
今年8月,高通年度股東大會前後的一場小型論壇上,高通希望發佈用於人形機器人的晶片,由一款搭載高通的AI機器人走上舞台。
然而萬萬想不到,這台機器人在演示過程中突然癱倒地上,並被工作人員像屍體一樣蓋住。工作人員衝進來用一塊黑色防水布蓋住它,並將其抬離舞台,而演示者則繼續講話。
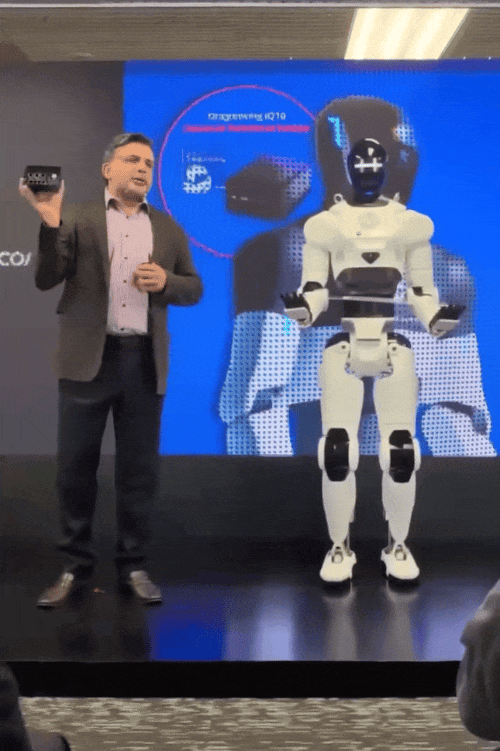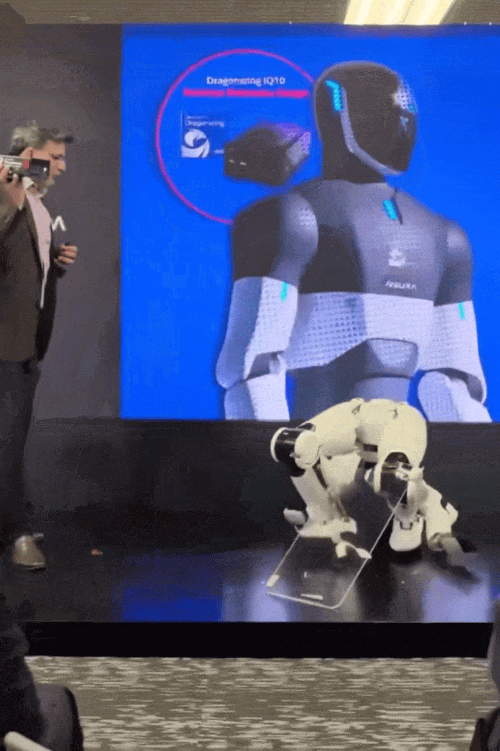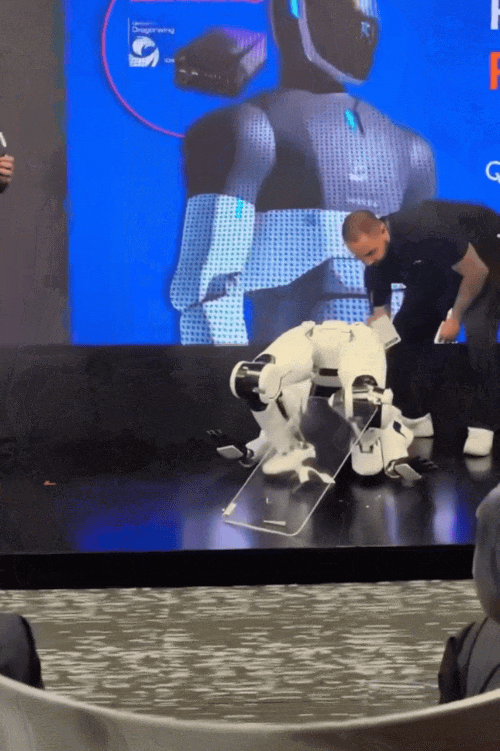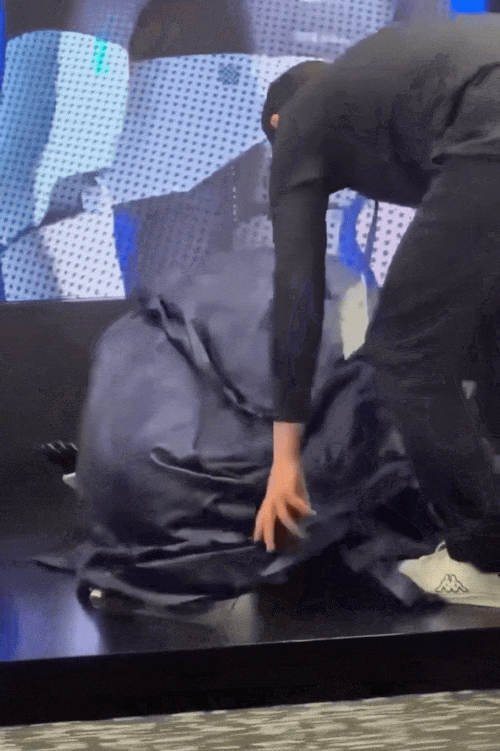
而這黑布一蓋,全場現場都沉默了,演示還能繼續講也是敬業。
不過高通AI晶片再強,也扛不住機器人當場躺平。
這或許就是具身智能和人形機器人行業最近半年的一個印證。
實際上,世界模型、具身智能模型、VLA、VLM、柔性、靈巧手、數采等,成為過去兩年具身智能和人形機器人賽道熱議的新詞彙。
今年8月19日那天,“A股人形機器人第一股”宇樹科技在科創板實現IPO,開盤價高達1100元,是發行價的七倍多。
開盤一秒,這家公司的市值被頂到4400多億,中一簽的人帳上浮盈 47 萬。但一個半月後的今天,它收在 450 塊出頭。
從開盤那個高點算,宇樹科技股價跌去了將近六成。
那個早就衝到宇樹的人,帳戶裡差不多隻剩四成。
而這只是個開頭:過去兩個月,港股門口又排起20多家人形機器人公司,二級市場還有50多家具身智能公司“嗷嗷待哺”等待上市。
他們全都盯著同一個劇本,想復刻8月19日宇樹開盤那一刻。
然而,具身智能熱潮的下半場,已經被人改過了,可能即將進入“寒冬”階段。
前兩天,市場捅出了具身智能行業的新變化:限制IPO。
我找三位熟悉招股審批思路的人聊過,現在想上市的人形機器人公司,心裡都得先掂量三件事。
先說清楚:這不是新規,而是審批時的裁量尺度。當然這也決定未來
人形機器人和具身智能創業公司“能不能上市”。
第一,公司有沒有收入、有沒有商業化的有力跡象;
第二,能不能展示一條走向盈虧平衡的路徑,或者至少是縮小虧損的路徑。例如,雲深處更新招股書顯示,今年上半年營收翻倍仍虧損,但人形機器人成本降至15萬元以下,而2025年雲深處歸母淨利潤2868.40萬元,處於盈利階段;
第三,希望這些公司握有某種核心技術,無論是靈巧手的層面,還是人形機器人“大腦”的層面,都有真才實學。
當然,這一切最終取決於交易所方面的裁量,那些公司達標還要看認定。但目前市場預期是:真正能闖關成功的只是極少數。
這三條聽起來平淡,放在今天這批公司身上,刀刀見血。
收入這一欄,最好的樣本是優必選。
這家港股"人形機器人第一股"上半年營收12.7億,同比翻倍,聽著漂亮——但淨虧3.39億。它已經是這個賽道里商業化跑得最快的那一批。再往下看:越疆科技上半年虧1.08億;珞石機器人虧7900萬;華沿機器人虧5690萬,虧損擴大近兩倍。
還有更極端的,某家排隊IPO的公司在問詢回覆裡自己披露,人形機器人前兩年分別只賣了117萬和82萬,合計4台。
曾經被資本熱捧的開普勒,去年全年營收433萬,淨虧6693萬——虧損是營收的15倍,今年5月被一家上市公司作價3億收走了控制權。
所以,二級市場的這一新動作,對整個中國創投行業意義重大。
那些真金白銀砸向 AI、砸向機器人的那一批投資人,“賭徒”不會再賭,今年上半年那種興奮正在迅速降溫。
如今,市場真正該問的是:當門外那二十多家排隊赴港IPO的公司,是否還能照著宇樹的樣子,給自己開出一個更高的價格?
如今,大多數排隊的公司,既沒有像樣的收入,也看不見盈虧平衡的路。市場的共識是,這二十多家裡,最後真能闖過會的只是極少數。進入10月,已經有47家排隊公司因為財報過期,稽核狀態變成"中止"。
門檻為什麼忽然抬高?另一個原因比收入更微妙。
這輪人形機器人熱潮裡,大量地方政府基金既是財務投資人,又通過資料中心、採購訂單給公司輸血——出資的是它,買單的也是它。
財務上這就成了一個循環:左手投錢,右手下單。
營收看著熱鬧,水分卻沒法細究。監管踩剎車,很大程度上是在給這種“自循環”降溫。
所以,別再用“行業寒冬”這種溫吞詞了。
湧進AI和機器人的這一代資本,真金白銀砸了幾百億,現在都急著找一個回報的出口。
可人形機器人真正走進工廠、走進家庭、替人幹活的速度,比投資人希望的慢了半拍。
人類“賭”的心智,和真心實意做大機器人技術公司CEO,是不一樣的狀態。
聚光燈還亮著,音樂還沒停,門口還排著二十多個想上台的,但鏡子已經豎起來了,照了一圈才發現,真正穿著衣服的沒幾個。
2026年上半年,國內具身智能賽道融資935億,同比翻了約5倍,百億估值的獨角獸從去年的3家漲到22家。
一級市場還在燒錢,情緒還在高點;宇樹印證了二級市場卻已經在用腳投票。
隨著進入第四季度,很多秘密遞交招股書的具身智能公司,依然在等待,甚至有可能招股書等成廢紙,估值等成傳說,資本從興奮等到焦慮,再等到離場。
IPO這個門,門裡的人出不去,門外的人進不來,“泡沫”就這麼懸在半空中。
這才是最難熬的點。不是崩盤,也不是狂歡,是不上不下,誰都下不來台。
那50多家擠在IPO門口的公司,這輪泡沫就既出不去,也出不清。
“機會多的地方,泡沫一定存在。”今年外灘大會期間,破殼機器人創始人、清華大學交叉資訊研究院助理教授許華哲指出,泡沫本質是市場預期和產業現實之間的差距。如果產業迭代速度足夠快,技術實力能夠不斷向上追趕公眾預期,泡沫就會被逐步填實;反之,泡沫才會破裂。
許華哲給出判斷:行業當下確實存在泡沫,但2-3年時間,產業整體實力有望追上市場期待。
罵了這麼多泡沫,最後突然說一句"我愛機器人行業",聽起來有點分裂。
但其實不矛盾。
我們對具身智能和機器人行業愛得越深,越不忍心看它被一群講估值的人糟蹋。
我罵的從來不是機器人,是那些把機器人寫進PPT的人。
我還記得第一次看到一個人形機器人自己搖搖晃晃站起來、跳著舞蹈、竟然沒摔倒。
我似乎對這些機器人宣傳口徑開始麻木,理智告訴我,這些擁有具身智能的人形機器人離真能用還遠得很。
但你對機器人的那種真心的感覺,跟估值、跟上市,一點關係都沒有。
我不指望這二十多家公司裡大多數都能活下來,也一個都不信那些200億的故事。
我只是覺得,那怕最後只剩兩三家,真把機器人做進了工廠、做進了家庭當中,這個行業就值了。
所以罵歸罵。
我依然熱愛具身智能和人形機器人技術。(智能紀元AGI)