
全球首款單條512GB的記憶體已經誕生,既不是來自三星也不是SK海力士。
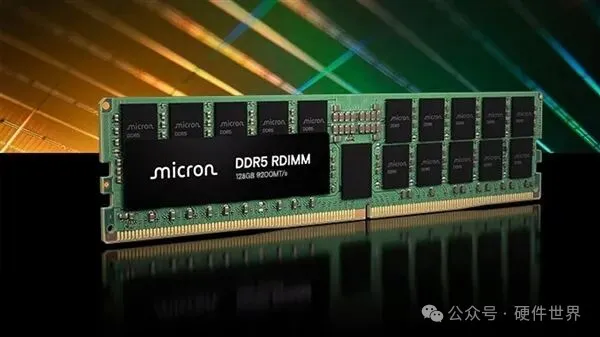
記憶體晶片巨頭美光宣佈,已成功演示全球首款容量達到512GB的DDR5伺服器記憶體模組,標誌著企業級記憶體技術邁入新的密度時代。
據介紹,這款512GB DDR5 RDIMM模組傳輸速率最高可達9200MT/s,屬於目前性能最強、容量最大的伺服器級DDR5記憶體產品之一。
憑藉超高容量設計,採用24個記憶體插槽的雙路伺服器理論上可搭載最多12TB系統記憶體,大幅提升大型資料庫、人工智慧訓練平台以及高性能計算系統的資料處理能力。
為了在單根記憶體條中實現512GB容量,美光採用了先進的垂直互連封裝技術。該方案通過將多層DRAM晶粒垂直堆疊,並利用矽通孔技術實現高速連接,在不顯著增加物理尺寸的情況下提升記憶體密度。
與此同時,這種設計還能保持現代資料中心所需的高頻寬與穩定性能。
美光表示,這種超高密度記憶體特別適合人工智慧訓練與推理、記憶體資料庫、科學模擬以及虛擬化平台等場景。
在一些記憶體受限的分析工作負載中,例如機器學習訓練和支援向量機計算,其性能提升最高可達1.4倍。同時,對於Redis、RocksDB等依賴大量記憶體的資料平台,更高容量能夠有效提升吞吐能力與擴展效率。
按照目前規劃,美光預計將在2027年下半年啟動512GB DDR5 RDIMM的大規模量產。屆時,全球資料中心、雲服務商以及人工智慧基礎設施營運商將擁有一種全新的高容量記憶體解決方案,以應對日益增長的計算和資料需求。
隨著三季度步入尾聲,行業DDR5記憶體條本周跟隨成本上漲而小幅調漲,資源端經過近三個月的持續拉漲後,行業DDR5次級顆粒及嵌入式LP資源已漲至歷史峰值。
不過,行業DDR5記憶體條、LP4X/5X成品因客戶價格承受度已逼近極限,面對持續縮量的需求,部分記憶體廠商開始減緩資源採購。
繼去年9月份起的近半年時間裡,適用於行業DDR5記憶體條的次級顆粒以累計超6倍的漲速拉伸。
3月下旬價格轉跌一個月後持續橫盤,並於三季度初價格止跌反彈,持續上漲下令DDR5次級顆粒價格創下歷史新高。
面對成本滾動上揚,行業廠商已分次調漲相關成品,但過高的產品價格正遭受更多的客戶牴觸。
目前,僅少數海外客戶尚能接受高價,本周行業8GB/16GB DDR5記憶體條價格小幅調漲。
值得注意的是,越來越多的PC OEM正評估將更多產品轉向降級方案,以應對成本壓力。
客戶需求的轉變也將導致出貨更加艱難,未來行業記憶體廠商對於高價資源的備貨也將更加謹慎。
業內人士分析,未來"低需求、低備貨、低出貨"的狀態或將持續一段時間。
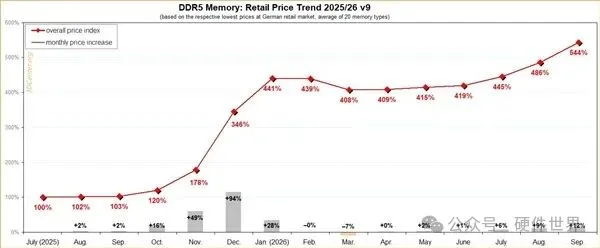
根據3DCenter監測的德國DDR5記憶體市場,目前價格已達到2025年7月基準水平的544%,9月DDR5記憶體平均零售價環比跳漲12%,突破了此前長期維持的400%-500%波動區間。
資料顯示,本次價格指數的激增並非全線普漲,而是受到特定型號劇烈波動的拉動。
其中主流發燒友青睞的2x16GB DDR5-6400 CL30套裝表現最為誇張,其單月漲幅高達103%,價格直接翻倍。
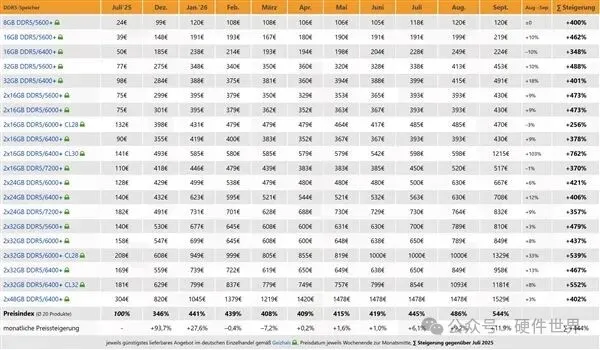
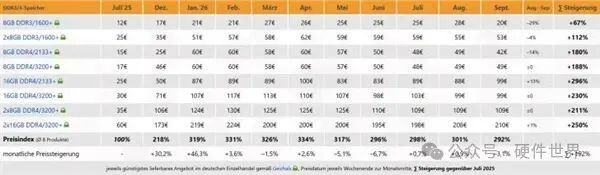
緊隨其後的是2×32GB DDR5-6400套裝,單月漲幅達33%,部分32GB和24GB規格的DDR5套裝漲幅最高為18%,16GB規格產品也出現了明顯的個位數增長。
受此影響,整機市場尤其是入門級產品的性價比受到重創,以搭載英特爾最新Wildcat Lake架構的迷你主機為例,即使僅配置16GB記憶體的入門版本,其售價也已觸及1000美元(註:當前匯率約6711元人民幣)關口。
相比之下,上一代DDR4記憶體的價格走勢顯得異常平靜。近期資料顯示,DDR4零售價幾乎沒有明顯增長,這為預算敏感型使用者提供了唯一的避風港,但代價是需要放棄支援DDR5的新一代主機板和處理器平台。
目前尚不清楚高頻DDR5套裝價格暴漲的底層原因,但可以肯定的是,從當前的價格走勢來看,DDR5記憶體的漲價恐怕還遠未結束。
在記憶體一直漲價的情況下,包括Fairphone、Jolla在內的獨立品牌已開始重新設計產品主機板,並建立嚴苛的晶片檢測機制,以應對預計將持續到2027年的供應危機。
記憶體巨頭SK海力士首席執行長在近期明確預警,2027年將成為行業歷史上供應最糟糕的一年,需求缺口將延續至2030年以後。
受此影響,市場調研機構Counterpoint預測今年全球手機出貨量將同比下降13.9%,跌至10.8億部,這是有紀錄以來的最大年度降幅。
而對於小眾廠商而言,目前的核心矛盾已不是價格高低,而是能否拿到配額。Fairphone首席執行長Raymond van Eck坦言,如果拿不到供應商的配額分配,無論價格多少都意味著出局。
目前在400美元(快科技註:當前匯率約2843元人民幣)檔位的手機中,記憶體成本在物料清單中的佔比已攀升至60%左右。
與此同時,為了降低風險,芬蘭手機品牌Jolla也採取了極端的工程手段,為其產品設計了兩套主機板方案。第一套方案採用記憶體與記憶體一體化封裝,第二套方案則針對獨立晶片進行佈局,以便在某種封裝形式缺貨時能夠迅速切換生產。
不得不說,這種雙主機板策略雖然增加了研發成本,但在硬體供給極度緊缺的環境下,很可能成為關鍵的保命底牌。
筆記本廠商Framework則在策略上更加激進,由於無法承擔大規模庫存囤積的資金壓力,該公司不得不採取非取消訂單模式,在最終價格、交付時間和容量規格都不確定的情況下提前下單搶貨。
這種近乎盲訂的採購策略,其實本質上是小眾廠商在供應鏈巨頭面前喪失議價能力的體現。
更雪上加霜的是,假冒和翻新晶片的流入也讓廠商如履薄冰。Jolla首席執行長透露,他們現在會對收到的每一批次晶片進行全量壓力測試,以確保這些零件是全新的,而非從舊裝置上拆解下來的翻新件。
目前整個行業都在屏息以待2028年的產能釋放,在那之前,小眾廠商的生存將更多依賴於工程上的靈活性和對二手晶片市場的敏銳度。 (程式設計奇點)