
從「英特爾棄子」到AI記憶體巨頭
AI,又要製造一個超級IPO。
這一次,不是GPU,也不是大模型,而是SSD。
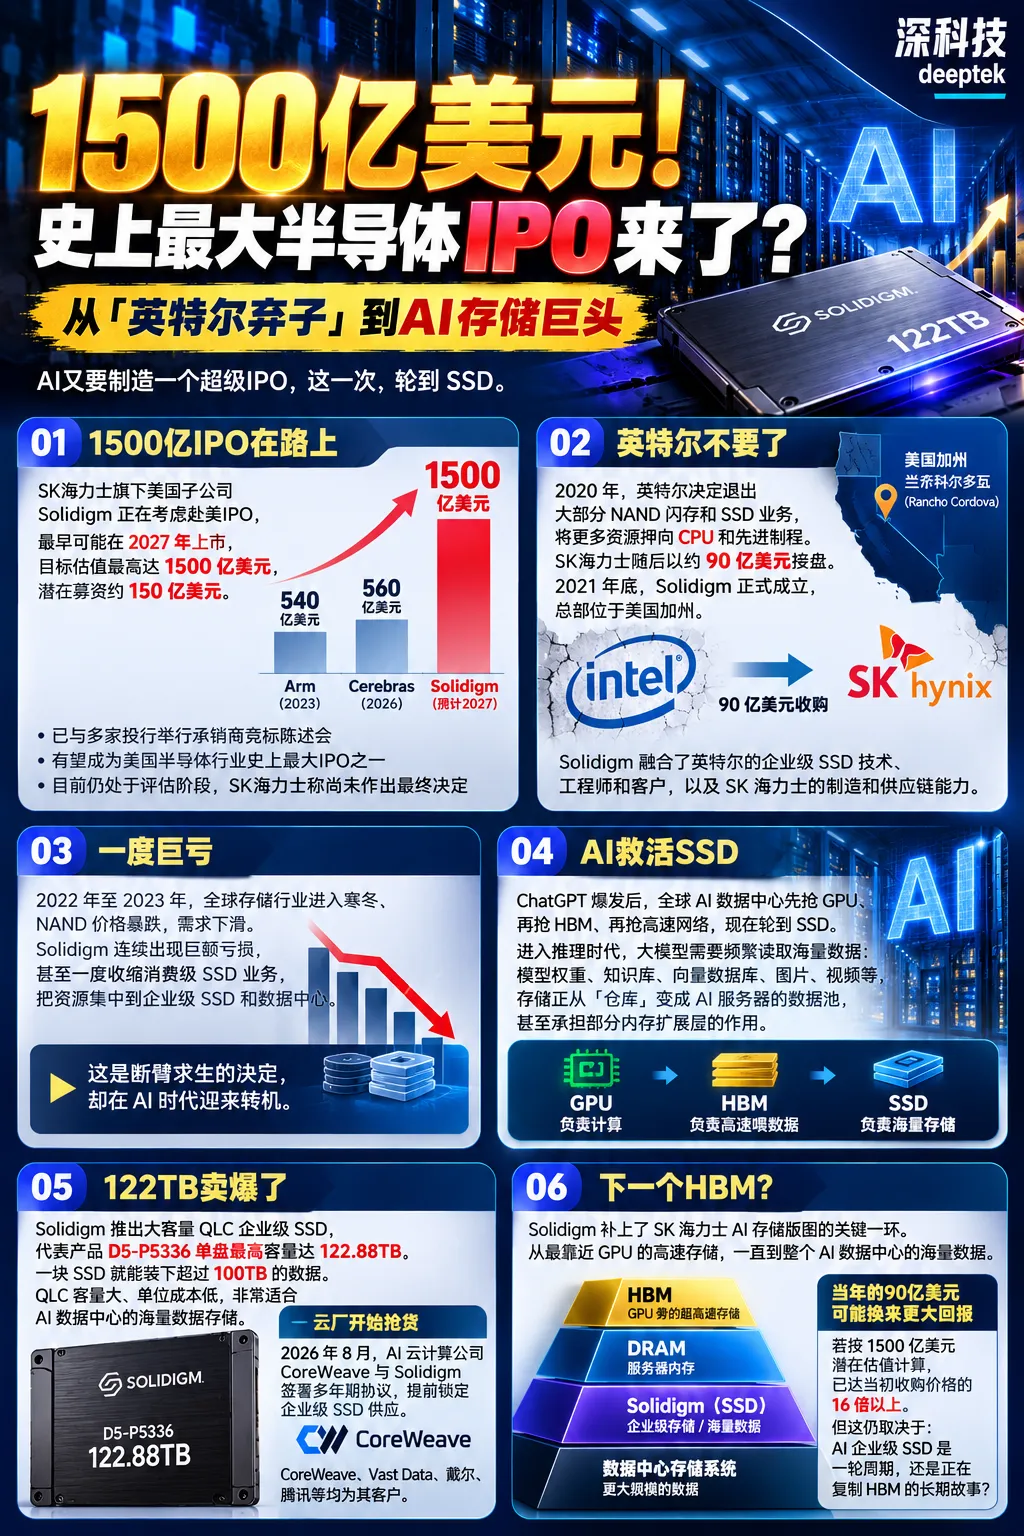
最新消息顯示,SK海力士旗下美國記憶體公司Solidigm正在考慮赴美IPO,最早可能在2027年啟動,目標估值最高達到1500億美元,潛在募資約150億美元。
如果最終成行,這可能成為美國半導體行業史上最大IPO之一。
更戲劇性的是,Solidigm五年前還是英特爾賣掉的一塊NAND業務。
從「英特爾棄子」到1500億美元IPO候選者,這家公司只用了五年。
一、1500億美元
Solidigm這次的目標很猛:
潛在估值1500億美元,潛在募資約150億美元,最早2027年上市。
目前,公司已經與多家投資銀行舉行承銷商競標陳述會,上市準備開始推進。
作為對比,Arm在2023年IPO時估值約540億美元。如果Solidigm最終以1500億美元估值上市,相當於接近當年Arm的3倍,有望成為美國半導體行業史上最大IPO之一。
不過,目前一切仍在評估階段。SK海力士也表示,尚未作出最終決定。
但這個超級IPO的故事,已經開始了。
二、英特爾不要了
Solidigm並不是一家普通創業公司。
它的前身,就是英特爾NAND快閃記憶體和SSD業務。
2020年,英特爾決定退出大部分NAND業務,將更多資源押向CPU和先進製程。SK海力士隨後以約90億美元接盤。
2021年底,第一階段交易完成,Solidigm正式成立。
因此,這家公司從出生開始,就同時擁有兩種基因:
一邊是英特爾留下的企業級SSD技術、工程師和客戶;另一邊是SK海力士的NAND製造、供應鏈和記憶體產業能力。
今天回頭看,SK海力士當年買下的,遠不只是一堆NAND資產。
三、AI救活SSD
這筆收購最初並不好看。
Solidigm成立後,很快撞上全球記憶體寒冬。2022年至2023年,PC、手機和伺服器需求下降,NAND庫存高企、價格暴跌,整個行業進入慘烈的去庫存周期。
Solidigm也連續出現巨額虧損。
最困難的時候,公司開始收縮消費級SSD,把資源進一步押向企業級SSD和資料中心。
當時看,這是斷臂求生。
現在看,卻成了命運的轉折。
因為AI來了。
ChatGPT爆發之後,全球AI資料中心先搶GPU,然後搶HBM,再搶高速網路。
現在,輪到SSD了。
原因很簡單:AI不僅需要「算」,還需要「存」。
尤其進入推理時代,大模型需要不斷讀取模型權重、知識庫、向量資料庫、圖片、視訊和海量上下文資料,記憶體的重要性快速提升。
企業級SSD的角色也因此發生變化。
過去,它更像「倉庫」;現在,它正在變成AI伺服器的資料池,甚至承擔部分記憶體擴展層的作用。
Solidigm恰好押中了這個方向。
四、122TB賣爆了
Solidigm手裡最重要的一張牌,就是大容量QLC企業級SSD。
其D5-P5336單盤最高容量達到122.88TB。一塊SSD,就能裝下超過100TB的資料。
QLC容量大、單位成本低,非常適合AI資料中心的海量資料記憶體。
更重要的變化發生在客戶側。
2026年8月,AI雲端運算公司CoreWeave與Solidigm簽署多年期協議,提前鎖定企業級SSD供應。
這個訊號非常關鍵。
過去,雲廠採購SSD更像購買標準化零部件;現在,大型AI基礎設施公司開始提前鎖定記憶體資源。
這越來越像幾年前的HBM。
GPU負責「算」,HBM負責「高速喂」,SSD負責「海量存」。
AI伺服器越多,需要的SSD也越多。
五、下一個HBM?
Solidigm背後真正的大贏家,可能還是SK海力士。
今天的SK海力士已經形成一套完整的AI記憶體版圖:HBM負責GPU旁邊的超高速記憶體,DRAM負責伺服器記憶體,Solidigm負責企業級SSD和海量資料。
從最靠近GPU的資料,一直做到整個AI資料中心的資料記憶體。
這也是90億美元收購英特爾NAND業務真正的戰略價值。
如果簡單按照1500億美元潛在估值計算,這個數字已經達到當初收購價格的16倍以上。當然,這不能直接理解為投資回報16倍,因為SK海力士此後還有大量投入,而且1500億美元目前只是潛在估值。
真正值得關注的是另一個問題:
AI企業級SSD,究竟只是一輪記憶體漲價周期,還是正在複製HBM的故事?
五年前,英特爾賣掉NAND業務。
五年後,這塊業務正在衝擊1500億美元估值。
GPU之後是HBM,HBM之後是高速網路。
而現在,AI基礎設施的下一場爭奪戰,可能輪到SSD了。 (深科技)