
中國家庭財富正在“換錨”。
——高盛發佈的《中國家庭資產負債表: 房地產向金融資產的結構性轉移與持續去槓桿》和螞蟻集團研究院發佈的《中國家庭財富與消費報告2026年第二季度》, 共同描繪出這麼一幅圖景。
一、資產止跌回穩,增長引擎換擋
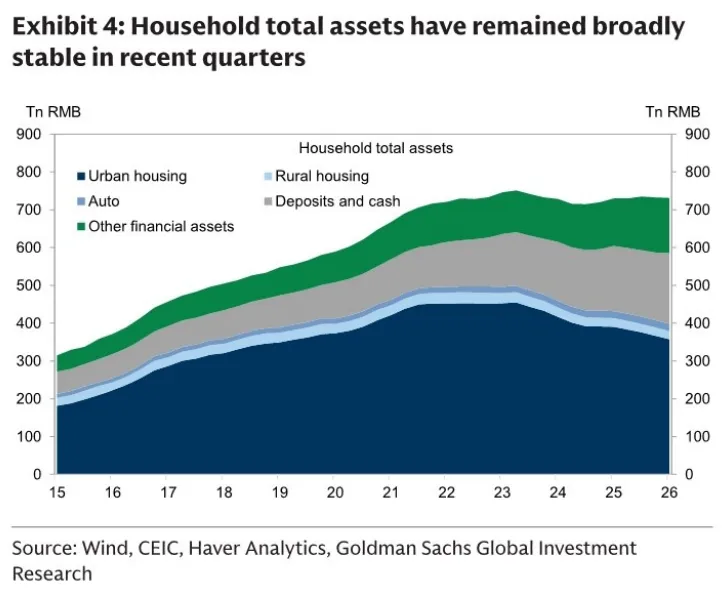
高盛發佈的關於中國家庭資產負債表的報告裡面進行的測算結果顯示, 中國家庭的總資產大約等於730兆元。自從在2023年初達到頂點之後,這一資料連續下跌了六個季度。不過在最近的幾個季度裡面, 這一趨勢終於迎來了走穩的局面。
在結構方面, 房產所佔的比例從2021年中期的67%下降到了2026年第一季度的52%, 現金和存款佔的比重從16%上升到了25%, 其他金融資產的比重從15%上升到了20%, 而直接持股的比重從5%上升到了6%。
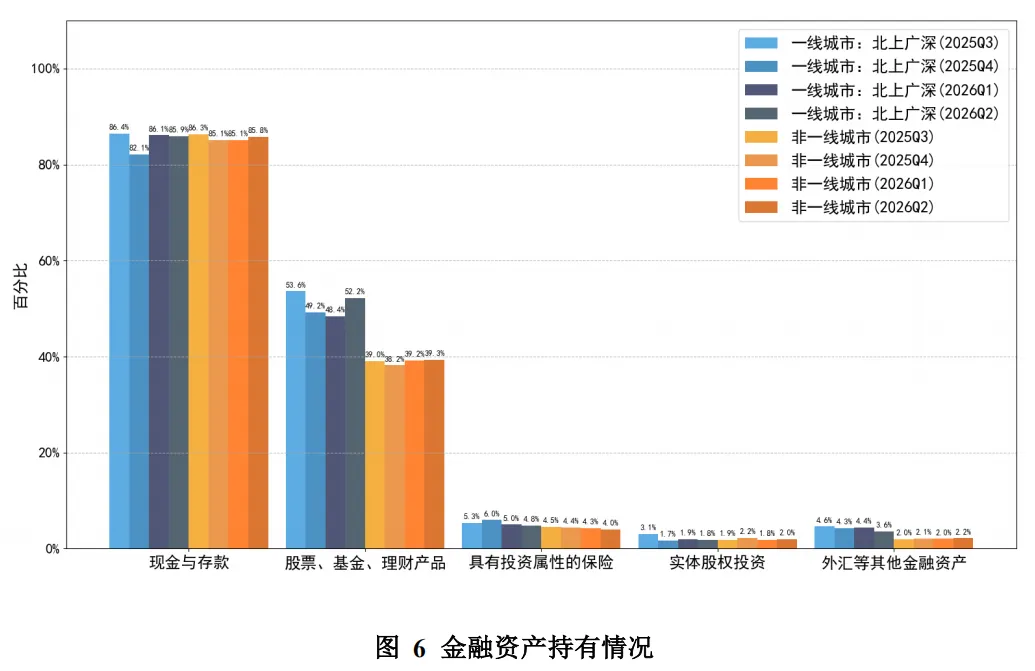
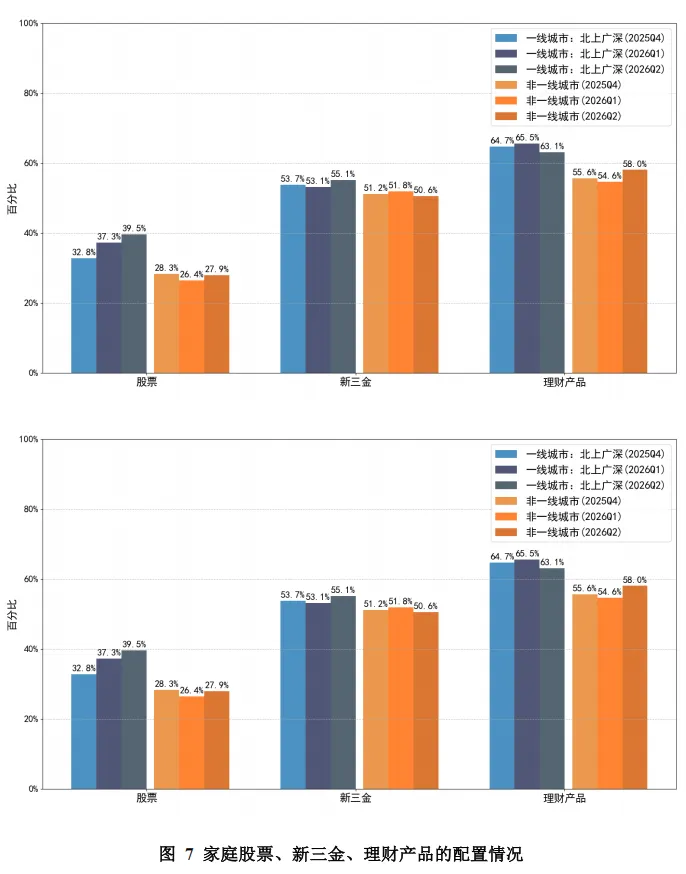
《中國家庭財富與消費報告》顯示, 一線城市的非現金金融資產配置比例, 已經從48.4%回升到了52.2%, 而一線城市以外的地區則是39.3%;在現金存款持有率方面, 一線城市是85.9%, 一線城市以外的地區是85.8%。這意味著錨定物正在發生變化, 但是大城市和小城市的分層依然非常明顯。
二、房產仍踞高位,財富效應漸退
根據高盛報告觀點, 房產這一塊在家庭總資產裡面佔的比重大概能佔到六成左右;與此同時, 股票所佔的份額卻不到一成。再來看具體資料, 超過九成家庭都擁有自己的房子, 可是只有大約25%的成年人參與股市投資。
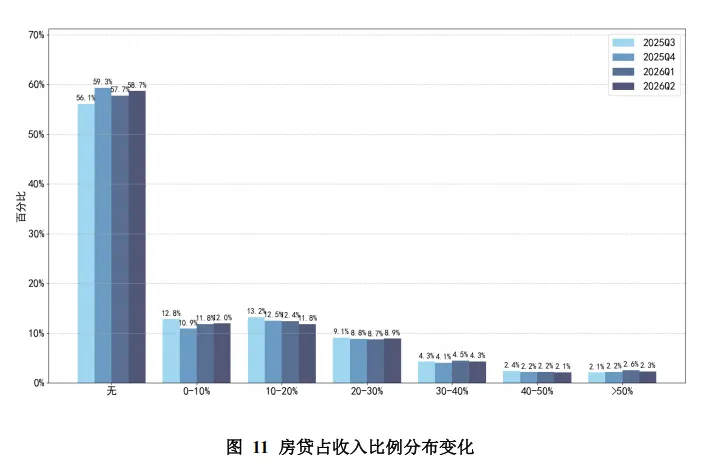
根據中國家庭財富與消費報告所顯示的相關資訊, 有房產的家庭當中沒有房貸的比例已經達到58.7%。這個資料比第一季度的時候上升了1.0個百分點。從人均每月的消費金額來分析, 一線城市的標準是3410元, 重點城市的標準是2436元, 其他城市的情況則是2021元。
在房價跌幅比較大的那些組別裡, 消費水平反而更低。房價如果能夠穩定下來,對於提升消費信心來說至關重要。而股市上漲所能夠帶來的受益面相對是比較狹窄的。
三、去槓桿尚未終結,償債仍是硬約束
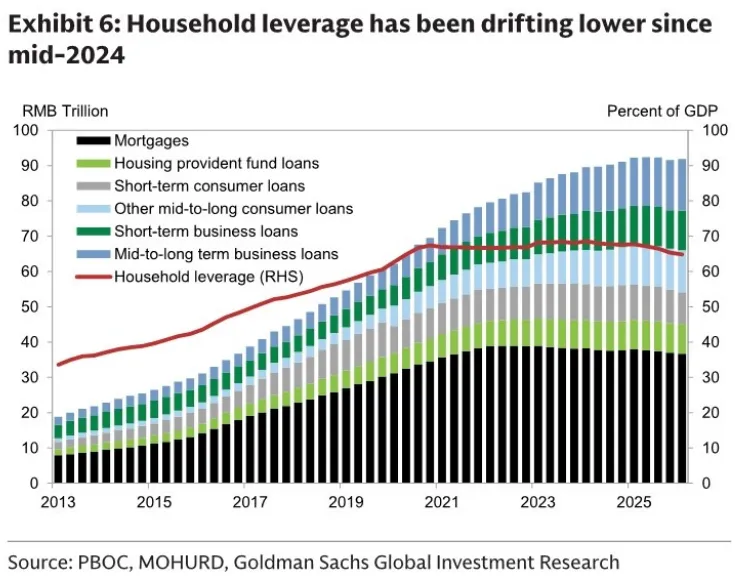
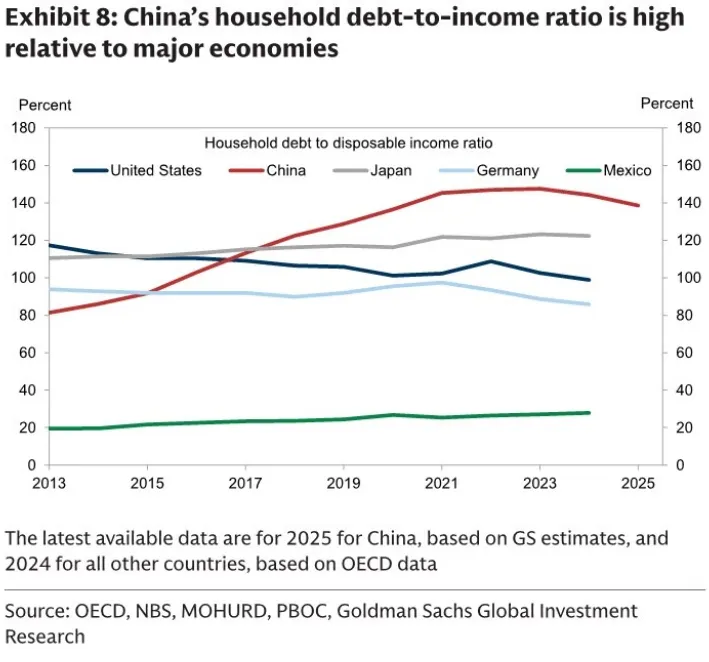
高盛報告資料顯示, 家庭的債務大概佔了國內生產總值的59%左右, 這個比例要比美國和日本要低, 但是要比新興市場的要高一點, 原因是居民的收入只佔了國內生產總值的45%左右, 債務/可支配收入約140%。
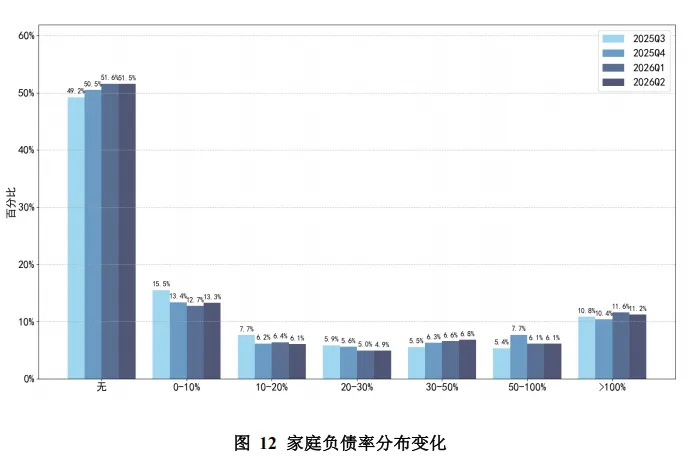
中國家庭財富與消費報告顯示, 無負債的家庭佔到了51.5, 而負債率超過100的家庭降到了11.2, 但是分佈形態還是呈“U形”, 購買股票的中高收入群體的消費明顯上升, 長期失業的群體以及工作預期不穩定的群體, 他們消費收縮的程度最強。
四、存款搬家徐徐,方向已明向金融
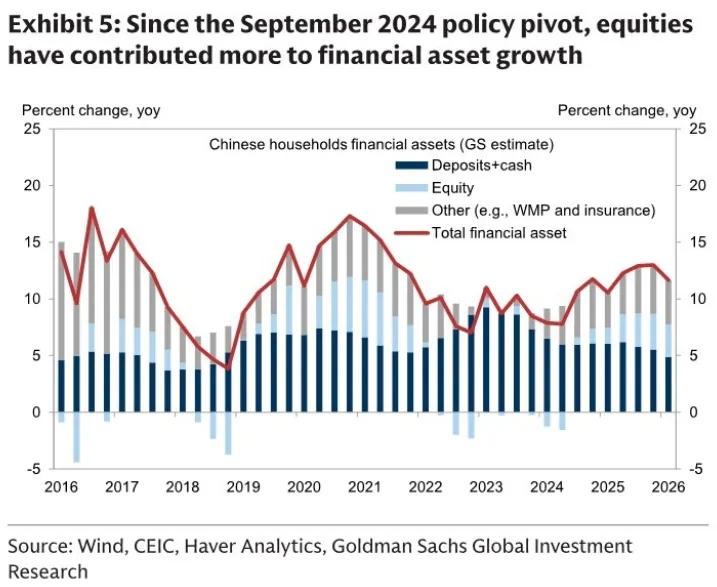
高盛報告顯示, 三年期的定期存款利率已經降到了1.25%, 非銀行機構的存款規模呈現增長態勢, 資金正在向理財產品、基金、保險以及股票等方面流動。
預測資料指明, 到2035, 房產在資產中的佔比會從百分之五十二降低至百分之四十二, 直接持有的股票比例則會從百分之六上升至百分之十一, 保險的倉位將從百分之六提升為百分之十, 至於存款所佔的份額, 則基本保持平穩的狀態。
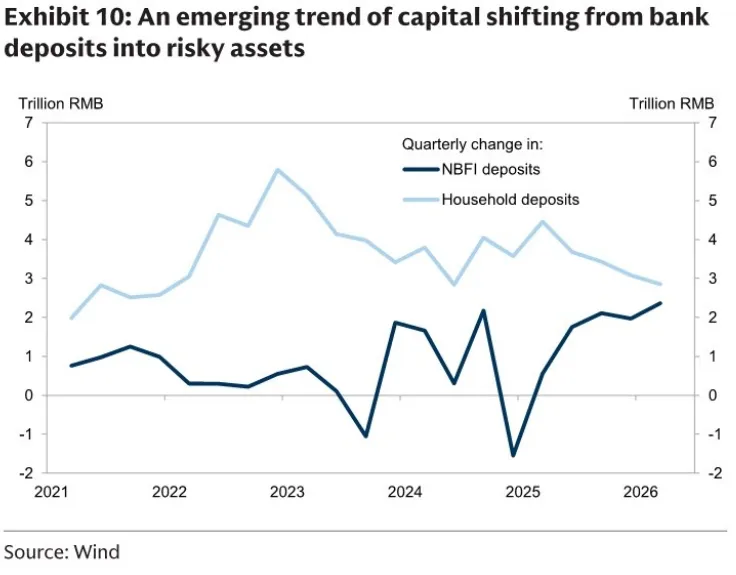
中國家庭財富與消費報告顯示, 2026第二季度老年家庭消費回升至2635元,較Q1增13.6%。保險兼具儲蓄與保障,是中期受益者。
結語
總量的低谷階段已經過去了, 但是結構的重新塑造才剛剛起步。資本市場方面,很有希望迎來長期的、結構性的新增資金流入。不過對於消費復甦這一點, 仍然要取決於收入情況、就業崗位以及民眾的信心能否到位。
只有做到了穩定就業、穩定房價, 完善財富管理, 才能讓家庭“換錨”平穩推進。 (TOP行業報告)