
在花旗 TMT 大會及 ECOC 期間與 Coherent和 Lumentum管理層會面後,花旗清楚地看到,光電路交換(OCS)正在成為 AI 光學領域持續多年的趨勢。綜合各項因素,花旗首次推出 OCS 市場規模模型,顯示OCS 可能為 COHR 和 LITE 等對外銷售 OCS 產品的商用供應商帶來約 110 億美元的市場機遇。
花旗修訂此前對 LITE 的 OCS 預測,將其 2027 財年和 2028 財年預計銷售額分別上調 5% 和 3%。結合管理層關於 OCS 與超高功率產品利潤率分別處於 60% 多及 70% 多的表述,我們對 2027 財年和 2028 財年每股收益的預測分別提高至 25 美元(此前為 23 美元)及約 41 美元(此前為 37 美元)。在維持 35 倍市盈率估值的基礎上,花旗將 LITE 目標價上調至 1,400 美元,同時維持 COHR 目標價 420 美元。
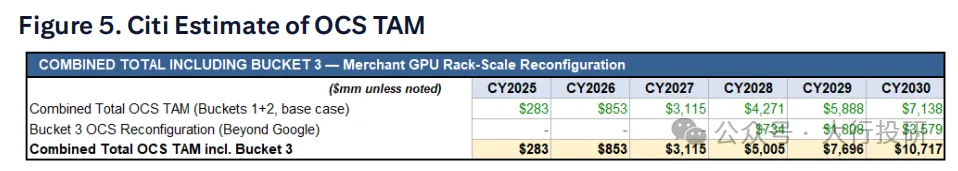
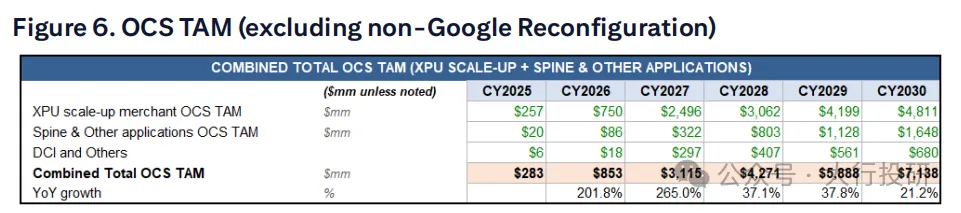
自下而上的市場規模測算:花旗的模型預計,到 2030 年,商用 OCS市場規模可達 110 億美元。以每個連接埠對應的 XPU 數量為核心的自下而上模型顯示,到 2030 財年,僅縱向擴展(scale-up)層面的商用 OCS 市場規模約 50 億美元;再加上重新建構、以連接埠為驅動因素的“骨幹交換層及其他相關應用”部分約 20 億美元,合計約為 70 億美元,不包括非 Google 的 OCS 重配置需求。
花旗獲取了 Lumentum 管理層的一項表述:不同於上述以 Google 為核心的需求部分,重配置市場機遇的規模可能約為 Google 的 10 倍,OCS 與 AI 伺服器的配置比例大致為 1:1,預計在“2028 年末/2029 年”體現。花旗認為,這很可能與輝達有關。因此,花旗根據輝達 GPU 和 NVL 伺服器出貨量增加第三類需求,預計可再貢獻約 40 億美元,使總市場規模最終達到 110 億美元。
1、投資邏輯:為什麼是 OCS 為什麼是現在
OCS通過物理或光學方式改變光束方向,把光直接從輸入光纖傳輸至輸出光纖。其資料路徑不進行光電光(O-E-O)轉換,也不處理封包,因此與電分組交換具有根本區別。OCS 交換機可以重配置,但無法感知封包;它以放棄微秒級、逐包處理的靈活性為代價,換取接近零的時延,功耗也僅為電交換方案的一小部分。
在 2026 年 9 月的 ECOC 上,OCS 從主要由單一客戶探索的技術,即 Google 自 TPU v4 世代起部署的內部 Palomar/Jupiter 系統,轉變為面向多客戶、多網路層級的商業化產品類別。三個事實支援這一變化,後文將分別詳細討論:1)Lumentum 披露來自三個客戶、總額約 4 億美元的 OCS 在手訂單,指引 2026 自然年下半年 OCS 營收達到 4 億美元,並指出 OCS 是公司有信心為 2028 財年(截至 2028 年 6 月)設定 40 美元 EPS 下限的主要原因;2)Coherent 已披露一個獨立且明確的 OCS 市場機遇,涵蓋資料中心互連(DCI)、橫向擴展(scale-out)和縱向擴展(scale-up)應用,規模“超過 40 億美元”,是其 2026 年 3 月 OFC 上所提 20 億美元的兩倍;3)另一製造商 HUBER+SUHNER/Polatis 在 2026 年 9 月啟用專門的新 OCS 生產線,以滿足需求。近期這三項進展均表明,OCS 是持續多年、涉及多家公司的趨勢。
對花旗覆蓋的公司而言,含義十分直接:LITE 與 COHR 是兩家已具備商用規模的成熟 OCS 供應商。本報告的模型把 OCS 視為疊加在兩家公司核心光收發器/CPO業務之上的增量高增長產品線。
花旗對過去數周逐步形成的研究進行了更新和系統化整理。研究基礎包括 LITE 與 COHR 在財報中的積極 OCS 表述、花旗科技大會上獲得的資訊,以及 ECOC 上的評論。值得注意的是,在花旗 TMT 大會上,LITE 提供了一個基於每連接埠 XPU 數量的自下而上模型,最初僅測算主要 OCS 採用者 Google 的 scale-up 需求;Google 由 Ron Josey 覆蓋。此後,該模型增加了骨幹交換層及其他非 scale-up 應用的第二類需求。
2、上市公司的公開評論
以下評論均來自公開披露,包括SEC申報檔案、業績電話會記錄、投資者大會發言及公司新聞稿,均有日期和來源。本報告不包含非公開管道調研或專家網路評論。
2.1 Lumentum 2026 財年第四季度業績電話會 2026 年 8 月
當季公司總營收為 10.1 億美元,高於市場一致預期的 9.886 億美元。管理層指引,OCS 將在 2027 財年第一季度首次實現單季度營收超過 1 億美元,而且“顯著高於 1 億美元”。重申此前 2026 自然年下半年 OCS 營收 4 億美元的目標。管理層特別表示,公司按計畫推進,但沒有提前超過目標;這反映早前供應鏈約束造成的影響,而供應鏈現已“恢復至計畫進度”。管理層表示底層需求“擴張速度超過多項產能爬坡的速度”,並將 OCS 擴張與 1.6T 光收發器增長一起列為持續的管理重點。本次電話會未披露具體客戶名稱或單位經濟性。另行報導的約 4 億美元在手訂單來自三個客戶,這與管理層關於 OCS 客戶群在 Google 之外“日益擴大”的整體表述一致,部分非 Google 客戶在“我們早期幾輪出貨中,規模遠大於 Google”。2.2 Coherent 2026 財年第四季度業績電話會 2026 年 8 月
當季 OCS 營收“環比增長”,未披露絕對金額。管理層披露,OCS 在 DCI、scale-out 和 scale-up 網路中具有“超過 40 億美元的可服務市場機遇”,較 2026 年 3 月 OFC 上的 20 億美元翻倍,並表示即便上調後的數字也可能偏保守。管理層稱,需求正從 scale-out 部署擴展至 scale-across 與 scale-up 應用;公司正在兩處製造地點擴大生產,當前產品陣容以 320 × 320 平台為核心。3、市場規模模型與假設
花旗的模型預計,到 2030 年,商用 OCS 市場規模可達 110 億美元。以 Google TPU 為重點、基於每連接埠 XPU 數量的自下而上模型顯示,到 2030 財年,僅 scale-up 層面即可貢獻約 50 億美元;重新建構、以連接埠驅動的“骨幹層及其他相關應用”部分再貢獻約 20 億美元,合計約 70 億美元,不包括非 Google 的 OCS 重配置。我們的團隊獲取 Lumentum 管理層評論,稱一項不同於上述以 Google 為核心需求部分的重配置機遇,規模可能約為 Google 的 10 倍,與 AI 伺服器比例約為 1:1,預計在“2028 年末/2029 年”體現。花旗認為,這很可能與輝達有關。因此,根據輝達 GPU 與 NVL 伺服器出貨量增加第三類需求,我們預計可再貢獻約 40 億美元,使 市場規模最終達到 110 億美元。
圖 5 花旗估計的 OCS 市場規模含第三類商用 GPU 機櫃級重配置
3.1 第一類需求 XPU 縱向擴展測算
對每個平台和年份,測算鏈條為:XTPU 出貨量 × 每 XPU 光連接埠數 × OCS 配置率 ÷ OCS 交換機連接埠規模 × 綜合外部連接埠平均售價 = 商用 OCS TAM。
Google 的 OCS 配置率固定為 100%,因為其 TPU 叢集已全面在生產中使用 OCS。隨著 Lumentum,以及可能參與的 Coherent,從 Google 歷史上較多採用的內部/共同設計採購模式中取得份額,商用供應商獲取比例由 15% 提升至 65%。
3.2 第二類需求 骨幹層與其他應用的連接埠測算
這一部分在 2026 年 9 月按連接埠基礎重新建構,涵蓋 XPU scale-up 關係之外的 OCS 需求,包括骨幹層替代、池化/解耦資源及園區 DCI。我們採用以連接埠為核心的方法重建,結構與上面的 scale-up 測算一致:所有平台 XPU 總出貨量 × 每晶片增量 scale-out/骨幹光連接埠假設 × OCS 配置率 × 商用供應商獲取比例 × 綜合連接埠平均售價。
每晶片連接埠數的基準來自 Google 披露的 TPU v7/Ironwood pod 間互連比例:9,216 顆晶片的 pod 通過 300 連接埠 OCS 交換機連接,scale-out 層面估計每台交換機對應約 500-600 顆晶片。這意味著,僅 Google 每顆晶片就對應約 0.5-0.6 個增量連接埠。由於非 Google 部署的比例可能較低,我們最初將綜合比率調低,但隨著採用範圍擴大,在預測期內逐步提高。這與 Lumentum 管理層所稱客戶覆蓋面“日益擴大”一致。
這一部分的商用供應商獲取比例設定高於 XPU scale-up 部分中針對 Google 的比率,因為相較 pod 內的 scale-up,骨幹層/池化資源層對內部/共同設計晶片的依賴更低。這也與 Lumentum 管理層關於該層級部分非 Google 客戶在“早期幾輪出貨中,規模遠大於 Google”的評論一致。
圖 6 OCS 市場規模不包括非 Google 重配置
3.3 第三類需求 商用 GPU 機櫃級重配置
在編寫本報告期間,我們的團隊獲取了一項 Lumentum 管理層評論:不同於上述以 Google 為核心的需求部分,重配置市場機遇的規模可能約為 Google 的 10 倍,與 AI 伺服器的配置比例大致為 1:1,並可能於“2028 年末/2029 年”體現。花旗在此發佈對其潛在含義的分析。
從單位經濟性出發,我們認為“與 AI 伺服器 1:1”最可能指與 NVL 級機櫃 1:1。機櫃是輝達的拓撲單位,也是重配置產生意義的邊界,類似於 Google 在 TPU pod/計算立方體層級部署 OCS,而不是每顆晶片部署。花旗認為,這很可能與輝達相關,因此基於 GPU 出貨量、NVL 伺服器佔比、NVL 部署中的 OCS 重配置佔比、外部商用供應商獲取比例及平均售價等假設進行估計。
3.3 模型輸出 按平台年份及合計列示市場規模
我們預計,到 2030 年,LITE 與 COHR 將成為商用市場領導者,合計份額超過 80%,OCS 也將成為關鍵增長驅動因素。(大行投研)