
金粒門為何著急走出湖南、卻又不著急放開加盟?
在人潮洶湧的長沙南站,經常能看到行色匆匆的旅客,手上提著同款白色購物袋。藍紅相間的色塊中,寫著“金粒門 KING LOMO”幾個大字。這幾乎是長沙高鐵站的一塊移動廣告牌。
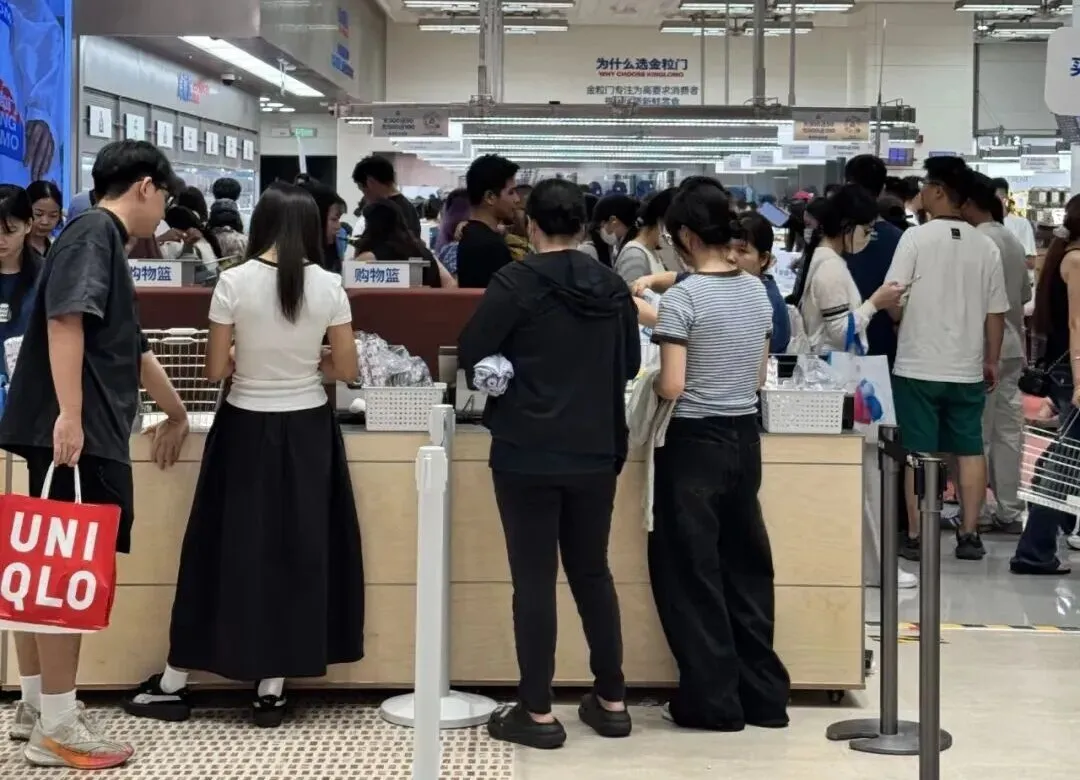
國金街、五一廣場附近的金粒門門店,經常人頭攢動;不願意現場排隊的人,轉而在電商平台找代購。那怕要支付23元的順豐郵費,依然有許多人願意下單。
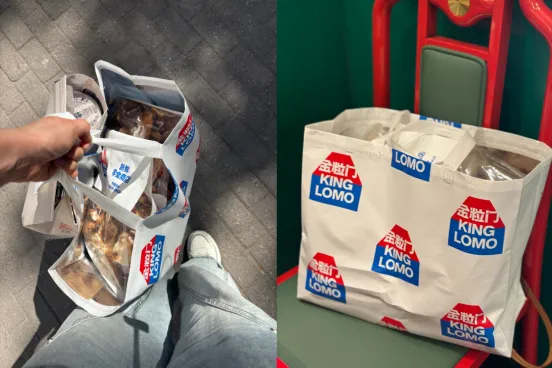
當一家號稱“新鮮零食商店”的品牌,需要跟著旅客乘飛機、坐高鐵,或者發順豐才能離開長沙時,這種稀缺性本就是吸引力的一部分。
但今年開始,這家從長沙成長起來的品牌,決定打破這種稀缺。
5月底,金粒門首次走出湖南,在南京開設了第一家省外門店。此後陸續進入武漢、南昌、杭州、深圳等市場,多地新店開業後都排起長隊。截至9月,金粒門官方小程序顯示,其全國門店已超過40家。
對人氣高漲、正進入全國擴張期的消費品牌而言,加盟幾乎是常見的選項。但目前,金粒門旗下所有門店,仍堅持直營。
金粒門為何著急走出湖南、卻又不著急放開加盟?
01. 爆火的金粒門不止賣炒貨
來長沙的人,很難不注意到金粒門,核心商圈總能看到它的門店。
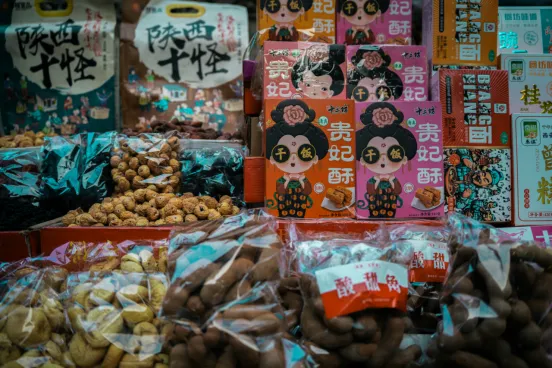
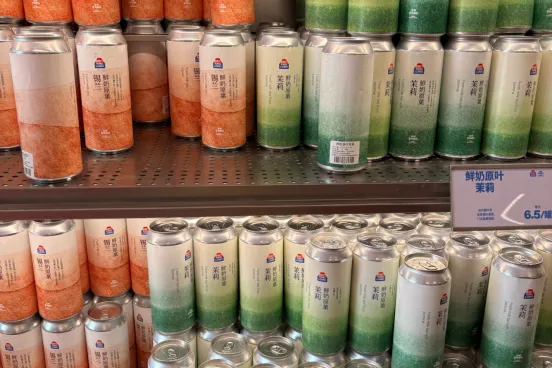
商品琳瑯滿目,覆蓋了不同類型的美食:進門先是魔味鴨爪、鴨翅和魔芋絲組成的鮮鹵區;再往裡走,可以看到瑞士卷、面包等烘焙產品;冰櫃裡擺著不同口味的罐裝鮮奶茶,門店深處還有炒貨、果乾、膨化食品和其他袋裝零食。
所售商品價格大多在30元內,包裝偏小份,也被部分消費者稱為“零食界的山姆”。
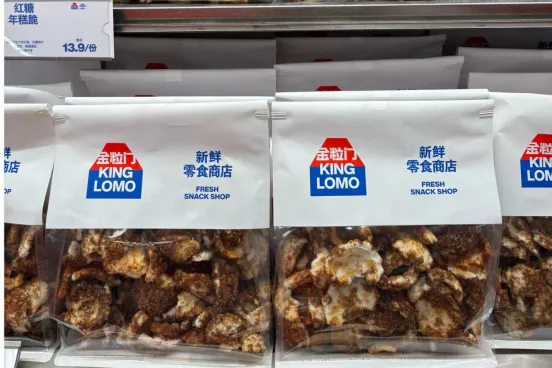
時間回到五年前,彼時還叫“金栗門”的它,主營板栗和炒貨。現如今,金粒門把鴨貨辣鹵、烘焙甜點、零食、奶茶飲料,統統齊聚一堂,單一品類早已不能定義它。
各地門店面積在200~500平方米不等,足夠大的空間,為商品陳列、現場製作留出了位置。對消費者來說,它更容易逛起來。
在滷味店,人們可能買完鴨脖就走;在茶飲店,也只需多等幾分鐘,就會帶著奶茶離開。但金粒門的商品佈局和動線設計、時不時上線的試吃活動,讓人會忍不住拿個小提籃,從透明包裝的新鮮滷味、當天現做的奶茶、剛出爐的烤面包中,買些什麼帶走。
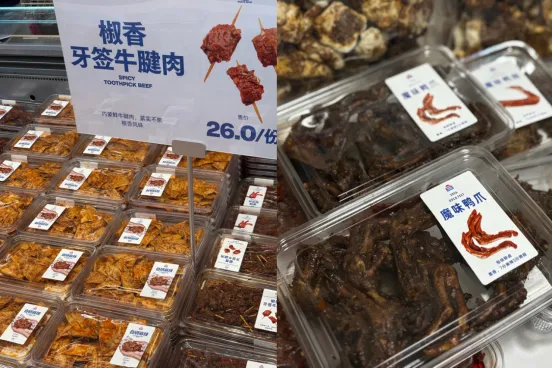
但從商品SKU來看,金粒門不算多,以南京首店為例,只有近200款SKU。
更關鍵的是,部分核心商品保質期都很短。比如奶茶保質期僅一天,香辣魔芋絲三天。兩個月保質期的蕎麥片,已經算相對耐記憶體的商品。
華創證券的調研資料顯示,金粒門1~5天短保產品SKU,佔比達46.1%,卻貢獻了超過六成銷售額。
也就是說,賣得最好的商品,也是對保質期要求最高的一批。
金粒門給自己的標籤是“新鮮零食商店”,定位相當清晰。而保質期的倒計時,也會讓它的大規模擴張,成為一場跟時間的賽跑。
02. 量販零食可以靠加盟提速新鮮零食更難放權
短保商品既給金粒門帶來銷售額,也集中了不少經營風險。
對門店而言,備貨多了可能增加報損,備貨少了又會影響消費體驗。
因此金粒門的門店管理中,需要同時操心的事情有很多。商品的陳列、效期管控、進銷存管理都屬於日常營運工作,門店還需要負責後勤,包括收貨驗貨、倉儲暫存等。
據東方證券研報,鮮制零食平均損耗率約8%~15%,損耗明顯高於傳統包裝零食、量販零食店通常約1%~3%的水平。
損耗和品控的潛在風險,也對終端門店的執行能力提出了更高要求。這在一定程度上解釋了,為何目前金粒門還沒把門店經營權交出去,而是整體採用直營模式。
作為對比,量販式零食的門店端標準化程度相對更高。
以旗下擁有趙一鳴零食、零食很忙的公司“鳴鳴很忙”為例,根據年中報披露,截至2026年6月底,全國門店達到26405家,其中26396家為加盟店,僅9家為自營店,加盟門店佔比約99.97%。
但加盟費並不是鳴鳴很忙的主要收入來源。今年上半年,公司449.97億元收入中,近99%來自商品銷售;加盟相關服務等其他收入只有4.55億元,僅佔1.01%。
公司還一般要求單店維持至少1800個SKU,是金粒門的近10倍。數量雖多,但主要仍是包裝休閒食品,它們相對標準化。
鳴鳴很忙的邏輯是:總部集中採購標準化商品,再持續向兩萬多家加盟店供貨,總部賺取供貨環節差價。門店越多、採購越規模化,總部與供應商的議價能力越強。
2026年上半年,鳴鳴很忙毛利率已從上年同期的9.3%,提升至11.5%。公司將增長部分歸因於規模效應和成本控制能力提升。
但金粒門無法照搬這套模式。
包裝薯片今天沒賣掉,下周還能繼續賣;而當日過期的奶茶賣不完,次日就必須處理。
並且,加盟商與品牌總部的利益並不完全一致。對短保商品來說,加盟商需要直接承擔備貨和損耗的壓力,總部則更關注效期和品控標準。
一旦加盟商為了減少損耗而延後下架,或為了控製成本而減少現場製作人員,都可能影響品牌最在意的“新鮮”承諾。
相比而言,金粒門在新鮮零食賽道的直接競爭對手、同樣發源於長沙的幾多全,則選了另一條路。
背靠黑色經典所屬的伍愛集團,2025年才創立的幾多全,擴張得更為激進。它先通過直營店驗證區域供應鏈,再逐步引入加盟方,截至9月,全國已經開店超過200家。
它對加盟方的要求並不低。據時代財經近期報導,幾多全官方客服表示,目前已暫停新增加盟,並且加盟門檻從門店面積250平方米提升到了280平方米,加盟商本人投資經營的門店要求由不少於5家提高至不少於8家。這也說明,幾多全更傾向於把門店交給已經具備成熟連鎖經營經驗的加盟商。
金粒門的擴張地圖,跟著它的供應鏈佈局緊密相連。
從時間線看,5月金粒門在江蘇常州的工廠投產,隨後5月底在南京開出首店;在華南地區,也佈局了東莞的生產線,深圳等地的門店有了支撐。
對短保生意而言,門店不能脫離供應鏈而單獨擴張。
也許,它並沒有完全拒絕加盟的可能。但首先需要解決的,是這套高度依賴短保商品的門店模型,能否被進一步標準化?
03. 直營能守住新鮮但這門生意能開到多遠?
金粒門線下店裡類似餐飲店的現場體驗感,離不開比普通零食店更重的人力投入。
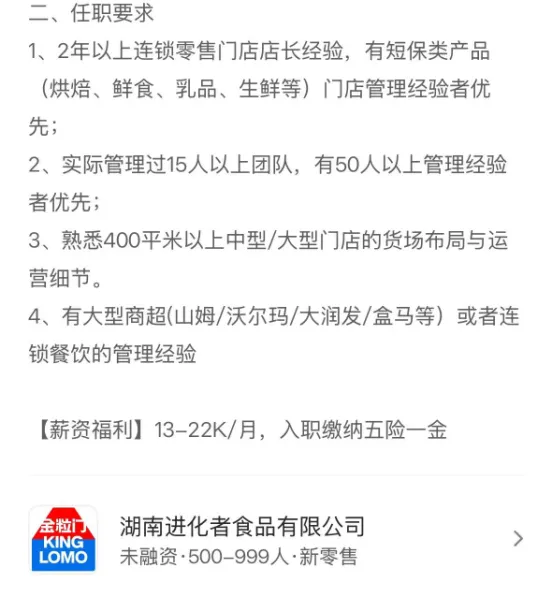
在武漢超級店的店長招聘需求中,金粒門希望候選人有管理過25人以上團隊的經驗。招聘平台的公開資訊顯示,各地店長薪資,在1.3萬元~2.2萬元不等;湖南郴州的店員,薪資在4000元以上。
每開一家直營店,金粒門需要投入的不只是門店裝修和貨品,還包括一整套現場管理團隊。
同樣做新鮮零食的一栗nutco,則提供了直營的擴張樣本。
一栗2008年創立於瀋陽,截至2026年7月中旬,按南都灣財社根據大眾點評不完全統計,一栗至少擁有97家門店,基本採取直營模式。
《商業觀察家》援引市場人士資料稱,一栗2025年收入約5億元,淨利潤率約10%~15%,超過九成門店盈利;其標準店單店投入約150萬~200萬元。
儘管這些並非上市公司審計資料,但至少說明,全直營並不等於難以盈利。
對金粒門這類短保商品佔比較高的品牌來說,直營可以讓品牌掌握門店庫存、品控和營運流程;但與此同時,代價是工廠、冷鏈、庫存、門店裝修、租金、員工成本等現金流風險,也要由總部承擔。
加盟能把部分開店成本、經營風險轉移給加盟商,直營的擴張速度,更受資金和組織能力約束。
新中式糕點品牌虎頭局,就是一個值得警惕的案例。
2021年完成A輪融資時,虎頭局店面還不足10家;2022年高峰期就超過了80家。但同年底,品牌方承認公司面臨巨大資金壓力,開始收縮市場並開放加盟。
雖然部分烘焙半成品可通過冷凍延長保質期,新中式糕點與新鮮零食賽道並不完全相同,虎頭局的問題也不能簡單歸因於直營模式。但這個案例揭示了直營擴張的共同風險:一旦擴張速度超過企業的組織能力和現金承受能力,新增門店帶來的租金、裝修、人力和庫存壓力,就會直接堆積在總部。
金粒門的老家長沙,本就是個特殊的城市樣本。
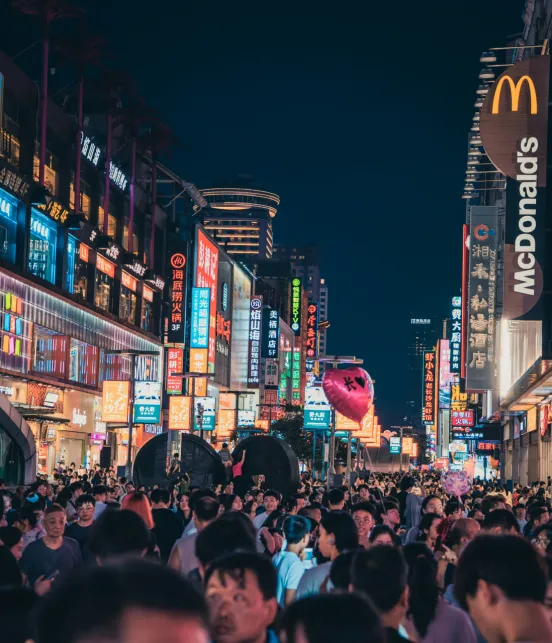
作為熱門旅遊城市,長沙餐飲業發達、夜生活豐富,核心商圈集中,遊客和年輕消費者密集。一款產品只要成為旅遊打卡的一部分,可能迅速會被社交媒體放大,形成“來了就要買一袋”的消費潮流。
能在長沙爆火,並不意味著這套模型可以原樣復刻到全國。
從金粒門目前的省外選址看,大多集中在成熟的購物中心和高流量商圈,其中多家屬於華潤萬象系,這也是品牌和購物中心互相借力:對金粒門來說,核心商場提供穩定客流、便利通勤和城市首店的曝光;對購物中心而言,金粒門開業自帶排隊和社交傳播屬性,也能成為B1層的客流入口。
金粒門的走紅,不僅來自消費者的追捧,也有購物中心的助力。以深圳為例,金粒門開業期間獲得了布吉萬象匯商場內外的廣告曝光資源。
城市和商場都需要新店帶來的新鮮感,這是品牌全國化第一階段的紅利,但紅利能否延續,依然是個問號。
由於金粒門SKU精簡,有限的核心SKU必須維持足夠高的動銷。
今天顧客會為鮮奶茶、瑞士卷、魔芋絲排長隊,但很難預測半年後,這些商品是否還能保持同樣的吸引力。
一批爆品熱度過去後,品牌是否還能持續找到下一批爆款,這項能力還沒有經過足夠長時間驗證。
今年9月,金粒門引入了首筆公開披露的外部產業投資,KK集團及創始人吳悅寧合計持股金粒門相關品牌主體公司10%。
KK集團本身擁有大規模線下零售營運經驗,這筆投資除了資本層面的意義,未來能否為金粒門的全國化提供零售營運能力,也值得繼續觀察。
金粒門暫時不開放加盟,守住的是對新鮮的控制權。
但隨著擴張,工廠、冷鏈和直營門店要互相配合,它也在承擔更高昂的代價。
真正決定它何時具備開放加盟條件的,不是一時排起的長隊,而是當熱度褪去、人流量穩定後,它的門店能否提供同樣的品質、把損耗控制在合理範圍內、並持續穩定地賺到錢。
從網紅店走向全國連鎖品牌,要複製的不只是標誌性的購物袋,還有那套離開長沙後,依然不變味的經營系統。 (快刀財經)