
報告案例
3.1.3 玻璃基板:下一代封裝基板的確定性方向
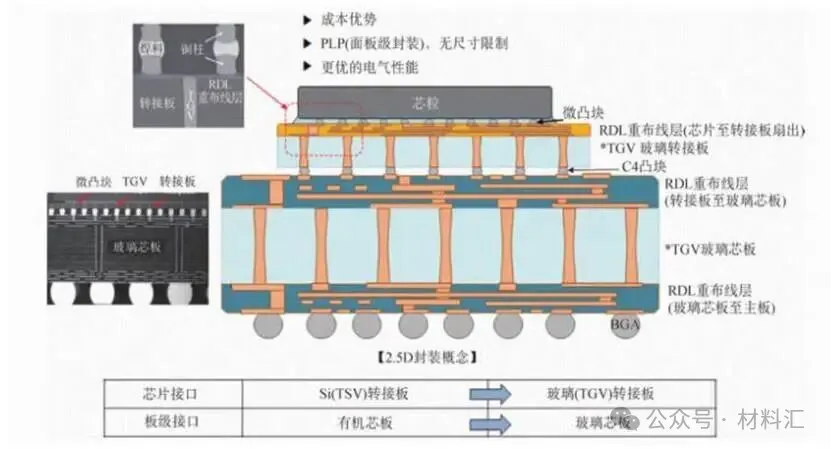
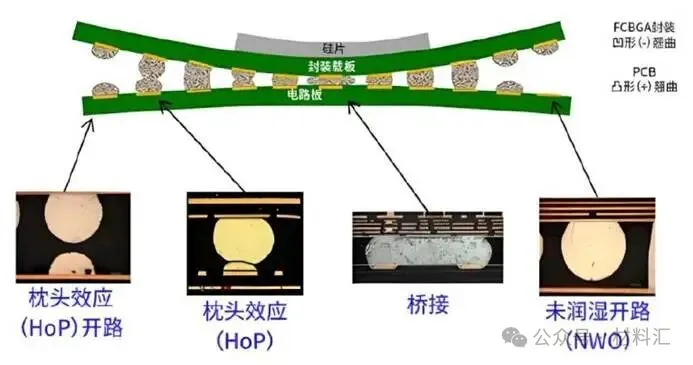
當AI晶片的面積越來越大、引腳數越來越多,ABF載板也開始逼近物理極限。比如大尺寸AI晶片+HBM堆疊的封裝,有機基板的翹曲問題越來越嚴重,線路精度也很難繼續提升。這時候,玻璃基板就成了行業公認的下一代解決方案。
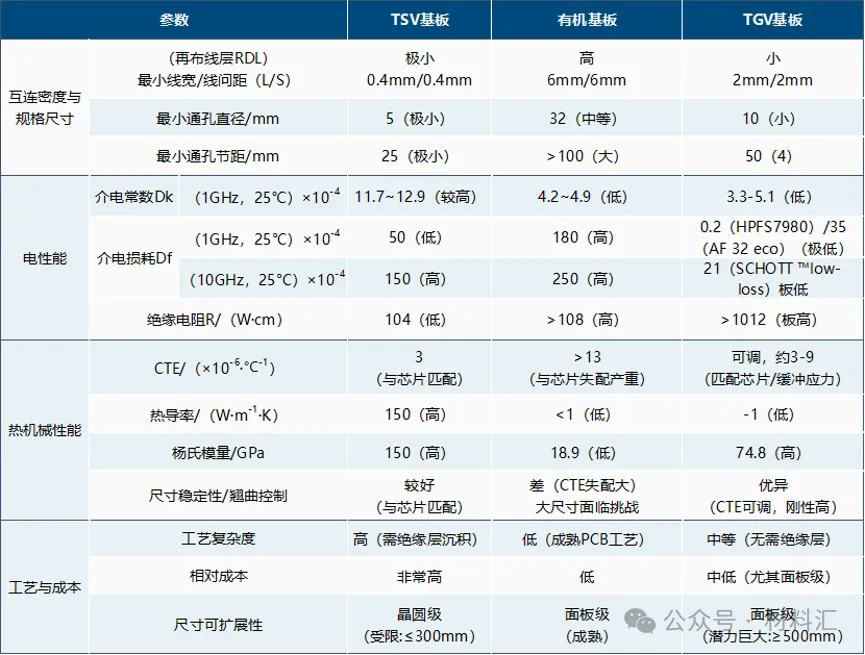
和有機基板、矽中介層比,玻璃基板的優勢是全方位的:
·熱膨脹係數(CTE)可調,能做到和矽晶片高度匹配,大尺寸封裝下翹曲量比有機基板減少50%以上;
·表面平整度極高,能做到2μm以下的線寬線距,互連密度是有機基板的好幾倍;
·介電性能優異,訊號傳輸損耗比有機基板低很多,更適合高速訊號傳輸;
·可以用面板級工藝製造,大尺寸生產的成本優勢明顯,未來規模起來後成本會低於矽中介層。
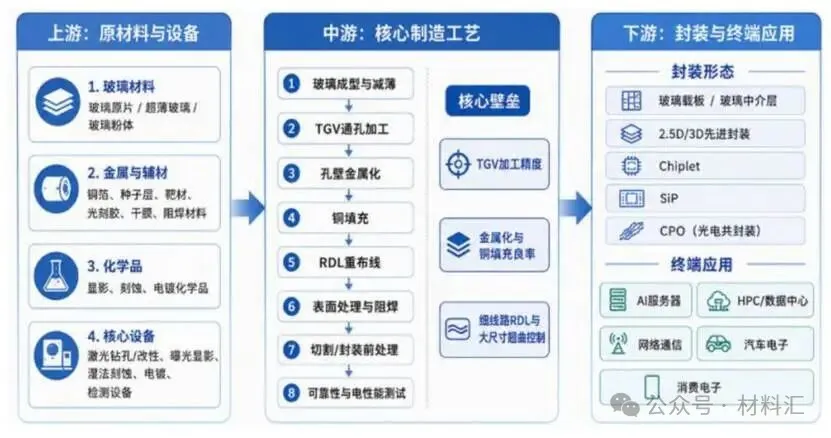
當然,玻璃基板也不是沒有難點,最大的卡點就是TGV(玻璃通孔)技術——也就是在玻璃上打出微米級的通孔,再填上銅,實現垂直互連。這個工藝說起來簡單,做起來難度極大,核心卡在三個環節:
(1)成孔:既要快又要無損傷
玻璃是脆性材料,傳統機械打孔容易崩邊、產生微裂紋,沒法用在高端封裝裡。現在主流的技術路線是雷射誘導深度刻蝕(LIDE):先用雷射在玻璃內部按設計圖形改性,再用化學蝕刻把改性的部分刻蝕掉,形成通孔。
這種方法做出來的通孔,孔壁光滑、無微裂紋、深寬比可以做到幾十比一,是目前最成熟的方案。但裝置成本高,加工速度還有提升空間,是玻璃基板量產的核心瓶頸之一。國內圭華智能、帝爾雷射等企業已經在做TGV雷射裝置,參數在逐步追上海外龍頭。
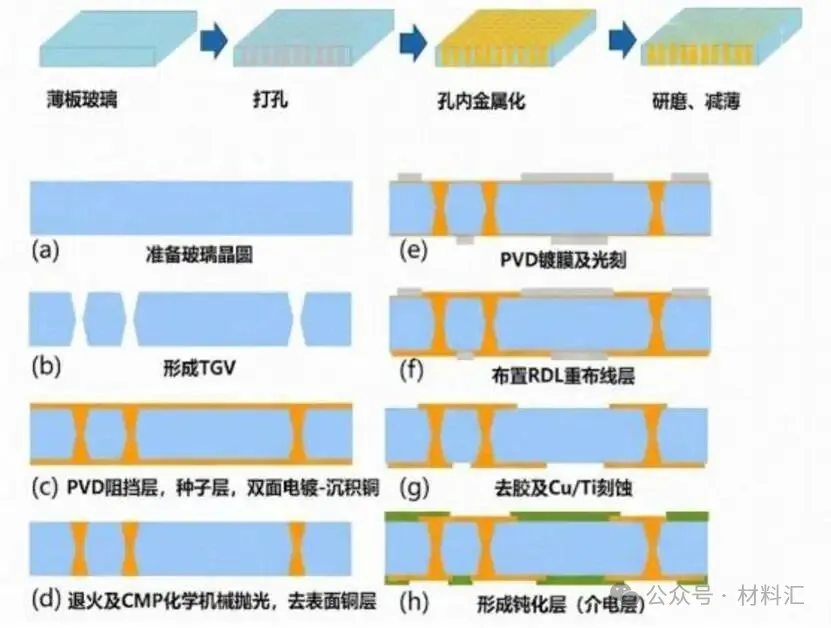
(2)填銅:高深寬比下的無空洞填充
通孔做好之後,要在孔壁做種子層,再用電鍍把銅填滿。幾十微米直徑、幾百微米深的孔,要做到完全無空洞、無縫隙,對電鍍液配方、電鍍工藝參數要求極高。尤其是玻璃和銅的結合力問題,玻璃表面光滑,銅層容易脫落,需要先做特殊的粘結層處理,這也是核心工藝Know-How。
(3)平坦化:玻璃CMP的全新挑戰
填銅之後,表面會有凸起,需要用CMP化學機械拋光做到全域平整。玻璃的CMP和矽片完全不同:玻璃硬度高、脆性大,拋光的時候容易產生表面劃傷、邊緣崩邊;同時平整度要求極高,總厚度變化(TTV)要控制在5μm以內,難度甚至超過矽片CMP。
目前大尺寸玻璃基板的CMP工藝,全球都還在最佳化階段,沒有成熟的標準化方案,這也是玻璃基板量產爬坡慢的重要原因。
產業落地節奏方面,全球頭部企業的時間表高度一致,都指向2026-2030年:
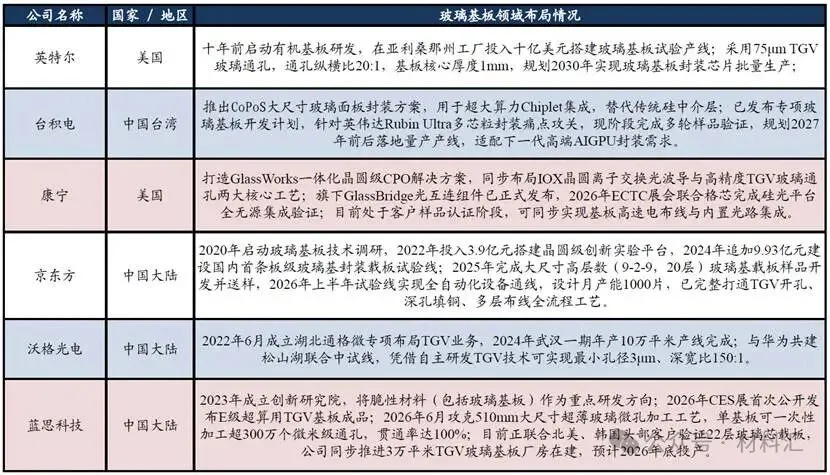
·英特爾已經展示了和EMIB整合的厚芯玻璃基板,計畫2026-2030年間實現商業化量產;
·三星電機把玻璃基板項目從研發部門轉到業務執行團隊,目標2026-2027年量產;
·台積電也在整合TGV和面板級扇出封裝技術,佈局玻璃基板路線。
國內企業也在快速跟進,沃格光電、興森科技、深南電路等都已經做出樣品,和國內封測廠、晶片廠聯合驗證。但整體來看,國內在玻璃材料、TGV裝置、金屬化工藝上都還處於追趕階段,和海外領先水平有1-2代的差距。
我們認為判斷,玻璃基板不會一蹴而就地替代有機基板。未來5年,會是“有機基板為主、玻璃基板逐步滲透”的格局:先在高端AI晶片、HBM堆疊等極致性能場景應用,再逐步向中高端場景擴散。2026-2028年是良率爬坡和客戶驗證的關鍵期,2030年左右有望實現30%以上的高端封裝滲透率。 (材料匯)