
聯準會9月會議紀要顯示,在升息決策上,聯儲決策層展現出偏鷹派的一致立場,雖然他們支援升息的理由存在分歧。多數官員認為9月升息是應對頑固通膨的“保險”手段;少數官員認為這是遏制通膨的必需舉措;整體並未表現出要推動連續多次升息的意願。多數與會者認為,年底前再次上調利率可能是合適的。幾乎所有官員認為通膨仍處高位,勞動力市場接近充分就業。許多官員表示,儘管長期美債殖利率上升,金融狀況仍有利於經濟增長。一些官員認為AI將擴大投資、提高生產力,但也可能助長通膨。
一、紀要核心定性:三年首次升息,但並非緊縮周期起點
2026年9月FOMC會議決定將聯邦基金利率目標區間上調25個基點至3.75%-4.00%,這是聯準會自2023年7月以來首次重啟升息,利率決議投票結果為12:0全票通過,內部高度統一。然而,紀要揭示的核心資訊是:這是一次"保險式升息",而非持續緊縮周期的開啟。
19名與會者一致支援升息,但支援的理由存在根本性分歧。"許多與會者"認為提高利率是出於風險管理考慮,為通膨持續高於2%目標提供保險;另一部分官員則認為更高的政策利率本身就是必要的,目的是防止能源價格等近期衝擊擴散至更廣泛的商品和服務價格;還有少數官員認為升息符合其對中性利率水平上升的判斷。紀要中"幾位與會者"明確表示,9月升息之前的政策利率"不具有限制性或僅具有輕微限制性"——這一判斷極為關鍵,意味著即使升息後,政策利率仍處於接近中性水平附近,進一步緊縮的空間和緊迫性均受到約束。
Nick Timiraos強調的紀要核心內容是:"關於當前會議之後的貨幣政策展望,多數與會者認為,在今年年底前再次上調聯邦基金利率目標區間可能是合適的。"但這與"確定會再升息"之間存在重要區別。
二、決策邏輯的深層分歧:限制性不足 vs. 風險管理
紀要中最具訊號意義的判斷來自對當前政策限制性程度的評估。如果"幾位與會者"認為利率"不具有限制性或僅具有輕微限制性",那麼聯準會可能尚未真正進入需要持續大幅收緊的新階段。
這一判斷需要結合點陣圖來理解。點陣圖顯示大多數官員預計年內還有一次升息,另有4位官員預計年內還有2次升息;中長期利率中樞預期同步大幅上修,2027年利率中樞提升至4.1%(6月為3.6%),2028年降至3.9%(6月為3.4%),高利率維持更久的政策格局進一步夯實。但點陣圖反映的是"可能合適"的路徑,而非承諾。
財信宏觀的分析指出,華許認為本次升息是通膨過高、經濟走強與金融條件限制性不足共同作用的結果,其表態彰顯了捍衛聯準會獨立性的決心。這一框架意味著,如果通膨資料出現改善或經濟動能放緩,聯準會有充分的理由暫停升息,而非機械地遵循點陣圖路徑。
三、市場定價的演變:從"連續升息"到"一會一議"
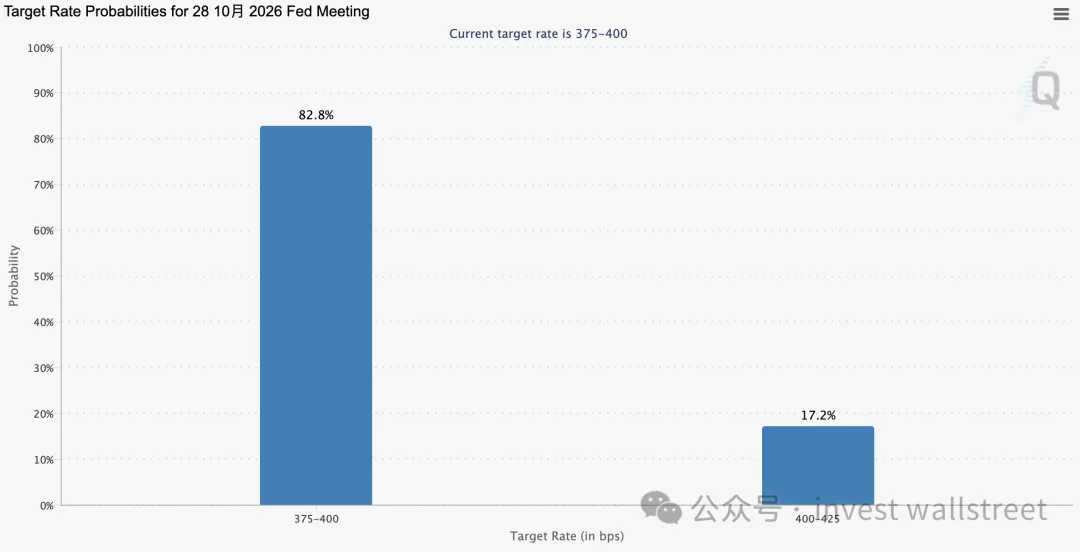
紀要發佈後,市場定價經歷了顯著調整。據CME FedWatch工具,紀要發佈前市場對10月升息的定價機率約為22.1%,維持利率不變的機率為77.9%。這一機率較9月決議發佈後數日的約70%已大幅下降,10月14日公佈的CPI資料成為影響預期的關鍵變數。
兩年期美債殖利率過去一周下降超過12個基點,目前接近4.78%,反映出市場認為聯準會短期內連續收緊政策的必要性正在下降。對12月的定價則更為複雜:維持利率不變的機率為12.8%,累計升息25個基點的機率為68.7%,累計升息50個基點的機率為18.5%。市場對年內至少再升息一次仍有較高定價,但對10月立即行動的預期已大幅降溫。
紐約聯儲主席Williams和聯準會副主席Jefferson近期均表示聯準會有時間評估經濟形勢,不需要急於再次升息,兩人的講話迅速推動市場削減10月升息押注。市場正在從"定價連續升息"轉向"定價一會一議"。
四、通膨風險的結構性變化:AI成為新的通膨來源
紀要中關於通膨風險的討論,揭示了當前通膨環境的幾個結構性特徵。
AI投資被首次列為三大通膨風險之一。 聯準會在6月紀要中首次將AI投資列為通膨的主要風險來源之一。9月紀要進一步深化了這一判斷:一些官員認為AI正在推動投資並提升生產率前景,但也可能通過需求增強、投入成本上升和融資需求增加推高通膨;AI相關行業對熟練勞動力的需求強勁,也可能推動相關崗位工資上漲。紀要稱,AI建設正在推動企業投資,其規模和速度"持續超出預期"。
Yahoo Finance的報導進一步揭示了AI通膨的傳導機制:"幾位與會者"強調更高的政策利率將有助於防止能源市場中斷和AI相關需求帶來的特定行業價格上漲,擴大為更持久的通膨動態。AI建設正在拉動資料中心、裝置等支出,直接推高技術產品與電力等上游投入品價格,且"沒有放緩跡象"。
能源價格衝擊的傳導風險。 官員們指出,近期能源價格上漲、地緣政治風險以及關稅等因素,都可能令通膨持續時間長於預期。8月美國CPI同比持平於3.4%,但環比反彈0.4%,主要受能源價格反彈驅動。中東地緣衝突持續升級,布倫特原油價格一度逼近110美元/桶,大宗商品價格波動風險顯著上行。"許多"官員擔心能源價格維持高位的時間越長,其向更廣泛價格壓力傳導的風險就越大。
通膨預測的上修。 經濟指標預測中,聯準會將2026年PCE同比和核心PCE同比預測中值分別上調至3.7%和3.4%,6月分別為3.6%和3.3%。核心PCE物價指數持續偏強運行,整體通膨的反彈風險仍未消退。
五、美日聯合干預日元:財政部主導的制度安排
紀要中一個容易被忽視但具有重要制度意義的細節是:美國7月底與日本聯手干預匯市、支撐日元,是由美國財政部採取的行動,並未動用聯準會自身資金。紐約聯儲"完全以美國財政部財政代理人的身份"實施干預,使用的是財政部資金,聯準會的系統公開市場帳戶(SOMA)投資組合併未參與此次行動。
7月底的行動是東京和華盛頓近30年來首次聯手干預匯市以支撐日元,此前日元兌美元跌至上世紀80年代以來最低水平。美國財政部長貝森特表示,美國在此次行動中僅動用了"微不足道"的資金,並稱此舉符合美國利益。
這一安排的制度意義在於:聯準會在匯率干預中保持了資產負債表的獨立性,避免了因外匯操作而影響國內貨幣政策立場。紀要披露這一細節,有助於市場釐清聯準會與財政部在匯率政策上的邊界,也暗示未來若再次干預,聯準會大機率仍將維持"代理人"角色。
六、投資分析與策略建議
6.1 利率與債券市場
當前定價的核心矛盾在於"10月是否行動"的博弈。 紀要發佈後,市場對10月維持利率的定價約為78%,對12月升息的定價仍較為充分。考慮到官員近期"無需急於升息"的表態以及就業資料弱於預期,10月FOMC會議維持利率不變的機率較高。
- 短端美債(2年期)已部分反映了升息預期放緩,若12月升息落地,短端仍有上行壓力,但幅度有限。建議關注2-5年期美債的配置價值,當前殖利率水平在升息周期中具備一定的票息吸引力。
- 長端美債(10年期、30年期)面臨的不確定性更高。紀要顯示2年至10年期美債殖利率在相關時期累計上升約35個基點,官員認為實際利率變化是主要原因之一。市場參與者將地緣政治局勢、財政部回購計畫的不確定性以及AI基礎設施建設融資的大量私人債務發行視為推高期限溢價的重要因素。
6.2 權益市場
美股估值繼續承壓,金融和傳統科技類股承壓,但光通訊、記憶體晶片等人工智慧硬體方向相對佔優,具備產業景氣和盈利支撐的科技細分方向仍有韌性。
AI相關科技股是當前市場的核心結構性機會。AI資本開支援續擴張,二季度AI相關分項對美國實際GDP環比拉動升至1.2%,再創歷史新高(前值為0.75%)。但紀要中AI可能推高通膨的討論是一個需要關注的中期風險訊號——如果AI投資熱潮導致投入成本上升並傳導至更廣泛的價格水平,聯準會可能被迫維持更長時間的限制性政策,對高估值科技股形成壓力。
6.3 匯率與大宗商品
美元方面,升息預期降溫對美元形成短期壓制。利率決議聲明落地至華許發佈會期間,美元指數持續走高,重新突破100關口。但若10月按兵不動而12月升息,美元可能在短期內維持相對強勢,中期走勢取決於美國經濟資料的相對強弱。
日元方面,美日聯合干預行動顯示了雙方對日元過度疲軟的容忍度有限。日元兌美元匯率目前報157.95,若再次逼近關鍵閾值,聯合干預的可能性不容忽視,這為美元/日元的上行空間提供了隱含的"天花板"。
黃金方面,在"保險式升息"和通膨風險偏上行的組合下,實際利率的下行空間有限,黃金面臨實際利率與美元走強的階段性壓制,但地緣衝突、財政信用和長期通膨風險仍支撐其中期配置價值。
6.4 核心風險提示
- AI通膨的自我強化風險: AI投資既拉動需求又推高成本,若形成"投資→成本上升→通膨粘性→升息→融資成本上升"的循環,可能對AI相關資產形成雙重壓力。
- 能源價格傳導失控風險: 中東局勢若進一步惡化,油價持續高位運行,可能迫使聯準會在通膨與經濟之間做出更艱難的選擇。
- 政策路徑的預期差風險: 點陣圖暗示年內還有一次升息,但官員近期的鴿派表態與市場定價之間存在張力,任何一方的"意外"都可能引發市場劇烈波動。
- 資料真空風險: 若關鍵經濟資料因政府停擺或其他因素延遲發佈,聯準會可能被迫在資訊不足的情況下決策。
總結: 2026年9月紀要的核心資訊是——聯準會以"保險式升息"時隔三年重啟緊縮,19名官員一致支援但理由分歧顯著。多數官員預計年內至少再升息一次,但"幾位與會者"認為政策利率"不具有限制性或僅具有輕微限制性"的判斷,意味著聯準會並未承諾持續緊縮的路徑。AI投資首次被系統性列為通膨風險來源,其"投資拉動需求、成本推高價格"的雙重效應正在成為聯準會決策的新變數。投資者應關注的核心變數是:通膨是否在AI投資熱潮和能源價格衝擊下展現出超預期的粘性,以及10月CPI資料能否為聯準會提供足夠的"等待"空間。在當前環境下,中短久期美債的票息價值相對清晰,權益市場需聚焦AI硬體等具有盈利支撐的細分方向,匯率市場的政策干預邊界值得密切關注。(invest wallstreet)