
過去兩年,很多人相信一件事:AI提高生產率,最終會讓商品更便宜、企業更賺錢。
但10月7日,聯準會公佈的9月議息會議紀要,給這個故事補上了另一半:
AI還沒把效率紅利普遍送到消費者手裡,建設AI的帳單,已經開始影響通膨和利率。
這不是洞主在給AI潑冷水,而是聯準會官員正在認真討論的經濟現象。
會議紀要明確提到,能源價格上漲和AI相關投資激增,都在帶來通膨壓力;一些官員還注意到,AI建設對核心商品價格的影響增強,而此前加征關稅的影響正在減弱。
一個很反常識的問題就來了:
技術越先進,為什麼普通人借錢反而可能越貴?
第一筆帳:AI首先是一個巨大的“採購訂單”
在應用裡,AI是一段對話、一份報告、一個自動完成的任務。
但在物理世界,AI首先是一座座資料中心:晶片、伺服器、變壓器、電網接入、冷卻裝置、建築工程、網路裝置,以及大量需要提前支付的資本開支。
這些東西不會因為模型聰明,就自動變得便宜。
恰恰相反,當科技巨頭同時搶購裝置、能源和施工資源,需求短期跑在供給前面,部分商品和服務的價格就可能上升。
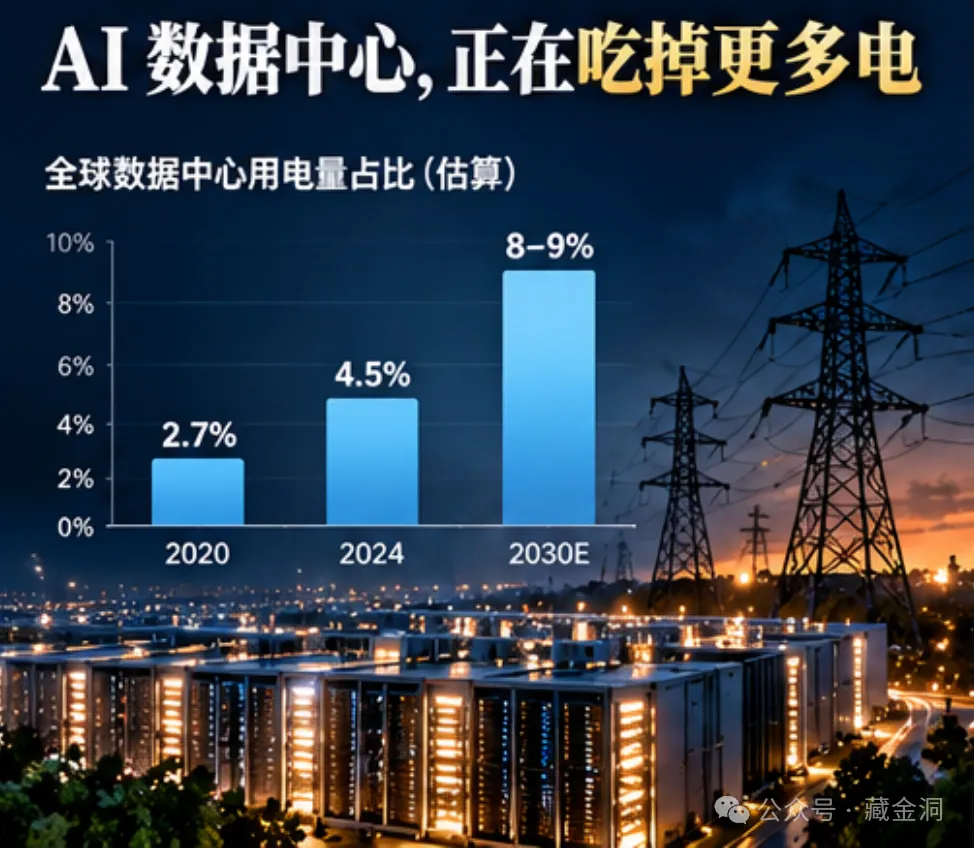
聯準會會議紀要中的邏輯很清楚:AI投資在拉動商業投資與經濟增長的同時,也可能在中期造成總需求超過總供給,從而推高價格。
所以第一層反常識是:
AI長期可能降低成本,短期卻可能先抬高成本。
第二筆帳:算力競賽正在進入債券市場
過去談AI,我們更習慣看科技公司的股價和估值。
現在還得看另一張表:誰在借錢建算力,借多少,借多久,成本是多少。
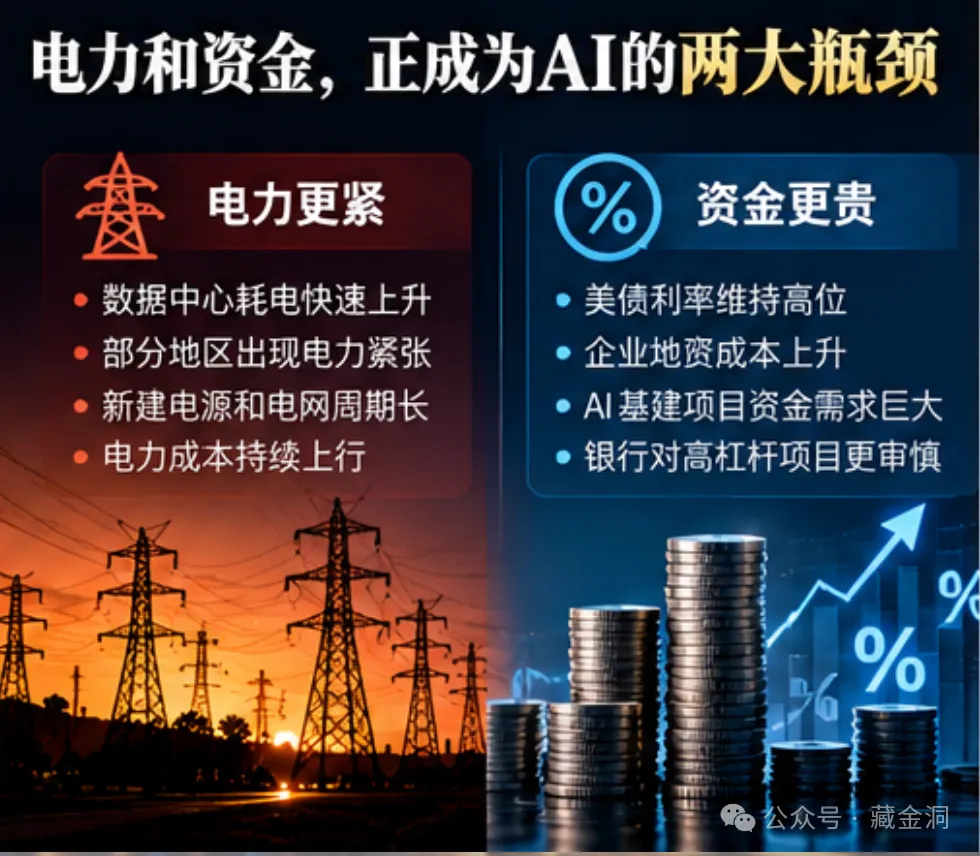
聯準會紀要提到,AI基礎設施的大規模私人債務發行,被市場人士視為推動期限溢價和美國國債殖利率上行的因素之一。
會議討論期間,美國2年至10年期國債名義殖利率大約上升35個基點;這裡說的是那段會議觀察期的變化,不是10月7日當天的漲幅。
這件事的第二層傳導是:當大型AI項目持續爭奪長期資本,投資者會重新要求更高回報。
高信用的大公司可能仍然融得到錢,但普通企業、房地產項目和中小企業,並不一定能享受同樣的條件。
資金並沒有平均變貴,真正發生的是資本越來越按信用和現金流分層報價。
注意,不能把長期利率上漲全部歸咎於AI。
油價、通膨預期、政府發債、經濟增長和貨幣政策預期都在同時起作用。
AI是新增壓力之一,不是唯一原因。
第三筆帳:聯準會為什麼不敢輕易降息?
9月會議上,聯準會把聯邦基金利率目標區間上調25個基點,至3.75%—4.00%。
10月7日公佈的紀要顯示,多數與會者當時認為,年內可能還需要再加一次息,但後續決定取決於新資料,並非已經承諾升息。
更值得注意的是,聯準會工作人員當時預計,通膨回到2%目標可能要到2029年。
這個數字是會議時點的預測,不是保證會發生的結果。
過去我們常說,AI會提高生產率,因此長期有利於抑制通膨。
這仍然有道理。
問題在於時間差。
建設資料中心的錢今天就要花,晶片今天就要買,電今天就要用;而企業把AI變成更低的單位成本、更高的全社會生產率,可能需要幾年。
資本開支的通膨效應先到,生產率的降本紅利後到。
這才是聯準會真正頭疼的地方。
對中國企業和普通家庭,影響怎麼傳回來?
不要把美國的貨幣政策直接等同於中國的貸款利率。
中國利率由本國貨幣政策、信貸供需和銀行定價等多重因素決定。
但全球資金價格之間並非完全隔離。
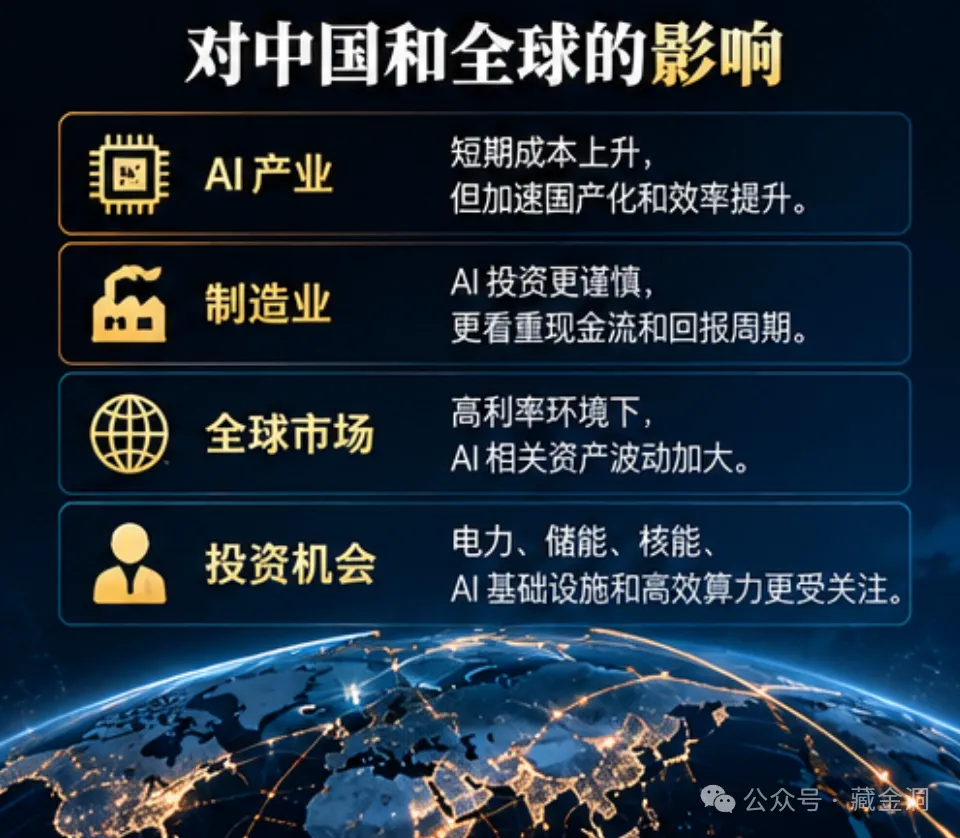
美元利率和美國長期國債殖利率變化,會通過全球債券估值、匯率預期、跨境融資成本和風險偏好,影響其他市場。
對企業家而言,要重新算三個問題:
- 未來三年資本開支要不要一次投滿?
- 融資期限能否覆蓋項目回款周期?
- 如果借款成本上升一個百分點,項目現金流還能不能撐住?
對投資者而言,不要只看AI訂單增長,也要看這些訂單背後的融資結構。
收入增長快,但債務和利息增長更快,未必是好生意。
對家庭而言,真正需要關注的不是“AI概念股明天漲不漲”,而是高利率持續多久,以及它如何影響就業、工資、房貸和資產估值。
這條鏈條可以寫得很直白:
AI建設需求上升 → 裝置和能源需求增加 → 部分價格壓力上升 → 通膨回落更慢的風險增加 → 利率維持高位的可能性上升 → 企業和家庭的融資決策被重算。
結論邊界:別把AI寫成通膨的替罪羊
這裡必須講清楚三件事。
第一,聯準會紀要討論的是AI建設帶來的部分通膨壓力,並沒有得出“美國通膨主要由AI造成”的結論。
第二,AI帶來的長期生產率提升仍有可能壓低成本,只是規模和兌現時間不確定。
第三,會議紀要記錄的是9月15—16日的討論,10月7日才公開;它不是10月的新利率決定,也不代表未來一定連續升息。
我們真正能夠確認的是:
AI已經從科技行業的資本開支,進入中央銀行對通膨、債券供給和貨幣政策的討論。
洞主江湖說
過去我們只問:AI能替我們省多少錢?
現在還得多問一句:
在它真正幫全社會省錢之前,誰先為這場算力競賽付錢?
晶片公司拿訂單,電力公司拿需求,資料中心拿資本;但普通企業要面對更高的資本回報門檻,家庭也可能更久等不到便宜的貸款。
洞主的判斷是:
未來評價AI熱潮,不能只看模型多聰明、收入漲多快,還要看它創造的生產率,究竟能不能跑贏它消耗的資本和能源。
AI可能是下一輪生產率革命,但革命的帳單,從來不會等到紅利到帳以後才寄來。 (藏金洞)