
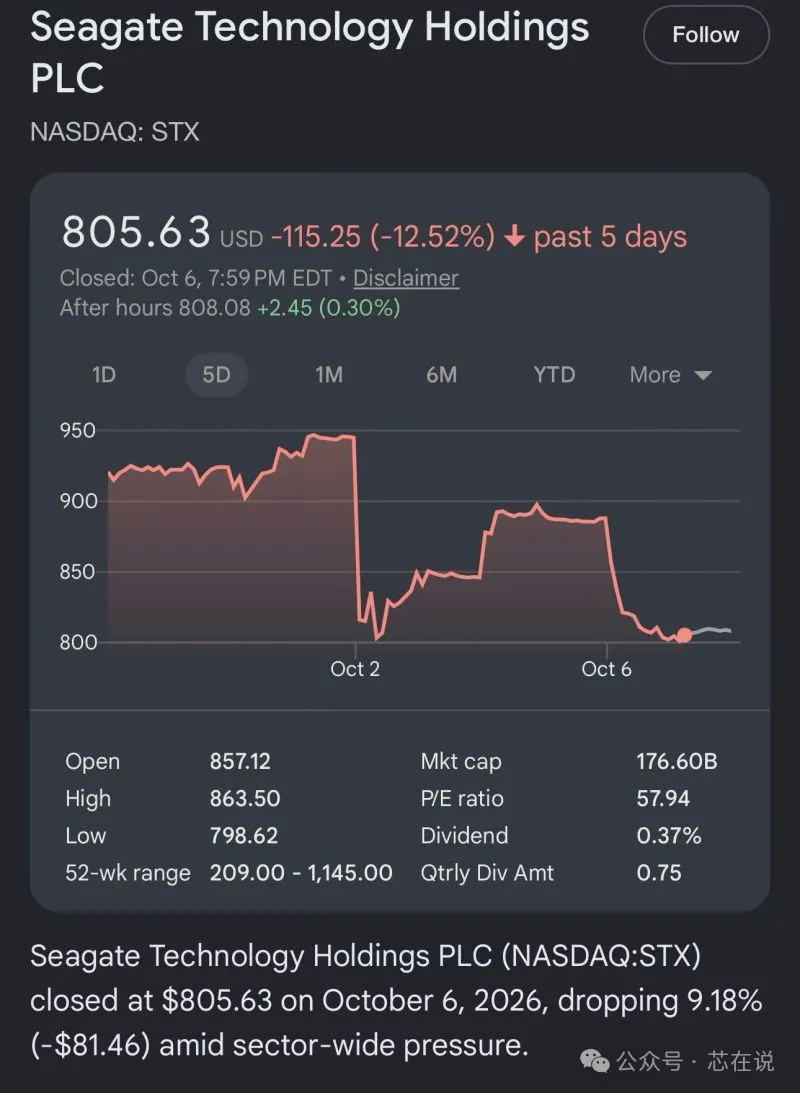
希捷(STX)10 月 6 日收於 805.63 美元,單日跌 9.18%,五個交易日累計跌 12.52%,距 52 周高點 1145 美元已回撤近 30%。導火線是日經報導的東芝 60 億日元(約 3.8 億美元)菲律賓 HDD 工廠擴產。現在重要,是因為這是 AI 記憶體敘事第一次被一條「供給端新聞」直接打穿,而且打得很重。
聚焦 🔍
按 805.63 美元和 1.766 千億美元市值反推,希捷總股本約 2.19 億股,單日 81.46 美元的跌幅約等於 179 億美元市值消失。對應的是 3.8 億美元的資本開支,市場用 47 倍的體量給這條新聞定價。市值只佔希捷 0.2% 的投入,值得被 47 倍反應嗎?
先說一個我自己的壞習慣
我大學學電腦,看到這種事第一反應是 debug:把輸入拆開,一個變數一個變數查。這次我拿到一篇流傳很廣的「超跌論」長帖,四個論點寫得很順,順到我想挑刺。挑完發現,它有兩個地方對,兩個地方站不穩,還有一個地方數字自己咬自己。
對的部分:時間差是真的
東芝新產能要到 FY2027/2028 才有商業規模,這個時間表和 HDD 行業的節奏吻合。HDD 不是 DRAM,沒有一條產線半年爬坡的玩法,磁頭、盤片、裝配良率每一環都慢。
希捷和西部資料的近線產能被超大規模雲廠商的長期協議鎖住,也是行業共識。財報電話會上兩家反覆強調的就是這個,協議期限從 2027 年延伸到更遠,具體到 2028 到 2031 年的說法,原帖沒給出處,我沒法替它背書。
洞察 💡
記憶體漲價不是缺貨,是帳期遊戲。真正的籌碼不在現貨價格,在誰先把客戶的 2028 年簽死。LTA 的價值是把周期波動換成合同現金流,這也是希捷市盈率能撐在 57.94 倍的原因。
站不穩的部分:「12 到 18 個月驗證」被用錯了
原帖說東芝的新產出要經過 12 到 18 個月資質認證才能進入叢集。這個周期對新架構成立,比如 HAMR 這類新記錄技術。但東芝在雲廠商那裡本來就有出貨的成熟型號,擴產的是同款成品,不是新驅動。把「新技術認證周期」套到「老型號擴產」上,等於把門檻寫高了。
這裡我沒有定論,只有疑問:東芝這次擴的是傳統 CMR 還是更高容量的新平台?日經原文我沒有拿到全文,評論區懂行的可以直接糾正我。
數字自己咬自己的部分
原帖稱東芝產出翻倍,全球 EB 份額從約 11% 升到約 17%,前提是希捷和西數維持每年約 25% 的 EB 增長。我們來驗算。
三年復合 25% 是 1.95 倍。東芝如果也翻倍,份額基本不變,大約還是 11%。要得到 17%,要求行業總 EB 只增長約 1.3 倍。兩個假設同時成立,說明有一個是錯的。
還有更深一層。產出翻倍說的是驅動數量,份額算的是 EB,兩者之間隔著單盤容量。東芝容量路線比兩家龍頭慢,所以「驅動翻倍」換算成 EB 會打折。原帖的方向可能對,但這個推導撐不起「增量可以忽略」的結論。
這一段我故意沒替它補全,因為技術文章最好的傳播方式就是留一處能讓專家忍不住來糾正的地方。你們來。
跳出框架:從詞元成本倒推 HDD 的真實需求
大家習慣用「AI 資料爆炸 → 記憶體需求大增」解釋 HDD,這個故事太平。換一條路:從詞元成本倒推。
推理成本每年大幅下降,意味著每個企業呼叫的詞元量會以更快的速度上升。詞元不會停在 HBM 和 DRAM 裡,要被快取、被日誌化、被審計、被拿去微調,最終大部分會沉到最便宜的一層。HBM 吞噬的是資本開支,HDD 吞噬的是時間。
如果這個邏輯成立,HDD 的需求曲線不跟訓練周期走,而跟推理滲透率走,滯後但更持久。這意味著短期的情緒殺跌和長期的供需缺口,可以同時是真的。我瞎猜的,歡迎打臉。
警示 ⚠️
原帖寫希捷年自由現金流超過 30 億美元,這個數我沒核實,建議讀者自己對一遍最近四個季度的財報。1.766 千億美元的市值除以 30 億,是接近 59 倍的 FCF 倍數,已經不是「被錯殺的便宜貨」,是「定價包含了完美執行」。
衝突在那
市場不是不懂 LTA,是在問另一個問題:合同能鎖量,能不能鎖價? 如果 2027 年之後供給確實多出來,續約談判桌上的話語權先變,利潤率最先反應。原帖把「當前毛利」當成了「未來毛利」。
評論區還有一個訊號。有人提到「東芝可能收購某磁頭製造企業」,這和日經的擴產報導不是同一條線。兩件事被混在一起傳,真假我沒法確認,誰放出的風聲、對誰有利,同樣是個問號。
關鍵 📌
這輪下跌裡混了三種東西:擴產的基本面、情緒踩踏、以及高估值回吐。把它們當成一件事,才會得出「全是錯殺」或「全是見頂」的結論。
判斷矩陣:你可以直接拿去用
機會 ✅
對從業者來說,真正的資訊不在股價,在東芝披露的下一份產能細節和希捷財報電話會裡關於定價的措辭。誰先讀懂這兩處,誰就先拿到答案。
說句實話,我老家洛陽有句老話,大意是「牛過的人,說話反而小聲」。看這輪 HDD 的敘事,我總覺得喊得最響的那幾位,都在替自己的倉位說話。以上只是我的市場觀察,不構成投資建議。
那天夜裡我在深圳南山的出租屋裡,盯著一台壓測到凌晨的記憶體節點,磁碟燈一閃一閃的,突然想,這玩意兒可能比我們這些寫文章的活得都久。 (芯在說)