
馬斯克最近又準備幹一件大事,借400億美元,買輝達的AI晶片。
根據最新報導,SpaceX正在與銀行和資產管理公司商談融資,計畫通過約100億美元銀行貸款和300億美元公司債券,為新一輪AI算力擴張籌集資金。
而且如此大手筆借錢買晶片的,不止SpaceX一家。
博通也在尋求約500億美元融資,甲骨文同樣在與華爾街商談新的AI硬體融資方案。
摩根士丹利預計,到2028年,AI基礎設施累計可能需要高達1.5兆美元的外部融資。
更有意思的是,這些科技公司借錢的規模越來越大,已經開始和美國政府一起爭奪全球債券市場上的長期資金。
這件事其實和王煜全過去一年關於科技泡沫的研究非常契合。
王煜全此前就在特訓營裡和大家討論過:新一輪技術革命如何催生金融狂熱,以及資本過度投入後可能發生的產業調整。
如今,這輪AI巨頭的貸款融資潮正在成為新的訊號。
AI軍備競賽,開始越來越依賴借錢擴張
AI熱潮剛開始時,最有能力投入的是微軟、Google、Meta和亞馬遜這樣的科技巨頭。
它們原本就有龐大的經營現金流,每年賺幾百億美元,再拿其中一部分購買GPU、建設資料中心。即使AI短期賺不到錢,企業也有足夠強的主營業務支撐投入。
但今天的算力建設規模已經完全不同了。
一座大型AI園區動輒數十億甚至數百億美元,還需要配套電網、冷卻、網路和記憶體設施。更麻煩的是,基礎設施可能需要使用十幾年,裡面的GPU卻每隔一兩年就要迎來新一代產品。
所以科技巨頭開始借助華爾街,用別人的資金加速建設自己的AI基礎設施。
這件事前哨其實已經追蹤過一段時間。
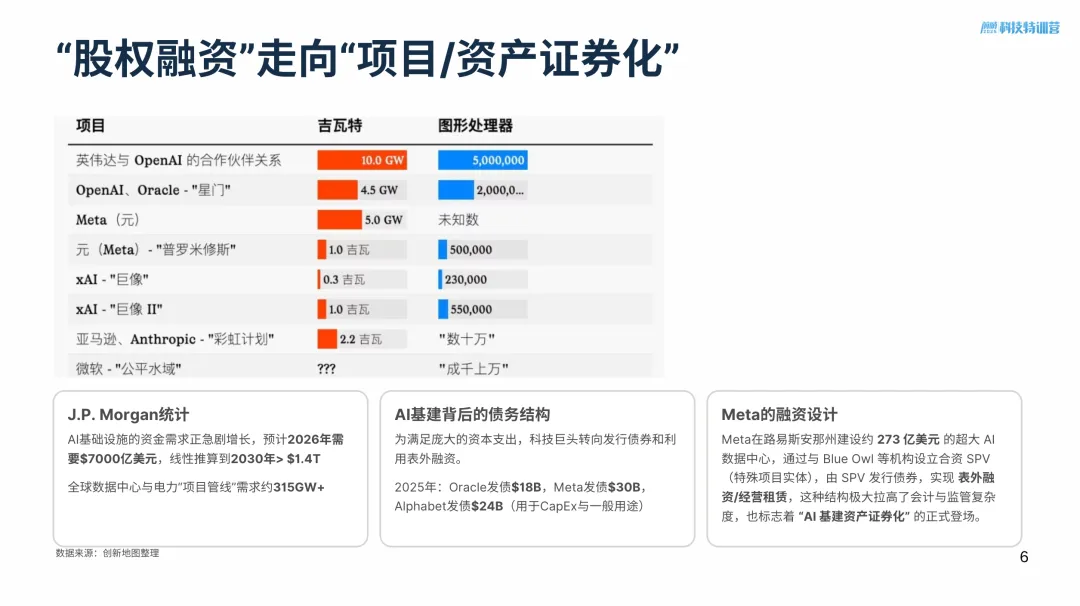
此前Meta建設路易斯安那州的Hyperion資料中心時,就和資產管理公司Blue Owl合作,把項目裝進一個合資企業。
Blue Owl管理的基金持有80%股權,Meta只持有20%,同時通過債券市場籌集數百億美元建設資金。Meta再通過長期使用和租賃安排獲得算力。
這套模式的巧妙之處在於,科技公司可以不用一次性拿出全部建設資金,金融機構也能夠參與分享未來的基礎設施收入。
一份未來十幾年持續使用算力的承諾,就這樣被轉化成了今天可以融資的資產。
看到這裡,必須介紹下王煜全經常提到的經濟學家卡羅塔·佩蕾絲(Carlota Perez)。
卡羅塔研究了鐵路、電力、汽車和網際網路等重大技術革命,發現技術擴散往往伴隨著金融資本與生產資本之間的關係變化,她將研究發現在《技術革命與金融資本》裡總結成一條規律:
技術革命初期,金融資本會率先湧入,提前修建大量基礎設施,推動新技術快速普及;但當資本投入的速度超過真實需求增長,金融狂熱就可能形成泡沫。
19世紀鐵路泡沫和2000年前後的網際網路泡沫都是典型案例。泡沫破裂以後,大量投資者遭受損失,但此前建成的鐵路、通訊網路並不會消失,反而會成為下一階段產業普及的重要基礎。
這就產生了技術革命裡一個非常值得記住的現象:技術革命可能取得巨大成功,但參與建設這場革命的投資者,未必都能賺到錢。
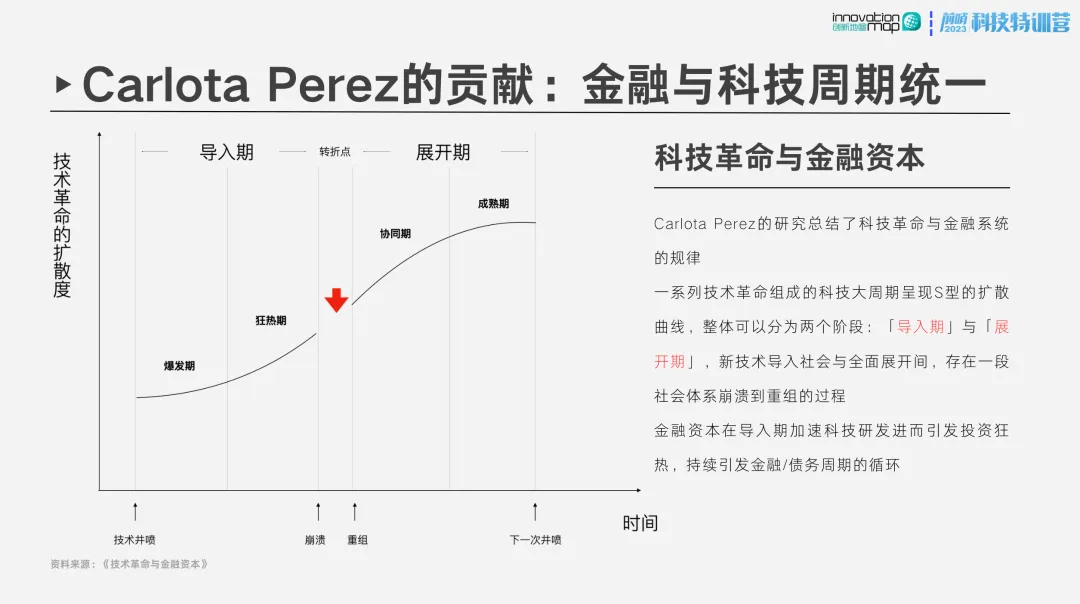
今天AI基礎設施正在經歷的資本擴張,已經開始呈現類似的特徵。
當然,這套歷史框架並不能告訴我們泡沫何時破裂,但它提醒我們,接下來需要同時關注技術進步和金融資本的行為。
為什麼AI公司開始和美國政府搶錢?
回到SpaceX融資400億美元這事。
政府發行國債、科技公司發行債券,看起來是兩種不同的生意,但最終都要面對同一批全球資金:養老金、保險機構、債券基金、銀行和大型資產管理公司。
這些機構需要決定,未來十年、二十年的錢究竟投向那裡。
美國國債信用風險較低,而AI企業為了吸引投資者,通常需要給出更高的殖利率。隨著科技公司集中發行巨額債券,它們開始成為全球長期資本配置中無法忽略的競爭者。
華爾街現在甚至開始研究,能不能像融資租賃飛機一樣,拿GPU抵押融資。
輝達希望金融機構相信,高端GPU可以持續產生多年的經濟價值;但不少銀行和債券投資者仍按三到四年的折舊周期評估這類資產,擔心晶片更新太快,幾年後抵押品價值大幅下降。
這就產生了一個特別有意思的現象:同樣買輝達GPU,有人能借到便宜的錢,有人卻要支付昂貴的利息。
區別就在於你能不能讓人相信,今天借的錢未來能創造更多的錢,這種信任即是放大產業趨勢的槓桿,也會是信任崩潰時加速衰退的動力。
過去三年,AI基礎設施的瓶頸從GPU逐漸轉移到先進封裝、記憶體、電力和資料中心。如今,資本成本與信用條件正在成為下一批值得重點追蹤的變數。 (創新地圖)