
日本連續升息的惡果,終於開始體現。
日元的命是吊住了,大批企業卻因此死亡。
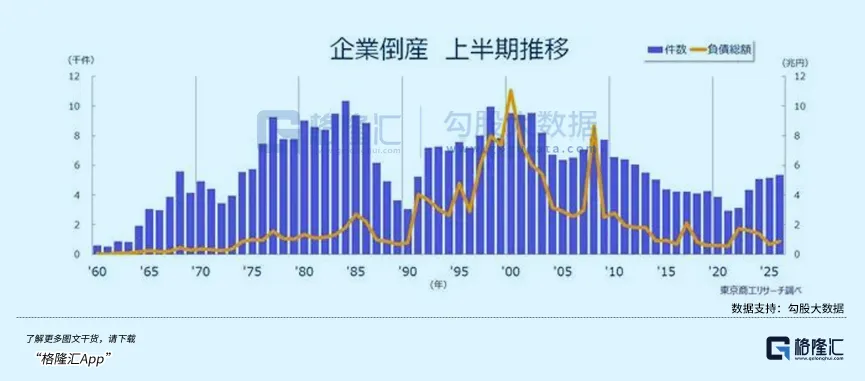
東京商工調查公司10月8日公佈,2026財年上半年,即4-9月,日本負債1000萬日元以上的企業破產5373起,同比增長3.8%,創13年新高。
相關負債總額8561.69億日元,同比增長23.5%。
其中,負債不足1億日元的企業佔77%,員工不足10人的企業佔90.6%。
即便是以“工匠精神”享譽世界的百年企業,也未能倖免。
1-8月,日本有112家擁有百年以上歷史的企業進入法律破產程序。
……
動盪開始了。
01
三重壓力
引發倒閉潮的因素,主要體現在三個方面。
首先,當然是升息帶來的後果。
企業接到訂單,通常得先買材料、付工資、組織生產,交貨以後再等客戶付款。
從錢付出去,到錢收回來,中間這段時間,需要有人墊資。
自有資金不夠,就得向銀行借。
所以,資金本身就是一種生產成本。
利率上漲,相當於企業用同樣的錢、做同樣的生意,要多交一筆“資金租金”。
更關鍵的是,企業的借款金額本身也在上漲。
因為原材料漲價了。同樣一批貨,需要墊付更多採購款。
日本薪資也在漲。同樣的生產周期,需要準備更多工資款。
這些支出先於銷售回款,缺口只能繼續靠營運資金貸款填補。
如果經營走弱,庫存賣得更慢、客戶付款更遲,企業就會同時面對貸款利率上升和資金佔用時間延長。
原本預計靠銷售回款歸還的借款,只能繼續滾動。
然後,銀行就會重新評估風險。企業利潤下降、償債指標惡化,新貸款報價中的信用利差就可能擴大。
這其實是一個所有人都明白的現實:越需要借錢周轉的時候,越難借到錢。
東京商工調查統計,2026財年上半年,因物價上漲而破產的企業達到436家,同比增長17.8%。
其中,資本金不足1000萬日元的企業佔63.9%。
最先撐不住的,集中在資金儲備薄、議價能力弱的小企業。
因為一個指標:成本轉嫁率。
帝國資料銀行今年7月的調查獲得10518家企業有效回答,測得整體價格轉嫁率只有39.9%,餐飲業更低,只有28.7%。
能夠把新增成本全部轉嫁出去的企業,更是只有3.4%。
其次,勞動力嚴重短缺。
這是老生常談的問題了。
日本總務省9月公佈的資料,65歲及以上人口占總人口的29.6%,創歷史最高。
帝國資料銀行今年7月調查中,51.3%的受訪企業表示正式員工不足。
對企業而言,招不到人還只是一方面。
更重要的是必須加錢才能留住人,進一步壓低利潤。
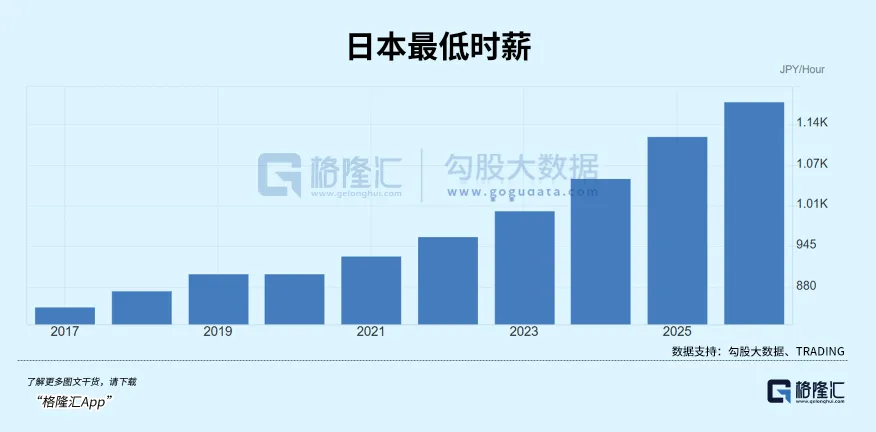
今年10月起,日本各地最低工資陸續調整,全國加權平均時薪將達到1177日元,比上一年提高56日元,按此計算漲幅約5%。
企業要消化這筆支出,只能靠提高人均產出、改善產品結構,或者提高售價。
但能實現這個企業,無疑是少數中的少數。
據東京商工調查,今年4-9月,日本因人手不足而破產的企業達到240家,同比增長17.0%,創調查以來同期最高。
最突出的變化,是其中因人工成本上漲而破產的企業高達130家,同比增長75.6%,已經超過缺工相關破產的一半。
第三,也是最容易忽視的一點:日本原本就存在的大量“殭屍企業”,失去了利率緩衝。
所謂殭屍企業,按照國際清算銀行的定義,是指成立10年以上,且連續三年“利息保障倍數”小於1(也就是企業賺的營業利潤,連還銀行利息都不夠)的企業。
根據帝國資料銀行上半年的統計,日本目前的“殭屍企業”數量高達25.1萬家,佔全日本企業總數的17.1%。
它們之所以能活下來,全靠過去十幾年接近零的超低利率,以及口罩期間政府發放的“零零貸款”(零利息、零擔保)。
統計方曾做過一個壓力測試。
如果企業借款利率上升0.25%,平均每家殭屍企業每年的利息負擔將增加約64萬日元。
這聽起來不多,但對於利潤本就是負數的企業來說,就是壓死駱駝的最後一根稻草。
收入要支付日常經營,貸款卻堆得很高,資本緩衝還很薄。
利息增加上後,能夠用於償還本金和更新裝置的錢就更少了。
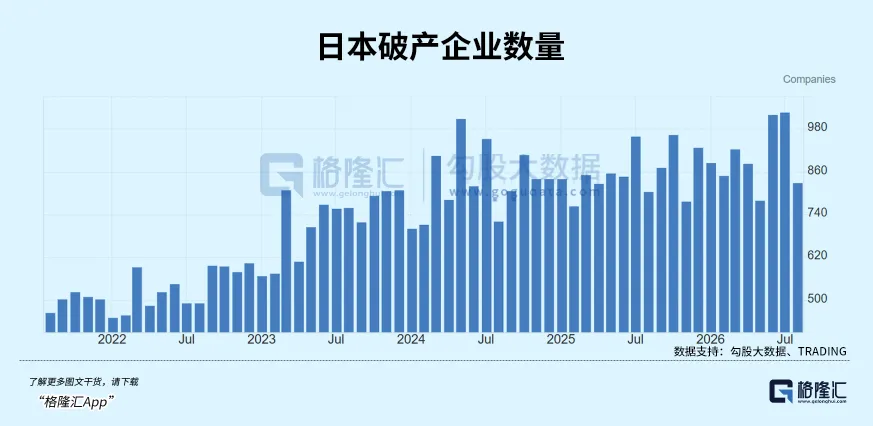
看下圖,由於近兩年利率的上升,日本破產企業的數量出現了很明顯的大幅上漲。
其中,相當一部分數字,都是由“殭屍企業”貢獻的。
顯然,如果繼續升息,這波史無前例的集中破產潮將愈演愈烈,進而導致銀行壞帳爆發。
這種後果,是任何一屆內閣都無法承受的政治災難。
壓力很明顯,聽起來也很可怕。
但升息的步伐,並不會因此就停止。
02
仍有餘地
先看企業這邊,反對升息的聲音相當明確。
東京商工調查今年2月對5170家企業開展調查,59.6%的受訪企業希望政策利率在未來一年維持不變,另有23.6%希望降息。
當時政策利率還是0.75%,如今已經升至1.25%。
壓力會通過經營活動傳出去。
利息增加,企業減少裝置投資;倒閉增多,銀行就會重新檢查貸款風險。
如果這些變化足夠廣泛,最終會壓低消費、投資和通膨,也就會削弱繼續升息的必要性。
但日本央行並不能因此就束手束腳。
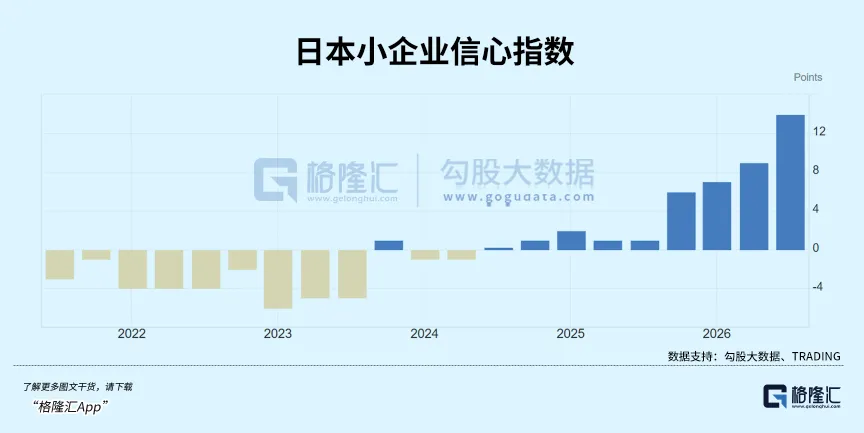
首先,倒閉潮確實存在,但整個企業部門還沒有出現普遍的融資困難。
10月1日公佈的調查資料,中小企業的資金周轉判斷指數為正8,銀行貸款態度判斷指數為正12,均與6月持平。
說明寬裕、寬鬆的企業仍然佔大多數。
更麻煩的是,停止升息也有成本。
日本8月剔除生鮮食品的核心CPI同比上漲1.7%,剔除生鮮食品和能源後上漲1.9%。
消費端的漲幅接近央行目標,但上游成本和未來價格預期仍然偏高。
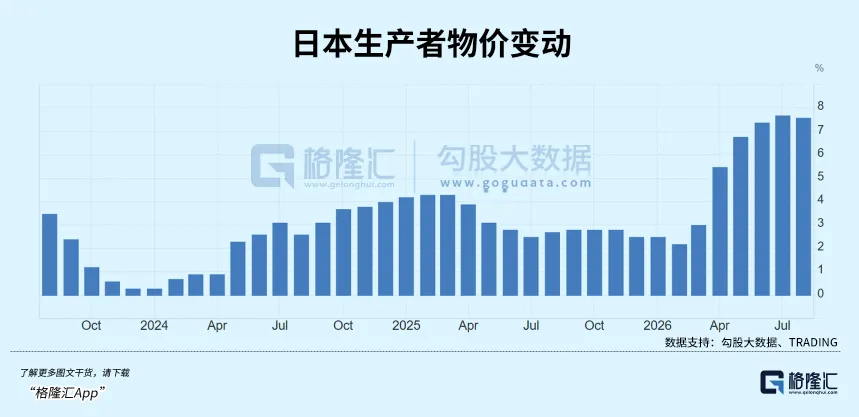
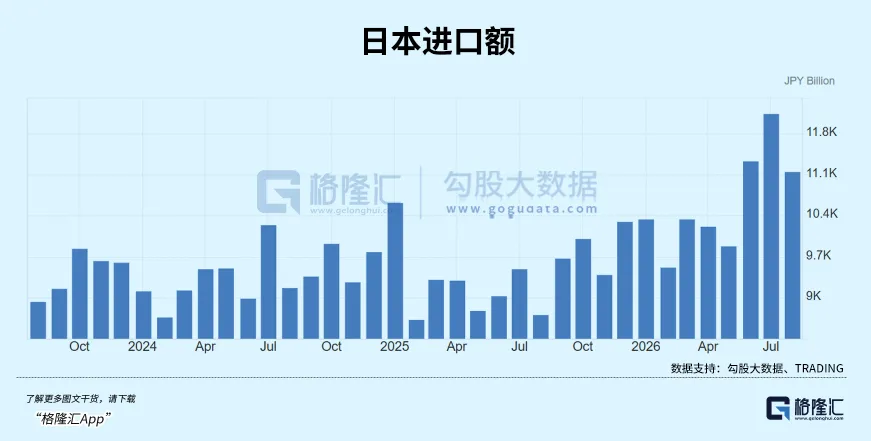
日本央行公佈的8月資料中,國內企業物價指數同比上漲7.6%,日元計價的進口物價指數同比上漲24.8%。
儘管兩項指數當月環比分別下降0.2%和3.0%,企業採購價格仍明顯高於一年前。
上游漲價最終要有人承擔。
企業吸收,利潤繼續縮水;企業轉嫁,消費者繼續多掏錢。
如果過早結束升息,日元重新承壓,進口能源和原材料的日元成本就更難降下來。
為了給企業少收一點利息,結果讓它們多付進貨款,救助效果很可能打折。
與此同時,企業自己對未來物價的判斷,也沒有回到低通膨狀態。
9月調查資料,日本企業對一年後、三年後一般物價的平均同比漲幅預期均為2.6%,五年後為2.5%。
用一年期預期作為粗略參照,1.25%的政策利率減去2.6%,得到的實際政策利率約為-1.35%。
所以,日本央行擔心的是,如果工資、售價和通膨預期繼續相互推動,等漲價變得更頑固,再處理就需要更大的升息幅度。
9月會議的意見摘要已經說得很明確:在物價朝目標發展、金融條件仍然寬鬆的情況下,應繼續調整利率;如果物價出現向上偏離的跡象,還可能需要加快步伐。
因此,只要輸入成本、通膨預期和整體融資狀況沒有明顯轉向,日本央行就很難因為倒閉數量增加而宣佈升息結束。
接下來,繼續升息仍是極大機率事件。
只不過,如此一來,日本民間的企業倒閉潮,將惡化到什麼程度?
03
可預見的未來
有一個相當具體的壓力測試。
東京商工調查8月公佈研究,選取321953家有息負債中小企業的2025年財務資料,在其他財務項目不變的情況下,同時提高估算的付息利率和收息利率,觀察利潤變化。
結果是,相對這一財務基準,利率提高0.5%,虧損企業佔比從27.7%升至29.4%;提高1%,虧損企業佔比升至31.0%。
按公佈的比例粗算,對應樣本中的虧損企業淨增加約5500家和1.06萬家。
隨著利潤被吃掉,現金儲備被消耗,到期債務越來越難接續,最後某一筆付款過不去。
尤其是前面提到的殭屍企業裡,帝國資料銀行估算,同時存在經常虧損、過度負債和資不抵債三項問題的,約有3.6萬家,佔殭屍企業的17.2%。
這批企業已經缺乏利潤和資本緩衝,繼續增加利息支出,會進一步壓縮其周轉空間。
一邊是微利企業被推入虧損,一邊是原本困難的企業現金消耗加快。
兩者疊加,自然會推動倒閉潮繼續擴大。
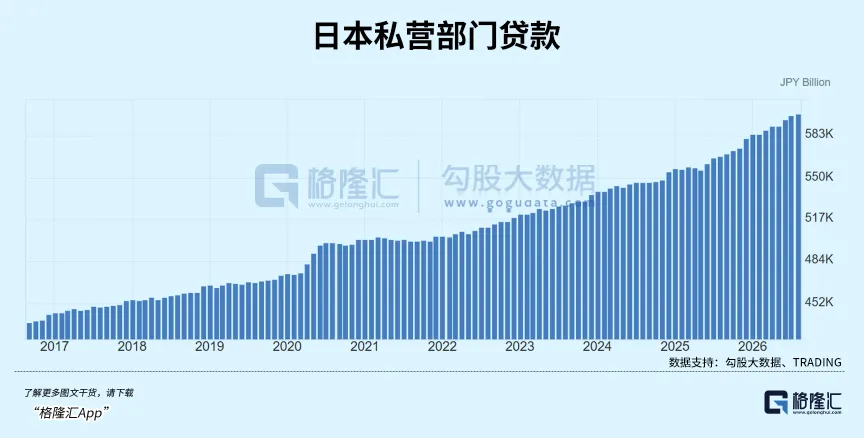
貸款重定價也還在傳導。
9月調查中,中小企業借款利率判斷指數從6月的正61升至正70,說明報告利率上升的企業佔比,相對於報告下降的企業,佔據了更明顯的優勢。
因此,即使下一次升息之間隔得更久,已經發生的升息仍會隨著貸款調整、到期續借,陸續出現在企業帳單裡。
綜合以上資料,我們可以給出一個初步判斷:未來幾個季度,日本企業破產數量繼續上升的風險偏高,尤其集中在現金儲備薄、利息保障倍數接近或低於1、又缺乏提價能力的企業。
繼續升息會增加這部分壓力,傳導速度則取決於貸款重定價和現金儲備能撐多久。
要讓這條趨勢緩下來,需要融資壓力之外出現實質改善:進口成本下降,企業能收回更多新增成本,或者債務重組降低每期還款負擔。
即便暫停升息,已經形成的成本和債務也不會自動消失。
這也是日本央行最難受的地方。
升息,會讓一部分企業更快暴露償債問題;過早放鬆,又可能讓匯率和物價壓力重新傷害企業利潤。
這種兩難,其實是在問:一個積累了龐大債務的經濟體,還能承受多貴的錢?
而在全球債務爆表的今天,需要回答這個問題的,不僅僅是日本。
只可惜在現實中,從來不存在完美答案。(格隆)