
一家做太陽能裝置的製造業公司,靠一場跨國併購,搭上了AI的風口。
2026年9月29日,羅博特科在港交所掛牌,完成了A+H的雙重上市。其募資總額約51.78億港元,截至9月30日,H股市值在750億港元上下浮動,A股市值則逼近960億元。
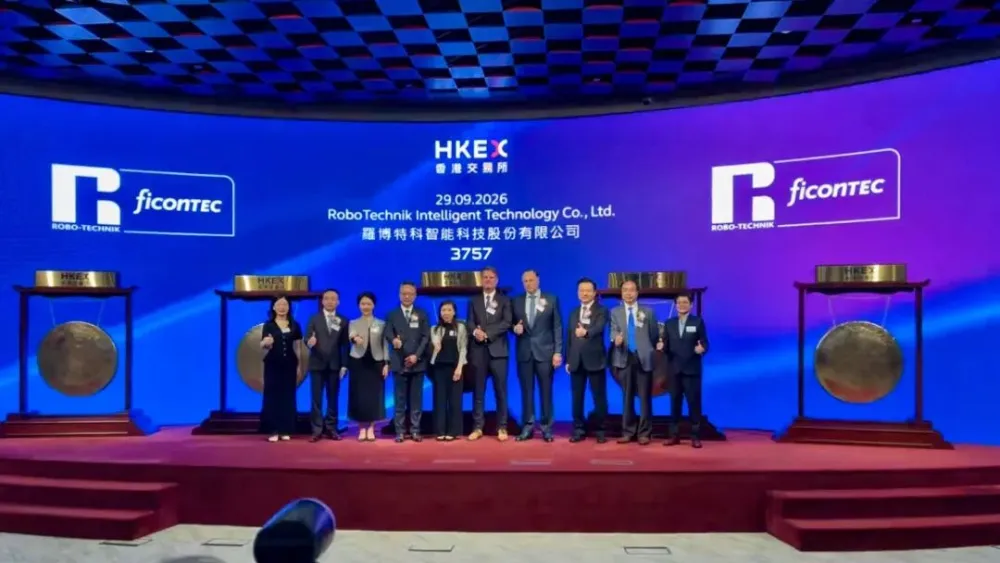
而資本之所以給予羅博特科近千億市值的期待,看中的關鍵資產是它收購的德國光電子裝置企業ficonTEC的智能業務。
從2020年間接入股,到2025年完成全資收購,羅博特科的創始人戴軍用了五年,把這家德國公司裝進了自己的上市公司,從一家裝置製造商轉型成了AI資料中心和光互連企業。
不過買下公司只是故事的一半,ficonTEC的盈利尚未達到預期,由於戴軍與上市公司簽訂的業績承諾及補償協議,戴軍爭取到的新機會還有著緊迫的兌現期限。
2011年,37歲的戴軍與合夥人創立了羅博特科。
和很多創始人不同,戴軍的創業比較“迂迴”。他沒有直接進入太陽能製造,而是將工廠自動化作為切入口。
這或許與他的履歷有關,1996年戴軍從哈爾濱理工大學畢業後,曾做過裝置工程師,在漢高集團擔任過產品經理,之後還做過銷售經理。創業前的六年,他還在蘇州一家電子企業擔任總經理。
沿著這份15年的打拚履歷,戴軍對製造業的認識比一般人更深刻,他對從裝置本身到產品怎樣賣給客戶、企業怎樣組織交付都瞭然於心。
2011年,戴軍觀察到,太陽能電池生產需要頻繁上下料和搬運,而電池片破損會增加成本,一旦裝置銜接不順就會拖慢整條產線。
戴軍認為其中有創業的機會,羅博特科便從這些工廠裡的問題入手,一開始的業務是為電池製造商提供自動化裝置。
成立之後,羅博特科發展得很順利,隨著太陽能企業擴產,公司順利進入了頭部客戶的供應鏈。僅僅用了8年的時間,2019年羅博特科就成功登陸了創業板。
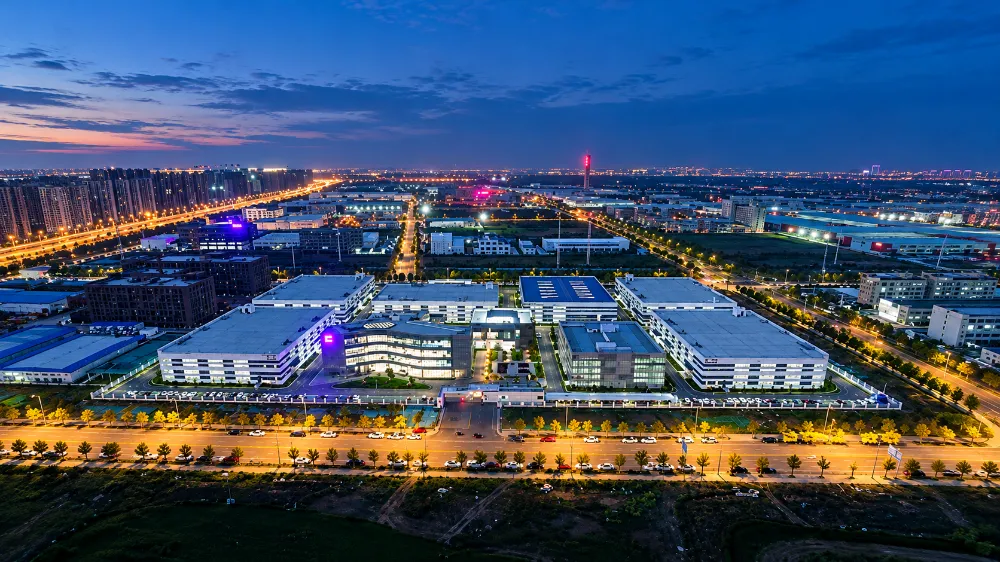
當年,其發行價為21.56元/股,發行時市值在17億元左右。
從創業到上市,這段經歷看起來順風順水。但裝置製造商的增長有一個前提,即下遊客戶處於上升周期。
彼時羅博特科的主要產品是太陽能電池自動化裝置、LED及半導體領域相關生產裝置、製程裝置及相關配套自動化裝置。下游太陽能企業擴產時,配套的自動化裝置就有機會跟著放量。
2020年,太陽能行業受到疫情、產品降價及行業競爭激烈的衝擊,太陽能電池廠商的擴產意願下降,羅博特科的銷量也隨之滑坡。
2020年和2021年,羅博特科連續虧損。2023年收入增長,提升至15.72億元,但隨後又在2024年降至11.06億元。
這讓戴軍意識到,即使已經積累了客戶和技術,也很難僅憑自身努力讓增長保持穩定。羅博特科要趕緊找到新的出口。
2019年,一家投資銀行向戴軍介紹了德國企業ficonTEC公司,稱該公司有意出售旗下業務,而此前雙方沒有業務往來。
這是一家他尚不熟悉的公司,不過對方同樣在做自動化。
區別在於,ficonTEC服務的是精度要求更高的光電子製造。戴軍需要判斷,自己在國內產線上積累的能力,是否能用到一家德國技術公司的擴張中。
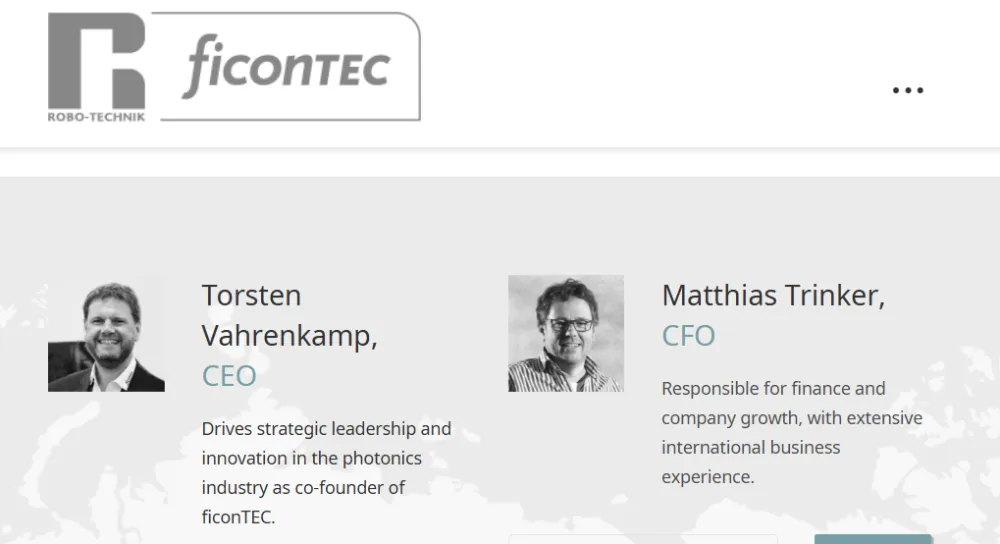
故事的另一端,ficonTEC的創業故事同樣精彩,其聯合創始人Torsten Vahrenkamp,比戴軍早十年創業。
Torsten曾在德國研究機構和英國拉夫堡大學工作,搭建過用於製造亞微米級微結構的自動化雷射系統。2001年,他創辦ficonTEC,專注光子器件自動化封裝測試裝置,核心技術涉及雷射精密加工、光路對準等。
兩位創業者在各自的領域積累了不同的製造經驗。戴軍熟悉工廠如何組織批次生產,Torsten的團隊擅長把微小的光電子器件精確對準、組裝和測試。這為合作提供了基礎。
起初,戴軍先從股權上靠近這家公司。2019年,他發起買方財團,聯合多家投資機構設立收購平台“斐控泰克”。考慮到跨境交易的不確定性,羅博特科起初沒有直接參與。2020年相關收購取得監管許可後,羅博特科才進入交易。
2021年,戴軍代表股東參與戰略規劃和財務監督,德國團隊繼續負責日常經營。對一家依靠工程師經驗和客戶關係發展的裝置公司,這種分工也是考慮了現實的因素,雖然轉讓了股權,但技術研發仍需要原來的團隊繼續營運。
2022年2月,羅博特科披露收購方案,希望進一步取得控制權。
幾個月後,交易卻突然停了下來。受當時國內外複雜形勢影響,審計評估和盡調推進緩慢,繼續交易所需時間較長,雙方不得已於2022年6月終止重組計畫。
不過,雙方的合作仍在推進。2024年,羅博特科與ficonTEC聯合向ficonTEC的大客戶法雷奧(Valeo)交付自動化組裝與測試產線。
ficonTEC的部分裝置也順利借助羅博特科的製造體系生產。羅博特科還推動合作產品從定製項目向更便於複製的模組化方案發展。
與此同時,太陽能行業加速進入下行周期,這更堅定了戴軍重啟收購的決心。
2023年8月,戴軍重啟了收購計畫,目標擴大到讓羅博特科直接和間接持有ficonTEC的全部股權。這場收購一直持續到2025年,才終於完成了資產過戶,羅博特科實現對ficonTEC 100%控股。
後來,這門小眾生意隨著AI加速建設迎來了風口。
AI浪潮到來後,時間驗證了戴軍這筆收購的價值。算力擴張帶來海量資料傳輸需求,光模組和矽光器件加快應用,客戶要擴大產量,就需要高精度組裝與測試裝置。而恰好ficonTEC就掌握著這套工具。
之前由於下遊客戶需求收縮承壓的財務狀況,也被提前佈局的德國業務平衡了,新業務成了羅博特科大象轉身的支點。
值得注意的是,2025年3月,戴軍與羅博特科簽下了一份業績承諾及補償協議。
戴軍自願承諾,ficonTEC在2025年至2027年累計實現的扣非淨利潤不低於5814.50萬歐元。若三年累計未達標,他需要按協議提供現金補償。業績補償與減值補償的總額,上限為此次交易對價約10.12億元。
從發起交易到承擔補償義務,戴軍把自己的財務責任與這家德國公司的經營結果進一步繫結。
對股東而言,這份承諾增加了保障,但也把一個問題留給了戴軍,買來的技術究竟能創造多少利潤?
根據羅博特科的半年報,2026年上半年,光電子及半導體裝置貢獻了4.88億元收入,約佔該公司總收入6.08億元的八成。到半年報披露時,這項業務尚未確認收入的在手訂單約24.52億元,戴軍賭對了。
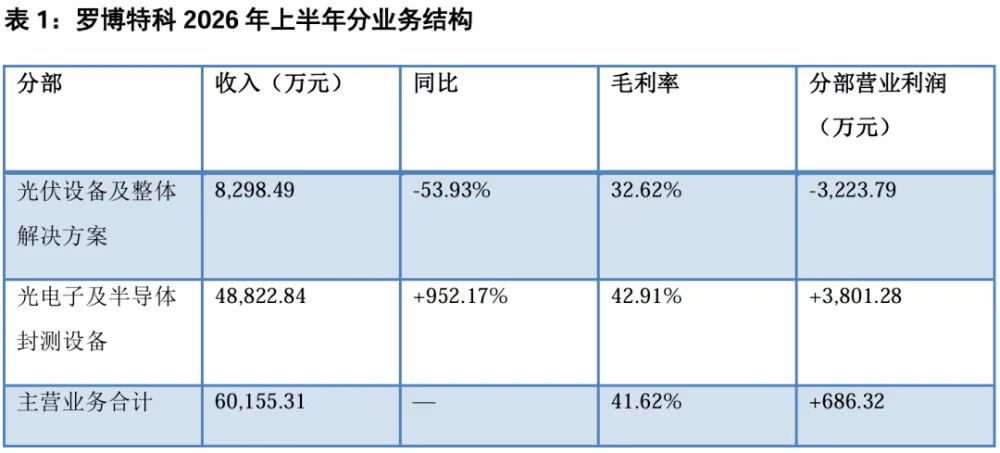
ficonTEC餘下兩年可能完成的盈利規模已經相當可觀。
不過仍需要注意的是,收購留下的巨額商譽可能會影響未來的淨利潤。因為羅博特科收購德國ficonTEC評估增值率為9915%(接近100倍溢價)。
收購也使羅博特科形成了較大規模的商譽。
財報顯示,截至2026年4月底,羅博特科帳上的商譽約16.61億元。
對戴軍而言,雖然ficonTEC帶來了大幅營收增長,但淨利潤規模仍較小。2026年上半年,羅博特科6.08億元收入對應的歸母淨利潤只有656萬元,而短期與長期借款合計就高達12.87億元。
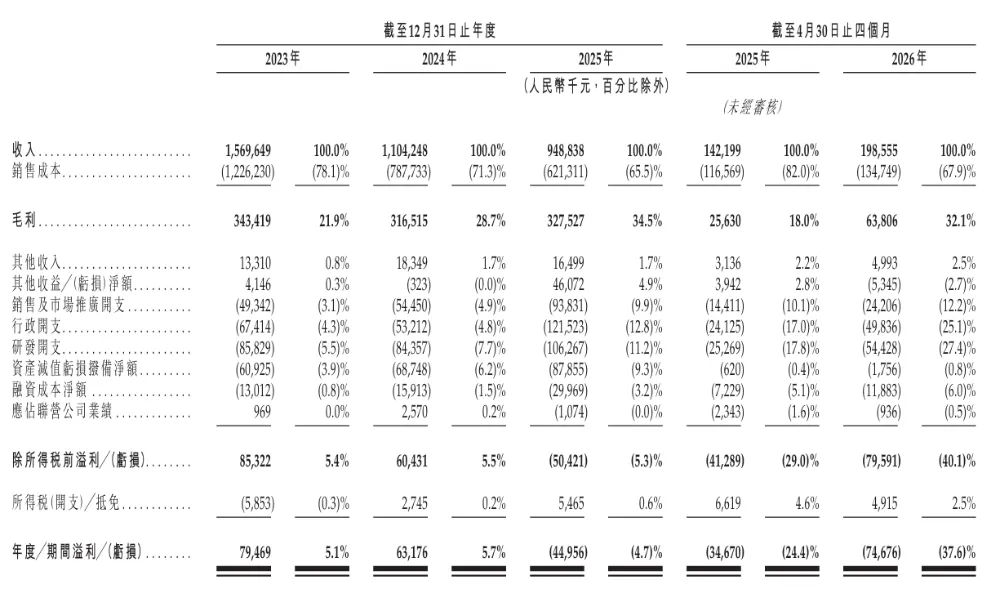
半年報還顯示,羅博特科與某個客戶共簽下了12.61億元的訂單。此前受下游大客戶擴產波動影響收入的風險,沒有完全消失。如果該名大客戶推遲項目,羅博特科的業績兌現也仍可能像重組之前一樣,隨之延後。
併購帶來的大額營收給產能建設和經營周轉增加了餘地,但戴軍真正的命題,是要讓訂單產生足夠的利潤。
回看這五年,戴軍從一個懂工廠的裝置製造商,走到了跨國公司的整合者位置。羅博特科也通過併購實現了在A股裡近千億的市值。但這近千億的市值,是一份期待,也是一份枷鎖。
目前,戴軍當年簽下的那份補償協議,還在等待經營結果。
AI風口給了這次轉型更大的空間,能否把機會接住,要看戴軍如何書寫下一段故事。(最商業)