
“AI看起來是一次軟體革命,但當它發展到足夠大的規模,最終會變成一場物理世界的擴產運動。”
今年8月,台灣地區的首富換了人。
新首富的名字對於大多數人可能很陌生,他叫林聰吉,小學四年級輟學,今年85歲。
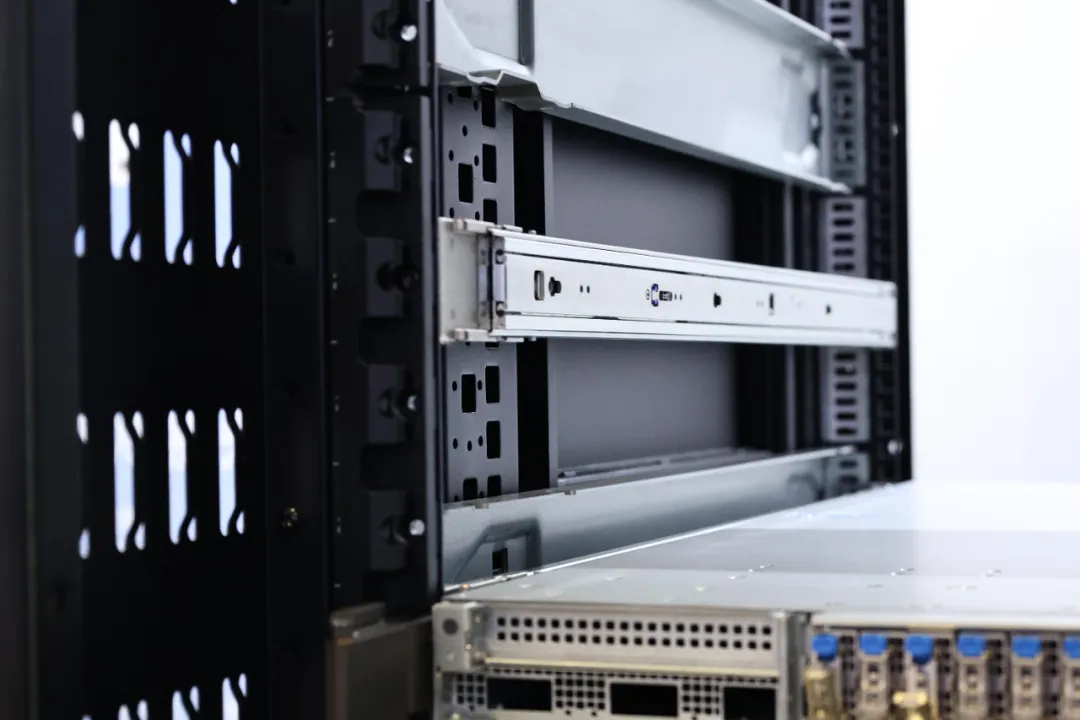
而把林聰吉推上首富的川湖科技,主營業務同樣小眾:賣滑軌。也就是抽屜邊上的推拉鐵條,放五金市場裡通常論根賣。可大約三年前,林聰吉把它賣給了眼下遍地開花的資料中心,讓一家五金公司搭上了時代的快車。
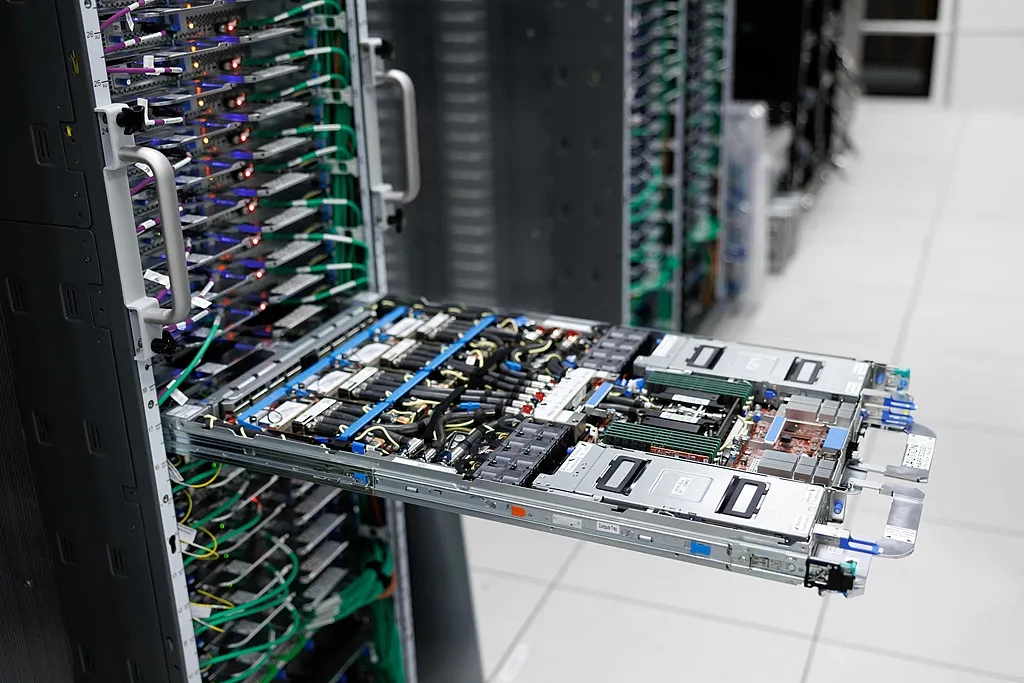
百余公斤級的高密度AI伺服器,在維護內部元件時,需要像抽屜一樣從機櫃中拉出,配備滑軌近乎是剛需。
做抽屜配件的工廠成為人工智慧時代的賣鏟人,放在前幾年,幾乎難以想像。可如果翻開這一年的資本名單,會發現更多意料之外的身影:味精企業、玻璃製造商、馬桶公司、滅火劑廠家……
它們所處的行業聽起來和人工智慧毫不相干,甚至一度被歸類為低增長的傳統生意,卻因人工智慧的觸角延伸進物理世界,從而重新被時代所定價,成為暗中啃下紅利的少數派。

AI越火,土生意越賺
單看毛利率,川湖的滑軌生意,恐怕比輝達和台積電更賺錢。
上世紀80年代,成立於台灣高雄的川湖科技,最初只是一間生產門把、鉸鏈與家具滑軌的傳統鐵工廠。創始人林聰吉的履歷也談不上光鮮,小學四年級輟學後,進了家具作坊當學徒,因常年弄機械導致雙手黑亮,被稱為“黑手學徒”。
而到2026年的今天,曾經的小學徒成為台灣首富,身家估值一度超過200億美元,靠的仍是那兩根鐵條。資料顯示,川湖在全球高端伺服器滑軌市場佔到約八成,其中包含了輝達新世代平台的滑軌供應份額超過七成。
值得注意的是,動輒百萬的伺服器,如果滑軌卡住、拉不出來,可能導致整台機器報廢,幾乎沒人會在兩根鐵條上省錢。廠商對整機可靠性和維護性的高要求,也因此間接抬高了伺服器滑軌的認證門檻,讓川湖等頭部供應商獲得更強議價權。
參考最新季度財報,川湖的毛利率是87%,輝達是75%,台積電是66%。一家做五金件的公司,賺錢效率超過了它最風光的客戶。而這樣的收益放在資本市場上,就是川湖的股價一年漲了約280%。
一家做五金件的公司尚且如此。如果將視野放寬,更多不起眼的傳統生意,正成為AI時代的隱形冠軍。
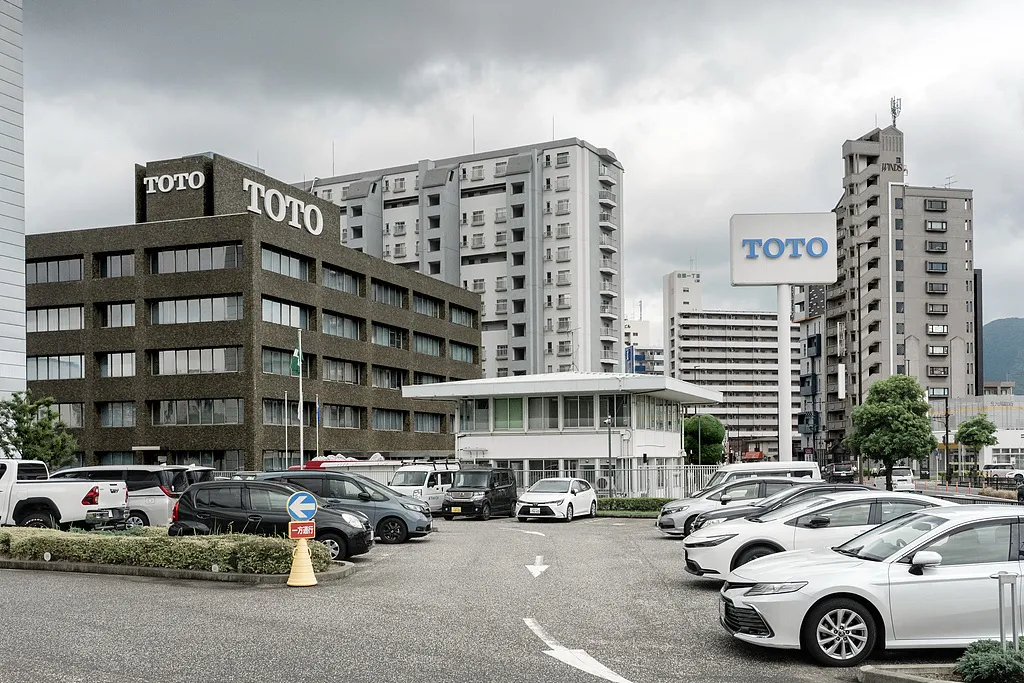
同樣具有代表性的,是日本百年馬桶公司TOTO(東陶)。
過去二十年裡,日本的新設住宅著工戶數(即住宅開工量)從2000年的約123萬戶,降至2025年的74.1萬戶,跌幅近四成,導致東陶的衛浴主業連年承壓。可神奇的是,其股價卻在過去一年最高漲了120%。
拉動它陡峭股市曲線的不是馬桶,而是刻蝕機裡的一個零件。
晶片廠刻蝕晶圓時,得靠一個靜電吸盤來牢牢固定晶圓,但在刻蝕腔體裡,金屬容易被腐蝕,聚合物也可能分解,這時,馬桶廠燒了一百年的高純陶瓷,反而派上了用場。
東陶在最新財報中表示:“受益於旺盛的先進半導體市場行情,靜電吸盤及AD部件銷售增長,實現大幅增收增益。”其先進陶瓷業務只佔總營收一成左右,卻貢獻了集團過半的營業利潤。甚至,靜電吸盤相關訂單排到了2027年。
類似的情形,也在日本調味品龍頭味之素身上發生。
上世紀70年代,味之素在研究味精發酵副產物時,發現了一種高絕緣性樹脂,並就此展開長期研究。最終於1999年推出ABF積層膜,用於電腦、手機晶片封裝。
隨著近期AI晶片需求爆發,積層膜材料用量更是成倍增長。有研報顯示,單顆AI晶片消耗的ABF膜,是PC晶片的5-10倍。現階段,全球高端晶片的封裝基板,九成以上用的是味之素的絕緣膜。
但今年以來,味之素的現有產線滿負荷運轉,交期從年初的6到8個月,拉長到12個月以上。而新工廠,2028年動工,2032年才能出產能。
可以說,那怕輝達的晶片迭代再快,也要先過味精廠這一關。

撞上物理世界的高牆
要理解做滑軌的、做馬桶的、做味精的,為什麼會突然與AI沾上邊?原因或許在於,此輪AI產業革命,和前一輪科技革命有較大的差異。
過去二十年,網際網路和雲端運算的競爭主要集中在軟體層——演算法、架構、程式碼效率。與之相關的硬體雖然重要,但更多是標準化的伺服器和網路裝置,採購相對簡單。
可AI產業不同,它看起來是一次軟體革命,但當它發展到足夠大的規模,最終會變成一場物理世界的擴產運動。
眾所周知,大模型訓練離不開資料中心,而資料中心又是一個複雜的系統工程,其高度依賴供電、網路、散熱等系統。也就是說,模型再強、晶片再快,物理條件跟不上,照樣跑不起來。
也由此,我們屢屢看見有趣的一幕,AI向上衝刺的每一步,最終都撞在物理世界的牆上,同時為角落裡的傳統產業帶來新機會。比如,過去幾個月的資料中心越建越多,最先不夠用的卻是柴油發電機。
像康明斯、卡特彼勒等大功率資料中心備用發電機,產能已經排到明年以後,是完全的賣方市場,部分雲廠商為了盡快鎖定貨量,更賦予製造商極大的定價權。按華源證券測算,採用海外發動機的機組價格漲幅已達約20%。
電力之外,散熱的問題同樣在催生新需求。
隨著AI機櫃功率向百千瓦級攀升,傳統風冷逐漸逼近效率和成本邊界,性價比更高的液冷,成為高密度機櫃的必選項。集邦諮詢預計,液冷在AI晶片中的採用率,將從2025年的33%升到2026年的53%。
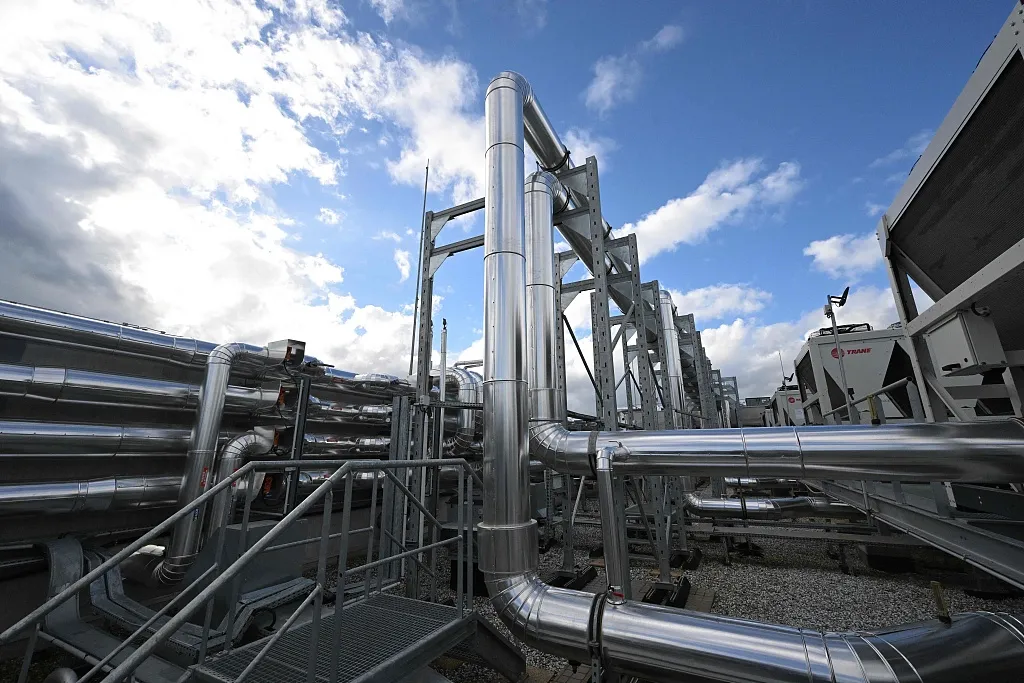
而接住這門生意的,是眾多跨界企業。
像美的、格力等家電公司,憑藉在暖通空調領域的技術積累,將液冷系統落地到長三角、大灣區的資料中心溫控;部分汽車零部件廠商,則將車用的熱管理、液冷管路等遷移至資料中心伺服器,其中飛龍股份液冷泵訂單已超5萬台。
更有意思的是,一度被通訊行業判了“死緩”的銅纜,也被AI重新撈了回來。
過去十年,通訊行業信奉“光進銅退”,光纖取代銅纜被認為是不可逆的趨勢。但在AI機櫃內,GPU與晶片間的連接距離通常只有幾米。光模組在短距離內做光電轉換,延遲和功耗反倒還不如銅纜。
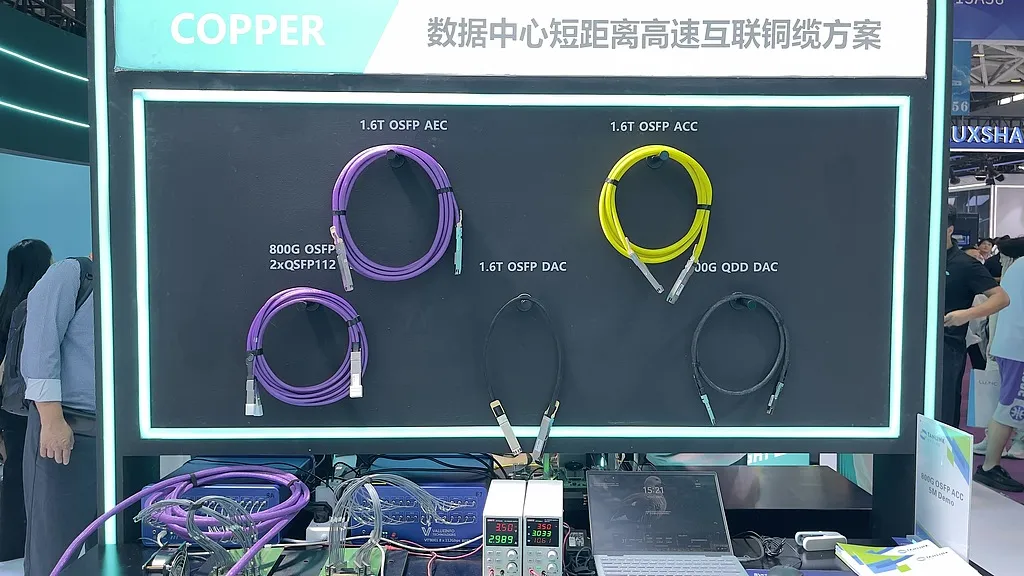
於是,輝達在GTC大會上提出的“光銅並舉”路線,承認了銅纜在短距場景中不可替代的地位。據華泰證券測算,2026年中國AI高速銅連接市場規模,有望達129億元。
與此同時,物理世界的產業鏈與信任關係,同樣構成制約。
舉個例子。剛剛過去的9月,一支特斯拉團隊飛到寧波,為人形機器人Optimus的量產進行審廠。媒體曝光的第一波審廠名單裡,拓普、三花、均勝赫然在列,全是當年給特斯拉造汽車的老供應商。
這也解釋了,為什麼是川湖、味之素成為隱形贏家,而不是新入局的玩家。不只是因為它們擁有專利牆和技術工藝,更在於與頭部客戶間的數十年信任沉澱。
對輝達來說,川湖的滑軌已經在其伺服器機櫃裡,推拉了無數個來回;對晶片廠商來說,味之素的ABF膜則通過了最嚴苛的封裝驗證。換掉它們,等於把歷時數年的驗證流程從頭再走一遍。在AI算力以周為單位迭代的節奏裡,沒有那家頭部廠商願意承擔這個時間成本。

AI是意外生意,改命還得看自己
隨著AI進入大規模落地的下半場,它最終會表現為一種工業能力。這件事對於中國尤為重要。
論大模型,我們還在追趕;可論工業門類,中國是全世界工業體系最完整的國家。理論上,不管技術風口怎麼變,背靠強大的製造組裝能力,中國企業總能在AI時代分得一塊蛋糕。
據央視財經報導,全球500種主要工業品裡,220多種的產量冠軍在中國。同時,我們的製造業增加值佔全球的比重,從2010年的不足兩成,升至近年的30%左右,連續16年世界第一。
換句話說,AI需求可能誕生在矽谷,但當它變成伺服器、散熱器、連接器和一顆顆零部件時,越來越多的訂單會落到長三角和珠三角。
而像上述提到的川湖、味之素等,同樣能找到對標。
比如,佛山的星徽股份正將工業級伺服器滑軌,作為第二增長曲線,相關業務產品已於2026年7月底正式投產,目前仍處於小批次交付階段。
中國“味精大王”蓮花控股,也在近期重注AI。2025年,它與浙江大學合作研發積層膠膜,並獲專利;今年4月,子公司蓮花科創通過公開摘牌,以9250.57萬元取得深圳紐菲斯46%的股權,一頭紮進類ABF膜賽道。
而在資料中心的液冷類股,美國3M公司退出後的百億級供應缺口,則被國產氟化液快速補位。像紹興的諾亞液冷,在浸沒式氟化冷卻液這一細分賽道的國內市佔率超80%,產品售價僅為進口的三分之一,已批次進入浪潮、新華三、華鯤振宇等頭部伺服器供應鏈。
當然了,中國在物理層競爭中確有先手,但先手不等於勝手。資料中心基建帶來的意外生意,最終能否幫助企業徹底轉型,考驗的是它們的周期韌性。
目前,國產的AI材料替代仍在起步期,且集中在中低端市場。
以滑軌為例,家具時代的滑軌是標準五金件,到了伺服器場景,就成了定製件——不僅要扛住幾十公斤的重量,還要耐住幾十萬次推拉不形變。
星徽股份目前量產的伺服器滑軌,單副最大載重約50公斤,適配的是普通規格機型;而川湖給輝達NVL72高階機櫃配套的滑軌,一組就要扛住超過100公斤的動態拉伸。
同樣,帳面上看,蓮花控股學味之素轉型AI,眼下還只是買了張入場券。
2026年上半年,蓮花控股的19.14億元營收裡,科技業務整體不到3%,其中絕大部分還是靠算力租賃貢獻了5400萬元。類ABF膜的收入,小到不夠在財報裡單獨立一個名目。
傳統企業AI轉型更深層的矛盾,還在於資源分配上。
訂單上看,資料中心確實在拉動基建需求,但企業的整體盤子,仍受制於全球經濟周期、製造業投資和有限資源。到了要不要擴AI產線抉擇上,它們往往盤算著手頭並不寬裕的現金流,同時還要面對與核心業務的內部拉扯。
比如,由於上一輪經濟周期留下的記憶太深,日本半導體普遍對大規模資本開支保持謹慎,不願激進擴產,這反過來又加劇了全球供應緊張。
每個行業都有自身的發展規律,也都會經歷經濟周期。
說到底,AI越火,傳統生意越賺錢,並非“AI改變命運”的簡單敘事,它更像一種經營哲學的啟示:時代真正稀缺的,未必總是最新的技術。有時候,可能是一門已經做了幾十年的老手藝,恰好等來了它的新用途。 (吳曉波頻道)