
新階段,新方法。
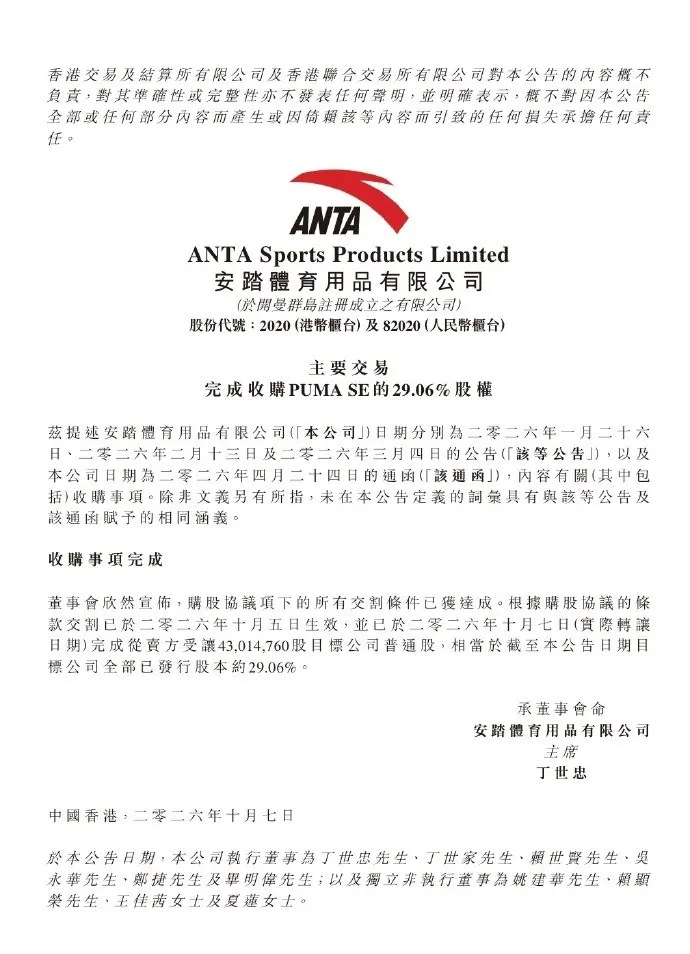
日前,安踏集團披露消息稱,安踏體育(02020.HK)以15.055億歐元(約合113億元人民幣)現金對價向Pinault家族的投資公司Artémis SAS收購PUMA所屬公司PUMA SE 29.06%的股權,該交易已獲得所有相關監管機構批准及滿足慣例交割條件,安踏集團正式成為PUMA最大股東。
這筆交易和安踏此前的收購案有幾個明顯的區別:
從品牌量級來看,PUMA是全球少數可以夠得上Nike、愛迪達的國際一線運動品牌——根據中金援引的歐睿國際的資料,PUMA在25年仍是市佔率僅次於Nike和愛迪達的全球第三運動品牌,在足球、賽車等運動中影響力巨大,與安踏此前收購的相對小眾或區域性的品牌(如狼爪、迪桑特中國業務)不在一個量級。
與此同時,這次的收購邏輯也和之前完全不同。無論是收購FILA,還是亞瑪芬、狼爪,安踏都獲得了控股權,並且深度介入中國區的實際營運。這次收購PUMA,安踏明確表示不會發起全面要約,同時尊重PUMA的獨立治理架構和品牌自主權,不參與日常經營。安踏的扮演的是“長期股東”的角色,PUMA的收入也不會併入前者的報表。
考慮到PUMA目前的市場表現並不好,這也意味著這筆收購很難在短期內看到回報。摩根大通提到,安踏管理層認為此次收購在2027年很難帶來可觀利潤,2028—2029年才有望迎來業績拐點。
那麼問題來了,安踏為什麼要收購PUMA?
01. 主品牌的難題
資料顯示,上半年服裝鞋帽針紡織品類零售增速從一季度的9.3%回落至6.7%。智研諮詢統計,2026年1-6月全國體育、娛樂用品類商品零售類值累計值為870.2億元,同比下滑2.4%。
大環境如此,品牌們的境況自然也好不到那去,但安踏仍然是表現最好的那個。
橫向來看,上半年安踏、李寧、特步和361度的營收分別為435.1億、152.4億、67.95億和61.6億,同比增速分別為12.9%、2.8%、-0.6%和8%。淨利增長層面,四家的資料分別為12.9%、11.9%、12%和8%。安踏是唯一一個營收、淨利增速都上雙位數的企業。
不過只要稍微拆解一下安踏的財報,就能發現,安踏的喜和憂都很明顯。
喜的是,通過收購品牌和多品牌營運的方式,安踏增長動力很充足。在迪桑特、可隆等品牌還未走紅前,就有行業人士表示,安踏最大的優勢在於,它永遠是二打一。在安踏的賦能下,FILA中國從一個僅擁有約50家門店、虧損3218萬元的品牌成長為國內頭部的體育運動品牌。財報顯示,2025年,FILA營收284.69億元,同比增長6.9%;經營利潤74.18億元,同比增長10.1%。
這種對於收購品牌的營運能力現在還在持續發揮作用。今年上半年,包含迪桑特、可隆等在內的所有其他品牌收入106.9億元,同比增長44.2%,成為了集團增長的主力。
但憂慮也很明顯,安踏主品牌已經出現了發展瓶頸。
從上半年的資料來看,安踏主品牌收入177.7億元,同比增長4.8%;淨利39.9億元,同比增長1.2%。這種停滯並不是突然的,把時間拉的更長來看,2025年,安踏主品牌營收為347.5億元,同比增長3.7%,相對於2024年10.6%的增長,增速大幅回落。盈利能力也不樂觀,毛利和淨利分別下降0.9%和0.3%。
造成這種情況的原因並不是因為安踏對於主品牌傾注不夠,事實上過去三年安踏主品牌做了相當大膽的改革。
2023年,把始祖鳥帶大的徐陽履新安踏主品牌,主張安踏主品牌應該針對不同人群建立不同的產品和管道體系,讓門店成為品牌陣地。比如安踏SV主打先鋒設計和限量球鞋,瞄準年輕潮流消費者;超級安踏則強化大眾市場,對標優衣庫、迪卡儂等
同時徐陽希望提高產品的價值感,每個商品要有自己的名字,通過研發能力和科技投入,讓普通消費者也願意為科技、設計和更好的門店體驗多付幾百塊錢。在此期間,李寧公司前首席球鞋設計師周世傑被招入安踏,前者曾經主導設計了李寧“韋德之道”“悟道”等知名鞋款。
但事實是,安踏主品牌既沒能拿出更多讓人驚豔的產品,也沒能在實際經營中建立起不同管道的商品邊界。超級安踏裡上架的仍然是馬赫6這樣的產品,部分SV系列產品也出現在超級安踏管道。
與此同時,市場的細分化趨勢也稀釋了市場的集中度。昂跑(On)、HOKA等品牌在中國加速開店;李寧拿下與中國奧委會合作協議,加速拓展自己在重要品類的影響力。根據歐睿資料,2025年中國市場前五大品牌市佔率由52%下降至50%,前十大品牌市佔率則由72%下降至68%。
也因此,安踏主品牌開始縮減改革力度。
02. 從中國到世界
國內市場太卷,那去海外呢?
安踏也不是沒想過。除了簽約凱里歐文這樣的國際球星,打開品牌知名度,安踏還在加速開拓海外管道,比如和亞馬遜合作,在洛杉磯開出北美首家旗艦店。但就像安踏集團董事局主席丁世忠在採訪裡提到的,中國品牌發展的時間短,早期大多立足於國內市場。即便安踏能做到國內第一,和國際巨頭相比差距依舊明顯。
根據安踏集團2026年中期業績披露,截至2026年6月30日,集團在中國以外區域擁有約500家單品牌店,其中安踏主品牌約250家,還未形成規模。在營收上,根據海通國際資料,25年安踏主品牌海外業務收入約8.5億元,僅佔安踏主品牌整體營收約2.4%。
對於安踏來說,主品牌想要從“中國的安踏”蛻變成“世界的安踏”,還需要更多的助力。在和第一財經的採訪中,丁世忠提到了兩個概念——企業全球化和品牌全球化。企業全球化的核心是管理能力的全球化,包括組織、人才、研發、供應鏈、數位化和治理等方面。品牌全球化的核心是在全球市場與消費者建立連接,品牌能夠進入不同的地區和市場,贏得當地消費者的信任。
安踏走的路徑,是以企業全球化帶動品牌全球化。通過全球多品牌佈局積累人才、研發、供應鏈、管道和本地營運能力,來反哺安踏主品牌。
從這個角度來看,PUMA確實是個好標的。
第一,作為品牌,PUMA有基因,有沉澱,有運動文化積累。
PUMA誕生於現代運動鞋產業的重要源頭之一——德國黑措根奧拉赫。1936年柏林奧運會,傑西·歐文斯穿著達斯勒兄弟的跑鞋贏得四枚金牌。1948年兩兄弟分家,PUMA和愛迪達由此誕生。
今年世界盃,PUMA為葡萄牙、摩洛哥、瑞士等11支參賽國家隊提供球衣。它還和法拉利、邁凱倫等F1車隊有合作,既包括專業賽車裝置,也涉及日常鞋服。新趨勢方面,PUMA還是在中產群體間爆火的HYROX的合作夥伴。
買下PUMA,安踏才真正有機會在國際市場和Nike正面較量。
第二,PUMA此刻能夠被買。
丁世忠在採訪裡強調,安踏十年前就在看PUMA,但現在才找到機會。PUMA在體育行業擁有巨大的影響力不假,但目前經營不善也是不爭的事實,2025年,PUMA收入72.96億歐元,營業虧損約3.57億歐元;2026年上半年收入35.54億歐元,按歐元計同比下降7.9%。
也因此,面臨債務危機的皮諾(Pinault)家族才會選擇出售股份來回籠資金。
不過對於安踏來說,收購PUMA也是一次全新的嘗試。它擅長的打法是通過賦能新品牌去創造增長新動力,這同時也意味著足夠的控制權。無論是FILA、亞瑪芬,還是狼爪,都是如此。但這次安踏對於PUMA的實際經營並沒有足夠的自主權,恰恰PUMA自己的經營水平並不理想。根據PUMA的二季報,預計2026年下半年銷售額將環比逐季改善,全年息稅前利潤在-5000萬至-1.5億歐元之間。
這次收購能不能成為安踏全球化的關鍵一步,還未可知。 (伯虎財經)