
輝達的表外財務承諾規模正以驚人速度膨脹,引發市場對其資產負債表彈性與風險承受能力的高度關注。輝達表外擔保總額已升至5300億美元,較上一季度增長逾180%,涵蓋供應承諾、資料中心兜底協議及雲服務租約等。未來可能突破1兆美元。但若AI基礎設施投資放緩,輝達能否同時履行表內外承諾、維持財務安全邊際,仍是市場關注的核心風險。
一、核心發現:表外承諾規模單季暴增,輝達角色發生質變
SemiAnalysis最新發佈的報告《Nvidia's Backstop Universe – Heads I Win, Tails Who Loses?》中,對輝達最新的10-Q檔案進行了深度拆解。
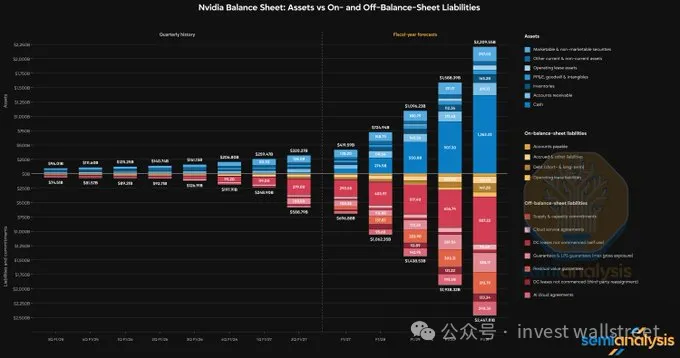
核心資料:
- 表外擔保總額達5300億美元,較上一季度的1840億美元增長逾180%。
- 這5300億美元橫跨六個不同科目,而上一季度僅有三個主要科目。
- 相比之下,輝達表內負債僅約910億美元,其中總債務約334億美元(包括最近一個季度發行的250億美元高級票據)。
SemiAnalysis指出,這一結構性變化意味著輝達的角色已從晶片供應商延伸至AI基礎設施生態的信用背書方,其深度介入融資與擔保鏈條的程度遠超市場此前認知。
二、六大科目拆解:增量來自那裡?
1. 供應與產能承諾:從1190億飆升至2790億美元
這是最大的單一增量來源,主要驅動因素是記憶體器採購承諾。輝達CFO在業績會上明確表示,供應承諾的激增主要來自記憶體器,且96%的供應承諾在2029財年之前到期。
2. 擔保與LPS擔保:從35億暴增至1085億美元
這一科目幾乎是從零到千億的躍升,核心是一筆為SB Energy位於俄亥俄州的PORTS-Pike園區提供的兜底支援。該項目是4.25 GW的資料中心,租給OpenAI二十年,輝達為土地、電力和機房外殼提供擔保。
3. AI雲服務協議:首次出現的360億美元
這是全新科目,代表輝達對Neocloud營運商容量合同的take-or-pay下限承諾。SemiAnalysis將其與輝達的AICP(AI Cloud Partner)計畫關聯——輝達為Neocloud提供最長六年的GPU租賃收入保底,使其更容易獲得銀行融資。
報告估算,GB300在AICP安排下的平均保底價格約為每GPU每小時2.35美元,而五年期市場合同價格約為4.50至4.60美元。已公佈的Firmus、SharonAI和GMI三個項目對應約275億美元潛在承諾;若包括已完成但未完全披露的交易,這一科目在2027財年末可能達到約510億美元。
4. 資料中心租約:首次出現的200億美元
輝達以租戶身份先行簽約資料中心,預期後續轉讓給第三方Neocloud承接方。這是一種“先鎖定產能、再尋找終端使用者”的過渡性安排。
5. 其他科目
其餘科目包括殘值擔保等。2026年8月,輝達宣佈與多家私募基金合作,目標調動超過5000億美元第三方資本,輝達主要提供項目級裝置殘值擔保,最高覆蓋交易規模的一定比例。
三、SemiAnalysis的分析框架:“後盾計畫”與“AI央行”邏輯
輝達為何要提供這些擔保?
核心背景是AI基礎設施融資的“三位一體”困局:資本、包銷合同和資料中心缺一不可,但Neocloud(新興GPU雲服務商)信用評級低,難以獨立獲得長期低成本融資。貸款人真正看重的不是Neocloud自身信用,而是背後是否有投資級雲廠商的長期take-or-pay合同。
輝達用自己的AA/Aa2投資級信用評級切入這個缺口,為Neocloud提供最低收入保證,撬動銀行放貸。SemiAnalysis將這一戰略稱為“後盾計畫”(backstop),並將輝達比作 “AI領域的中央銀行”。
SemiAnalysis對AI債務市場的宏觀判斷
- 2024—2029年累計AI IT與資料中心資本開支約11.1兆美元。
- 到2029年,AI相關未償債務可能達到約7.1兆美元,規模僅次於美國住房抵押貸款市場(約13兆美元),成為全球第二大資產支援債務市場。
- 雲巨頭(Google、Amazon、Meta、Microsoft、Oracle)資產負債表並非無限,如果所有AI叢集都依賴少數投資級雲廠商背書,新增項目遲早會遇到信用瓶頸。
四、盈利與現金流:擴張的“底氣”與“上限”
SemiAnalysis認為,表外義務的持續擴張建立在輝達強勁的現金流生成能力之上。
關鍵預測:
- 2028財年(截至2028年1月)EBITDA預計達4500億美元(另有來源引用為4410億美元)。
- 到2031財年,輝達可能積累約1.4兆美元的現金和投資。
- 經營性現金流已從2024財年的280.9億美元,躍升至2026財年的1027.2億美元。
- 最近一個季度營收962億美元,同比增長105.8%,淨利潤596.9億美元,非GAAP毛利率75.0%。
基於這一盈利曲線,SemiAnalysis認為輝達具備將表外義務進一步擴張至1兆美元以上的能力。但該機構明確指出,相關測算並非盈利預測,而是對輝達在保持安全邊際前提下、理論上可承接義務上限的分析框架。
另有來源引用SemiAnalysis更積極的建模假設:假設到2031財年累計融資規模達到2.5兆美元,對應的輝達表外承諾從550億美元增加至3730億美元。
五、核心風險:行業下行時的履約能力存疑
SemiAnalysis直接點出了市場最關切的風險命題:若AI基礎設施投資出現周期性放緩或行業下行,輝達能否同時履行其表內與表外的全部承諾?
這一問題的關鍵背景是:
- 輝達表外承諾5300億美元,表內負債約910億美元,而現金及證券投資約1280億—1500億美元(現金約220億,證券投資從450億升至約1280億)。
- 表外擔保的規模遠超表內資產覆蓋能力。
- 若AI需求和輝達自身盈利能力同時惡化,擔保項目可能從“擴大客戶群的槓桿”變為“連鎖違約的觸發點”。
SemiAnalysis表示,其最新通訊文章對各類表外義務在不同情景下的演變路徑進行了系統拆解,旨在為投資者提供評估輝達財務彈性的分析框架,而非給出單一結論。
此外,市場已出現輝達暫緩新增AICP交易的消息,因此後續增長數字屬於SemiAnalysis的情景建模,不應理解為輝達已確認的計畫。
六、那些關鍵資訊?
| 供應承諾 | |
| 資料中心兜底 | |
| AICP細節 | |
| 表內對比 | 表內負債910億 vs 表外5300億 |
| 宏觀框架 | 2024—2029累計AI capex約11.1萬億,2029年AI債務7.1萬億 |
| 歷史脈絡 | 2026年7月“後盾計畫”報告 |
| 爭議背景 |
七、總體評價:一份“中性框架”而非“看空報告”
SemiAnalysis在報告中反覆強調,其目標不是對輝達股票給出正面或負面觀點,而是精準捕捉供應鏈和技術細節,為投資者提供評估財務彈性的分析框架。
報告的核心貢獻在於揭示了一個關鍵事實:在評估輝達的真實財務敞口時,僅看資產負債表已遠遠不夠。5300億美元的表外承諾意味著,輝達的命運與整個AI基礎設施融資生態深度繫結。在AI持續擴張的情景下,這些承諾是鎖定產能、擴大客戶群的戰略槓桿;但在行業下行情景下,它們可能成為輝達資產負債表上最大的隱性風險來源。
SemiAnalysis的最終判斷可以概括為:輝達有足夠的盈利能力和現金生成能力來支撐表外承諾繼續擴張至1兆美元以上,但這一擴張的可持續性完全取決於AI基礎設施投資的周期走向。 這是一個條件性的、情景驅動的分析框架,而非一個非黑即白的結論。 (invest wallstreet)