
傑富瑞(Jefferies)全球股票策略主管、《GREED & fear》作者Chris Wood在其最新季度報告中最新報告發出警示:美國四大超大規模雲廠商2.34兆美元積壓訂單中約一半由OpenAI和Anthropic這兩家虧損公司所欠,形成類似2008年次貸危機的信用集中風險。AI故事最可能的長期結局是美國“大規模資本毀滅”,市場份額將流向中國廉價開源模型,而終結這一周期的將是信用市場。
一、核心警告:一個結構性隱患正在積累
Chris Wood在最新季度報告中最具衝擊力的判斷是:AI繁榮在市場層面最可能的長期結局,將是美國的大規模資本毀滅,市場份額將流向更廉價的中國開源大語言模型,而終結這一周期的將是信用市場。 Wood並非泛泛談論AI泡沫,而是指出了一套具體的“信用傳導鏈條”——超大規模雲廠商正在向兩家持續虧損的AI實驗室提供巨額“無擔保信用”,其結構類似2008年次貸危機中的信用集中風險。
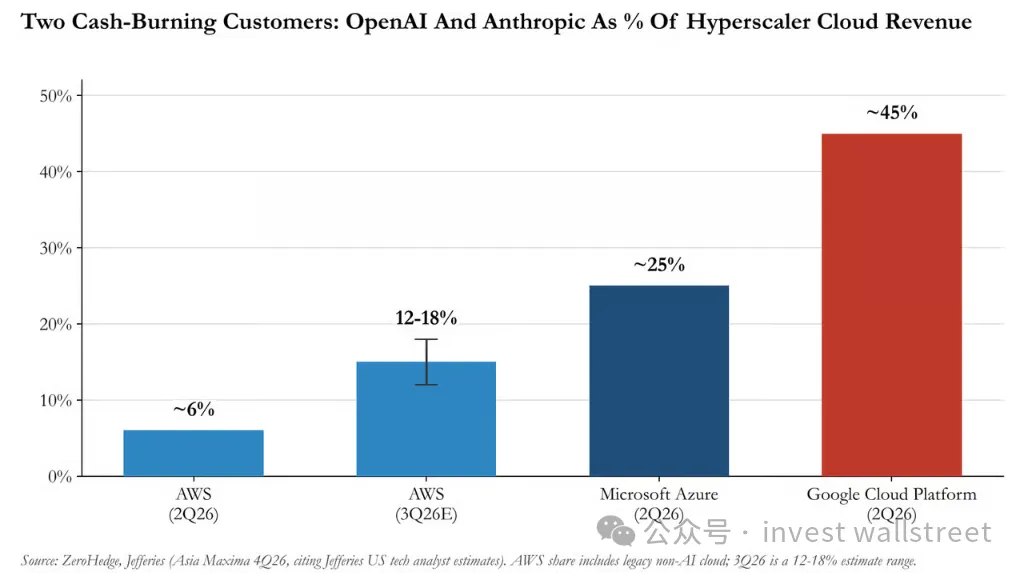
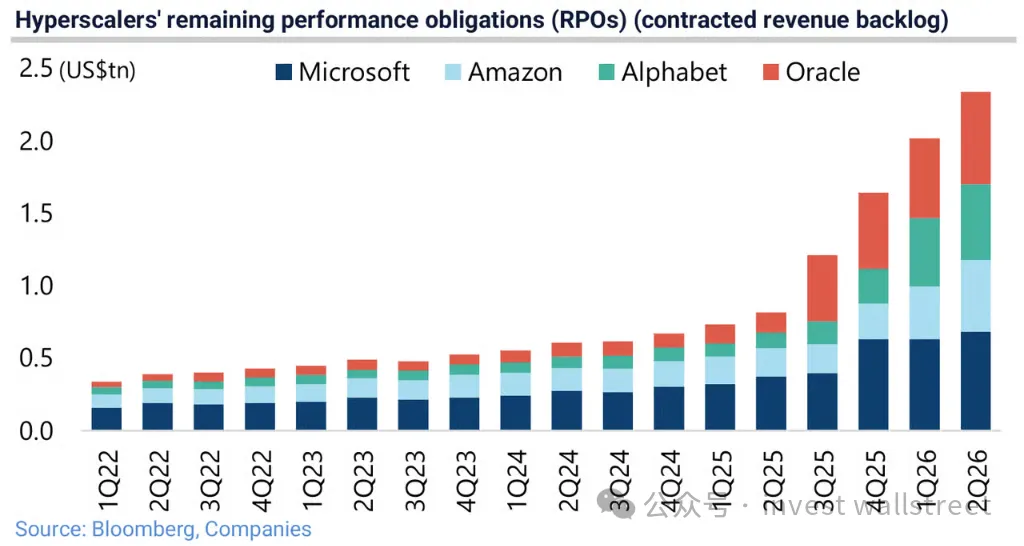
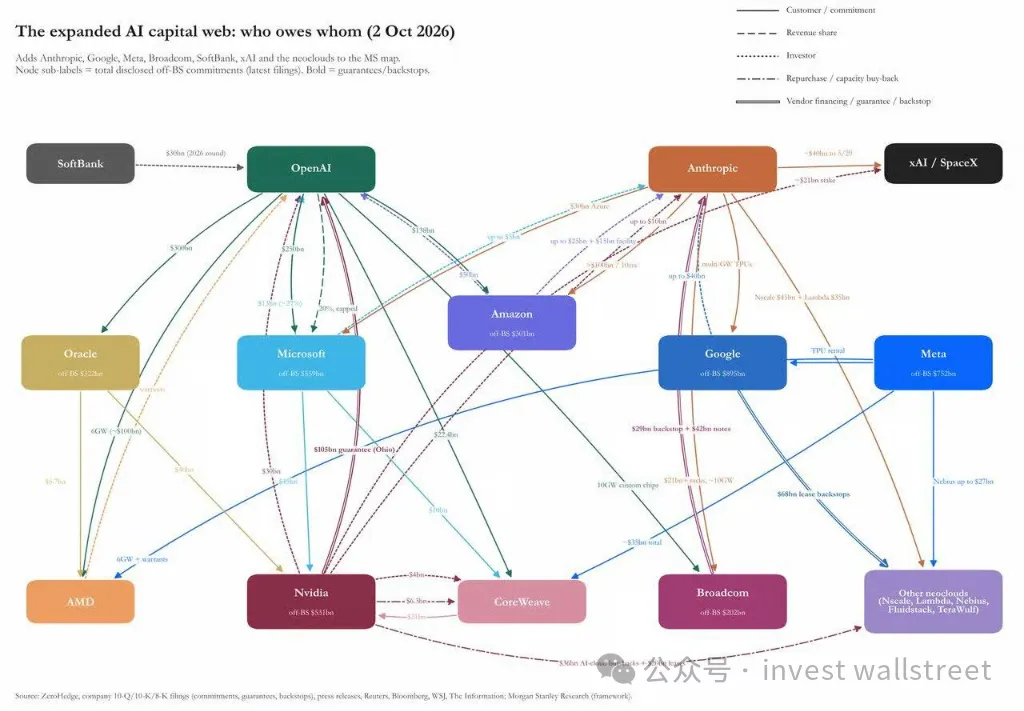
核心資料: 截至2026年第二季度末,微軟、Google、亞馬遜、甲骨文四大平台的合計剩餘履約義務(RPO)達2.34兆美元,較一年前增長186%,增量約1.52兆美元。其中約一半由OpenAI和Anthropic兩家公司所欠,而這兩家公司目前均未實現盈利。Wood的邏輯是:超大規模雲廠商實際上向仍在燒錢的租戶提供了集中的無擔保貸款,對於自身也依賴借款來出租晶片的新興雲服務商,風險更大。
傑富瑞科技分析師的估算進一步量化了這一集中度:兩家前沿AI實驗室在2026年第二季度約佔Google雲平台收入的45%、微軟Azure收入的25%,其在AWS中的份額預計將從6%翻倍至三倍,達到12%-18%。
二、中國模型:從“便宜”到“同等水平”
Wood對中國AI模型的觀察是整個報告中較少被充分討論、但同樣重要的維度。
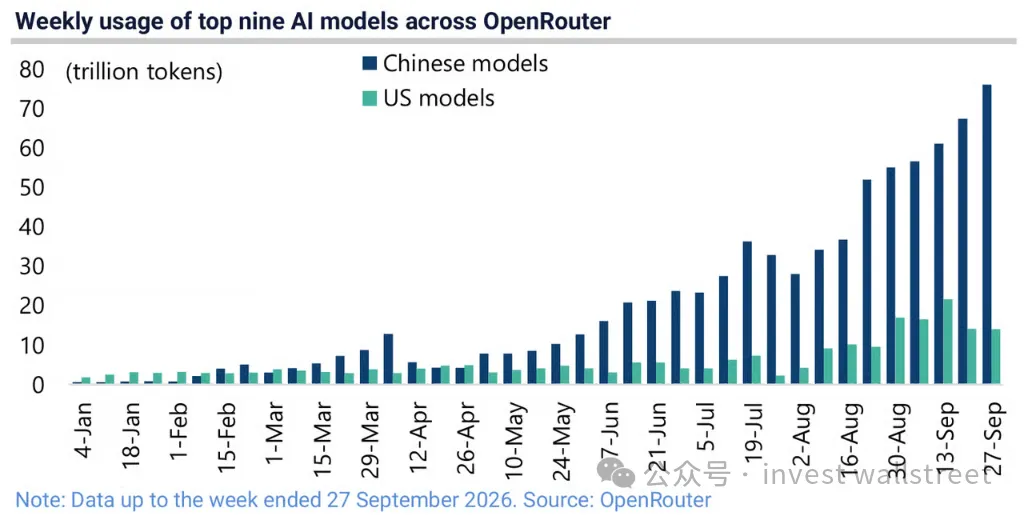
呼叫量層面, 他追蹤的OpenRouter資料顯示,截至2026年9月27日當周,中國頂級模型處理了76.12兆個token,而2026年4月底這一數字僅為4.37兆;同期美國頂級模型的處理量為14.2兆token。中國的數字在十周內翻了一番。OpenRouter平台的使用者中美國使用者佔比高達47.17%,中國使用者僅佔6.01%,這使得其資料更能客觀反映中國模型在全球範圍內的真實吸引力。
質量層面, Wood指出Moonshot的Kimi K3“正在前沿競爭,其性能估計達到Anthropic Claude Fable 5的95%”。Kimi K3擁有2.8兆參數,依託自研底層架構創新,搭載100萬Token超長上下文窗口,在程式設計、智能體、長文字推理等場景性能躋身全球第一梯隊,前端開發測評表現超越多款海外閉源頭部模型。
價格後果已經顯現。 據Silicon Data的LLM Token支出指數,AI token的市場均價自5月高點以來已下跌52%,降至每百萬token 0.98美元的歷史低位。以極低價格實現95%性能的模型,已不是折扣品牌,而是真正的競爭對手。從更宏觀的視角看,中國研發的開源模型下載量已佔全球總量的41%,超越美國位居世界第一。
三、利潤的真相:循環性財務工程
Wood對超大規模雲廠商盈利質量的質疑,是報告中最具衝擊力的部分。
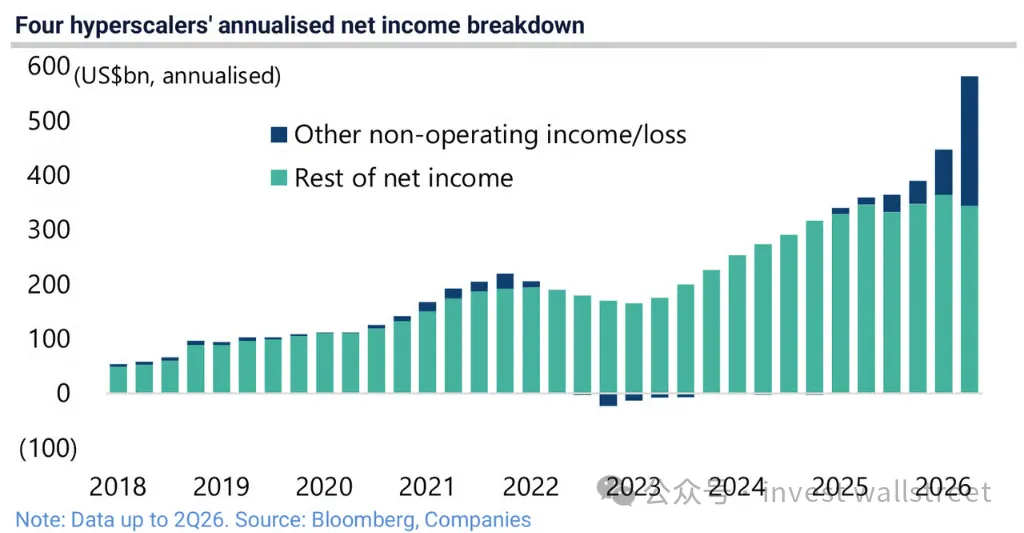
資料顯示,四大超大規模雲廠商在截至2026年第二季度的四個季度中,年化利潤增長了2220億美元,達到5810億美元。然而,同期“其他非經營性收入/虧損”科目——主要捕捉對未上市公司股權投資的未實現浮盈——增加了2240億美元。這意味著,超大規模雲廠商利潤的全部增量,均可由對AI初創公司股權的按市值計價浮盈來解釋。
Wood描述了其中的循環邏輯:超大規模雲廠商投資AI實驗室→AI實驗室向同一批超大規模雲廠商購買算力→超大規模雲廠商再將實驗室更高的私募估值計入利潤。
他還指出一個關鍵背離:標普500報告EPS在過去三年年化增長18%,而國民帳戶口徑的非金融企業利潤僅增長5%。上一次出現如此大幅背離,是網際網路泡沫頂峰時期。
Jefferies自身的最新季度報告也印證了這一風險認知。報告指出,IT類股2026年第三季度預期盈利增速高達65.1%,其中半導體子行業增速達131.7%。但Jefferies同時強調,投資者需要看穿表面盈利增長,評估AI基礎設施的巨額支出能否最終產生足夠的回報。
四、表外負債:另一層隱藏風險
Wood還指向了資產負債表之外的隱性債務層。
穆迪統計顯示,五大超大規模雲廠商尚未啟動的資料中心租賃承諾達6620億美元,而2023年底這一數字僅為1520億美元。日經的研究則將五家公司截至2026年第二季度末的“隱性債務”估算為1.65兆美元,超過其帳面債務約1.35兆美元。
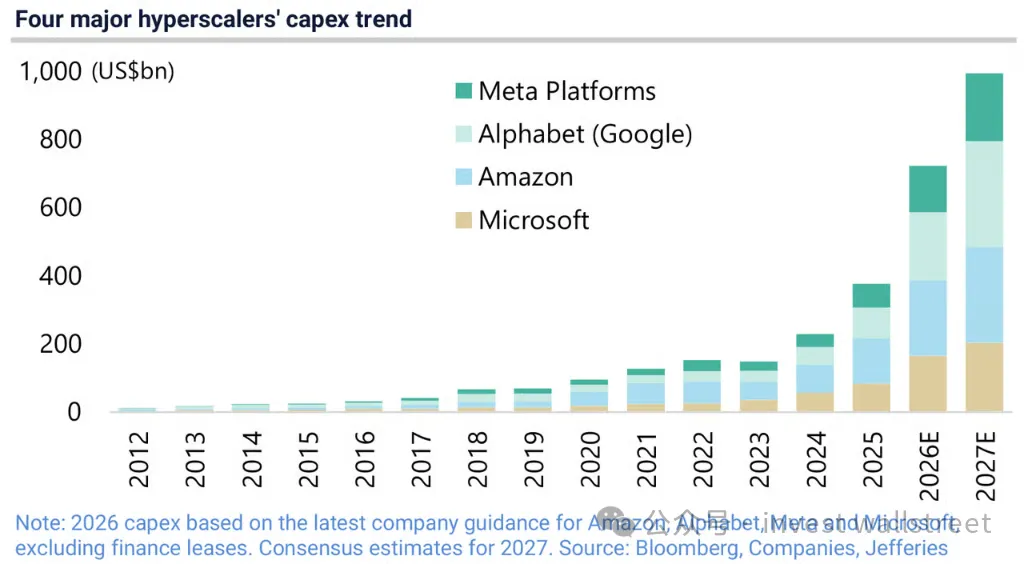
摩根士丹利的研報提供了更為系統的框架:超大規模雲廠商未折現的未來承諾已超過2.7兆美元,若計入晶片廠商擔保和信用支援,表外承諾及擔保總額已超過3.1兆美元。摩根士丹利預計2027年現金資本開支將超過1.2兆美元,而同期總經營現金流預計約為1兆美元,意味著自由現金流缺口將持續擴大。
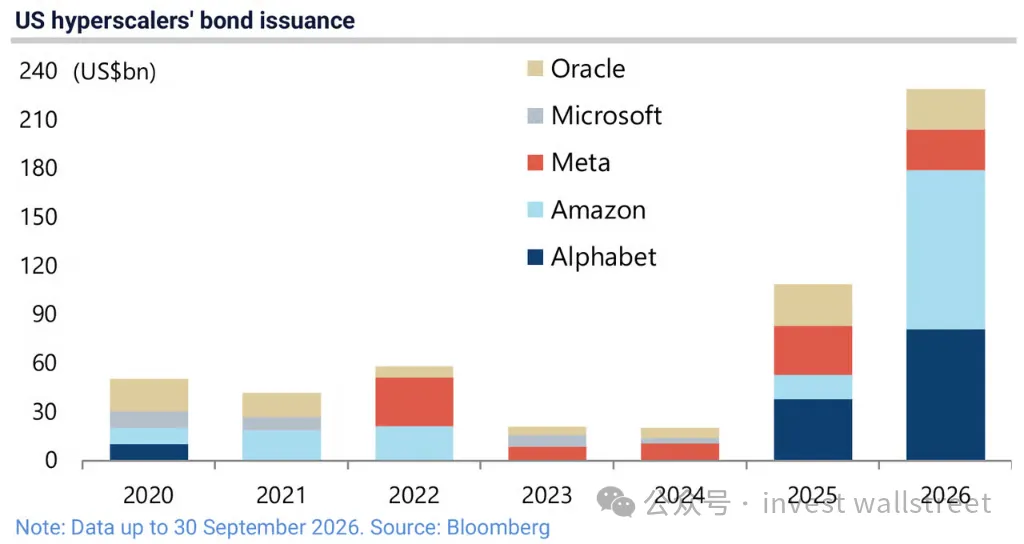
融資結構的變化同樣值得警惕。 五大超大規模雲廠商今年已發行2290億美元債券,而2025年全年僅為1080億美元。據Jefferies統計,這些公司已發行1940億美元投資級債務,成為美國投資級債券市場最大的發行人,亞馬遜、Alphabet和Meta的債券殖利率利差均已走闊。Wood指出,超大規模雲廠商對長期融資的需求“正在與聯邦政府形成競爭”。
五、“安全”還是卡特爾?
Wood對近期AI行業“安全暫停”呼聲的解讀同樣引人深思。
Anthropic的Dario Amodei、OpenAI的Sam Altman和埃隆·馬斯克近期相繼呼籲放緩前沿AI開發,但川普隨即拒絕。Wood並不認同“安全”的說辭,他寫道:“建議關注激勵機制。以‘安全’為名的協調暫停,可以被視為建構監管護城河的一種方式,尤其是如果後續計畫禁止開源模型、特別是來自中國的開源模型。另一種可能性——兩者並不互斥——是AI巨頭們已經意識到算力成本正變得難以為繼,和/或對模型的需求開始趨於平穩。如果是這樣,為何不趁現在嘗試鎖定一個卡特爾?”
值得注意的是,Meta的Mark Zuckerberg拒絕了放緩呼聲,Meta股價此後上漲18%。市場用行動給出了自己的判斷。
六、投資含義與交易框架
6.1 Wood的核心投資邏輯
Wood的投資建議自2023年以來未變:持有“鎬與鏟” (即向超大規模雲廠商收取資本支出的晶片製造商),而非超大規模雲廠商本身。這一策略在買家持續購買期間有效——半導體類股2026年第三季度預期盈利增速高達131.7%,印證了這一邏輯的短期有效性。
但Wood認為,決定這一切何時終結的,將是信用市場而非股票市場。他將當前局面類比於1997年亞洲金融危機:泰國的“奇蹟”並非因生產率令人失望而終結,而是因債權人注意到了問題。Novogratz說泡沫“還不夠壯觀”不足以破裂,Wood說它不必壯觀——只需耗盡願意放貸的人。
6.2 多重風險訊號的交叉驗證
Wood的警告並非孤立判斷,近期市場資料已出現多重交叉驗證訊號:
第一,信用利差走闊趨勢確立。 2026年上半年,全球AI相關債務發行已達3360億美元,而2025年全年才2170億美元,大摩預測2026全年將達到5000億美元,接近2025年的三倍。科技債券近期表現明顯落後,信用違約掉期價格和交易波動同步上升。SpaceX新發行的250億美元債券遭遇拋售,10年期債券殖利率升至近6%,與美國國債利差擴大至1.6個百分點以上。
第二,資料中心ABS市場開始承壓。 截至2026年9月24日,A級資料中心ABS利差為169個基點,一周內擴大5個基點。摩根大通指出,AI及資料中心相關債務整體供給激增正在帶來市場壓力。資料中心ABS領域的發行已達116億美元,而2025年全年合計規模為155億美元。
第三,融資成本全面走高。 債券市場對低評級借款人開始收緊信貸,正在為Meta建設資料中心的CleanSpark本月不得不向投資者作出重大讓步才拿到融資,銀行貸款市場同樣顯現承壓跡象,法國興業銀行、三井住友銀行等部分放貸機構態度趨於謹慎。
6.3 資料中心資產證券化的結構性風險
Wood特別指出資料中心資產證券化是“一個需要重點關注的領域”。從資產特徵來看,資料中心ABS存在幾個與Wood警告高度呼應的結構性風險:技術迭代風險——液冷等相關技術更新迭代速度快,新技術出現易引發資產價值變動;客戶集中風險——部分資料中心高度繫結單一雲廠商,頭部客戶資本開支波動直接影響現金流穩定性;估值錯配風險——類股短期脫離業績基本面上漲後出現回落。
這些風險與Wood關於信用集中度的警告形成了完整的閉環:如果RPO中的租戶無法履約,ABS底層現金流將面臨直接衝擊,而養老金、保險公司和公募基金作為最終投資者,可能難以全面評估底層資產的實際槓桿率和風險特徵。
七、綜合總結
Chris Wood最新報告的核心邏輯鏈條可以概括為:
超大規模雲廠商向虧損AI實驗室提供集中的無擔保信用(RPO)→ 自身盈利增長高度依賴被投企業的帳面浮盈(財務工程)→ 表外負債和債券融資規模快速膨脹 → 中國開源模型以95%性能+極低價格侵蝕市場份額 → AI行業單位經濟模型持續惡化 → 信用市場率先定價風險 → 融資成本上升觸發資本開支周期逆轉 → 大規模資本毀滅
關鍵判斷:
第一,“鎬與鏟”策略的窗口正在縮小。 半導體類股盈利增長強勁(Q3預期131.7%),但這一增長的可持續性完全取決於超大規模雲廠商能否持續獲得融資。一旦信用市場收緊,晶片製造商將最先感受到訂單放緩。
第二,信用市場是真正的風向標。 投資者應密切監控三個指標:超大規模雲廠商的信用利差變化、資料中心ABS的發行利差走勢、以及AI相關債務發行的市場消化情況。
第三,中國模型競爭是加速器而非觸發器。 中國開源模型的崛起通過壓縮AI服務的單位經濟價值,加速了超大規模雲廠商投資回報的下滑。Token均價下跌52%意味著,即便算力需求持續增長,單位算力的收入貢獻也在快速下降。
第四,最需要警惕的不是“泡沫破裂”,而是“信貸枯竭”。 正如Wood所援引的歷史類比——泰國奇蹟並非因生產率令人失望而終結,而是因債權人注意到了問題。對於投資者而言,最應關注的不是AI技術是否真實有用,而是信用市場願意繼續為這一資本開支周期提供融資多久。 (invest wallstreet)