
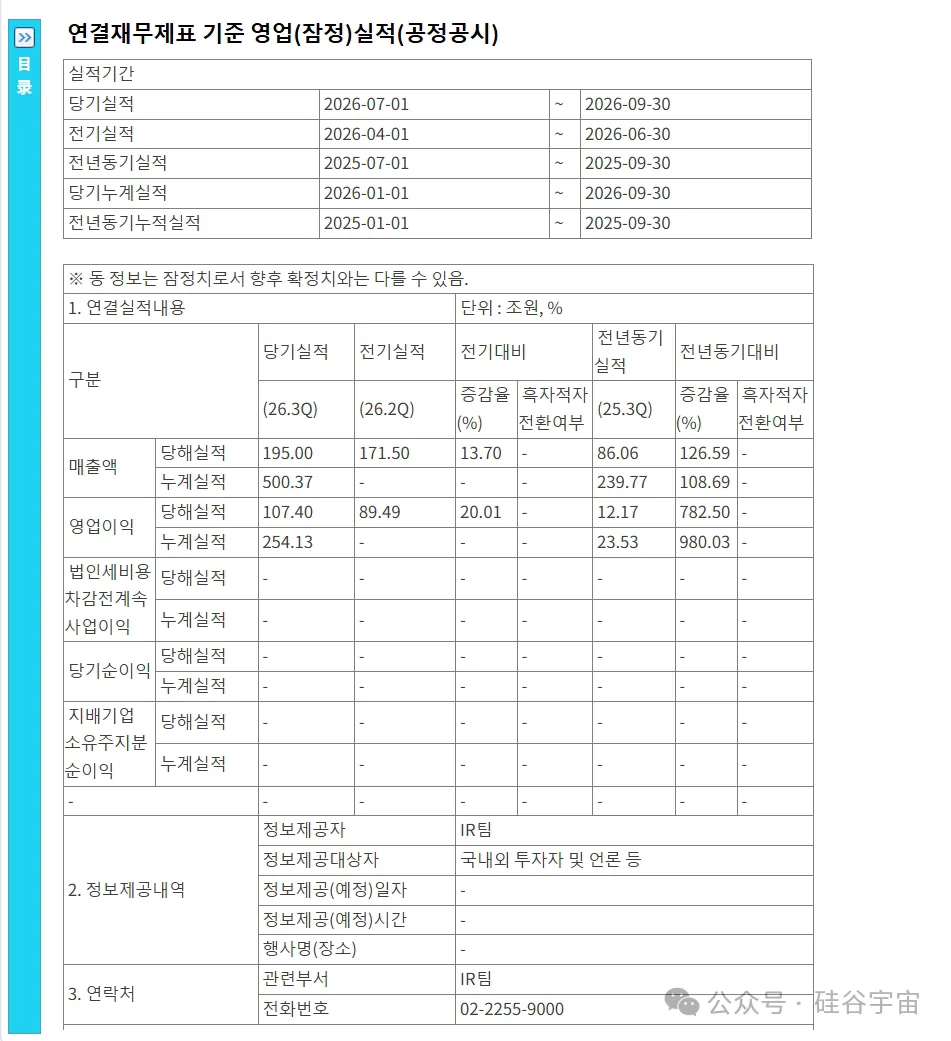
10月8日三星電子發佈第三季度初步業績:營業利潤107.4兆韓元,同比增長782.5%;營收195兆韓元,營業利益率55.1%。
三星由此成為全球首家單季營業利潤突破100兆韓元的科技公司,據韓國券商估算,其中記憶體業務貢獻約110兆韓元。
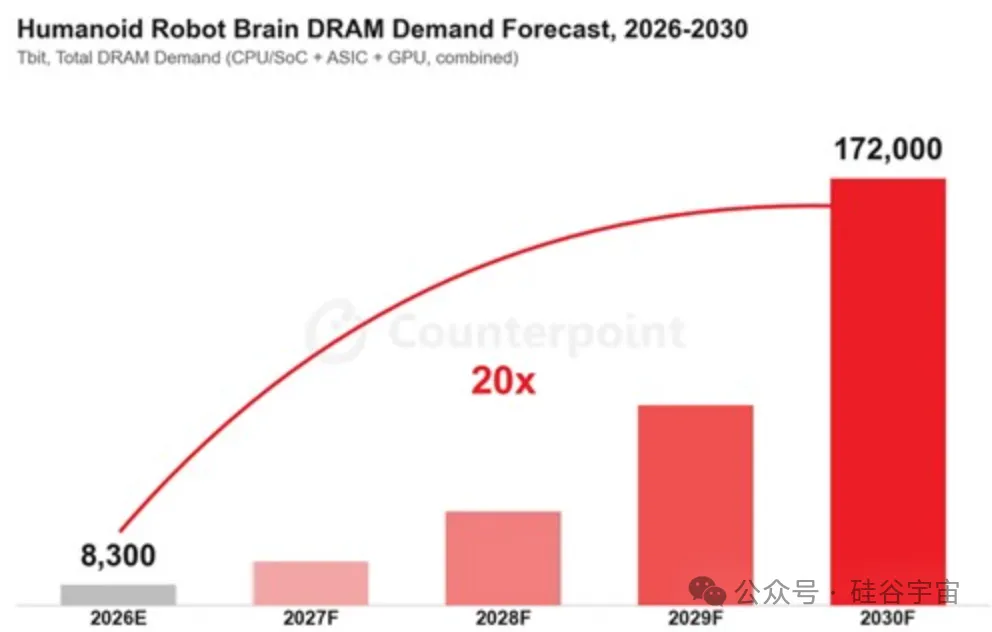
三天後市場研究機構Counterpoint發佈人形機器人供應鏈報告,給出了記憶體行業下一階段的一組數字:全球人形機器人產業的DRAM需求,將從2026年的約8300Tbit增至2030年的約17.2萬Tbit,增幅超過20倍。
與AI伺服器不同,這部分新增需求的主力不是HBM,而是原本主要用於手機的低功耗記憶體LPDDR。
而就在一個多月前長鑫存儲宣佈率先量產新一代LPDDR6。
01. 單機容量翻倍出貨規模貢獻約10倍
20倍的總增量由兩個乘數相乘得出。第一個乘數是單機容量。Counterpoint預計,單台人形機器人的平均DRAM搭載量將從2026年的19GB增至2030年的39GB。
驅動力來自機器人大腦的架構遷移:感知、決策、控制分層處理的傳統方案,正被端到端E2E模型替代,多模態輸入在同一表徵空間內統一處理並直接輸出動作;與此同時,世界模型開始進入機器人大腦,訓練與部署兩端的記憶體、算力需求同步抬升。
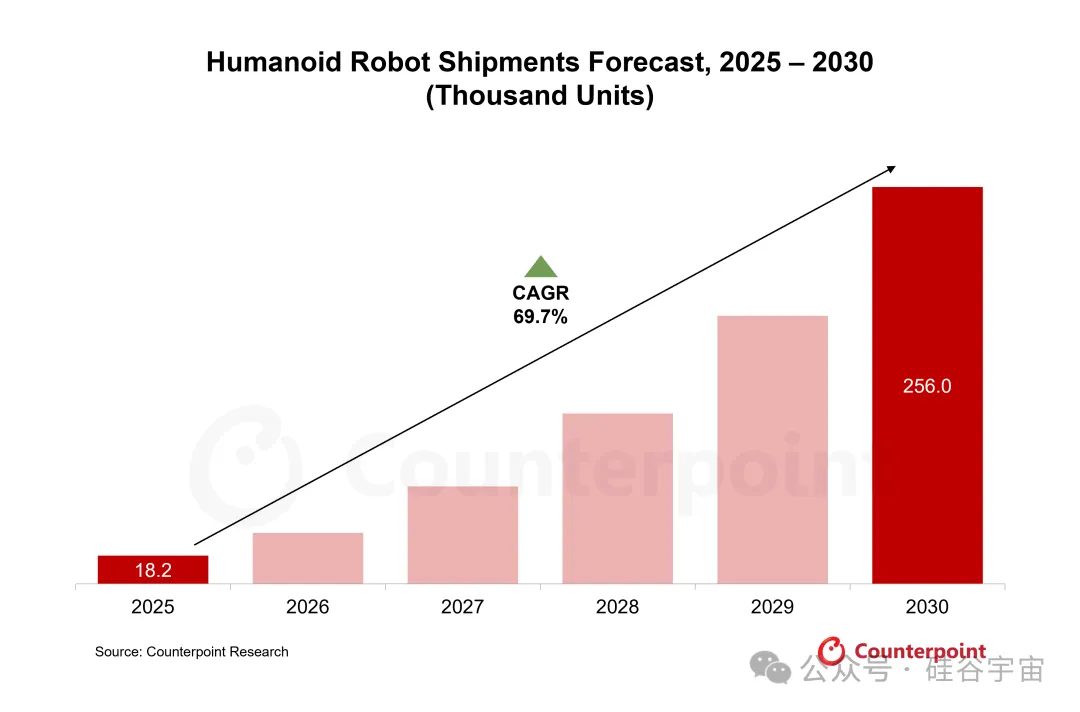
第二個乘數是出貨量。Counterpoint資料顯示2026年上半年全球人形機器人出貨量超過2.2萬台,同比增長近300%,全年預計突破5萬台,同比增長210%。另據《首爾經濟日報》援引的市場機構預測,2030年全球出貨量約為50萬台。
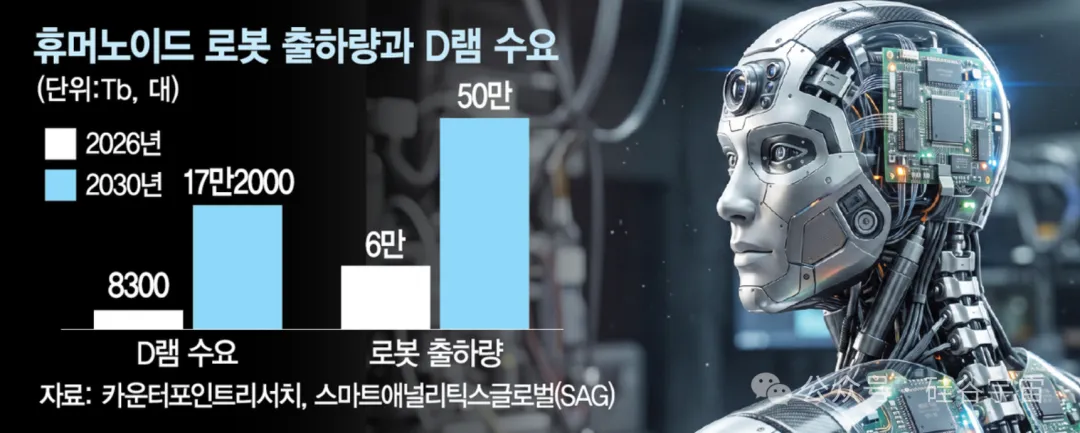
用報告資料做一次反推:8300Tbit除以單機19GB(約0.152Tbit),對應約5.5萬台,與2026年5萬台以上的出貨預期吻合;17.2萬Tbit除以單機39GB(約0.312Tbit),對應約55萬台,與50萬台量級的預測一致
拆開來看,20倍增量中單機容量貢獻約2倍,出貨規模貢獻約10倍。 出貨量能否從5萬台走到50萬台,是整組預測成立的前提。
02. 為什麼不是HBM功耗約束改寫記憶體選型
AI伺服器追求頻寬,機器人首先受制於電池。Counterpoint指出電池驅動的機器人對功耗的敏感度遠高於資料中心伺服器,因此當前主力是LPDDR系列低功耗DRAM和高容量NAND快閃記憶體;長期看向3D DRAM過渡也是重要方向。
記憶體廠商的表態與之呼應。美光CEO桑傑·梅赫羅特拉在9月30日的財報會上表示,L4及以上自動駕駛汽車通常搭載超過200GB記憶體和數TB記憶體,人形機器人所需容量將與之相近,物理AI將成為2020年代末記憶體與記憶體需求的主要驅動力之一。
美光今年3月也在官方部落格中提出,機器人商業化需要LPDDR5、LPDDR6等新一代記憶體和高性能固態硬碟。
兩組口徑之間存在明顯落差:Counterpoint給出的2030年單機DRAM為39GB,美光類比的自動駕駛水平在200GB以上相差約5倍,單機容量的預測區間仍然較寬。
此外Counterpoint預計,機器人AI模型升級還將同步帶動輝達GPU等計算晶片的需求。賽道切換的直接結果,是競爭坐標系發生變化。據Counterpoint統計,2026年第二季度HBM市場SK海力士份額50%、三星33%,兩家合計供應超過八成;
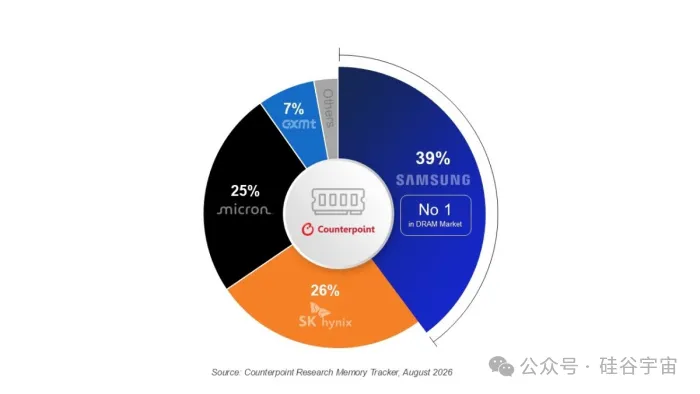
但在機器人主用的LPDDR賽道,新一代產品的量產時間表已經出現了不同排序。
03. 卡位與變數LPDDR6之爭提前開打
三家頭部廠商均已公開佈局。三星在7月財報電話會上表示,正為AI機器人市場準備覆蓋高頻寬低功耗記憶體、端側AI異構加速器XPU、圖像感測器、AI代工和先進封裝的下一代方案;
整機側其DX部門設有機器人體驗事業辦公室,直接開發人形機器人。
SK海力士於6月8日與輝達宣佈長期技術合作,共同開發用於Vera Rubin超級電腦、Vera CPU、RTX Spark PC及Jetson Thor機器人計算平台的記憶體;
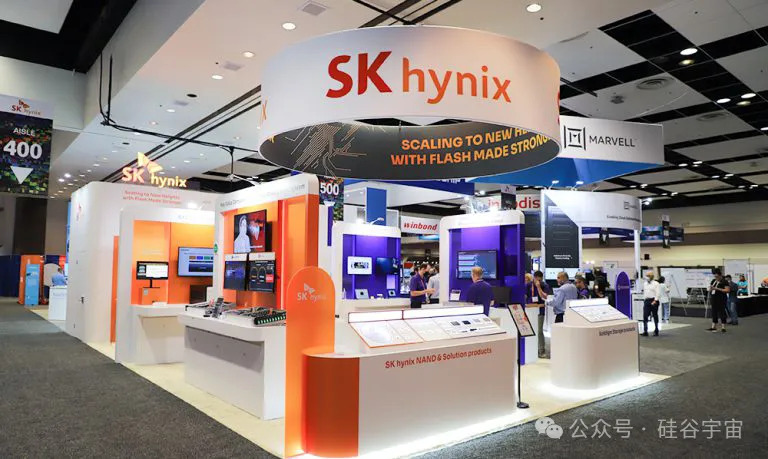
今年3月的MWC 2026上,其已展出基於第六代10奈米級1c工藝的機器人用LPDDR5/5X。美光則將LPDDR5/6與高性能SSD列為機器人方向的核心產品。
變數來自長鑫存儲。8月底長鑫宣佈LPDDR6進入量產,最高速率12800Mbps,單顆容量最高16Gb,首發搭載於小米18 Fold,並已向伺服器、智能汽車客戶送樣。
對比之下,SK海力士3月發佈16Gb LPDDR6,計畫下半年供貨;三星在CES 2026展示了LPDDR6,尚未公佈量產時間表。
需求端的集中度同樣突出。Counterpoint資料顯示2026年上半年智元機器人出貨約9700台、份額超過43%,宇樹科技份額31%,兩家合計約74%;前五名智元、宇樹、銀河通用、優必選、樂聚合計佔比86%。
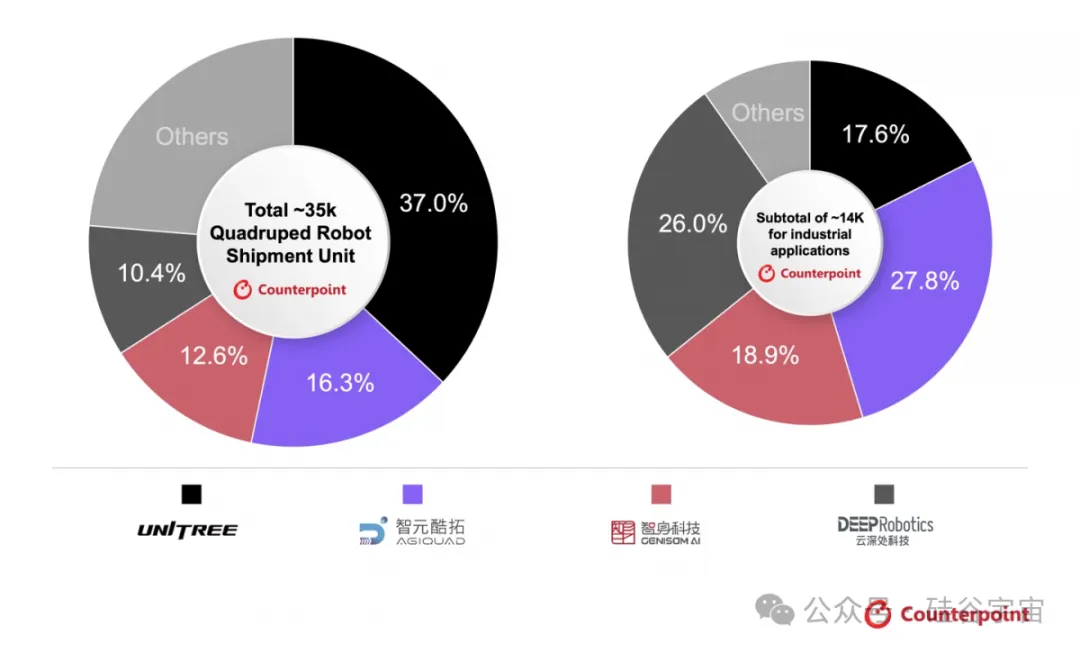
四足機器人出貨量份額。全球出貨總量約3.5萬台,宇樹科技以37.0%居首,智元酷拓16.3%、智身科技12.6%、雲深處科技10.4%,前四家合計76.3%。在約1.4萬台的工業應用細分市場中格局明顯不同,智元酷拓27.8%、雲深處科技26.0%、智身科技18.9%、宇樹科技17.6%,宇樹從總榜第一降至第四。資料來源:Counterpoint
幾項約束同樣清晰。其一,應用結構仍在早期:上半年娛樂表演與資料採集研究類合計佔出貨量60%以上,智能製造、倉儲物流分別佔13%和5%。其二,單機容量存在約5倍的口徑分歧。
其三,時間錯位:據路透報導三星與美光預計記憶體供應緊張將持續至2028年,而機器人需求的放量窗口在2030年前後。
三星單季107.4兆韓元的利潤,建立在AI伺服器與HBM之上;人形機器人提供的是一條以LPDDR和NAND為主、以出貨規模為核心乘數的新需求曲線。
伴隨端到端模型及世界模型在機器人架構中的落地,供應鏈競爭的重心已延伸至LPDDR6等新一代低功耗產品的量產節奏與產能卡位。
隨著長鑫存儲、SK海力士及三星等廠商在技術節點上的推進,以及整機端出貨集中度的提升,低功耗記憶體正逐步成為繼AI伺服器之後,驅動半導體市場增長的另一條核心曲線。 (矽谷宇宙)