
機架內光學何時放量,市場已不只盯CPO:NPO可能在2027年接手。更難回答的是低功率光源會不會繞開高功率雷射器壁壘,以及Lumentum的2028年盈利還剩多少上調空間。
一、長線基金還在觀望,避險基金已經在拆細節
伯恩斯坦在9月29日首次覆蓋美國網路與通訊裝置類股、給出正面看法後,收集了投資者對光模組子類股的反饋。兩類資金的狀態差別很大。長線基金的問題多停留在基礎層面,不少人坦言還沒來得及深入研究這兩家公司,或者剛開始建立認識。伯恩斯坦據此判斷,多數長線基金仍在場邊:要麼沒有持倉,要麼只持有Lumentum的指數權重。Lumentum在3月被納入標普500,指數權重本身就會帶來一部分被動持倉。
長線基金的猶豫不是看空,而是缺少下判斷的依據。Lumentum和Coherent的利潤建立在磷化銦(InP)晶圓這一瓶頸上,這一點大家都認可;問題在於,行業層面幾乎沒有可靠的磷化銦供給和需求資料,投資者很難判斷供需缺口能維持多久。買入一家靠稀缺性賺錢的公司,卻無法估計稀缺性的壽命,這就是長線資金遲遲不願下注的原因。
溝通方式也讓一部分長線基金不舒服。Lumentum選擇在德意志銀行科技會議上更新2028年指引,而不是在公司自己的活動上發佈,而這場會議距離2026財年第四季度財報只有兩周。一位投資者直言這種做法“不恰當”;措辭更溫和的投資者也指出,這種安排更有利於常在券商會議前後交易的資金,而不利於持有周期更長的投資者,長期下去可能讓股東結構更偏向短線資金。對一家剛進入標普500、正在爭取長線配置的公司,這是一項真實的成本。
避險基金的狀態完全不同。兩家公司在避險基金中爭論激烈,話題覆蓋技術路線、亞洲競爭、光路交換和盈利預測,每一項都直接關係到兩家公司未來兩年的利潤。
二、機架內光學是“何時”的問題,時點決定磷化銦缺口
避險基金的主流敘事是:機架內縱向擴展(scale-up)光學會成為光模組的下一段增長。資料速率越高,銅纜能夠可靠傳輸的距離越短,銅纜有效距離正在逼近實際極限。因此大家普遍同意,scale-up光學是“何時”而不是“是否”的問題,但“何時”對股價極其重要。
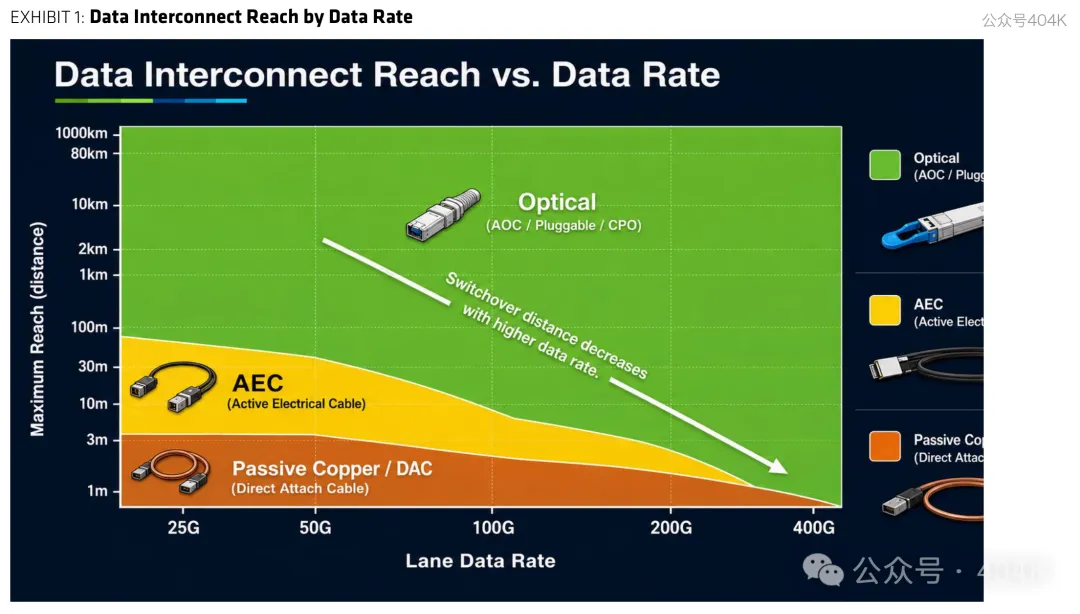
時點之所以重要,是因為它直接決定磷化銦缺口能持續多久。支撐多頭信心的一句話,來自Lumentum首席執行長Michael Hurlston:供給已經售罄至2029年。但公司的供需預測似乎已經把2028年scale-up與CPO的採用計入其中。空頭的推理鏈條由此成立:兩家公司的經濟性都依賴磷化銦瓶頸,如果CPO推遲,scale-up採用也會推遲,屆時供需前景會難看得多。伯恩斯坦自己的判斷是,光學需求到2028年都會超過供給,新進入者打破兩家雙寡頭格局的風險有限。
這與8月Lumentum財報後的情況一脈相承。當時Lumentum公佈2026財年第四季度收入10.063億美元,首次跨過10億美元季度,並給出下一財季收入中值12.5億美元的指引;外接雷射源已有首單,CPO與NPO所用高功率雷射器預計在2027年下半年批次出貨。眼前的增長靠的是現有可插拔光模組、雷射器和光交換,機架內光學則是“有路線、少收入”。本次投資者反饋說明,市場仍在為兩年後的那一段增長爭論時點,而不是質疑當期需求。
三、CPO的資料點為何難看:一根光纖毀掉一台交換機
CPO被當作scale-up光學的催化劑,所以scale-up採用時間的爭論,最後常常變成CPO量產時間的爭論。眼下投資者手裡的CPO資料並不好看。亞洲產業鏈調研顯示,鴻海四季度將生產1萬台CPO交換機,2027年計畫生產3萬台。伯恩斯坦無法核實這些數字,但同意它們“聽起來很糟”:即便每台交換機按5萬美元計算,這個價格很可能已高於一台scale-up交換機的成本,也只對應約2%的2026年收入來自CPO;2027年的產量甚至低於四季度產量年化後的水平。
按這個假設,四季度1萬台對應約5億美元,年化相當於4萬台;而2027年計畫只有3萬台,意味著明年的節奏反而比今年四季度更慢。產量計畫放緩,比絕對規模小更值得警惕,因為它說明製造端的問題並未在短期內解決。
伯恩斯坦對問題根源的理解是光纖對準。CPO的可製造性擔憂,最早出現在台積電COUPE良率被報導為95%之後:每台交換機要用32個COUPE,單個95%的良率連乘下來,整台交換機的良率只有約20%。原因在於封裝工藝的先後順序。為把光學器件塞進半導體封裝,光引擎必須銲接到交換機板上;光纖熔點低,承受不了銲接溫度,只能在銲接之後再接上。接光纖時只要有一根對歪,這個光引擎就報廢了;而光引擎已經焊死在板上,一個壞掉的光引擎會連帶整台交換機報廢。
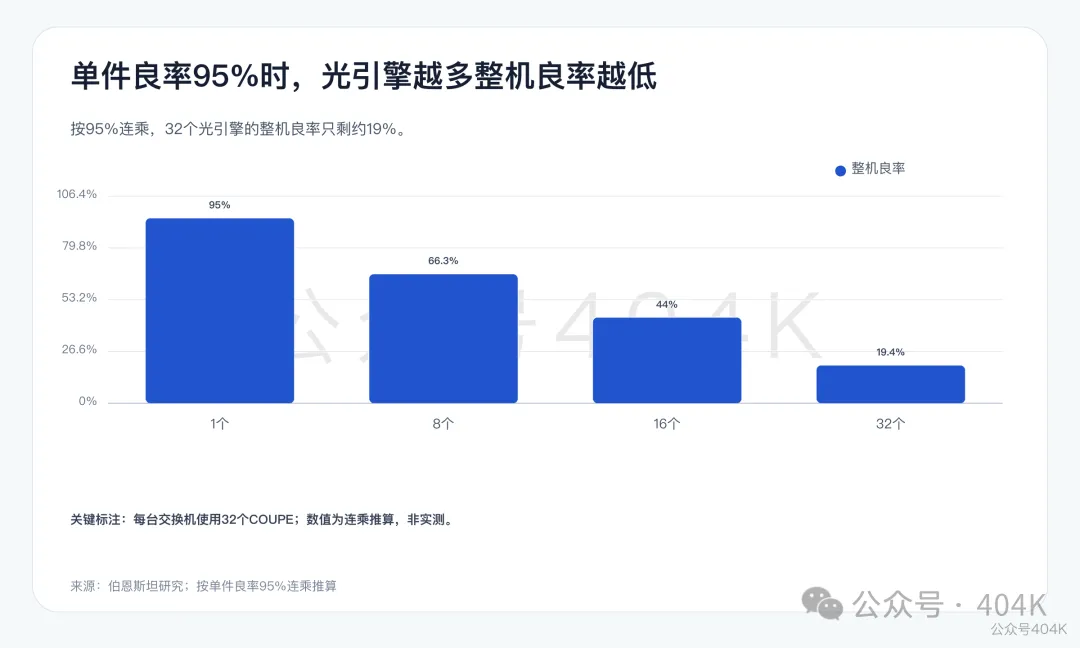
這個機制決定了CPO的良率問題很難靠單點改進解決。按單個95%的良率連乘推算,一台交換機用8個光引擎時整機良率約66%,用16個時約44%,用到32個時只剩約19%;單件良率的每一點缺口,都會被連乘放大。伯恩斯坦因此對近期解決光纖對準問題缺乏信心,也就不相信CPO能在2028年實現規模化部署。
四、NPO為什麼能接手:先測試,再插入
如果故事停在這裡,光學類股的前景會很悲觀。但投資者越來越傾向於認為,市場對CPO的關注可能過度了。近封裝光學(NPO)之所以存在,很大程度上就是因為它拿到了CPO的大部分好處,卻容易製造得多。行業報告稱NPO可能在2027年就緒,這讓投資者更願意接受:即使CPO繼續落後,NPO也足以承擔scale-up光學的任務。
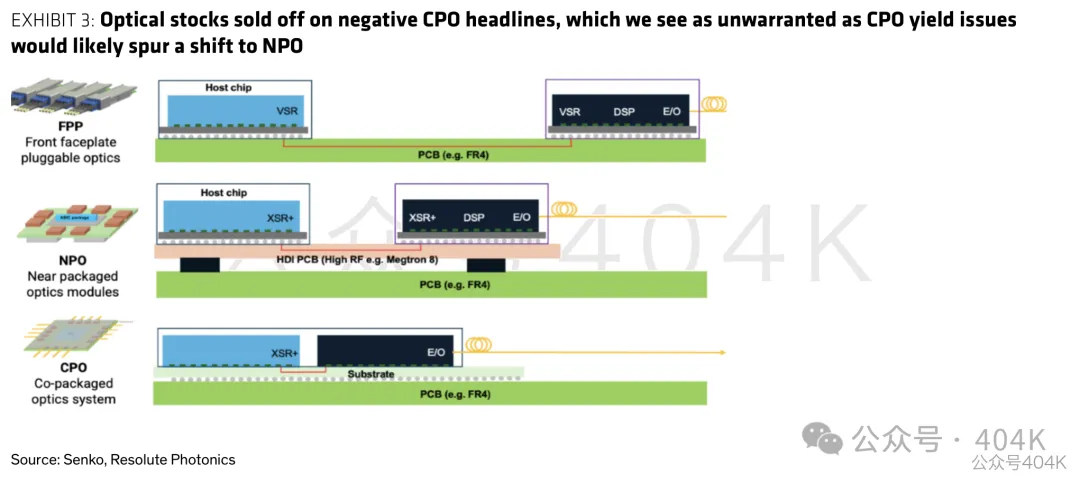
NPO解決良率問題的方式很直接:光引擎不再焊死在板上,而是通過穿過封裝的插座連接。光纖可以先接到光引擎上,測試合格後再把光引擎插進插座,整台裝置用的都是已經確認良率的光引擎。這樣一來,一根光纖對歪只會損失一個光引擎,不會再連累整台交換機,CPO那種32次連乘的良率風險也就消失了。
伯恩斯坦把這一點作為正面判斷:此前光學股因負面CPO新聞下跌,它認為這種拋售並不合理,因為CPO的良率問題更可能推動行業轉向NPO,而不是推遲光學進入機架內。對Lumentum和Coherent來說,無論最終是CPO還是NPO,光引擎都需要雷射光源;真正關鍵的是那種光源勝出。
8月Lumentum財報後的跟蹤曾把NPO接力的時間點放在2027年下半年,把NPO與CPO的大規模商業化放在2027年末至2028年。本次反饋沒有改變這個時間框架,變化在於市場情緒:投資者開始把NPO看成足夠好的備選,而不是CPO失敗後的無奈選擇。
五、真正的風險在護城河:亞洲擴產與低功率光源
主流敘事之外,投資者提出了兩項更難回答的擔憂。
第一項是亞洲競爭正在加劇。亞洲投資者指出,許多廠商都在擴產,尤其是中國廠商,甚至有報導稱連續波(CW)雷射器已經供過於求。美國投資者的回應是,美國廠商有監管護城河,因為美國不太可能允許中國製造的雷射器進口。其他投資者則反駁:即便中國廠商無法向美國出口,進口替代以及向美國以外市場的出口,也會對全行業供需平衡產生明確的負面影響。這個反駁更有份量,因為磷化銦雷射器的定價權來自全球範圍的稀缺性,而不只是美國市場的稀缺性。
第二項是技術護城河的深度。Lumentum和Coherent在高功率雷射器上的主導地位,被普遍視為最深的護城河,中國廠商在這一領域仍然落後。但投資者開始質疑,scale-up NPO是否真的需要高功率雷射器。如果低功率的垂直腔面發射雷射器(VCSEL)或微型發光二極體(microLED)就足以滿足機架內短距離連接,兩家公司在高功率雷射器上的優勢就會變得不那麼相關。
觸發這一擔憂的是兩件事。Coherent和艾邁斯歐司朗在歐洲光通訊會議(ECOC)上都展示了相關方案;輝達前CPO與可插拔互連技術產品行銷負責人Ashkan Seyedi轉投艾邁斯歐司朗,也被市場視為對其microLED路線的背書。伯恩斯坦認為這一技術風險可能是實質性的,並表示兩項問題都需要繼續深入研究。
這兩項擔憂的共同點在於,它們都指向磷化銦瓶頸的邊界。伯恩斯坦列出的首要風險,正是連續波雷射器加矽光方案採用更廣,緩解磷化銦瓶頸,從而削弱兩家公司的定價權。亞洲擴產壓低連續波雷射器價格,低功率光源分流機架內需求,兩條路徑若同時發生,兩家公司的高毛利來源會同時承壓。相比CPO推遲一兩年,這才是可能改變投資邏輯的變數。
六、OCS的60億美元是怎麼算出來的
光路交換(OCS)也引起了投資者興趣。伯恩斯坦粗估這個市場約60億美元,但對增長軌跡沒有把握。
測算從單價出發。據報導,Lumentum為Google生產的MEMS光路交換方案每連接埠成本約600美元;伯恩斯坦據此估計,GoogleTPU v7 Ironwood每個機架的OCS價值約15.4萬美元。再疊加伯恩斯坦亞洲半導體團隊對TPU v7出貨260萬顆ASIC的預測,每機架64顆ASIC,推算出約4萬個機架,對應2026年OCS需求約61億美元。
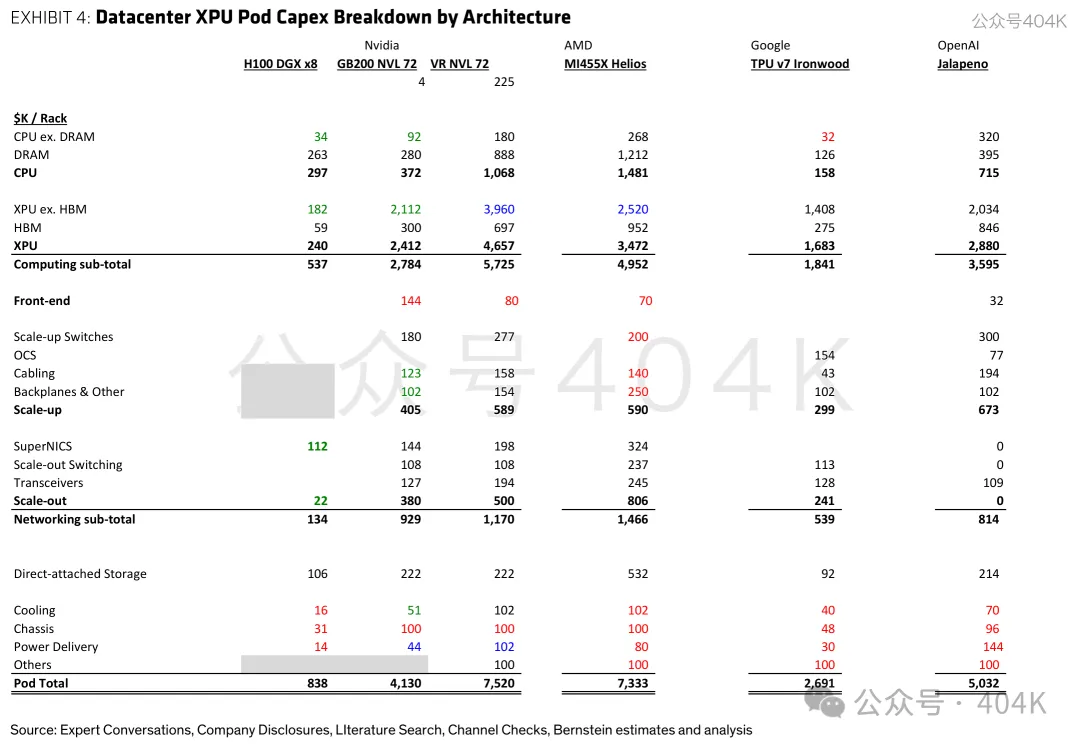
從機架成本拆分看,OCS在Google架構中的份量並不小。Ironwood機架總成本約269.1萬美元,網路部分合計53.9萬美元,其中OCS佔15.4萬美元,接近機架總成本的6%;OpenAI的Jalapeno架構中,OCS也有7.7萬美元。輝達GB200 NVL72與VR NVL72機架中,則沒有單列OCS。
增長的不確定性來自架構依賴。名字裡帶“交換”,OCS卻不是傳統交換機的直接替代品:Google的網路依賴OCS與自研晶片間互連方案配合使用。大規模採用OCS,意味著必須大幅重新設計機架架構。儘管其他廠商有明顯興趣並在試驗,伯恩斯坦不確定它們是否願意在機架層面做這麼深的改造,因此對OCS的增長軌跡沒有信心。
這與Lumentum自身的節奏可以對照。8月財報後,Lumentum的OCS出貨環比翻倍,2026年下半年4億美元收入目標仍在軌道上。60億美元的市場估算主要錨定Google一家客戶;若其他客戶不跟進,OCS更像一項穩定增長的大客戶業務,而不是能複製到整個行業的第二曲線。(404K)