
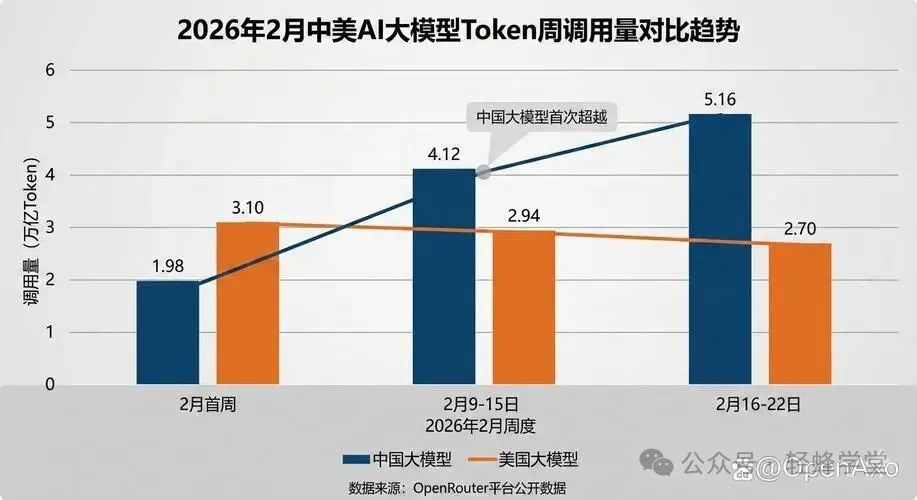
中文線上公佈過一組資料,美國約58%的Token算力花在程式碼生成和企業自動化流程上,中國55%的Token投向AI微短劇和短影片生成,24%給了電商帶貨和行銷圖文,真正用在軟體開發上的只有15%。
這個對比足夠刺眼了。一方面是AI寫程式碼,另外的一個方面則是AI在進行短劇的製作。中國算力消耗看起來有些不務正業,但是如果往下去看的話,就能夠發現到,兩邊都精確踩在各自市場的錢脈上。
一、中國Token流向:短劇裡的經濟帳
先來看看中國這一側的情況。2026年前八個月,國內生產約43萬部微短劇,這個數字是前一年全年產量的13倍之多,並且超過九成的劇集裡都有AI的參與。中國的網民數量已經突破了11億的大關,其中約8億人是短影片和微短劇重度使用者。在2024年的時候微短劇市場的規模大約處在500億元的量級,在後續是有望去衝擊千億規模的。
成本結構的變化更有解釋力。傳統的網劇是需要有二三十個人的團隊、幾十萬的製作方面的成本、以及兩三周起步的製作周期的。而AI視訊生成模型把單幀成本壓到幾分錢,小規模的團隊在幾天的時間裡就能夠產出上百集的微短劇,總成本降到幾千甚至幾百元。業內甚至喊出過一毛錢生成一個短影片的口號。當內容生產的邊際成本降低到了這個程度的時候,流量平台上的每一次投放測試、每一輪的結算流水以及ROI的復盤工作,都會轉化成為大量的Token消耗。這並非是屬於一種浪費,而是依靠幾百萬次的商業驗證所篩選出來的結果。換一個說法來講,中國的Token流向了短劇,因為這條鏈路已跑通付費解鎖和轉化的經濟帳,平台、商家以及服務商都可以從這個裡面分到確定的收益。中國C端流量的利用效率在全世界上都是很少見的,AI只是在沿著這條道路把成本給繼續打低。
二、美國Token流向:寫程式碼背後的帳本
而美國Token流向了寫程式碼的領域,這同樣是一筆清楚的經濟帳。美國資深軟體工程師年收入普遍在30萬到50萬美元,北美企業IT預算中軟體、SaaS和雲服務佔六七成。一個主流的AI程式設計Agent是可以把上百萬行程式碼的工程給處理好的,能夠完成程式碼的遷移、依賴的修改、單元的測試以及Bug的修復等等任務,一輪複雜的操作會消耗掉幾萬到十幾萬的Token。當人力的成本高到了這種程度的時候,花一些Token來讓AI替代掉一部分工程師的工作,對於企業來講就是一筆很划算的買賣。反過來再看中國這一邊,大量企業的IT支出當中軟體以及服務僅僅佔到了約18%的比例,硬體則佔據著絕對的主導地位。在這樣的一種預算結構之下,AI程式設計工具創業團隊向企業收費極其困難,因為客戶本就不願為軟體和能力服務付大錢。兩邊的Token消耗方向,歸根結底是鑑於各自市場的付費結構在進行投票。
三、算力物理底座:美國的資本狂歡與硬邊界
但是真正的競爭不止於Token消耗方向,還在於算力的物理底座到底能不能夠支撐得住。
在美國這一邊,資本正以驚人速度湧入資料中心。在2026年的第二季度,美國企業電腦及外圍裝置投資年化約4210億美元,同比增加了接近六成,這還僅僅是包括了伺服器、記憶體裝置以及個人電腦,並沒有包含機房建築、通訊裝置以及軟體在內。聯準會所提供的資料顯示出,美國私人資料中心建設支出從2023年初155.9億美元漲到2026年5月593.1億美元,在三年多的時間裡翻了接近有四倍之多。輝達與貝萊德、黑石、高盛、KKR、阿波羅、博楓六家機構簽諒解備忘錄,計畫去撬動超過5000億美元的外部資本,用來去幫助客戶建設資料中心以及購買相關的晶片。黑石集團的總裁說過旗下的企業在過去的六個月時間裡對於大語言模型的需求增長了有七倍之多,算力的供給是遠遠跟不上的。貝萊德CEO拉里·芬克把資料中心融資比作上世紀七十年代抵押貸款證券市場,把它稱呼為金融工程的下一個前沿。
這種模式的問題在於,它正在形成自我循環:輝達在幫助客戶籌措資金,客戶在拿到了錢之後又回頭來購買輝達的裝置,再把算力給租賃出去。如果AI服務最終銷售收入兌現不了,風險就會在晶片供應商、客戶和資本提供方之間來回傳導。騰訊以及甲骨文之間的交易就是這種結構的一個訊號:雙方簽署了一個五年的協議,騰訊會租用東南亞資料中心裡大約十萬顆的先進AI晶片,這筆交易的估值大約是在70億美元。要是按照五年時間來攤算的話,每顆晶片每小時合同收入約1.6美元。甲骨文需要依靠這筆收入來支撐起它的資料中心投資,騰訊也需要晶片,雙方都有著一些不得不去做的緣故。
而美國算力擴張正撞上物理和社會雙重邊界。在2026年的1月,美國電網營運機構PJM指出供需失衡推高批發成本,資料中心的擴張行為與居民的用電產生了直接的衝突。彭博社在去年的報導裡披露過,輝達總部所在地有兩處資料中心樓梯建好卻空置,緣故是沒有足夠的電力可以接入進去。更麻煩的是民意反轉:連續一年的跟蹤民調顯示出,去年的8月支援以及反對在自家的附近建設資料中心的人各佔了四成出頭;到了今年的8月,反對比例飆升至75%,在這個中間有61%的人是強烈反對的,支援的人僅僅剩下了15%。在一年的時間裡,反對的比例增加了有33個百分點之多。紐澤西州居民電費因資料中心擴張上漲約17%至20%。居民們所反對的並不是技術的進步,而是讓自己去承受電費的上漲、水資源的消耗以及噪音的污染,但是好處卻全都歸了那些科技巨頭們。資料中心開發商當然有早點建好等著接電的衝動,但是當每一家企業都這麼去做的時候,一批建造好了卻無法使用的資料中心就出現了。
四、中國算力底座:執行層面的小帳本
中國沒有美國那種電力即時約束和社區反對壓力,集中統籌體制在能源網路和產業佈局上確有優勢,但是問題是出在執行層面的。證券時報在2026年9月29日的調查揭示出,部分地方國資算力項目採取先建設後找需求模式,裝置的選型工作與下游的實際需要是脫節的,最終會形成一些閒置的資產。資料中心硬體專家分析,頭部的先進國產晶片被網際網路的大廠給壟斷了,地方國資的項目只能去採購一些中低端的算力晶片,從而難以去實現穩定的消納。緣故也是表達得很直白的:建設的量是很好統計的,但是使用的效果卻是很難去進行統計的。各個地方都在爭相地上馬算力項目,無效投入可以披產業政策外衣推進,最終會由社會來承擔掉這些成本。官僚主義最麻煩的地方就在這個地方,它能讓錯誤決策看起來像正確執行。支援國產算力發展的這個目標當然是很重要的,也正因為其重要,才更應查清每筆投入換回什麼生產能力。
結語
兩種制度各有難題。美國靠資本驅動擴張速度很快,但是電力的約束以及社區的反對構成了硬性的邊界,循環的融資又埋下了風險傳導的隱患。中國依靠著統籌能夠去提前佈局能源以及產業,但是執行環節裡的小帳本可能會導致資源的錯配。算力競賽最終拼的不是誰建得更快,而是誰能夠把投入轉化成持續的產出能力。 (輕蜂學堂)