
上世紀八九十年代,日本站在全球經濟的最高光處。作為世界第二大經濟體,“賣掉東京,就能買下整個美國”的說法在坊間廣為流傳。
索尼、松下、豐田、日立橫掃全球市場,美國學界警惕日本資本收購本土資產,歐洲企業排隊學習日式管理,全世界都想破解日本經濟奇蹟的密碼。
三十多年過去,劇本徹底改寫。
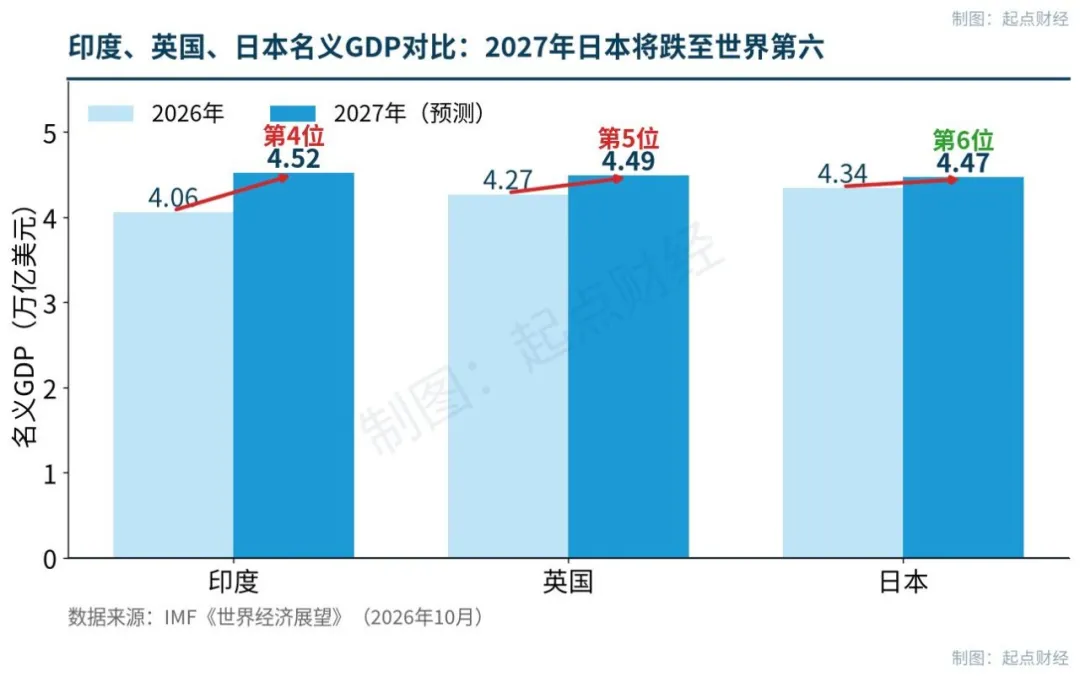
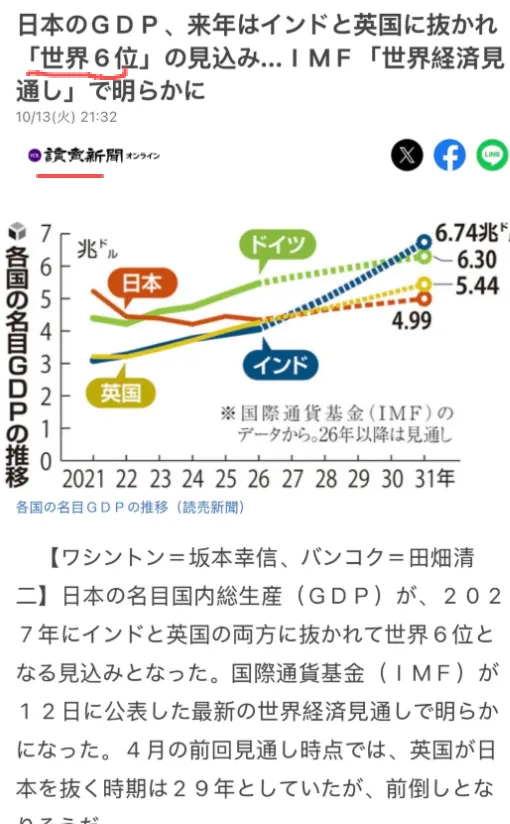
國際貨幣基金組織(IMF)10月12日發佈最新一期《世界經濟展望》預測:2027年,日本名義GDP約4.4676兆美元,印度約4.5211兆美元,英國約4.4889兆美元。
日本將被印度和英國先後超越,從目前的全球第四滑落至第六。
要知道,今年4月IMF還預測英國要到2029年才能超過日本,短短半年,時間點被大幅提前。
把鏡頭拉長,這條下行曲線更加清晰。
1968年,日本超越西德坐上世界第二的位子,一坐四十多年。
2010年被中國超越,退居第三。
2023年被德國趕超,跌至第四。
如果2027年的預測成真,這將是日本自1968年以來首次跌出全球前五。
很多人第一反應是不解:
印度有14億多人口,總量超車可以理解;英國人口只有日本的一半,工業體量遠不及日本,憑什麼反超?曾經的經濟奇蹟,到底那裡出了問題?
先要釐清一個技術問題:這份榜單用的是美元計價的名義GDP,匯率波動會直接改寫數字,不等於日本國內的生產能力突然萎縮。
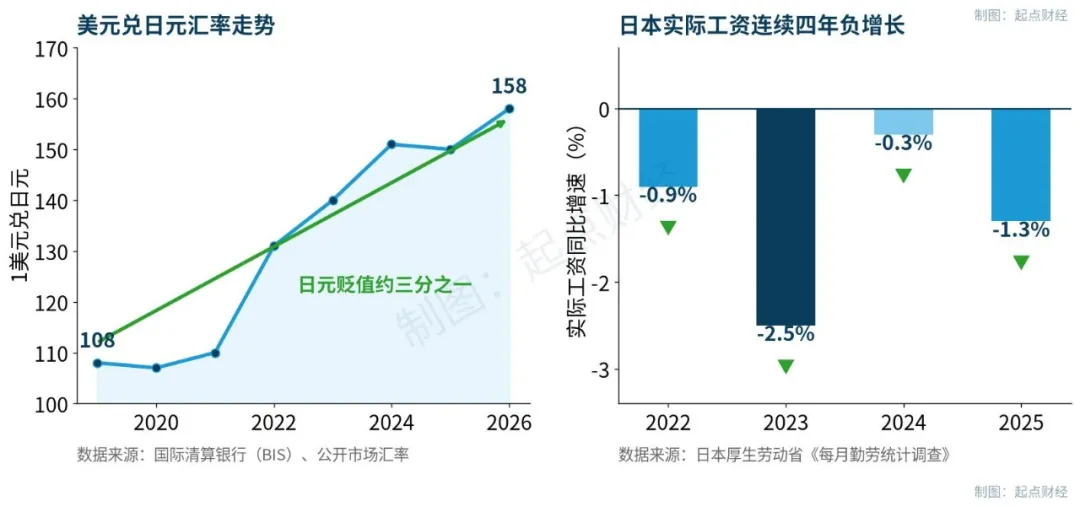
當下1美元可兌換約158日元,而2019年這個數字是108,日元貶值了大約三分之一。
舉個簡單的例子:同樣100億日元的國內產出,匯率1比100時折合1億美元;匯率跌到1比150,同樣的產值折算美元就只剩約6670萬。那怕日本工廠照開、商店照賣,美元口徑的GDP也會被匯率直接“打折扣”。
國際清算銀行資料顯示,2026年1月,日元實際有效匯率指數降至67.73,是1973年日本實行浮動匯率制以來的最低水平,較1995年峰值縮水約三分之二,甚至一度弱於土耳其里拉。
日元貶值是把雙刃劍。
對豐田這類海外營收佔大頭的出口企業,海外利潤換回日元後帳面更漂亮;便宜的日元也吸引全球遊客赴日爆買。
但日本的能源自給率只有約11%,糧食自給率不足四成,能源、糧食、原材料高度依賴進口,日元越弱,進口成本越高,最終都傳導到老百姓的菜籃子和油箱上。
日本總務省資料顯示,截至2026年1月,核心消費價格指數已連續53個月同比上漲,2025年全年CPI上漲3.1%,連續四年超過央行2%的目標。
日本帝國資料庫公司的調查顯示,僅2026年頭四個月就有3593種食品漲價,平均漲幅14%,全年預計約1.5萬種。外國遊客覺得日本越來越便宜,日本居民卻覺得日子越來越貴,這兩種感受同時成立,這就是匯率魔術的兩面。
把排名下滑全歸咎於匯率,就太輕巧了。
真正的底層邏輯,是日本長達三十多年的結構性停滯。
故事的起點是上世紀80年代末的泡沫破裂。
1985年《廣場協議》後日元大幅升值,出口受壓,日本用長期超寬鬆貨幣政策避險,海量資金湧入股市和樓市。日經指數一度逼近39000點,全社會篤信地價和股價只漲不跌。1990年泡沫刺破,股市暴跌,樓市深度調整,企業資產縮水,銀行不良債權堆積如山,居民財富大量蒸發。
比資產縮水更深遠的影響,是全社會心態的重塑。
企業不再敢冒險投資,優先還債、囤積現金;銀行放貸趨於保守;居民捂緊錢包,能省則省。銳意進取的市場氣質,變成了保守防禦。一組數字足以說明停滯的縱深:過去二十年,日本名義GDP僅增長約1.2%,同期德國擴張了95.2%,而二十年前日本的體量還是德國的兩倍多。
必須承認,日本的硬核製造實力仍在。
豐田的汽車、發那科的工業機器人、東京電子的半導體裝置,在全球賽道上依然競爭力十足。但在數字平台、軟體服務、人工智慧應用這些新賽道上,日本沒有長出與自身工業實力匹配的全球龍頭。傳統優勢產業無法持續轉化為新增長引擎,這正是它被對手追近的關鍵。
看看超車者的速度:
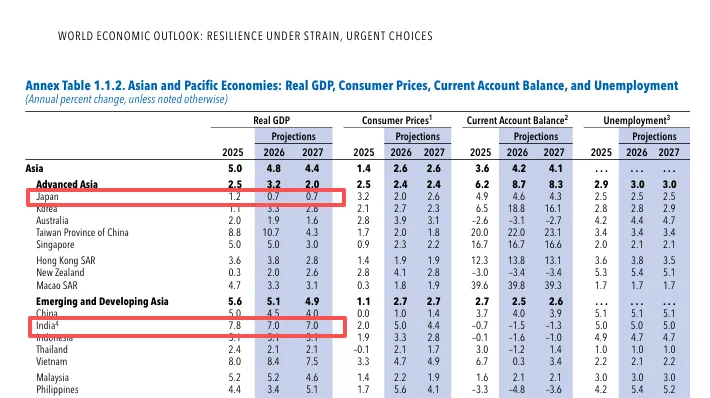
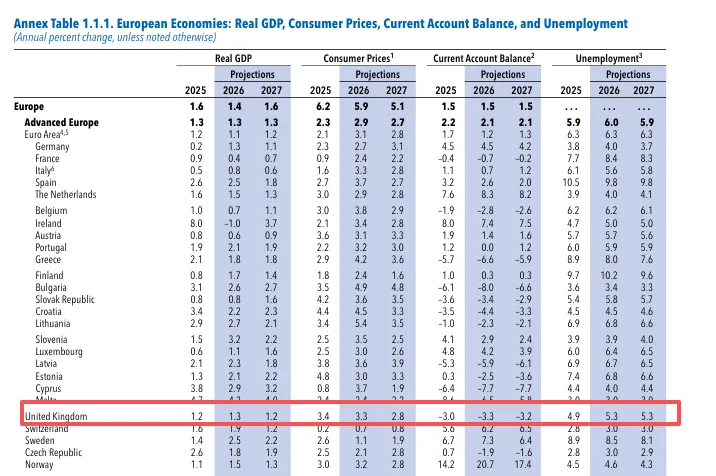
IMF預測印度今年增長7%,中產階級和內需強勁擴張;英國增長預期也上調至1.3%;而日本只有0.7%。
別人在加速,自己在慢走,排名下滑只是時間問題。
更深層的約束來自人口。
日本人口持續萎縮,老齡化程度全球最深,勞動年齡人口一年比一年少。企業招工難,用工成本上升;年輕人總量下降,買房、購車、生育的需求同步萎縮,國內消費失去最重要的增量。
2025年三季度,日本實際GDP按年率下滑1.8%,為六個季度以來首次負增長,佔經濟比重過半的個人消費環比僅微增0.1%。消費低迷,企業不敢投資;投資不足,增長進一步承壓。這個負向循環,日本至今沒有真正打破。
比人口更刺痛普通人的,是收入的長期停滯。
2025年日本勞動者月均名義工資同比增長2.3%,達到35.59萬日元,帳面連續五年上漲。但當年物價漲了3.7%,工資增速跑輸了物價增速。日本厚生勞動省統計顯示,扣除物價因素後,2025年人均實際工資下降1.3%,連續四年負增長,2022至2025年累計縮水約6%。
名義工資在漲,實際購買力在降,便利店便當、餐廳套餐越來越貴,周末帶家人下館子都要算計。企業利潤因日元貶值而增厚,紅利卻沒有充分傳導到工薪階層,消費自然難以啟動,這又反過來加重了內需的疲軟。
日本還有機會嗎?客觀說,機會仍在。
完備的工業體系、精密製造、新材料、醫藥、機器人領域的核心技術儲備,都是真金白銀的家底;AI和自動化技術若能用好,恰好可以緩解勞動力短缺的燃眉之急。
IMF最新報告也提到,在政府支援政策的對衝下,日本今年二季度的GDP表現好於預期。但日本要解的題,從來不是重回GDP排行榜第幾,而是讓產業紅利轉化為居民持續上漲的真實收入,讓年輕人重新對未來有信心。
也要強調,IMF的2027年預測只是模型推演,匯率和各國增速隨時會變,最終排名存在變數。此前IMF曾預測印度2025年就會超過日本,結果並未兌現。
更何況,GDP總量排名從來不是衡量一個國家好壞的唯一標尺。
不少日本普通民眾對世界第幾並不敏感,比起榜單位次,他們更關心每月的薪資單、超市的價簽和養老的開支。一位日本上班族的感嘆很說明問題:“工資到帳就縮水,周末帶家人下館子都要算計半天。”
一個國家的GDP總量再高,如果普通人的工資跑不贏通膨、消費持續收縮,光鮮的排名就沒有太多意義。反過來,那怕總量排名繼續下滑,只要居民實際收入穩步提升、生活質量持續改善,也談不上是壞事。
日本從世界第二一路滑落的這段歷程,留給所有經濟體一個重要啟示:
經濟增長的終極目標,從來不是爭奪榜單上的名次,而是讓每一個普通勞動者,都能憑藉自己的勞動獲得穩步改善的生活,並且對未來始終保有期待。 (起點財經)