
摩根士丹利維持該艾斯摩爾“增持”評級,目標價1700歐元。截至10月13日,艾斯摩爾收盤報1509.60歐元,距離目標價尚有上行空間。AI算力晶片帶來的裝置旺盛需求,成為驅動公司業績與訂單景氣度的核心引擎。
一、核心結論
摩根士丹利維持該股“增持”評級,目標價1700歐元。截至10月13日,艾斯摩爾收盤報1509.60歐元,距離目標價尚有約12.6%的上行空間。摩根士丹利認為,AI算力晶片帶來的裝置旺盛需求,已成為驅動艾斯摩爾業績與訂單景氣度的核心引擎。
二、Q3業績拆解:毛利率大幅跑贏,存量業務成為盈利支柱
2.1 營收與盈利:毛利率超預期147個基點
艾斯摩爾2026年第三季度實現總營收116.62億歐元,基本符合市場一致預期。淨銷售額117億歐元,創下歷史單季度新高,接近此前預測區間的高位。淨利潤達50億歐元。
毛利率表現是本次財報最大的超預期項。公司錄得毛利率57.5%,較市場預期高出147個基點。摩根士丹利指出,這一超預期並非來自收入規模效應,而是銷量提升與業務結構最佳化共同作用的結果,其中存量裝置管理(IBM)業務的亮眼表現成為拉高盈利的關鍵力量。
2.2 存量裝置管理:正在成型的第二增長曲線
存量裝置管理業務單季收入達32.89億歐元,超預期13個百分點。該類股以裝置升級、改造維護為主,盈利水平顯著高於新裝置銷售。艾斯摩爾CEO傅恪禮明確表示,裝機售後服務銷售額達到33億歐元,高於此前預期,得益於客戶對生產效率升級方案持續強勁的需求。
存量業務正在成為艾斯摩爾的第二增長曲線。其戰略意義在於:在整機製造產能受限的情況下,通過改造現有裝置、提升單機吞吐量,可以在不依賴新增整機出貨的前提下部分滿足客戶的產能訴求。傅恪禮也確認了這一雙線平行策略:“我們將繼續通過提升生產效率的升級產品組合,幫助客戶大幅提升晶圓產能”。
三、訂單端:行業長周期高景氣的核心驗證
3.1 訂單可見度延伸至2030年
艾斯摩爾管理層在財報中傳遞出強烈的行業長周期訊號。傅恪禮表示:“隨著未來需求前景更加清晰,部分客戶已與我們開始了2029年甚至2030年的裝置訂單接洽”。大摩認為,訂單可見度已經延伸至2030年,2028年已拿到大量確定訂單,2029年市場需求熱度高漲,甚至出現部分2030年意向訂單。
這一訂單結構的戰略含義在於:它反映了下游晶圓廠對AI驅動的半導體需求持續性的高度確信。正如傅恪禮所指出的,客戶持續上調對艾斯摩爾裝置的短期和中期需求預期,“主要基於其對人工智慧相關投資規模及持續周期的判斷”。
3.2 產能供不應求:現有規劃無法匹配真實需求
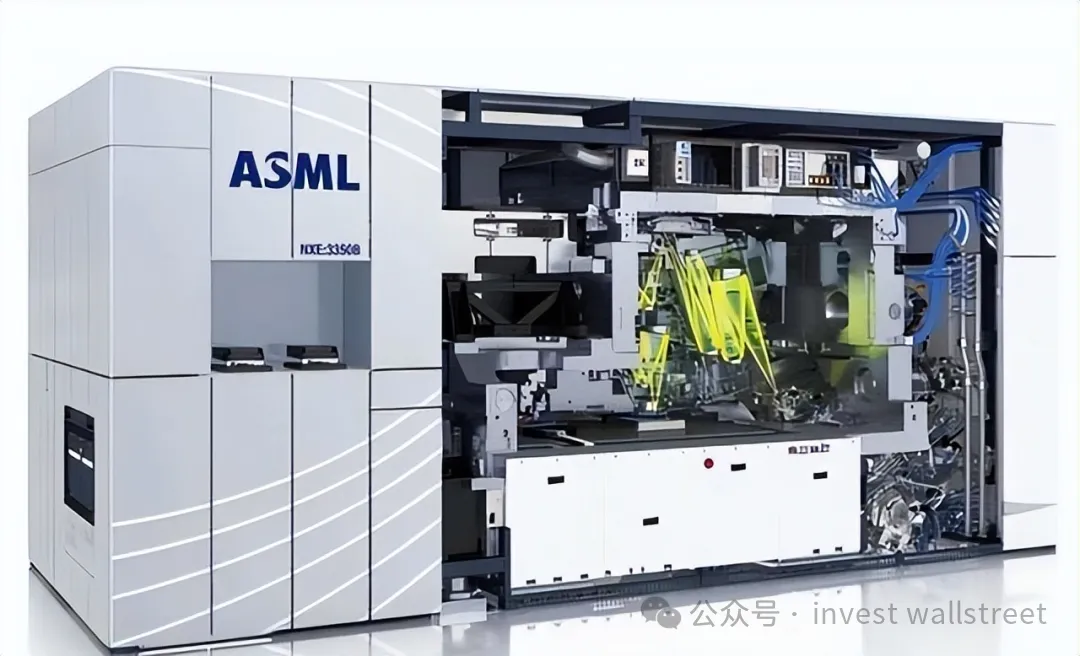
此前市場預期2027-2028年低NA EUV極紫外光刻機產能將維持30%的復合增速,目標為2027年出貨85台以上、2028年出貨110台以上。但艾斯摩爾直言,現有產能目標已經無法匹配下遊客戶的真實需求。
傅恪禮的原話進一步確認了這一判斷:“我們預計,按照目前規劃的2027年和2028年的供應能力仍將難以完全滿足客戶需求。因此,我們正在研究進一步提升2028年產能的方案,以實現超過此前公佈的30%產能增幅”。然而,公司暫未公佈新的產能目標數值,這為市場留下了關鍵的預期上修空間。
四、後續指引:Q4與全年指引全面上修
4.1 Q4指引:存量業務指引大幅超預期
艾斯摩爾預計第四季度營收區間為142-152億歐元,毛利率57%。其中,存量裝置管理業務預計營收37億歐元,較市場預期高出23%。這一指引的亮點在於:存量業務佔比的持續提升將進一步最佳化整體毛利率結構,使Q4毛利率的達成具有較高的確定性。
4.2 全年指引:收緊至上沿
受四季度指引帶動,艾斯摩爾將2026全年營收指引從原420-460億歐元區間收緊至440-450億歐元,落在原區間的上沿。全年毛利率指引56%,高於市場一致預期93個基點。這一指引調整的方向性訊號明確:公司對全年盈利能力的信心在增強,而非僅僅維持原有預期。
五、產能瓶頸與雙線平行策略
艾斯摩爾麵臨的核心矛盾:旺盛需求對供給端提出的考驗。艾斯摩爾選擇的應對策略是雙線平行:
第一線:整機製造產能擴容評估。 公司正在研究進一步提升2028年產能的方案,目標超過此前公佈的30%增幅,但具體規模尚未披露。
第二線:加大裝置升級業務交付力度。 依靠改造現有裝置、提升單機吞吐量,部分滿足客戶的產能訴求,減少對新增整機裝置的依賴。這一策略的商業邏輯與存量裝置管理業務的高盈利特性形成了正向循環——既緩解了產能壓力,又提升了整體毛利率。
六、估值框架與雙向風險
6.1 估值邏輯:27倍市盈率的上限定價
摩根士丹利以27倍市盈率對艾斯摩爾進行估值,處於其中期估值區間24-27倍的上限。這一估值選擇的隱含判斷是:晶圓廠資本開支援續加碼的基礎是堅實的,AI驅動的半導體資本開支超級周期具備足夠的持續性來支撐艾斯摩爾獲得估值區間的上限定價。
6.2 上行風險
上行風險包括:邏輯晶片廠、HBM與DRAM記憶體資本開支超預期;裝置服務利潤率進一步抬升;各國半導體產業扶持政策落地。這三條上行路徑分別對應量、價、政策三個維度,其中裝置服務利潤率的進一步提升與當前存量業務的高毛利特性直接相關,是最具可見性的上行催化劑。
6.3 下行風險
下行風險同樣不容忽視:若終端消費電子與算力需求轉弱,會引發晶圓廠資本開支收縮、訂單向後遞延;此外,下一代高NA-EUV裝置滲透率不及預期,也會壓制公司估值水平。摩根士丹利的目標價1700歐元對應約12.6%的上行空間,相對有限的幅度也反映了其對下行風險的審慎考量。
七、總結
摩根士丹利對艾斯摩爾2026年Q3業績的解讀可概括為“盈利質量結構性改善,訂單能見度重塑估值錨點”:
業績層面,Q3營收基本符合預期,但毛利率以57.5%大幅跑贏市場預期147個基點,存量裝置管理業務以32.89億歐元的收入和13個百分點的超預期幅度,成為盈利超預期的核心驅動力。這表明艾斯摩爾的盈利能力正在從“靠量”向“靠質”轉變,存量升級服務作為第二增長曲線的戰略價值日益凸顯。
訂單與產能層面,訂單可見度延伸至2030年、2028年大量確定訂單在手、2029年需求熱度高漲——這些訊號共同指向一個結論:AI驅動的半導體資本開支周期遠未結束,其持續性和強度可能超出市場此前的線性外推。產能供不應求的格局賦予了艾斯摩爾顯著的定價權,但也構成了需要持續跟蹤的供給端瓶頸。
估值層面,摩根士丹利以27倍市盈率的上限進行估值,1700歐元的目標價對應約12.6%的上行空間。相較於瑞銀的2350歐元目標價(隱含約56%上行空間),摩根士丹利的定價更為審慎,這反映了其對產能瓶頸兌現節奏和下游資本開支周期性的雙重顧慮。
核心跟蹤變數:艾斯摩爾2028年產能擴張計畫的具體規模——若最終公佈的新產能目標顯著超過30%的增幅,將對摩根士丹利的估值假設構成直接的上修壓力;反之,若產能瓶頸持續制約訂單轉化效率,則可能成為壓制估值的關鍵因素。此外,高NA-EUV裝置的滲透率節奏,將是決定艾斯摩爾長期估值中樞能否從27倍進一步上移的核心變數。 (invest wallstreet)