
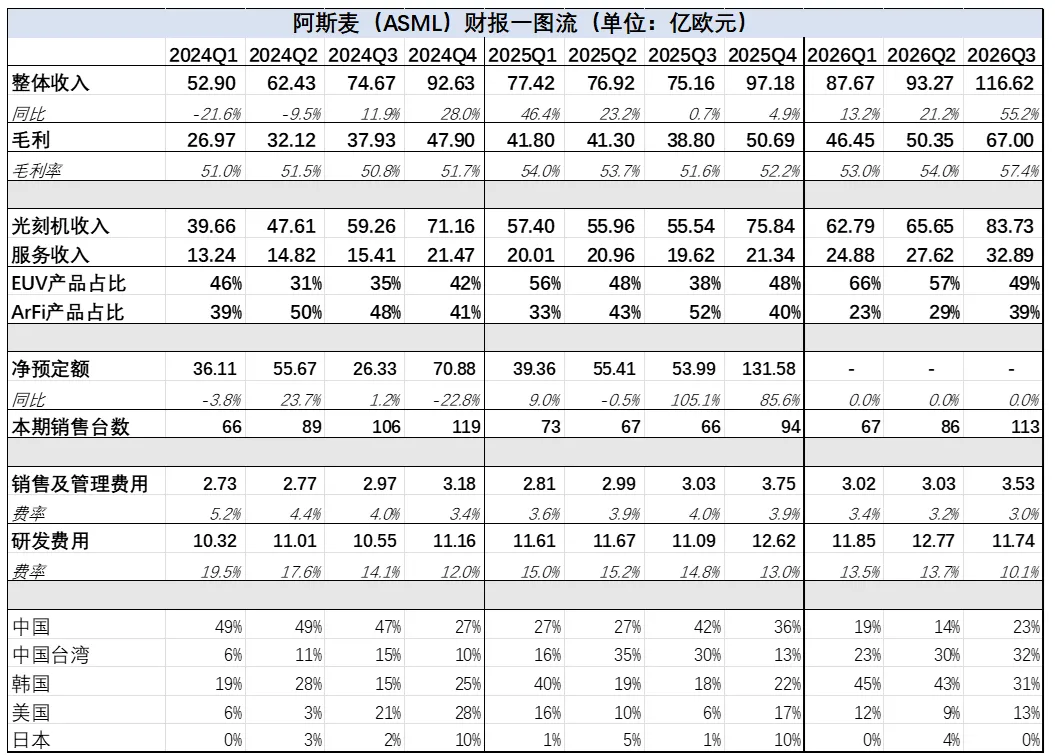
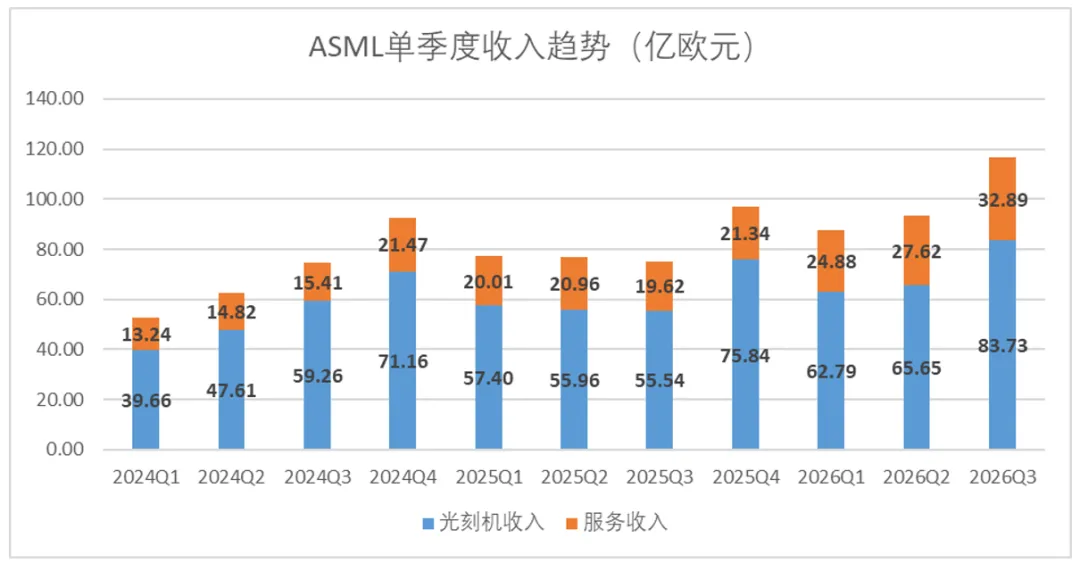
10月14日晚間,荷蘭光刻機巨頭ASML發佈了最新的三季度財報,營業收入錄得116.62億歐元,同比增長55.2%,首次單季度破百億歐元,但略低於行業預期,當然現如今ASML做的是合法“壟斷”的生意,營收預期基本只與自身產能掛鉤,意義不大。
表現超預期的是利潤水平,三季度毛利率達到了57.4%,淨利潤率42.5%,均創歷史新高,結合之前ASML對三星海力士一刀切式漲價10%來看,顯然現如今ASML想賺多少錢,其實掌握在他自己的手裡。
(財報一圖流如下圖所示,單位:億歐元,來源企業財報,財報紀整理)
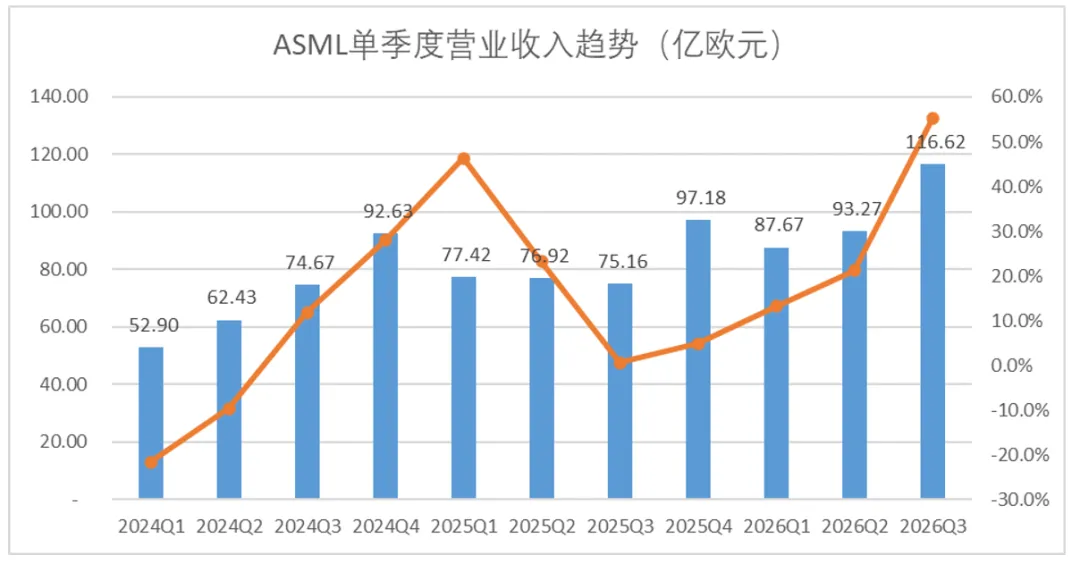
縱觀財報,在我們看來,業績光鮮的背後,家家有本難念的經,ASML訂單鎖定到2028年的另一面,其實也鎖住了ASML的估值空間。
01 產能跟不上,配套服務做文章,營收首破百億大關
作為AI行業顯性價值鏈的上游源頭,ASML的營收表現一直以來都相對明朗,單季度業績收入只取決於兩項:當季產能和單台價格。
今年三季度,ASML單季度營收終究是突破了百億大關,錄得116.62億歐元,同比高增55.2%,也是錄得了近三年以來增速最快的單季財報,核心原因有二:
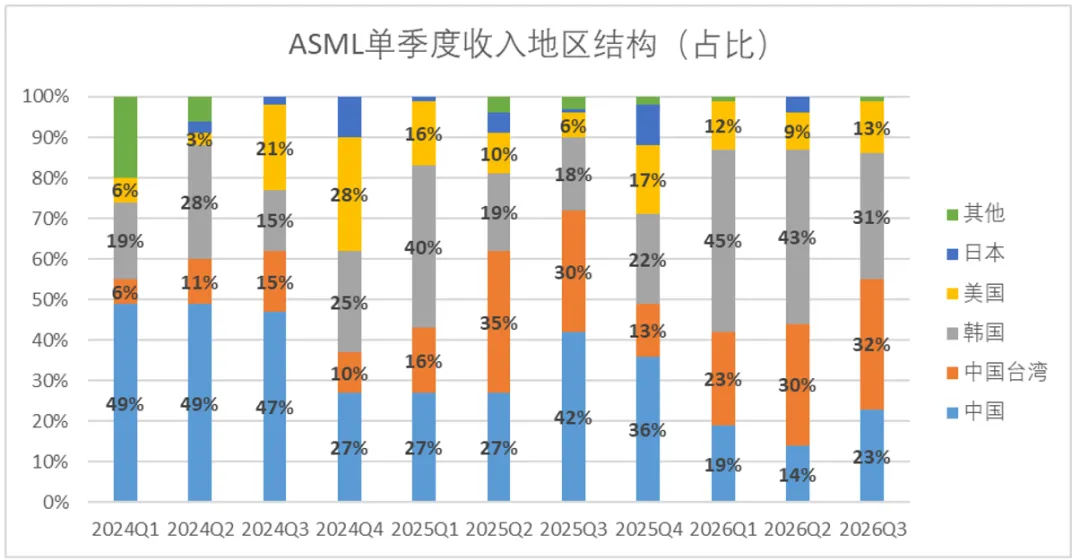
其一是預期內的交貨提速,本季度ASML共交付17台EUV光刻機,環比增加一台,ArFi出貨量達到40台,兩大核心產品出貨量均創單季度新高。其中主要是中國大陸地區的訂單回暖相對明顯。
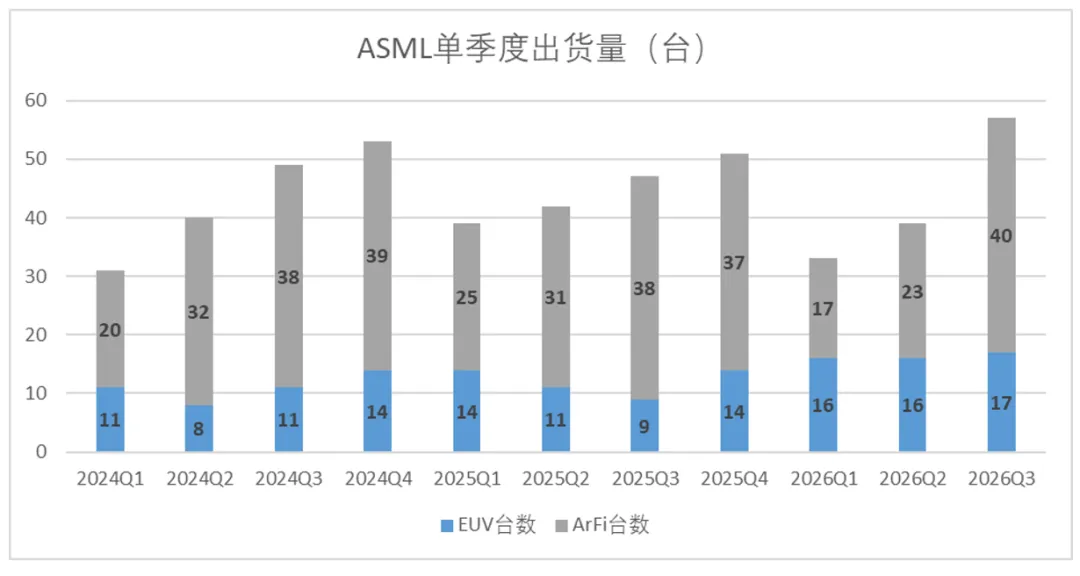
其二是產能找不到增量,就在存量上做文章。存量服務收入創單季度新高,收入結構拆開來看,三季度ASML的服務收入達到了32.9億歐元,創單季度新高。很明顯,在產能受限的情況下,ASML寄希望於在現有產品維護升級中攫取更多收入。
管理層也在業績會中直言,服務收入的增量:“主要來自客戶對EUV和DUV生產率升級產品的強勁需求”,對已交付產品的維保迭代需求猛增。
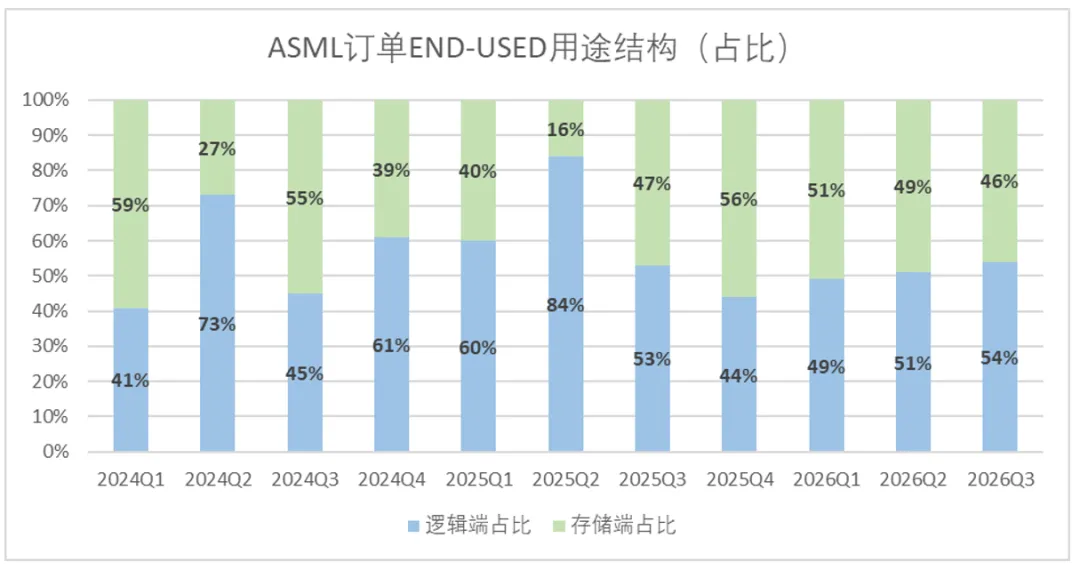
從訂單的結構來看,光刻機目前的終端用途佔比相當穩定,自2025年第三季度記憶體周期大爆發以來,邏輯晶片和記憶體晶片的訂單基本上處於五五開的局面,今年三季度亦是如此。
與此同時,合同負債增長的比較明顯,客戶預付及已開票的長期遞延收入,單季增加57億歐元,升至93億歐元,產能基本已經鎖定,中短期內,ASML的營收波動不會太大。
03 合法“壟斷”下,淨利潤突破40%
相較於營收的表現,本季度ASML最超預期的是利潤層面的表現,第三季度ASML錄得毛利67億歐元,單季度毛利率再創新高,達到了57.4%,主要的原因在於高毛利的服務收入提升。
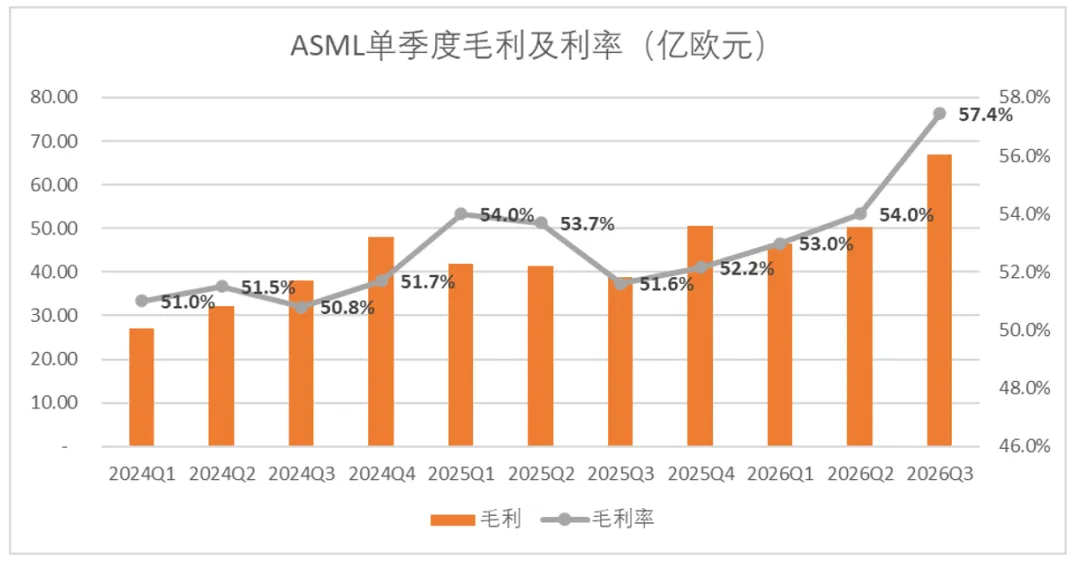
除了賣的“貴”以外,ASML完全不需要在成本側過度投入,費控非常穩定,費率的邊際成本被攤薄的幾乎可以完全忽視。今年三季度整體的費率同比下降570bp,環比下降380bp。
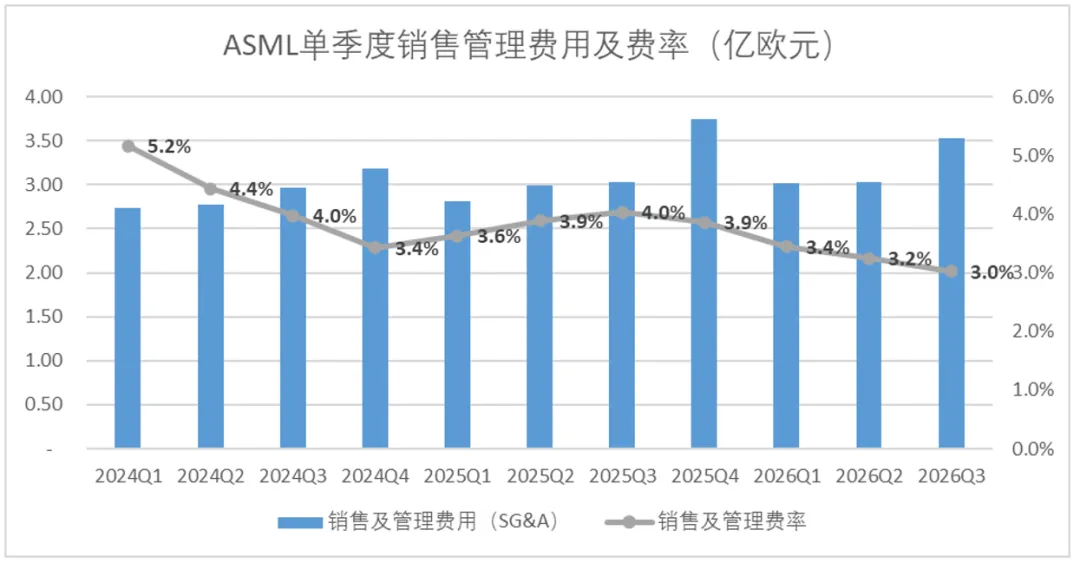
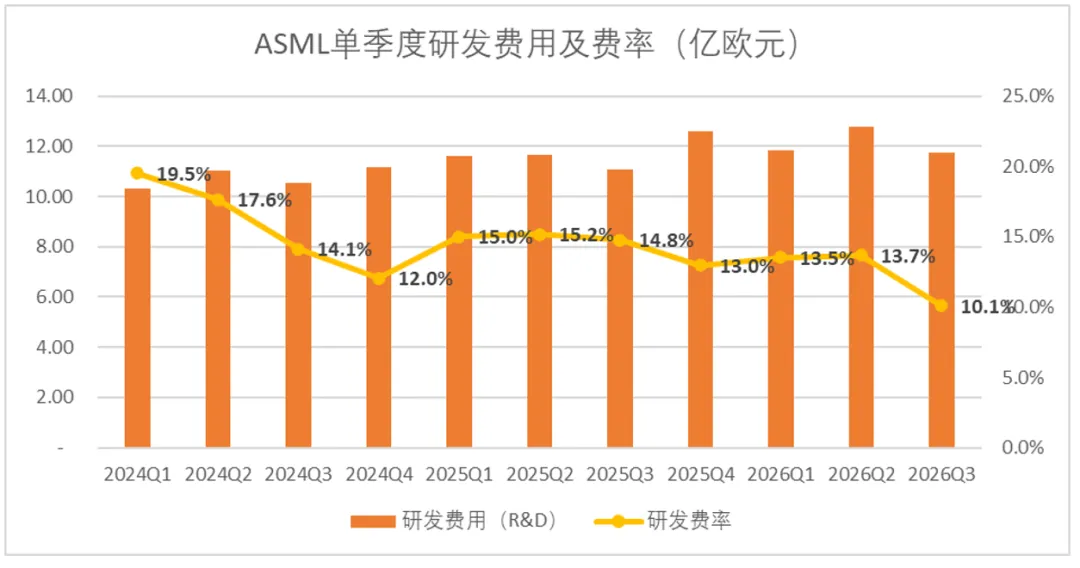
正因如此,ASML三季度錄得淨利潤49.6億歐元,創單季度新高,淨利率達到了恐怖的42.5%。當然這其中包括了5.1億歐元對Mistral AI持股的重估收益,刨除這部分投資收益的影響,經營性利潤同樣翻倍,淨利率依然站上38%。
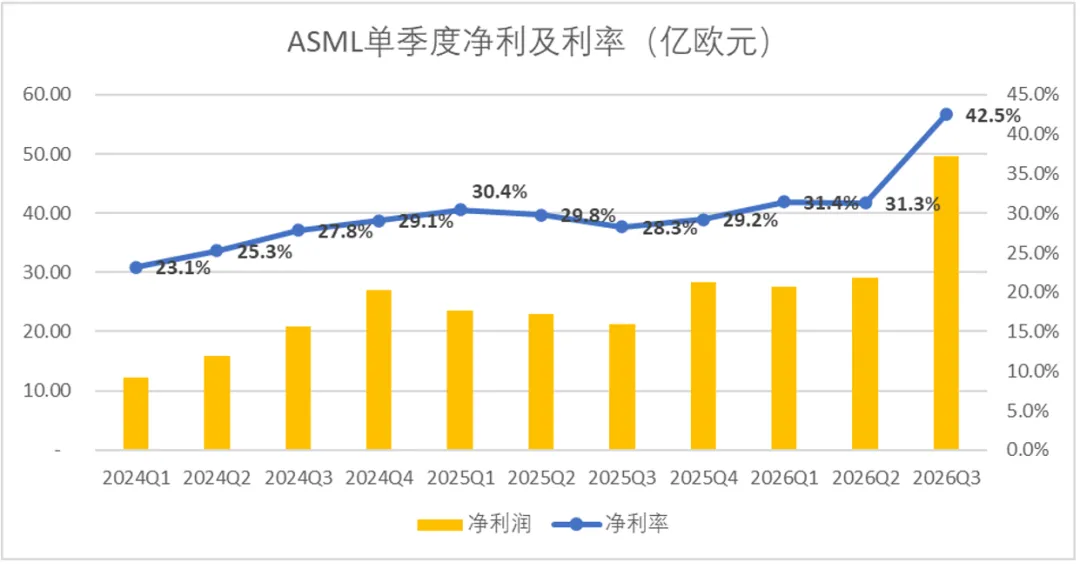
對於ASML而言,即便多收了5%-10%,實際上對下游產業鏈需求影響微乎其微。畢竟今年以來記憶體、邏輯晶片的價格一天一個樣,可預期的是,未來兩年產能未完全釋放時,ASML的利潤率還會出現明顯的上漲。
04 下游猛賺錢,ASML也眼紅
第三季度,ASML光刻機的出貨價格仍維持在高位,從財報的粗略口徑估算,儘管出貨量有所增加,EUV產品的均價仍維持在3.36億歐元左右,ArFi產品維持在了1.14億歐元左右,同比去年都有不小的漲幅。
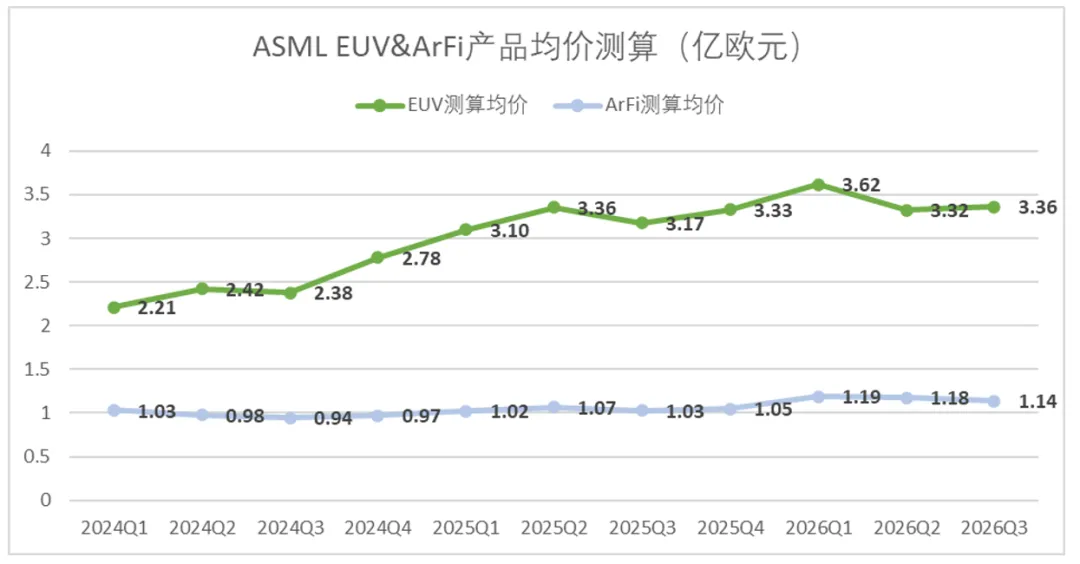
受益於此,管理層提升了第四季度的營收指引下限,但很明顯,這不能滿足ASML的野心。
毫無疑問的是,ASML的客戶們正處在工業史上罕見的利潤周期裡。現如今下游產業鏈的明星,海力士三星美光們記憶體晶片的毛利率抬升至了76%左右,比壟斷者ASML的利潤率還高出一大截。
SEMI預計2026年全球半導體製造裝置銷售額1659億美元,同比增長23.2%,其中DRAM裝置增長39%。
ASML也眼紅,在今年的業績會中,ASML管理層著重提及了未來的漲價計畫,並表示關鍵產品提價已與客戶完成討論,預計2027年開始貢獻,2028年顯現完整影響。此前有報導稱,明年1月開始,ASML將對供應韓國市場的光刻機替換零件統一漲價10%。經過協商,三星和SK海力士已經接受了這一價格調整。
在產能受限的大背景下,ASML想要賺錢也只能提價了。不過並不是所有客戶都願意接受這個成本,最大客戶台積電已對該漲價計畫表示反對。只不過從管理層業績會信心滿滿的表述,以及High-NA EUV陸續出貨,可能漲價不可避免。
05 家家有本難念的經,滿產鎖住了ASML的想像空間
ASML交出的這份三季報,營收與預期基本一致,利潤超預期,且管理層調高了指引,在業績會中也明確表示了未來一年的漲價計畫和擴產計畫,怎麼看都是一片欣欣向榮。但財報發出後,市場反應卻相對一般,股價下滑了4%,距6月底的高點回撤約17%。
這其中最關鍵的原因在於,管理層的一句話:
“我們現在預計,按現有規劃,2027、2028年的產出無法完全滿足客戶需求。”
這句話看似凡爾賽,實際上卻暴露了ASML面臨的兩大問題:
(1)從產能角度出發,ASML也不算產業鏈的絕對上游,同樣受制於人
業績會中,大多數提問者都圍繞著ASML的產能計畫發問,其中最具代表性的是多倫多道明銀行的分析師Krish Sankar,這位分析師明顯對於ASML的擴產計畫並不滿意,直接提問:
“在需求強勁的環境中,EUV產出是否存在一個自然上限,比如受工作台供應商荷蘭VDL的擴產節奏或蔡司產能限制。”
管理層在官方的客套後,否定了受制於蔡司的產能,但是同樣表示在於蔡司談擴充產能的事情,有點自欺欺人的感覺。
目前來看,管理層將未來兩年的產能增速預定為30%,實際上有點低於市場預期。從財報中也能看出ASML的無力感,實際資本支出並沒有提速。
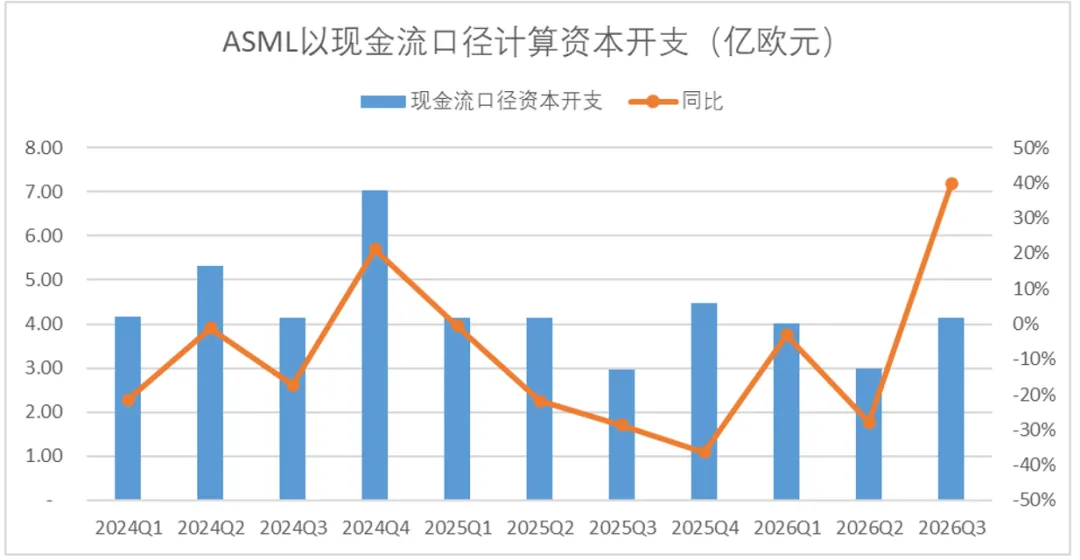
總而言之,無論是VDL也好,蔡司也罷,亦或是更上游的原材料供應商,ASML現如今同樣也在受制於人。
(2)ASML明白機不可失的道理,但受制於產能,對投資者的回饋有限
排產到2028年,“滿產滿銷、供不應求”對大多數企業是好消息。但對身處百年機遇、時代浪潮風口浪尖上的ASML,其實有一點尷尬。最簡單的道理在於,中短周期內,行業的黃金需求無法兌現成帳面上的利潤。
ASML的市場表現與投資者預期還是有一定差距的。今年以來,ASML的市值增長了55%,而下遊客戶海力士、三星都經歷了估值翻倍,即便近期有所回呼,但年初至今的增長也達到了95%、77%。
顯然投資者是不滿意的。管理層也明白窗口期的難能可貴,在業績會中瘋狂解釋未來潛在的利潤兌現空間,並想出瞭解題思路:在產能受限的情況下,用服務收入畫餅:
“通過在相同佔地面積內進行升級來提高產能的能力,對我們的客戶極具吸引力,因為其效果是立即提升產出能力。我們將繼續推進這一重要價值驅動因素,在未來幾年擴展升級產品組合,並為客戶提供新的生產率提升選項。”
但大家都明白,只要產能上不去,落在利潤表上的資料就不會改善。佩雷斯在《技術革命與金融資本》裡給出的框架正好用上:技術革命的匯入期由金融資本主導,狂熱之後必有轉折點,轉折點之後,市場只認真錢。
ASML前九個月賺取106億歐元;若第四季度達到指引中值,並考慮當前的利潤率和成本管理水平,第四季度淨利潤應約為58億歐元。這意味著2026年全年每股收益約為43歐元,若不計Mistral收益則約為41.6歐元。按1560歐元或1718美元的股價計算,市盈率約為37倍,對於一家硬體公司而言,談不上便宜。
那麼,估值還能有提升的空間嗎?
AI市場前景廣闊無垠,目前來看ASML也確實是產業鏈中無可替代的一環,按照現行的邏輯,即便短期內無法抬高利潤上限,但長期來看似乎總有一天終會兌現價值。只不過時間一長,或許真的會有技術路線的變革。
即便一切盡如人意,對於付出真金白銀的投資者而言,等待ASML價值兌現也可能需要數年,同在陽關普照下,為何不去投資利潤彈性更高的下游企業呢? (錦緞)