
費城半導體指數連跌八日創2008年來最長跌勢,CoreWeave單周暴跌逾25%,AI基礎設施浪潮遭遇信心危機。黃仁勳表示,眼下市場動盪"終將過去",原因在於AI技術具有變革性,將對每一個行業和每一個國家產生積極影響。他強調,這一處理程序仍處於起點,不會因短期波動而改變。
一、市場現狀:八連跌創16年紀錄,AI基礎設施類股遭全面拋售
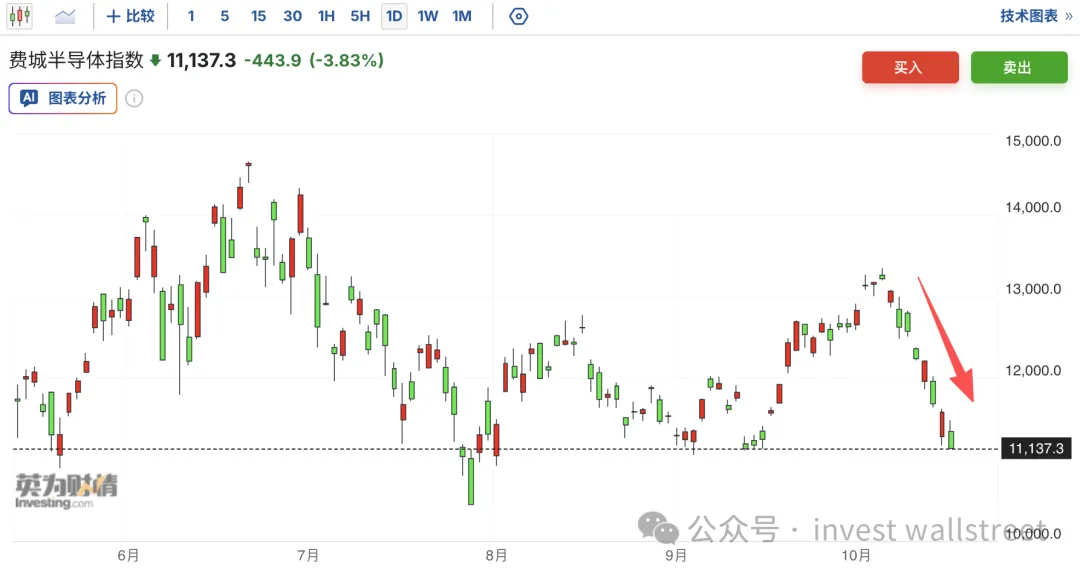
費城半導體指數本周累跌11.4%,連續八個交易日下跌,創下2008年金融危機以來最長連跌紀錄,過去八個交易日累計下跌逾13%,蒸發市值約2兆美元。若以各股較自身52周高點的跌幅計算,整個半導體類股損失市值約達4兆美元。跌幅波及範圍廣泛:輝達單周下挫超6%,應用材料和科天半導體回撤更深,美光本周大幅下跌14.6%,記憶體晶片指數本周累跌17.6%。納指同期累跌超4%,創2025年4月關稅動盪以來最差單周表現。
本輪拋售中最受關注的標的是AI雲端運算服務商CoreWeave。該公司股價本周暴跌超25%,其部分債券價格已跌至通常預示財務困境的水平,五年期信用違約互換(CDS)利差突破1000個基點,債券二級市場殖利率飆升至約15%,落入高風險垃圾債區間。馬斯克在社交媒體上看到相關殖利率資料後直言“嚇人”。資料顯示,截至6月30日,CoreWeave的總債務約為355.6億美元,債務及租賃義務合計約520億美元。市場預估其2026年自由現金流為負270億美元,2027年則進一步擴大至負320億美元。分析師警告,若公司難以承擔高額債務,股權價值或將歸零。
二、華爾街最新觀點:從“預期修正”到“泡沫警報”的光譜
面對本輪暴跌,華爾街機構觀點呈現明顯分化,大致可劃分為三個陣營。
第一陣營:溫和修正派——估值調整而非邏輯崩塌。 瑞銀首席投資辦公室Ulrike Hoffmann-Burchardi明確表示:“雖然AI領域競爭加劇、融資需求上升且利率走高可能不時加大市場波動,但我們認為,最近這輪下跌更多是市場重新調整預期,而非AI投資邏輯出現根本性轉變。”多家受訪機構同樣判斷,下跌是海外利率壓制、籌碼擁擠與政策預期發酵共同作用下的估值與籌碼重新定價,產業基本面並未被證偽。嘉盛分析師Fawad Razaqzada則將當前市場的核心矛盾概括為:問題不再是AI的市場空間有多大,而是實現這一目標所需的巨額投入最終能有多少盈利。
第二陣營:結構性謹慎派——融資模式面臨根本質疑。 瑞穗證券股票交易董事總經理Daniel O'Regan在報告中指出,過去幾周越來越多跡象顯示,投資者“開始不願意以任何價格繼續為AI相關支出提供資金”。他指出,AI資本支出增長速度已經超過企業自由現金流創造能力,意味著企業不得不通過外部融資來購買硬體裝置。高盛最新測算顯示,超大規模雲巨頭明年資本開支將達1.2兆美元,同期經營現金流僅1.1兆美元,至少35%的建設開支被迫依賴發債籌集,規模超4000億美元。高盛董事總經理Rich Privorotsky警告,高昂資金成本恐阻礙需求轉化為實際資本支出,最壞情況下半導體供應鏈可能在2027至2028年間面臨訂單真空。
第三陣營:泡沫警告派——系統性風險正在積聚。 管理規模超800億美元的GMO由聯席資產配置主管本·英克(Ben Inker)等聯名發佈了引發華爾街高度關注的研報《AI泡沫破裂的催化劑》,預言未來12至18個月內前所未有的股權供給潮將刺破AI泡沫。Inker指出,SpaceX、Anthropic、OpenAI三家公司的IPO及後續解禁將在約12個月內向市場注入相當於美股總市值6%至7.5%的新增股票供給,歷史上每增加1%的IPO市值佔比,當年回報就會差4個百分點。他進一步警告,若AI算力同步從結構性緊缺滑向產能過剩,“我們將看到信貸端的大規模違約,股權端的公司破產,以及超大規模雲服務商投資回報率慘不忍睹的局面。那不是市場下跌18%,而是下跌35%到50%。”美國銀行Michael Hartnett也警告稱,未來數周市場將以規避風險為主基調,投資者正尋求迴避AI交易、高利率環境及美國中期選舉帶來的不確定性。
不過,並非所有機構都持悲觀立場。摩根士丹利CEO Ted Pick表示,該行對AI基礎設施建設已達到“雙倍超配”,認為支出未必會繼續加速增長,但完全有可能以每年約1兆美元規模再維持十年。貝萊德CEO Larry Fink更是發出罕見警告:AI基建已成美國經濟支柱,“如果我們國家出台某種形式的資料中心建設禁令,經濟將陷入衰退”。
三、黃仁勳的回應:回歸“第一性原理”
黃仁勳在柏林接受彭博採訪時,系統闡述了他對當前市場動盪的看法,其核心邏輯可歸納為以下四個層面。
第一,區分短期消息與長期基本面。 黃仁勳表示:“這一切都會過去,原因非常簡單。AI將帶來變革,將對每一個行業、每一個國家產生非常積極的影響。毫無疑問,這一趨勢將持續下去,而我們現在才剛剛處於起步階段。”他強調,近期確實有一些令人不安的消息,“新聞每天都在發生,但這不會改變基本面”。
第二,大規模硬體投入終將產生回報。 黃仁勳認為,當前市場過度關注AI基礎設施建設所需的巨額前期投入,卻可能低估了這些投資未來能夠創造的經濟回報。他預計,隨著AI逐步改變企業營運方式、提高生產效率並推動新應用發展,相關投資的長期價值將更加清晰,進而緩解投資者目前對AI支出規模及盈利前景的疑慮。
第三,CoreWeave不是系統性風險。 值得注意的是,黃仁勳此前在瑞典斯德哥爾摩出席活動時曾表示,他認為輝達沒有必要為CoreWeave提供財務擔保,並指出“他們的資金成本實際上正在下降”。這一表態暗示,黃仁勳認為CoreWeave的問題是個體融資結構問題,而非AI基礎設施需求的根本性變化。
第四,回歸第一性原理。 黃仁勳多次敦促投資者超越短期報告的視野,將注意力集中於技術的長期價值。“回歸第一性原理,聚焦基本面。”他在採訪中再度強調。
四、多空代表觀點
以超大規模雲服務商為代表的科技巨頭資本支出正逼近每年1兆美元,其中相當比例依賴債務融資。在美國國債殖利率高企、10年期美債殖利率已升至5.09%的背景下,融資成本持續攀升。
Fawad Razaqzada指出:較高的利率一方面壓低了未來現金流的現值,另一方面又抬升了支撐AI下一階段增長所需基礎設施的融資成本,這對AI交易構成雙重不利。相關擔憂已開始向信貸市場蔓延。
ARK創始人“木頭姐”Cathie Wood對此持不同看法。她將CoreWeave與Coinbase類比,認為後者債券在加密行業爆發前也曾承壓,但最終受益於行業成長。ARK本周在下跌期間增持了CoreWeave及Cerebras。
五、深度分析與總結
市場與黃仁勳觀點的核心分歧,在於對“時間維度”的不同理解。 華爾街機構的擔憂本質上是短期融資結構和估值壓力問題:高利率環境下,依賴債務融資的AI基礎設施建設面臨資金鏈考驗,CoreWeave的債券暴跌正是這一矛盾的集中體現。而黃仁勳的邏輯建立在更長的時間框架上:AI作為通用目的技術,其對各行業的滲透才剛起步,短期的融資波動不改變技術擴散的長期趨勢。
從“第一性原理”出發,當前真正需要回答的問題是:AI投資的最終回報能否覆蓋其融資成本? 高盛預計2026年美國AI投資總額將接近6000億美元,相當於美國GDP的近2%。摩根士丹利測算,到2028年全球在AI資料中心和晶片上的總支出將高達2.9兆美元,其中約1.5兆美元的融資缺口需由外部資本填補。這意味著AI產業正從“內生現金流驅動”轉向“外部融資驅動”階段,融資環境的變化將直接決定產業擴張的速度與節奏。
值得關注的積極訊號在於:產業基本面尚未出現實質性惡化。費城半導體指數年內至今仍累漲約60%,本輪下跌本質上是對前期過快漲幅的修正。台積電、ASML等核心企業的營收和利潤依然穩健。黃仁勳所強調的“AI仍處起步階段”,在技術滲透率維度上確有支撐——AI在企業級應用、個人智能體、推理經濟等領域的商業化才剛進入加速期。高盛也將AI投資敘事定義為正從“晶片軍備競賽”轉向“推理經濟”和“個人智能體”。
短期而言,市場的核心矛盾在於融資條件與投資節奏的錯配。 CoreWeave事件是這一矛盾的集中引爆點,後續需密切關注三季報中AI相關企業的現金流與融資計畫,以及聯準會利率路徑的變化。
中長期而言,AI敘事的核心驗證標準依然是“投資回報率”。 瑞銀明確指出,現在的核心問題是投資回報率,關鍵在於收入空間。如果AI應用能在未來2至3年內實現規模化收入,證明當前兆等級的資本開支具備合理的經濟回報,那麼本輪調整將被證明是一次健康的估值消化而非趨勢逆轉。反之,若收入兌現持續滯後於資本支出,GMO所警告的“35%至50%跌幅”風險將不容忽視。
黃仁勳的“這一切終將過去”並非盲目樂觀,而是建立在他對AI技術變革性的深刻理解之上。但“終將過去”不等於“很快過去”——市場需要時間消化估值壓力、修復融資結構、等待應用端的收入驗證。在這一過程中,短期波動仍將劇烈,而真正的長期投資者或許正應如黃仁勳所言,“專注於第一性原理,專注於基本面”。 (invest wallstreet)