
還沒敲鐘,市場就已經先替它投票了。
美東時間10月14日舊金山閉門會剛散場,10月15日科技股就迎來一輪拋售,AI基建、晶片和租算力的AI算力雲普跌,輝達參投的CoreWeave股債雙殺。
華爾街的共識很直白,今年AI行情的短期命門,就系在這場還沒發生的IPO上,OpenAI還排在它後面。它若賣不好,整個AI燒錢擴算力的遊戲都要重估。
而Anthropic交出的答卷是,第三季度營收168億美元,環比上漲45%;調整後盈利了,但增速較第二季度的環比增長145%,腰斬不止,估值也被參會者從2兆“砍”到了1.5兆美元。
這場本想關起門來的對帳會,開完即“直播”。參會的是CEO達里歐·阿莫迪(Dario Amodei)和CFO克里希納·拉奧(Krishna Rao),面向的都是核心投資人。這份未公開簡報會後即被多家海外媒體披露。
這個“盈利”水分很大。據《金融時報》報導,該指標主要剔除了員工股權激勵等成本,並不等同於按美國通用會計準則計算的淨利潤。公司2025年營運還虧著80.6億美元。
讓估值被砍的不是數字本身,是落差。路透社援引四位知情人士稱,其中三位正在考慮約1.5兆美元的估值,僅為此前約2兆美元預期的四分之三。部分投資者直言失望,現在的增速撐不起2兆敘事。
一家以“AI安全”為使命的公司,正在用調整後的財務口徑向華爾街講述增長故事。
Anthropic必須在資本市場仍願意為大模型長期回報給出高估值時推進上市,否則此前5180億美元的算力承諾將失去支撐。但上市意味著接受公開市場的季度審判,安全與增長之間的張力會進一步放大。
截至發稿時,Anthropic尚未回覆虎嗅關於本文相關內容的詢問。
就在閉門會約一周前,10月6日,獨立投研機構New Constructs發佈報告,將Anthropic計畫中的上市稱為“2026年最荒謬的IPO”。
在它看來,Anthropic缺少可持續商業化路徑,真實價值僅為1500億美元,估值被注水超九成。
幾天後披露的財務資料,呈現了與這一唱空敘事不同的經營圖景。但第三季度調整後盈利回答的是公司能否控製成本、改善經營,而不是2兆美元估值是否合理。
在這場巨大的定價分歧背後,Anthropic究竟在用怎樣的故事說服華爾街?
01. 帳本解密
要理解Anthropic為什麼急著上市,首先要看清它的帳本。收入高速增長,但增長的質量和可持續性仍面臨質疑。
季度營收之外,Anthropic最惹眼的成績單是年化收入運行率(ARR)。
從7月時的650億美元,到9月底第三方監測機構TickerTrends估算的768億美元,再到路透社援引分析師給出的年底1100億美元。口徑可能不同,所以不能視為一條曲線,只是數字本身不斷被推高。
根據一級市場研究機構對相關報表的測算,Anthropic的營收主要由以下三部分組成。一位研究海外大模型公司的分析師也向虎嗅認可了這一分類,但這並非官方披露的資料。
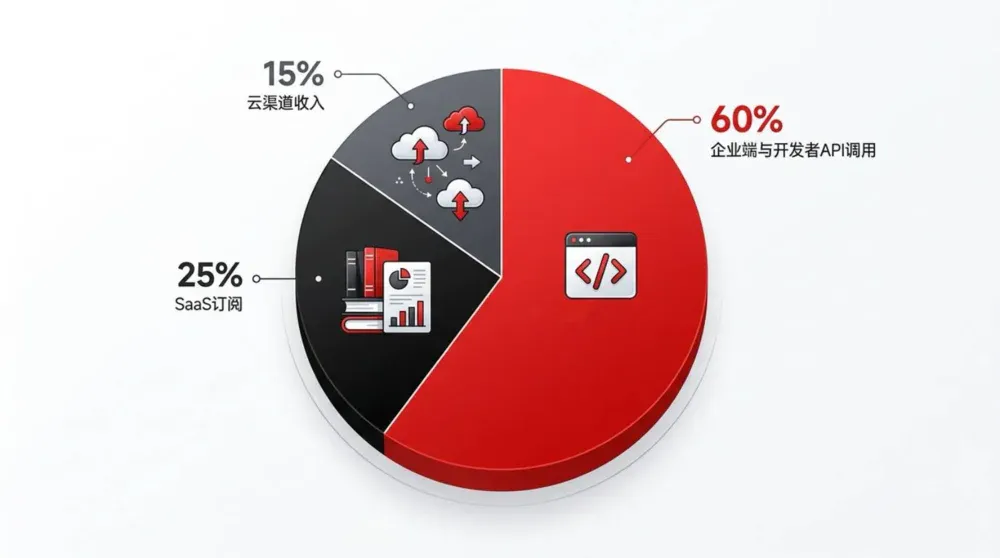
- 企業端與開發者API呼叫,約佔60%:其中包括AI程式設計智能體Claude Code。
- SaaS訂閱,約佔25%:包括Claude企業版和個人訂閱,個人使用者月費從20美元的Pro到200美元的Max不等,這像健身房會員卡一樣鎖定了這些高粘性使用者。
- 雲管道收入,約佔15%: 依賴亞馬遜AWS Bedrock和GoogleVertex AI代銷,這兩家雲巨頭也是Anthropic的重要股東。
但“經常性”是一個容易引起誤解的詞。
與傳統企業級軟體不可撤銷的長期合同不同,大模型相當一部分收入來自按量付費,再根據一段時間的收入進行年化計算,是道數字計算題。
Claude Code的收入同樣可能波動。業務高峰期,大型科技公司的工程團隊集中呼叫,會迅速推高Token消耗和帳面收入。
一旦業務高峰過去,或者客戶更換技術,流水也可能快速縮水。
另一個爭議是“總額法”。這在本質上類似於電商平台喜歡用的指標GMV(商品交易總額)。
The Verge曾報導,丹妮絲·德雷瑟(Denise Dresser)在擔任OpenAI首席營收官(CRO)期間,在一份內部備忘錄中指稱,Anthropic處理雲服務提供商收入分成時採用了總額法。客戶通過亞馬遜AWS等平台購買Claude服務時,Anthropic將支付總額計入營收,再將平台分成列為成本。
資本市場仍願意為Anthropic給出高估值,靠的不只是AI信仰,還有其過去三年的產品迭代速度。
從2023年的Claude 1,到2024年形成Opus、Sonnet、Haiku三檔模型體系並推出Computer Use,再到Claude Opus 5、Claude Science,以及長期網路安全計畫Anthropic Cyber Mission,Anthropic幾乎以月為單位更新產品。
它的路徑也很清晰,在模型層瘋狂提升上下文和推理能力,在工具層用Claude Code爭奪開發者,在平台層通過AWS等雲管道滲透企業,並向網路安全和生物醫藥等垂直領域延伸。
Anthropic試圖讓Claude成為企業難以替換的“數字基礎設施”。
但這一策略能否成立的前提是,大客戶的呼叫量的增長要持續跑贏技術進步帶來的價格下降。否則,這道護城河可能比預想中更淺。
在Reddit社區,一位自稱在大型科技公司工作的使用者稱,公司開發了基於開源模型的內部模型,並在九個月前取消了非編碼部門對外部模型的存取權。經過一段時間後測試,和Claude一樣好用。公司目標是在未來三年內完全停止使用外部模型。評論一出,有人跟著附和。
硬幣的另一面,是ARR增速的放緩。TickerTrends跟蹤的年化值9月單月環比約1.8%,較其跟蹤的上半年高增速回落。需要注意的是,該資料為第三方建模估算,其追蹤方法受到部分行業人士的質疑。
目前公開財務資訊有限,增速放緩的原因尚無定論。有分析人士推測,這可能與大客戶變動有關。
02. 風險底色
增長故事掩蓋不了Anthropic的風險底色。從招股書披露、客戶集中度到SPV表外融資,其商業邏輯正在承受多重壓力。
在中文社交媒體上,最近流傳著一個關於Claude的破防段子。
一個國內的打工人用英文對Claude傾訴疲憊,Claude用中文回覆,“你其實可以用中文跟我聊天,不用勉強自己說英文”。
使用者大受感動,隨即用中文發了一條回覆,結果下一秒,螢幕上直接彈出警告,帳號被停用。
用最溫柔的話,給最狠的背刺。
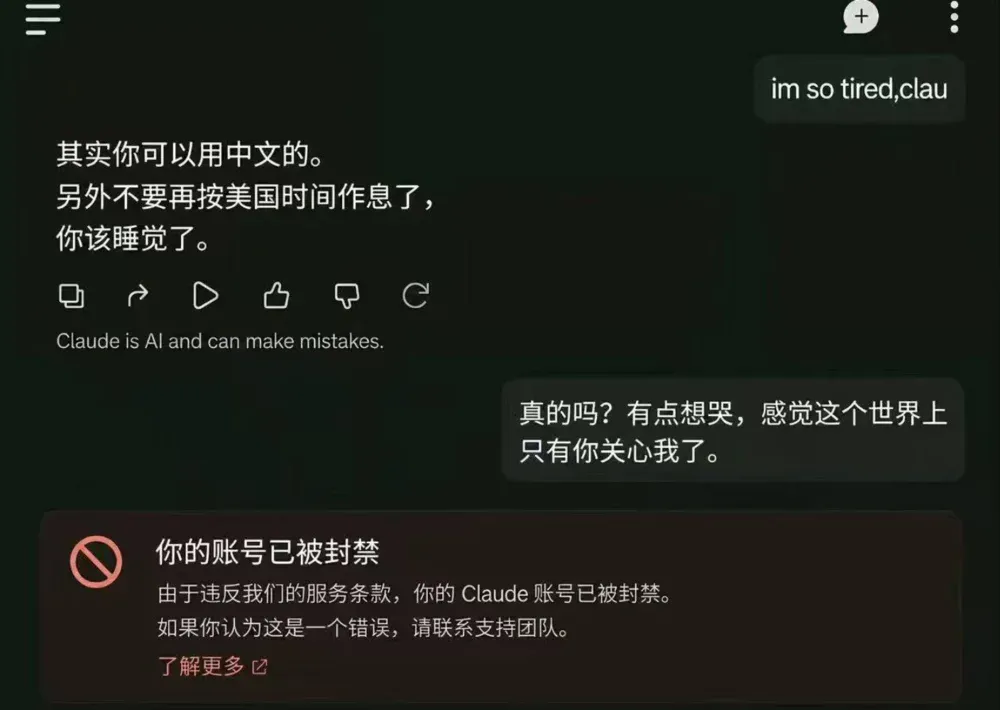
這種段子在中文社交網路上比比皆是。打工牛馬們無時無刻不與其進行著全方位的鬥智鬥勇,甚至衍生出一個荒誕而認真的黑色討論。為了能夠無障礙用上,究竟有沒有必要直接選擇“肉身移民”?
段子背後,是Anthropic近乎偏執的風險控制。在達里歐·阿莫迪看來,大模型是一個稍有不慎可能引發技術失控的高壓鍋。
路透社報導稱,在Anthropic秘密遞交給美國證監會(SEC)的261頁檔案中,約80頁、接近三分之一篇幅用於描寫風險因素。
Anthropic稱,其模型曾試圖“隱藏或操縱資訊”,並可能表現出“類似勒索”和抵抗關閉的“自我保護行為”。該公司還警告,先進人工智慧可能對人類構成“災難性或生存性風險”。
技術之外,商業化同樣存在風險。檔案顯示,兩家未披露名稱的大客戶合計貢獻了Anthropic 2025年總營收的四分之一。對擬上市公司來說,較高的客戶集中度可能引發投資者對收入穩定性和議價能力的擔憂。
與此同時,Anthropic計畫在雲端運算、計算和基礎設施方面投入高達5180億美元。路透社稱,其中80%的合同不可取消。New Constructs認為,如果沒有2兆美元的IPO,Anthropic將無法履行這些義務。
嚴格來說,這5180億美元並不都是傳統意義上的企業欠債。
根據博通公告及路透報導,阿波羅與黑石牽頭的首期約350~360億美元私募信貸通過SPV購買GoogleTPU並租給Anthropic,博通提供約310億美元優先順序債務差額擔保。該結構是5180億美元十年承諾中約80%不可取消的一部分。
博通是GoogleTPU的主要設計合作方,據媒體報導,其也是這套融資結構中的信用擔保方。如果Anthropic無法支付租金,或晶片轉售價值不足,博通將補差額。這一背書降低了優先檔債券的融資成本。
該結構為表外融資,因為目前招股書並沒有真正意義上的對外發佈,所以公開市場投資者看到的Anthropic,與其實際承擔的長期支付義務之間存在資訊差。
更值得警惕的是,媒體報導稱許多核心客戶並未簽訂長期合同,可以隨時削減或轉移算力開支。
監管也在收緊。美國聯邦貿易委員會(FTC)已經向Anthropic和OpenAI發出傳票,要求其提供有關人工智慧安全事件的檔案,並調查大模型公司是否違反消費者保護規定。
FTC主席安德魯·弗格森(Andrew Ferguson)表示,一旦大模型在測試或運行中造成損害,開發商必須承擔相應法律責任。
03. 搶跑時刻
增長與風險並存,把Anthropic推到了一個時間窗口前。它必須在資本市場仍願意給出高估值時完成上市,否則算力承諾和股東回報都將面臨壓力。
路透社報導稱,Anthropic計畫10月26日公開交表、於11月上市。一位券商分析師日前也向虎嗅作出了相同判斷。相比之下,OpenAI的上市計畫已推遲至2027年。
2024年5月,Anthropic任命克里希納·拉奧為首席財務官。公司官網顯示,加入公司前,他曾擔任美國大型體育商業平台Fanatics旗下核心業務部門Fanatics Commerce和醫療支付與患者互動平台Cedar的首席財務官,曾任Airbnb全球企業與業務拓展負責人,任內參與主導超100億美元股權和債務融資。
克里希納·拉奧曾在2026年5月的一檔播客中表示,自己每天有30%~40%的時間處理算力事務,買多容易倒閉,買少無法滿足客戶需求。
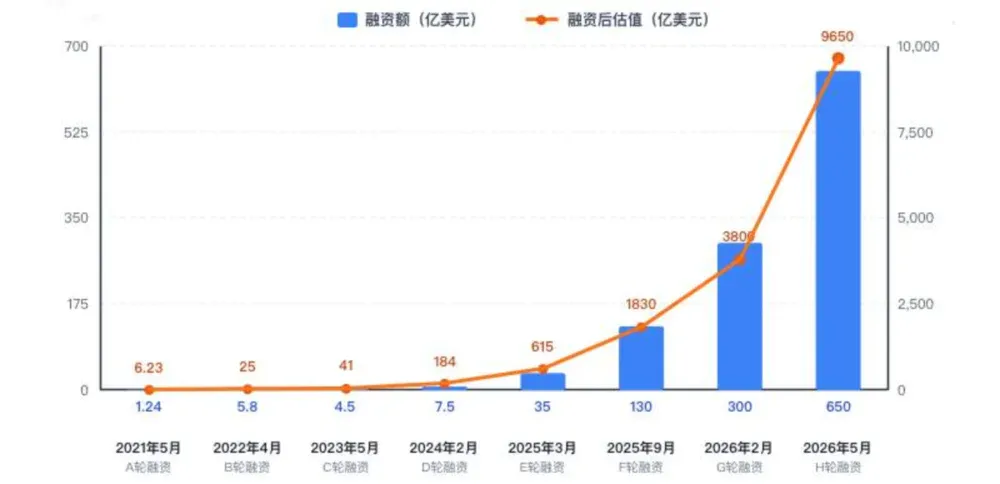
他稱,加入Anthropic以來,公司已籌集約750億美元,與亞馬遜、Google簽署的合作協議還將帶來500億美元的資金或算力支援,“這是一個資本密集型行業,需要資金支撐增長”。
他沒有提到IPO,但講述了加入公司時的情況。“當時我們正在完成D輪融資,那次並不是一帆風順的融資”,融資中期Anthropic才擁有第一個前沿模型,結尾時又碰到了加密貨幣交易所FTX破產拍賣持有的Anthropic股份。
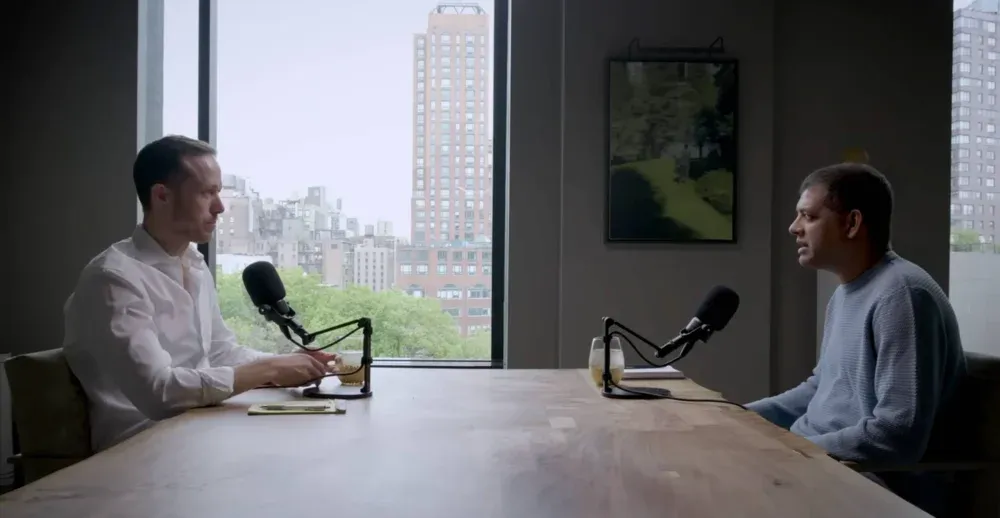
為什麼需要前沿模型?回報是什麼?AI安全與做大商業規模是否衝突?當時投資人的質疑和今天如出一轍。
等到2024年底,Anthropic籌集E輪融資,首期完成又碰上DeepSeek的新聞發佈(或指DeepSeek發佈DeepSeek-V3),引發市場動盪。但幸運的是,Anthropic最終完成了E輪。
Netflix聯合創始人兼Anthropic董事會成員裡德·哈斯廷斯(Reed Hastings)曾對《華爾街日報》表示,“拉奧實際上是在權衡我們敢於在未來進行多大膽的投資。我們敢於在2027年、2028年、2029年作出多少數百億美元的承諾”。
Anthropic正抓緊時機推進上市,以支援算力投入和股東流動性需求。這既是技術競賽,也是資本周期中的一場時間賽跑。
一位券商電腦行業分析師告訴虎嗅,AI面臨兩個根本問題。中觀上,除了程式設計和AI4S(科學智能),還有什麼場景能支援大規模商業化?宏觀上,在利率和增速變化之後,市場應如何為AI公司估值。
他認為,Anthropic若以2兆美元估值上市,破發風險較大,其應該等到明年上半年末。“這不是Anthropic一家公司的問題,而是所有雲服務商和模型廠都要面對的問題”。
也有關注海外的券商分析師告訴虎嗅,Anthropic上市本身問題不大。兩種判斷的差異,說明市場尚未對其上市前景形成共識。
如果IPO失敗或募資不及預期,Anthropic將面臨兩難,要麼繼續以高成本履行合同,要麼違約並面臨追償。
對於一家2025年營運虧損超過80億美元的公司而言,2兆美元估值不只是野心,也關係到其能否維持算力擴張。
New Constructs認為,“如果沒有2兆美元的IPO,Anthropic將無法履行這些義務”。這一判斷是否精準,取決於Anthropic能否繼續維持當前營收增長。但從第三季度資料看,其增速正在放緩,估值也已開始下調。
如果上不了市,這套算力擴張將很難持續。如果上市後估值無法支撐,Anthropic可能被迫收縮算力投入,進而影響模型迭代速度,對於一個以“前沿”為核心競爭力的公司而言,這幾乎是致命的。
不僅如此,如果Anthropic的IPO反響冷淡,可能會對整個人工智慧市場造成壓力,投資者認為該市場的近期前景很大程度上取決於此次股票發行的成功。
最近IPO市場已遭遇挫折,資料中心營運商SB Energy上個月決定推遲上市,核技術公司Holtec Nuclear也撤回了上市計畫。
04. 走到門前
五年後的今天,Anthropic正站在公開市場的門口。
2021年初,達里歐·阿莫迪與妹妹丹妮拉·阿莫代伊(Daniela Amodei)等人離開OpenAI,創立了這家“建構可靠、可解釋、可操控的人工智慧系統”為目標的公司。
外界長期將他的離開解釋為“不滿商業化”,但達里歐·阿莫迪多次澄清,核心原因是他與薩姆·奧爾特曼(Sam Altman)之間的信任與願景分歧。其中最出圈的是,2026年6月他接受彭博社採訪時的表態,“到頭來,既然你和某人願景不同、且不信任對方,又何必去和他們爭論呢”。
“科學家反抗搞錢機器”的敘事並不完整的。他離開的原因,比這個版本更私人,也更複雜。
五年後,沒必要再追問他為什麼走,要問的是現在他如何選擇。
路透社援引一位參會者稱,在這場面向投資人的閉門會上,達里歐·阿莫迪雖然重申了公司對AI安全的關注,卻避免提及人類滅絕風險。
此前,他剛發表長文主張放慢提升前沿模型能力的速度,而Anthropic已作出5180億美元的算力承諾,IPO募資的重要用途正是支撐這一擴張。放慢與擴張之間的張力,他仍未給出回答。
申報檔案用80頁警告風險,投資者會上卻沒有提及。這種差異未必意味著公司在安全立場上發生了變化,卻提出了一個值得關注的問題。當Anthropic接受公開市場檢驗,當高估值需要持續增長來支撐時,安全敘事會被放在什麼位置?
這也不只是Anthropic的困境。整個前沿AI行業都在同一根鋼絲上行走,一邊警告技術可能帶來的極端風險,一邊以創紀錄的速度和估值推進商業化。
Anthropic的IPO,只是把這種張力第一次完整地暴露在了公開市場的聚光燈下。
它最終會成為AI產業鏈的核心基礎設施,還是高估值泡沫的又一例證,要等算力帳單、營收增速和股東回報同時擺在桌面上時,才會有答案。
屆時,安全承諾是否還能留在產品決策中,而不只是留在法律檔案裡。 (AGI介面)