
CoreWeave的“股債雙殺”並非一次孤立的個股危機,而是AI基礎設施投資範式從“股權敘事驅動”向“債務償付能力約束”切換的第一個強制清算點。 它暴露的不是AI需求本身的證偽,而是一種特定商業模式的脆弱性:以短期高息債務支撐長周期、重資產、技術迭代敏感的算力基礎設施,在利率中樞抬升與信貸供給收緊的環境中,其資本結構的可持續性正在被市場系統性重定價。 這場動盪的本質,是信貸市場開始對AI建設周期行使它本來就應該擁有的“剎車權”——而這個剎車,在過去兩年被廉價資金和股權市場的樂觀情緒共同遮蔽了。

一、債市訊號:從“個股困境”到“行業定價錨的遷移”
債市的警報並非孤立資料。CoreWeave五年期CDS利差在10月中旬一度觸及1194.5個基點的歷史高位,隱含的五年累計違約機率超過60%——這一水平在信用市場的歷史坐標中,通常與瀕臨違約的邊緣發行人掛鉤。其2031年到期的債券價格跌至約78—80美分區間,對應殖利率15%—16%,已明確進入困境債務的定價區間。

但更值得拆解的是這組資料在結構上的含義。CoreWeave的問題不在於“沒有收入”——它的營收確實在高速增長,2026年第二季度營收達到25.8億美元,調整後EBITDA利潤率高達59%。問題出在EBITDA與自由現金流之間的巨大裂口:同一季度淨利息支出為6.4億美元,約佔營收的四分之一,而調整後資本開支高達94億美元,營運現金流僅6.79億美元。換言之,CoreWeave的經營現金流甚至無法覆蓋其利息支出,更不用說支撐資本開支。它必須持續以越來越高的成本從外部融資,才能維持運轉和擴張。伯恩斯坦對此的概括是精準的:這是一家“資本極度密集、卻沒有獨立造血引擎來買單的企業”。

這就使得CoreWeave的信用定價不再是單純的個股問題。摩根士丹利的資料顯示,CoreWeave是高收益項目融資型資料中心債券市場中最大的單一租戶,涉及7隻債券、141億美元債務、1512兆瓦關鍵算力容量,佔該市場總發行量的約31%。市場對CoreWeave租戶債券要求的利差(約400基點)是Google背書同類資產(約195基點)的兩倍以上,也遠高於亞馬遜租賃債券的約150基點。同資產類別、同結構、相近評級,唯一的變數是租約上的名字。 這意味著,CoreWeave的信用惡化不是通過“基本面傳染”擴散的,而是通過“定價參照系的整體上移” 擴散的:當市場上最大、最頻繁的AI基礎設施租戶開始以困境殖利率交易,所有依賴類似結構的邊緣發行人——Applied Digital、Core Scientific、Galaxy Digital等——都被迫接受更高的資金成本,因為投資者手中多了一個明確的“風險下限”參照。
德意志銀行將CoreWeave定性為AI信用市場的“礦井裡的金絲雀”,其判斷的關鍵落點不在於CoreWeave自身是否違約,而在於“定價將會上升,審查將更加嚴格,投資者可能會出現明顯的牴觸情緒”。這不是一次性的利差衝擊,而是AI項目融資從“資金找資產”向“資產找資金”的轉折。
二、傳導鏈條:信貸收縮如何穿透到股票估值與行業節奏
CoreWeave的“股債雙殺”之所以能夠牽動費城半導體指數和納斯達克100,是因為它觸發了一條沿資本結構向上傳導、再沿產業鏈向外擴散的鏈路。
第一層傳導:融資管道的邊際關閉。 CoreWeave聯合創始人Brannin McBee在動盪期間接受《金融時報》採訪時表示,公司希望讓更多以晶片為抵押的債務獲得投資級評級,最終向保險機構融資,並將保險資金的規模稱為“無限的”。這番表態的時機和措辭,在已經高度警覺的信用市場中產生了反向效果:市場將其解讀為“公司還需要繼續大規模舉債”的確認訊號,而非安撫。Shorecliff資管的判斷具有代表性:在當前價格水平上,大規模無擔保的新雲端運算公司融資“要麼價格高得令人望而卻步,要麼根本無法完成”。這意味著,CoreWeave賴以運轉的“以更高槓桿覆蓋更低回報”的融資循環,正在遭遇利率和風險偏好的雙重擠壓。
第二層傳導:高收益債市場的供給過剩與需求退潮同時發生。 高盛和摩根士丹利的統計指向同一個事實:2026年AI相關債務發行規模已經大幅超越此前預期,高盛口徑下前九個月即達4890億美元,摩根士丹利對全年的預測接近5700億美元,而2025年全年AI發行人借款僅約1200億美元。MetLife投資管理公司的槓桿融資聯席主管對這一格局的概括直指要害:“問題不在於信貸狀況在過去一年發生了變化,而在於未來一年半還有大量供給即將到來。” 在供給洪峰面前,投資者不再有義務對每一筆AI債務都給予寬容定價。Volta Infrastructure的50億美元槓桿貸款被迫提高“甜化條款”至突破11%的最終殖利率,追平AI基礎設施融資的最高利率紀錄,正是這一供需格局的直接產物。
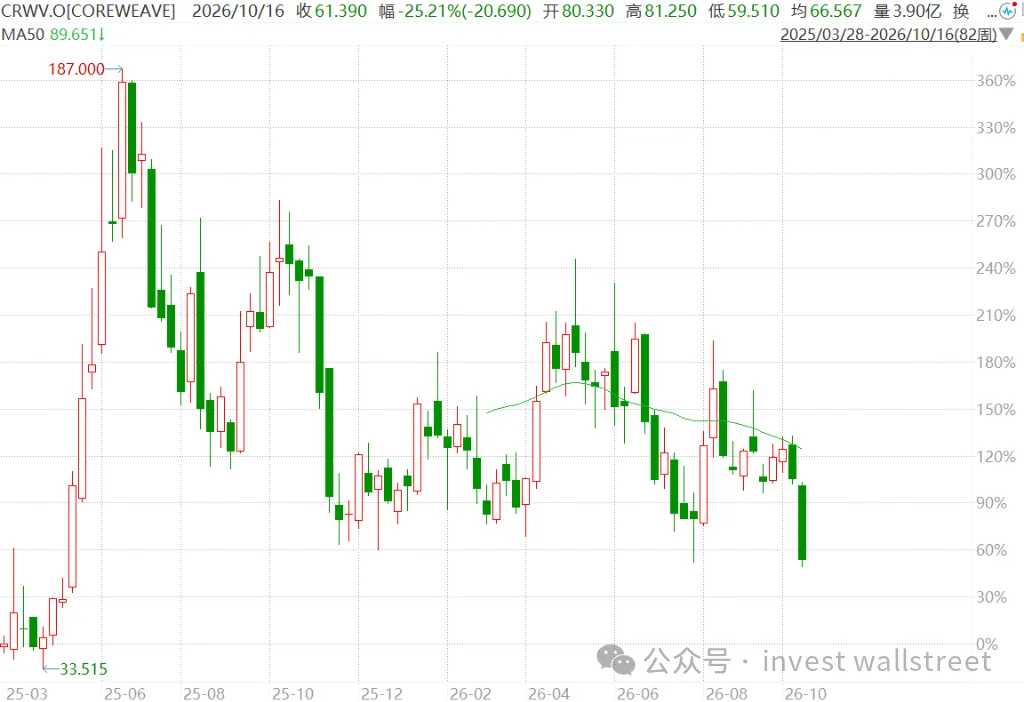
第三層傳導:股票市場對“槓桿—增長”方程的重新求解。 CoreWeave自2025年3月以40美元IPO後一度飆升超過360%,但截至動盪時已較峰值回撤約67%、回落至60美元附近,與發行價的距離縮小至不足25美元。伯恩斯坦在維持“跑輸”評級時給出的邏輯值得重視:“積壓訂單可以是真實的,而股權經濟學依然可以是脆弱的”。CoreWeave不僅需要願意購買算力的客戶,還需要願意以“給股東留下有吸引力回報”的條件來為硬體融資的貸款人。當債務成本從9%的發行殖利率飆升至15%以上,這一條件正在迅速惡化。股票投資者開始意識到,高槓桿模式下的每股增長,不再是無條件的正面訊號——債務成本的上升會以比營收增長更快的速度侵蝕股權價值。

第四層:對產業鏈資本開支節奏的邊際壓制。 高盛董事總經理Rich Privorotsky的警告直接關聯到這一維度:高昂的資金成本可能阻礙需求轉化為實際資本支出,最壞情況下半導體供應鏈可能在2027至2028年間面臨訂單真空。戴爾在CoreWeave動盪期間單周下跌超過22%,記憶體晶片和半導體類股同步承壓,正是市場在提前定價“如果邊緣AI基礎設施營運商被迫放緩擴張,上游硬體訂單將首先感受到寒意”這一情景。
三、華爾街分歧的實質:流動性衝擊 vs. 商業模式重定價
面對同一組價格訊號,華爾街的分歧並非簡單的“看多 vs. 看空”,而是圍繞這次動盪的性質展開的。
樂觀一側的核心論據是“需求未變,融資是周期性逆風”。 德意志銀行Brad Zelnick維持買入評級和150美元目標價,理由集中在CoreWeave的客戶基礎、執行記錄和積壓訂單轉化能力,認為AI算力需求持續超過供給的基本面格局沒有改變。State Street的Matt Bartolini則將當前置於“AI資本支出周期的非常早期階段”來理解,認為利率不會成為“難以踰越的障礙”,長期需求故事才是驅動資本支出的根本。黃仁勳的公開表態——CoreWeave不需要救助,其資本成本“實際上正在下降”——也屬於這一脈絡,試圖以產業龍頭的信心來避險信用市場的悲觀定價。
悲觀一側則並不否認需求,而是質疑“以這種資本結構來滿足需求”的可持續性。 Bernstein的核心論點已如前述:營收和EBITDA的強勁增長,可以在利息支出和資本開支的侵蝕下,仍然產生脆弱的股權經濟學。更重要的是,CoreWeave的客戶合同平均期限約三年,而其2.6億美元的延遲提取定期貸款期限約五年,利率為SOFR加550個基點。資產端(客戶合約)的久期短於負債端(債務)的久期,意味著公司面臨持續的再融資風險:每一輪債務到期時,都必須以當時市場的條件重新定價,而市場條件正在收緊。Catalyst Funds的Larry Holzenthaler將當前局面定性為:今年6月被忽視或淡化的風險——龐大的融資需求、高槓桿、對外部融資的依賴——“如今正在以更猛烈的方式重新定價”。
分歧的關鍵落點在於:如果CoreWeave的CDS和債券殖利率所定價的是一種“融資管道實質性關閉”的情景,那麼股票價格的下跌就不是情緒過激,而是在追趕信用市場已經完成的定價。 高盛合夥人Mark Wilson的觀察值得嚴肅對待:在CoreWeave為代表的垃圾評級AI資產跌勢未止之前,AI股票的反彈只是倉位修復行情,而非基本面的重新定價。這句話揭示了當前市場結構的核心特徵——信用市場的定價是非線性、狀態依存的:一旦CDS利差突破某個閾值,融資管道的關閉不是漸進的,而是斷崖式的。股票市場可以交易“需求故事”的遠期折現,但信用市場交易的是“在債務到期之前,現金流能否覆蓋本息” 的硬約束。當兩者發生衝突時,信用市場的定價往往具有更強的現實約束力,因為它是資本配置的實際閘門。
四、總結和展望:CoreWeave作為“風暴眼”的真正含義
CoreWeave的“股債雙殺”之所以具有“風暴眼”的意義,不在於它的規模足以單獨引爆系統性危機——其約400—520億美元的債務體量,相對於高收益市場的整體容量而言並非不可消化——而在於它恰好站在AI資本結構中“最不能承受利率上行”的那個節點上,並且把這個節點的脆弱性以最透明的價格訊號暴露了出來。
這場動盪揭示的是一個分層過程的開端,而非一次全面崩盤。擁有投資級評級、自有現金流和多元融資管道的超大規模雲廠商,其AI建設仍可繼續,儘管邊際成本在上升;但處於資本結構邊緣的“新雲”營運商和資料中心項目發行人,將被迫在一個資金價格更高、契約條款更嚴、債權人保護要求更強的環境中營運。Grant Nachman的判斷具有前瞻性:新的債務發行若想吸引買家,“可能必須以資產或合同現金流作抵押,並提供更強的債權人保護條款”。這意味著AI基礎設施的融資模式將從“無擔保、基於增長敘事”向“擔保化、基於現金流驗證”遷移,而這一遷移本身就是對高槓桿擴張節奏的實質性壓制。
對於更廣泛的AI投資邏輯而言,CoreWeave事件確立了一個新的定價坐標:AI算力需求的真實性和規模,不能替代對資本結構可持續性的審視。 當“免費資金的時代終結”,以債務驅動擴張的AI基礎設施公司的估值錨,正在從“營收增速和積壓訂單”部分地遷移到“自由現金流拐點的時間表”和“再融資窗口的可得性”上。這一遷移遠未完成。信用市場的重新定價已經開始,股票市場的重新定價在CoreWeave身上已經發生,但其向更廣泛AI資產組合的傳導,仍處於早期階段。風暴眼已經清晰,但風暴的邊界尚未閉合。 (invest wallstreet)