
這家專注於AI雲端運算的基礎設施公司,正在成為本輪人工智慧投資熱潮中風險積聚的最集中體現。
本周,CoreWeave股價單周重挫25%,創下2025年11月以來最差表現;與此同時,其垃圾評級債券殖利率飆升至15%,通常被視為債務困境的臨界訊號,信用違約互換定價顯示其五年內違約機率超過60%。

儘管輝達首席執行長黃仁勳在周四公開表達對CoreWeave的信心,德意志銀行將此次拋售定性為"買入機會",股價當日反彈5.9%,但市場的不安情緒並未消散,周五CoreWeave股價再度下跌12%,以全周跌幅25%收場。
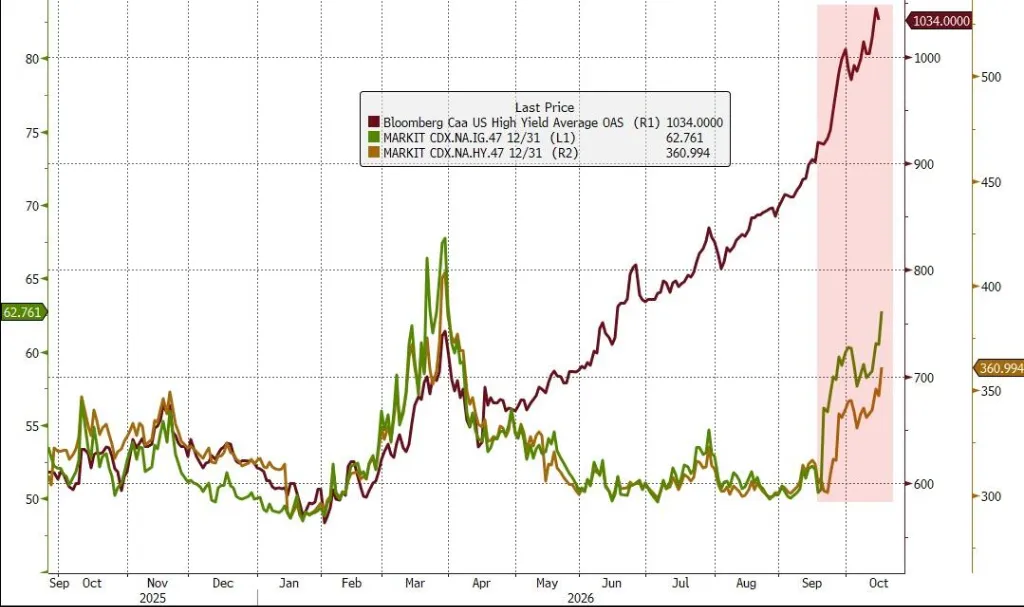
這場"股債雙殺"引發的波瀾已向外蔓延:費城半導體指數本周下跌11%,較2025年6月高點累計下挫約24%;納斯達克100指數錄得2025年4月以來最差單周表現,跌幅5.5%;高收益債券平均殖利率周三升至8.41%,為近18個月高位,風險溢價擴至3月以來最寬水平。
債市警報:從個股危機到行業訊號
在此輪動盪中,債券市場的動向被部分市場人士視為比股價更具深遠意義的訊號。
CoreWeave於2025年6月發行時殖利率為9.675%的債券,本周殖利率驟升至15%,觸及通常被認定為"困境"的水平。與此同時,債務違約保護成本在周四盤中升至有記錄以來的最高水平。
信貸資料與分析公司9fin融資業務負責人Max Frumes表示:
CoreWeave絕對是這一市場類股中的'礦井裡的金絲雀',這將成為支撐AI熱潮的信貸定價、可及性和結構的轉折點。定價將會上升,審查將更加嚴格,投資者可能會出現明顯的牴觸情緒。
德意志銀行全球宏觀與主題研究主管Jim Reid指出,市場正在進入一個新階段,債務融資的重要性正在上升。他在最新研究報告中寫道:
隨著我們進入由債務而非自由現金流驅動的資本支出周期,我們必須越來越重視信貸價格走勢,AI的融資成本總體上並不是問題,但邊緣地帶出現了令人擔憂的跡象。
從更宏觀的視角看,今年迄今美國債券市場已發行1060億美元的投資級和高收益債券用於項目融資,相當於2025年全年370億美元的近三倍,其中大量資金流向資料中心等AI投資。
據高盛策略師估算,明年全球項目融資債券發行規模可能突破3000億美元。
垃圾債市場承壓,雲端運算公司遭遇融資寒流
CoreWeave的債務困境已對整個AI基礎設施融資生態產生明顯的傳導效應。
據彭博報導,Tract Capital Management、Prime Data Centers和Cipher Digital等資料中心的相關債券本周均跌至發行以來最低水平。高收益資料中心債券的平均美元價格從2025年6月的101美元附近,下滑至約95美元。
高盛美國AI資料中心一攬子指數(GSUCADSP)在本周初經歷劇烈沖高。
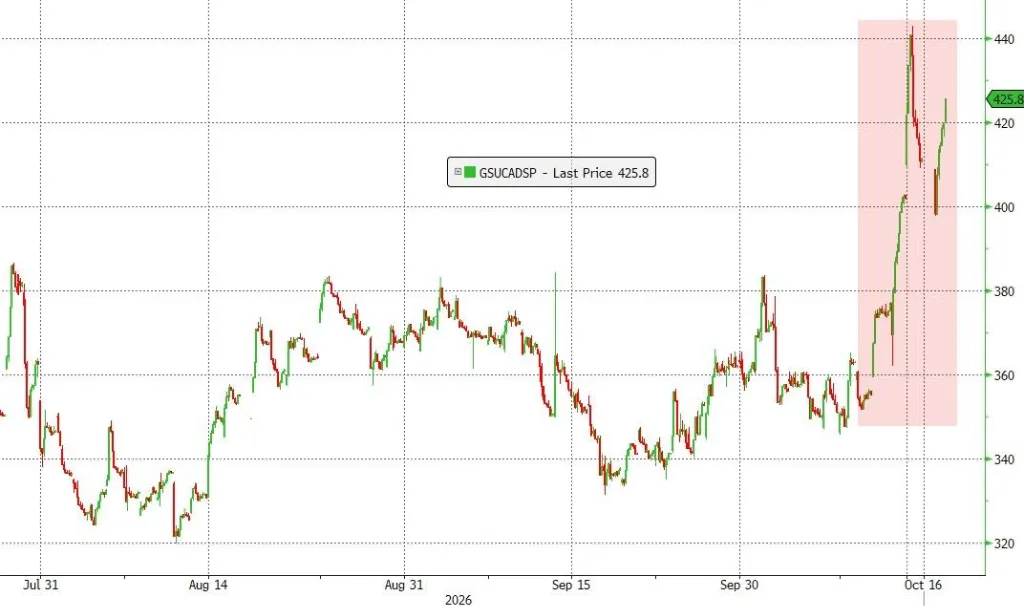
CoreWeave聯合創始人本周表示,公司正探索在投資級債務市場,包括龐大的保險機構資金池進行融資,此舉引發市場對公司將大規模舉債的擔憂,進一步加劇了拋售壓力。
Shorecliff資管創始人兼首席投資官Grant Nachman表示:
在目前的市場價格水平上,大規模無擔保的新雲端運算公司融資要麼價格高得令人望而卻步,要麼根本無法完成,或者兩者兼而有之。
他認為,新發行債務若想吸引買家,可能必須以資產或合同現金流作抵押,並提供更強的債權人保護條款。
周四,摩根大通與高盛為 AI 雲端運算初創公司 Volta Infrastructure Holdings 承銷的 50 億美元槓桿貸款提高了給投資者的讓利幅度(甜化條款)。最終該筆貸款的實際殖利率突破了最初討論的 11%,追平了迄今為止AI基礎設施融資領域的最高利率紀錄。
高盛首席信貸策略師Amanda Lynam此前已警告稱,美國高收益債券市場的企業發行量激增正開始令債務投資者應接不暇。
MetLife投資管理公司的槓桿融資聯席主管John Yovanovic直指問題核心:
問題不在於信貸狀況在過去一年發生了變化,而在於未來一年半還有大量供給即將到來。
股市層面:高槓桿模式的估值重構
在股票市場,CoreWeave的高槓桿商業模式正面臨更為嚴苛的重新定價。
自2025年3月以40美元發行上市以來,CoreWeave股價曾因AI需求爆發一度飆升超 360%。但隨之而來的是劇烈回呼,目前較峰值已累計下跌約67%、回落至60美元附近,與40美元的發行價相距已不足25美元。

值得一提的是,該公司的首次公開募股本身就頗為曲折,需要輝達進行"托底"支援。對於此次拋售,持樂觀立場的分析人士認為市場反應過激。
德意志銀行分析師Brad Zelnick維持買入評級,並在周四的研報中指出,CoreWeave擁有"強大的客戶基礎、經過驗證的執行記錄、積壓訂單轉化能力和領先的基礎設施性能",認為AI算力需求持續超過供給的基本面格局並未改變。
然而,宏觀環境的變化令樂觀情緒難以全面展開。Roundhill Financial交易所交易基金策略師Thomas DiFazio表示:
宏觀背景製造了一個'先賣出、再問問題'的市場。短期內很難說一切已經好轉。
彭博智庫分析師Robert Schiffman指出,CoreWeave與輝達的密切關係理論上可以在市場融資管道收緊時提供資本來源。但黃仁勳在斯德哥爾摩出席活動時明確否認了這一可能性,他表示:
CoreWeave不需要救助,他們的實力每天都在增強,我持樂觀態度,他們的資本成本實際上正在下降。

市場分歧:短期恐慌還是趨勢轉折
在此次動盪中,市場對CoreWeave以及更廣泛AI投資邏輯的判斷呈現出明顯分歧。
悲觀一方關注的是:美債殖利率上行與通膨持續高企推高融資成本;AI資料中心從建設到產生回報周期漫長;GPU裝置可能在新設施投入營運前面臨迭代淘汰風險;以及資料中心建設許可與電力定價圍繞的政治爭議升溫。
固定收益資產管理公司Catalyst Funds高級投資組合經理Larry Holzenthaler表示:
幾個月前,我會說人們對AI過於樂觀。
他認為,今年6月被市場忽視或淡化的那些風險——龐大的融資需求、高槓桿率、對外部融資的依賴,如今正在以更猛烈的方式重新定價。
樂觀一方則認為,AI資本支出周期仍處於早期階段,需求層面的長期邏輯並未動搖。
State Street投資管理公司的全球研究策略師負責人Matt Bartolini表示:
我們在AI資本支出周期中仍處於非常早期的階段,利率不會成為難以踰越的障礙,但它確實改變了持續發債背後的計算邏輯,以及這些債務的融資能否與未來可信的增長相匹配。長期需求故事是驅動資本支出周期的根本,而我認為需求將會持續,不管利率走勢如何。
固定收益資產管理公司F/m Investments投資組合經理John Han則表示,目前他的團隊"正在重新審視在AI基礎設施領域的整體敞口,尤其是風險集中在那裡,以及我們是否獲得了足夠的回報補償"。
這場爭論的核心,是AI投資者正面臨一個歷史性的估值坐標重設時刻:當免費資金的時代終結,以債務驅動擴張的AI基礎設施公司,其商業模式的可持續性正在接受前所未有的市場檢驗。 (華爾街見聞)