

黃仁勳還在努力扶住Neocloud這堵牆,馬斯克卻已經預言了它的倒塌。
AI泡沫的第一張多米諾骨牌,可能就藏在這批公司之中。
10月25日,馬斯克在X上發出警告:最近幾周,債務市場幾乎已經不再向那些缺乏AI資料中心之外實質收入的企業提供資金。
他預言,200多家Neocloud將迎來“孔雀魚式”(guppy-level)的死亡與整合,最終可能只有少數公司能夠存活。

但就在三天前,輝達CEO黃仁勳給出了幾乎相反的判斷。
10月22日,黃仁勳在接受CNBC採訪時堅稱,Neocloud的算力需求依然極其旺盛,真正限制它們發展的只是營運資金不足,而融資困難終將得到解決。
兩人都看好AI算力需求,卻對經營算力租賃業務的公司能否活下去,給出了截然不同的判斷。
而越來越多的跡象表明,這門曾經被AI熱潮捧上天的生意,正在出現裂縫。
01. 黃仁勳扶,馬斯克推
Neocloud,簡單來說,就是專門出租AI算力的新型雲端運算公司。與亞馬遜AWS、微軟Azure等業務廣泛的傳統雲廠商不同,這些公司主要圍繞AI計算需求提供服務。它們採購大量GPU,建設資料中心,再把算力租給需要訓練、運行AI模型的企業。
其中最有代表性的公司,就是CoreWeave、Nebius和Nscale。
從進入AI算力租賃市場開始,它們的生意就高度依賴輝達的GPU。對於輝達而言,Neocloud自然是非常重要的客戶。
黃仁勳對它們的支援並不只存在於口頭上,他拿出了真金白銀,甚至親自為Neocloud的算力收入托底。
2025年9月,輝達與CoreWeave簽訂了一份初始價值63億美元的算力採購協議。根據約定,如果CoreWeave的資料中心算力無法全部賣給其他客戶,輝達將按協議購買剩餘算力,相關承諾持續至2032年。
今年1月,輝達又進一步向CoreWeave投資20億美元,支援其加快資料中心建設,雙方計畫到2030年建成超過5吉瓦的AI計算基礎設施。
3月,輝達又宣佈向另一家Neocloud企業Nebius投資20億美元,幫助其擴大AI雲端運算業務。
除此之外,輝達還設計了一套更直接的扶持機制。在今年8月26日的財報電話會上,輝達管理層披露,公司開始為部分Neocloud提供最低收入保障,承諾購買項目中的一部分算力,以幫助它們獲得銀行融資。
作為交換,當這些算力產生的收入超過保底水平時,輝達會參與分成。
“按照這種模式,我們可以賺兩次錢:一次來自硬體銷售,另一次來自租賃收入分成。”輝達首席財務官科萊特·克雷斯直接表示。

甚至有媒體評論乾脆把輝達比喻為“AI行業的中央銀行”,形容它一邊向Neocloud出售GPU,一邊通過股權投資、算力採購承諾等方式為這些公司提供資金支援,幫助它們繼續獲得貸款、擴建資料中心,維持整個AI算力市場的運轉。
黃仁勳如此積極地扶持Neocloud,當然有非常現實的商業利益。這些公司需要不斷購買最新的GPU、擴巨量資料中心規模,才能滿足客戶需求。Neocloud持續擴張,意味著輝達能夠不斷獲得新的晶片訂單。
只不過,輝達願意為Neocloud提供融資支援,不代表資本市場也願意繼續借錢給它們。
這也是馬斯克發出警告的原因。
值得注意的是,馬斯克自己也在大規模舉債購買GPU。10月25日,他剛剛宣佈,SpaceX用於購買輝達GPU的400億美元債務融資已經“關閉”,主要對應2027年第一、第二季度交付的GPU。
但與主要依靠算力租賃收入的Neocloud不同,SpaceX還有Starlink和火箭發射等成熟業務作為支撐。在馬斯克看來,缺乏其他收入來源的Neocloud,很可能撐不過接下來的行業洗牌。
當有網友猜測,馬斯克是在故意唱衰Neocloud,以便趁股價下跌低價收購時,馬斯克的回答是:
“SpaceX不會購買任何Neocloud。這毫無意義。”

02. Neocloud的好日子到頭了嗎?
2023年以來,隨著生成式AI爆發,輝達GPU供不應求。微軟、Google、亞馬遜等傳統雲廠商無法及時滿足市場需求,Neocloud抓住機會迅速崛起。
它們不需要建設完整的雲服務體系,只要能買到GPU、部署好叢集,就有機會拿到大額訂單。
CoreWeave是其中的典型代表:2023年這家公司的全年營收只有2.29億美元,到2025年就已經達到51.3億美元,兩年增長約22倍。
Nebius的AI雲業務增長同樣驚人,2023年營收僅960萬美元,2025年已經達到4.8億美元。
但營收暴漲,並不意味著能夠長期賺錢。
儘管2025年CoreWeave營收達到51.31億美元,但其淨虧損為11.67億美元,全年淨利息支出更是高達12.29億美元。
Neocloud需要提前投入巨額資金購買GPU、建設資料中心,再依靠未來的租賃收入收回成本。但隨著GPU的更新換代,租賃價格也在下降。
麥肯錫2025年11月的一份研究顯示,2021年至2025年,輝達A100的公開租賃報價從每小時3.10美元降至1.50美元,跌幅超過50%。
麥肯錫還以B200 GPU為例測算,在完全使用股權資金、不考慮債務融資的情況下,GPU租賃業務扣除折舊等成本後的營業利益率僅約8%。如果裝置利用率降至80%以下,或者租賃價格小幅下降,投資回報就可能被抹平。
與此同時,微軟等Neocloud的大客戶,也在不斷建設自己的AI基礎設施。Google、亞馬遜等傳統雲巨頭,同樣在擴張AI算力業務。
Neocloud既要承擔巨額資本開支,又要面對GPU貶值和大客戶的競爭。一旦供需關係發生變化,過去的優勢就可能迅速消失。

而最近,資本市場已經開始重新審視這門生意。
10月以來,Neocloud代表企業CoreWeave股債雙雙承壓。截至10月26日,其股價較10月1日收盤價下跌近38%,收於55.19美元。10月中旬,其部分債券殖利率一度升至15%至16%;到10月26日,CoreWeave部分2033年到期債券的價格已跌至歷史新低。
10月22日,據外媒報導,做空CoreWeave、Nebius等五家AI基建公司的投資者,當月帳面獲利約60億美元。其中,CoreWeave股價當月跌幅接近30%。
有意思的是,10月26日,CoreWeave股價還經歷了一次反彈。當天,其股價盤前一度因馬斯克的悲觀言論下跌約5%,隨後受到Anthropic公開IPO招股書的消息提振,最終收漲1.76%。
不過,這次反彈並沒有改變CoreWeave近一個月來的整體跌勢。

資本市場之外,資料中心建設也遇到了麻煩。
10月19日,微軟退出Neocloud企業Nscale位於英國的一個資料中心項目。該項目原計畫2027年初投入營運,部署超過2.3萬塊輝達GB300 GPU,但電力供應可能直到2030年代才能落實。
對於依賴債務融資建設資料中心的Neocloud而言,項目延期意味著收入暫時無法兌現,前期投入和融資成本卻還在不斷累積。拖得越久,財務壓力就越大。
研究機構Gartner預計,到2030年,超過80%的Neocloud將因成本壓力和缺乏差異化而停止獨立經營,包括被收購、合併或退出市場。
這個依靠GPU短缺迅速崛起的行業,如今已經開始為自身脆弱的商業模式付出代價。
03. 敢問路在何方
Neocloud眼下的麻煩,可能還只是開始。
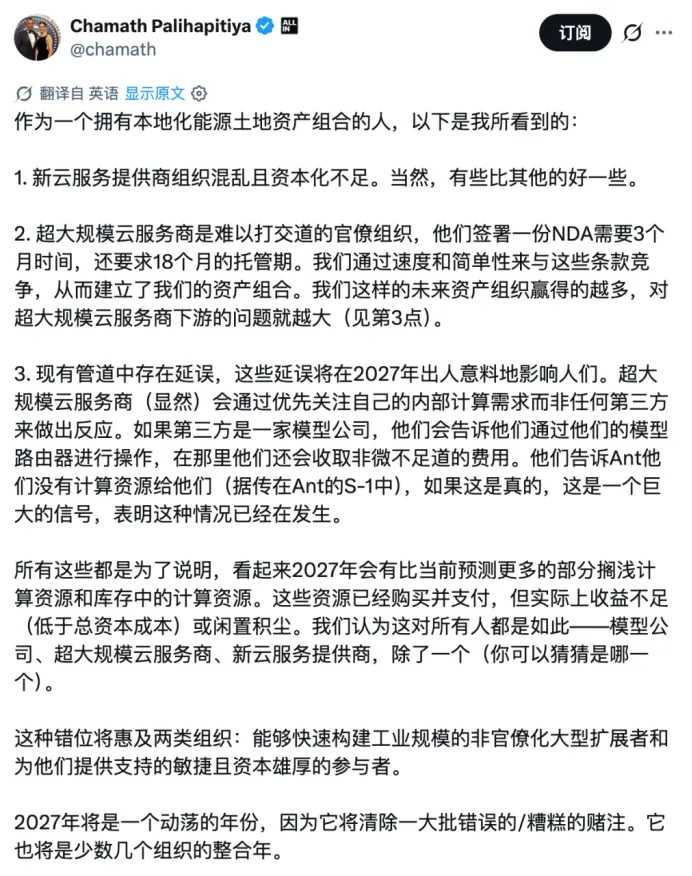
10月25日,矽谷投資人、Social Capital創始人查馬斯·帕利哈皮提亞 (Chamath Palihapitiya)在回應馬斯克時,給出了一個大膽而悲觀的預測:2027年,AI行業可能出現大量閒置算力。
查馬斯本人持有一批已經接入電力的資料中心用地資產,因此,他對AI基礎設施的建設情況有著直接的觀察。在他看來,Neocloud普遍資金不足、組織混亂,雖然部分公司表現較好,但整個行業的建設能力仍然令人擔憂。
不過,傳統雲廠商也好不到那裡去——查馬斯抱怨,這些大公司的官僚主義嚴重,僅簽署一份保密協議就可能花上三個月,還會要求長達18個月的資金託管期。
更大的問題在於,已經規劃的資料中心項目正在出現延誤。
查馬斯認為,這些問題將在2027年集中暴露。屆時,大型雲廠商可能優先滿足自己的算力需求,而大量已經購買的GPU,卻可能因為資料中心未能完工、需求與供給錯配等原因,無法充分投入使用。
他因此預計,2027年將成為行業動盪的一年,大量錯誤的投資決策會被清算,一些企業則將在整合中消失。
況且,即使這些建設和交付問題最終得到解決,Neocloud的處境也未必會好轉。
研究機構Gartner預計,AI最佳化雲基礎設施市場的支出將從2027年的660億美元增長至2030年的1740億美元。即便如此,市場增長仍可能不足以讓大多數AI算力供應商在現有一代晶片被替換前收回投資。
隨著微軟、Google、亞馬遜等科技巨頭持續擴建自己的AI基礎設施,GPU供應增加,Neocloud賴以崛起的市場環境也可能逐漸發生變化。
麥肯錫早在2025年11月就指出,Neocloud最初是為填補GPU供應缺口而誕生的。如果不能擺脫單純出租算力的商業模式,建立長期競爭優勢,它們可能重演早期雲端運算公司的命運,最終被大型雲廠商收購、擠出市場,或者退守細分領域。
輝達可以提供融資支援、保底採購,幫助這些企業渡過眼下的困難,卻無法保證它們永遠能夠依靠GPU短缺賺錢。
黃仁勳可以扶一時,但不能扶一世。

尤其,在整個AI產業鏈中,Neocloud可能是最容易被繞過、抗風險能力也最弱的一環。
對於真正需要算力的科技巨頭而言,租用Neocloud的GPU只是滿足需求的一種方式。它們可以自己建設資料中心,可以收購現成的算力資產,也可以向大型雲廠商租賃算力。
但是,甲骨文、微軟、亞馬遜乃至SpaceX等大型企業,儘管同樣承擔巨額資本開支,但至少還有其他成熟業務提供資金支援,能夠承受更長時間的市場波動。
Neocloud卻沒有什麼退路,只要算力租賃的收入增長稍慢一點,原本建立在高速增長預期上的商業模式,就可能難以為繼。
同樣的市場變化,對大型科技公司可能只是一陣動盪,卻可能成為Neocloud的生存危機。
當GPU短缺逐漸緩解,客戶有了更多選擇,而Neocloud又無法證明自己不可替代,這批企業就可能成為AI產業擴張過程中的第一批犧牲品。 (字母AI)