

金九銀十結束,繼續下滑的大盤無法避免,乘聯會預估十月份終端銷量同比將下滑 28%。
但我們還是能從數字的波動中,看到新趨勢。橫向觀察十月份的新能源銷量,依然有不少品牌在逆勢增長,甚至持續交出亮眼成績單。

譬如零跑汽車創下了連續四個月交付十萬加的成績,十月全球交付達到了 106127 台。
另外,MONA 品牌一系列新車型發力之下,小鵬也終於突破了 5 萬關口。而蔚來公司十月份增長最亮眼的,則是高端精品小車螢火蟲,7738台再創新高。
20 萬元及以內的主流市場,已經成為了這個金九銀十絕對的增長引擎。這也對應著乘聯會資料中,今年 20-40 萬元市場相對承壓更高的事實。
新趨勢之下,誰能真正逆勢而上?下面開始進入總結時間。
蔚來
十月份,蔚來公司交付 34246 台,同比下降 15.23%,環比下降 8.45%。
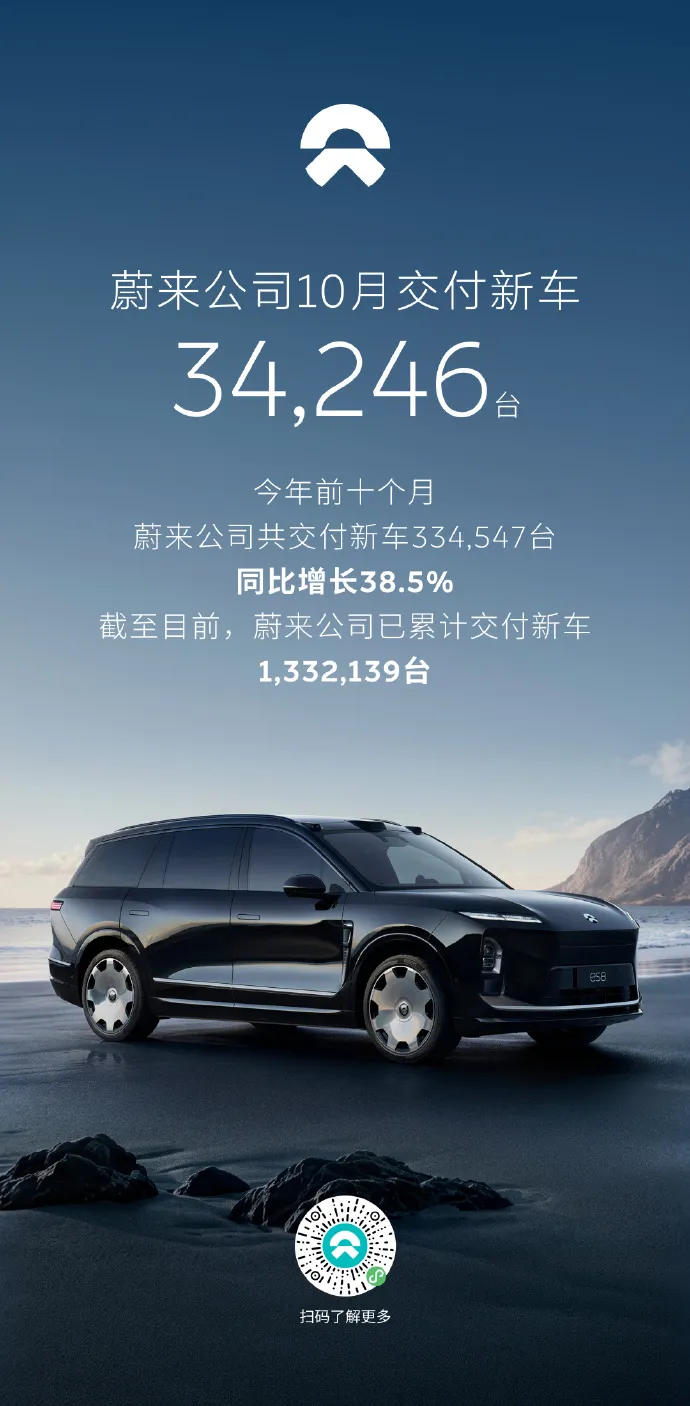
細分去看,蔚來主品牌交付 18125 台、樂道品牌交付 8383 台,螢火蟲品牌交付 7738 台。
其中螢火蟲品牌成為最亮眼的一員,7738 台再創歷史新高。這對於一台 4 米長、頂配接近 14 萬元的高端小車來說堪稱驚豔。
十月份螢火蟲的大新聞肯定是長續航電池,60kWh 的大容量電池包讓它擁有了 560km 的 CLTC 工況續航,五代站的爬坡也進一步讓市場對螢火蟲的換電保障更有信心。
進入四季度,蔚來品牌開始進入例行的「觀望期」,市場都在期待 NIO Day 會帶來怎樣的新車。
今年 NIO Day 蔚來或將更新主品牌最主力的「5566」車型,這也讓目前主品牌的走量擔當繼續由 ES8/ES9 承擔。
小鵬
十月份,小鵬汽車首次突破 5 萬大關,交付新車 50237 台,環比增長 22%,同比增長 20%。

這個金九銀十,小鵬的交付量連破四萬和五萬大關,其中核心助力當然是 MONA 家族。
在 L03 和 L05 相繼上市之後,MONA 家族已經完整覆蓋了 10-17 萬元的主流購車區間,兩年來 MONA 的交付量 36 萬台,這也是小鵬的銷量維穩沖高的中流砥柱。
另一個核心在於海外,小鵬十月份的海外交付量達到了 13326 台,同比增長 166%。
7 月份 MONA L03 在德國上市,至此小鵬從 MONA 到 X9 的價位區間,都已經實現了出海銷售。
夯實主流市場+探索出海增量,會成為接下來小鵬的銷售重心。
理想
十月份,理想汽車交付新車 29025 台,同比下降 8.63%,環比下降 8.78%。

聚焦 20-50 萬元市場的理想車型明顯在承壓,但十月份理想的動作不斷。
其中關鍵的是 2026 款 i6 上市,這款曾經熱度頗高的純電 SUV 迎來改款,理想自研的電池、晶片和一系列配置相繼上車。它將被寄予理想銷量反彈的重任。
此外,理想在高端市場也有進展,譬如新一代 MEGA 十月交付突破了 3000 台。
進入年底,理想的新車已經陸續到位,唯一的懸念,就是傳聞中的純電 L9 何時到來。
零跑
連續四個月十萬加,零跑依然在詮釋著深耕主流市場、發力全球市場的含金量。

十月份,零跑交付 106127 台,同比增長 51%,環比維持穩定,微漲 0.45%。
這其中,B10 單品在全球 40 個國家/地區的銷量,十月份就已經達到了 15576 台。
十月份的巴黎車展上,零跑正式在歐洲發佈了 A05(B03),這款非常貼合歐洲道路情況和購車環境的純電小車,預計能帶來更大的增量。
另外,零跑位於西班牙的馬連電池工廠,也於十月份正式揭幕;薩拉戈薩工廠也已經正式下線第一台本地生產的 B10。
更深程度的本地化生產,也將成為零跑的全球之旅一大助力。
小米
十月份,小米汽車交付量突破五萬台。

相比上個月,小米汽車繼續衝量。突破五萬台之後,也意味著小米汽車的十月環比增速達到了 25%(9 月份實際資料為 40015 台)。
9 月份,澎程系列銷量官方口徑突破一萬台。汽車之家資料顯示,兩款澎程加起來銷量突破 1.2 萬台,而 9 月份澎程的實際交付時間大概是三個星期,十月才是第一個完整交付月。
增程系列的成功,成為小米汽車接近 2026 年銷量目標的利器。而另一方面,總銷量繼續增長,也顯示出純電系列的熱度仍未褪去。
在汽車大盤承壓的當下,達成 55 萬台年交付目標的難度依然巨大,接下來兩個月小米汽車有沒有機會突破 6 萬大關?
鴻蒙智行
十月份,鴻蒙智行旗下品牌交付 33537 台,同比下滑了50.84%,環比則下滑了 10.54%。

不過,鴻蒙智行官方也指出,十月份全品牌成交均價突破了 40 萬元,品牌累計交付突破 160 萬台。
另外,根據賽力斯的公告稱,賽力斯十月份汽車產量 26706 輛,同比下降 52.34%。
十月份,鴻蒙智行並沒有全新車型上市,完整交付的新車型則是主打運動性能的智界 RX。
接下來的十一月,鴻蒙智行即將迎來一波重點新車上市。新款問界 M8 將在 11 月 13 日正式上市,聯手北汽打造的豪華 MPV 享界 V8 則將在 11 月上旬上市。
鴻蒙智行年底能否回暖上衝?接下來的新車見分曉。
極氪
十月份,極氪品牌交付 32483 台,同比增長 51.6%,環比下降 12.7%。

十月份,極氪同樣沒有全新車型上市,不過線下的銷售激勵政策作為「彈藥補充」,讓極氪繼續保持著同比增長的勢頭。
比如針對煥新 007GT,極氪官方推出了下定送改色膜或者尾款減免,再疊加保險減免、選裝基金等策略,進一步穩定客源。
進入四季度,極氪暫時還沒有更多改款、煥新或者是全新車型的消息,預計短期內,穩住銷量還是極氪的階段性目標。
嵐圖
十月份,嵐圖汽車交付 13030 台新車,同比下降 24.32%,環比基本不變(上漲 5 台)。

十月份嵐圖繼續保持著穩定的宣發和行銷節奏,這也一定程度決定了平穩的銷售曲線。
進入十一月,嵐圖也即將發力右舵市場,夢想家右舵版即將在十一月登陸中國香港。
作為自主車企高端品牌,嵐圖一直堅持著豪華大單品的策略。這也讓嵐圖的行銷動作沒有全價位覆蓋的品牌這麼密集。
不過,在這個汽車行業的冬天,嵐圖如何維持聲量,而不只是維持豪華產品力,也是需要研究的課題。
深藍
十月份,深藍汽車全球銷量 32602 台,同比下降 11.39%,環比增長 8.01%。

十月份深藍的走量新車依然集中在主流市場。9 月 28 日上市的 S07 AI 雷射版迎來第一個完整交付月,價格 14.99 萬起。
另一方面,10 月 9 號,搭載長安自研輔助駕駛系統「天樞領航」的深藍 L06 正式上市,11.49 萬元的起售價,也決定了它會是年底深藍的衝量擔當。
此外,深藍 S09 也在十月份正式進入埃及市場,成為深藍汽車出海的另一個腳印。
進入年底,圍繞 15 萬級這個購車主力群體,深藍的銷售潛力有望得到進一步釋放。
昊鉑埃安
十月份,昊鉑埃安銷量 42357 台,同比增長 56.79%,環比增長 19.33%,這也是昊鉑埃安連續八個月同比實現增長。

這其中,i60 的熱銷助力相當明顯。十月份 i60 實現了第十萬台交付,配合即將在十一月上市的轎車 Ray 7,專精 10-20 萬主流市場將是埃安昊鉑重拾增長曲線的核心方法。
此外,埃安 UT、AION V 等主力車型,也已經在年內陸續登陸新加坡、泰國、哥倫比亞、沙烏地阿拉伯、阿聯等國家和地區。
出海+專注,預計會是昊鉑埃安一段時間內的主旋律。
吉利銀河
十月份,吉利銀河繼續雙增長。銷量 153385 輛,實現了同比 20%,環比 18% 的增幅。

此外,十月份整個吉利集團也繼續實現了出海的十萬加,達到了 107153 輛,同比增長 158%。
而十月份的巴黎車展,也是吉利、領克、極氪三大品牌首次集體亮相歐洲車展。
回到中國,十月份吉利銀河依然聚焦在 20 萬元以內的市場,實現全品類進擊。
銀河戰艦 700 首次出擊方盒子路線,就取得了 12 分鐘大定破萬的成績,銀河 TT、星願等也都維持住了新熱門和老牌熱銷的角色定位。
進入十一月,星耀家族即將迎來甲醇電混新車型「星耀 6 EF」的發佈,在主流市場嘗試更多可能性、實現全覆蓋,依然是吉利銀河的核心任務。
比亞迪
十月份,比亞迪乘用車銷售 483125 輛,同比增長 10.59%,環比增長 5.78%。

細分到品牌,王朝海洋雙網銷量 423843 輛,環比增長 7.32%;方程豹銷量 43872 輛,環比增長 1.58%;騰勢銷量 15152 輛,環比下降 16.74%;仰望銷量 258 輛,環比下降 33.7%。
十月份比亞迪也依然繼續維持著雙增長的態勢。不過旗下幾大品牌的銷量細分去看,也同樣呈現出均價越高,銷量壓力越大的現象。
同樣在 20 萬以內的主流價位段,銀河、零跑、小鵬等等品牌已經呈現出群雄並逐的趨勢。
比亞迪的優勢依然存在,但主流市場的競爭遠未落幕,大盤承壓的當下,最熱門的市場,只會迎來更高烈度的競爭。 (電動星球)