
留下來的房企,正在用不同的方式尋找發展下去的新路徑。
半年報揭榜,頭部房企分化劇烈。有的逆勢擴張,有的仍在艱難求生。
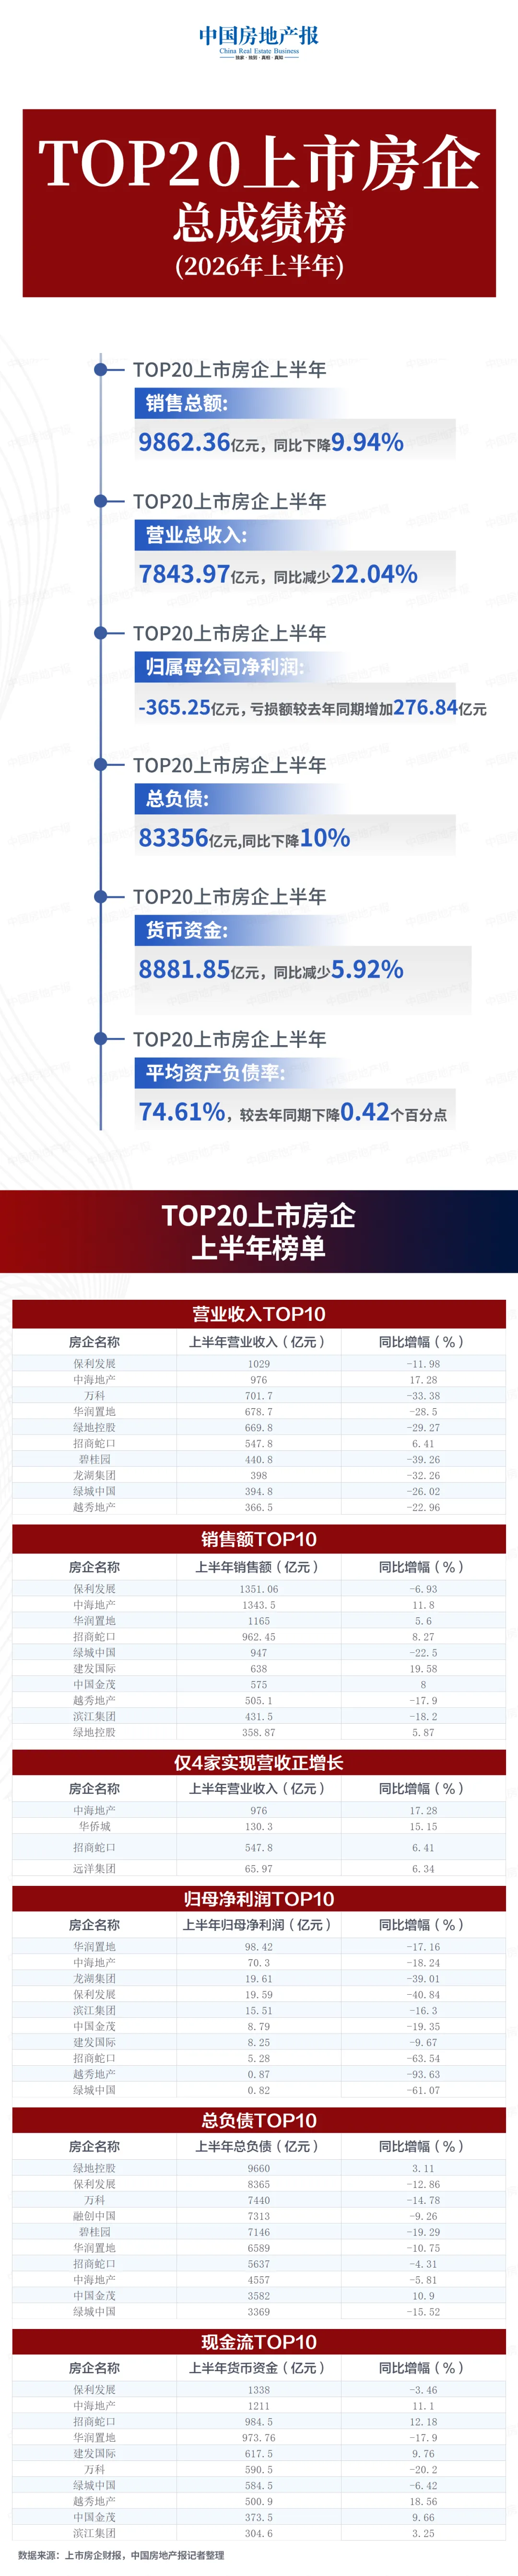
據中國房地產報記者統計,TOP20上市房企上半年銷售總額9862.36億元,同比下降9.94%,佔百強房企銷售額(15863.6億元)的比重達到62%,意味著全行業超過6成的成交份額,被前20家房企牢牢掌控。更確切地說,絕大部分市場份額已被TOP10房企鎖定,其銷售總額達到8277.48億元,佔百強房企份額的52%。
但體量並未換來利潤。TOP20房企上半年營業總收入7843.97億元,同比減少22.04%;歸屬母公司淨利潤合計虧損365.2億元,虧損額較去年同期增加276.84億元。算下來,上半年平均每天虧損2億元。更扎眼的是,僅碧桂園、萬科、融創中國3家,歸母淨利潤就虧掉了431.1億元。
盈利下滑已是行業趨勢,國企、央企也未能倖免。TOP20房企中,僅10家實現盈利,其中8家為國企、央企,歸母淨利潤共計247.44億元,同比下滑27%。其中,華潤置地以98.42億元歸母淨利潤,蟬聯“利潤王”。
地產“一哥”競爭更加激烈。保利發展以1351.06億元銷售額、1029億元營業收入拿下兩個“第一”,但身後的中海地產勢頭更猛,上半年銷售額與營業收入分別上漲11.8%和17.28%,與保利的差距正急劇縮小。
從負債端來看,TOP20上市房企上半年總負債83356億元,同比下降10%,壓降負債仍是主要任務。也有例外,綠地控股總負債高達9660億元,同比增長3.11%。截至9月4日,綠地控股及子公司累計逾期債務已增至330億元,化債風險依然較大。
01. 保利、中海、華潤三足鼎立
市場資源與份額正加速向央企頭部集中。
今年上半年,全口徑銷售額超千億元房企僅3家——保利發展、中海地產、華潤置地,銷售額分別達1351.06億元、1343.5億元、1165億元。其中,中海與保利的差距已縮至不足10億元,且中海以11.83%漲幅逆勢上揚。
3家頭部央企的銷售結構,均高度向高能級城市傾斜。保利發展核心城市銷售貢獻達到95%,其中一線城市佔比42%、二線城市佔比44%;中海地產對一線城市依賴度最高,香港及北京、上海、廣州、深圳5個城市貢獻68.6%銷售額,疊加二線城市後合計佔比87%;華潤置地新增土地投資中,一二線城市佔比達99%,尤其重點佈局深圳、上海。
千億之後,座次仍在變動。第四名招商蛇口和第五名綠城中國,銷售額分別為962.45億元、947億元,同比增幅分別為8.27%、-22.5%。五強房企銷售總額5769億元,佔TOP20銷售額的58%,佔百強房企銷售額的36%。
TOP20房企中,僅7家房企銷售額實現同比增長。其中,建發國際以638億元銷售額、19.58%的增速位列第六,成為TOP20中增速最快的房企。
營收端,保利發展是唯一一家千億級房企,上半年實現營業收入1029億元,同比下降11.98%;歸母淨利潤19.59億元,同比下滑40.84%。中海地產、招商蛇口,是十強頭部房企中僅有的2家營收正增長房企。中海地產營收976億元,排行業第二,同比上漲17.28%;招商蛇口營收547.8億元,排第六,同比上漲6.41%。
中海地產的野心不止於營收增長。“十五五”時期,其戰略目標之一便是衝擊行業銷售榜首。從8月銷售資料看,中海全口徑、權益銷售額已經排名第一;僅操盤銷售額1489.2億元略低於保利發展1518億元,位列第二。
土地市場上,中海同樣在蓄力。上半年僅獲取9宗地塊,權益購地金額76.6億元,同比下降80.9%;進入下半年,拿地力度大幅回升,7月以來共拿下10宗、權益拿地金額高達406.8億元。
中海地產董事局主席顏建國在業績會上透露,在政策穩定前提下,中海全年新增購地目標保持800億元至1000億元。這意味著,下半年中海還會有不少拿地動作。
盈利端,格局同樣清晰。上半年10家房企歸母淨利潤為正,但同比全部下滑。“利潤王”華潤置地歸母淨利潤98.42億元,同比減少17.16%;但核心淨利潤101.6億元,同比增長1.6%。第二名中海地產歸母淨利潤70.3億元,同比下滑18.24%。
龍湖集團和保利發展分列第三、第四,歸母淨利潤分別為19.61億元、19.59億元,同比分別下滑39.01%、40.84%,與華潤置地、中海的距離進一步拉大。
華潤置地的利潤結構正在發生質變,賣房不再是主要來源。上半年,開發銷售業務收入452.6億元,是收租業務收入(141.6億元)的3倍多;核心淨利潤則正好倒過來,收租賺了56.2億元,是賣房(盈利35.11億元)的1.6倍。算上輕資產管理,賣房之外的經常性業務貢獻核心淨利潤66.5億元、佔比65.5%,而就在2025年底,這一比例才剛過半。
資金端,TOP20房企上半年貨幣資金總計8881.85億元,同比減少5.92%。行業整體錢包在縮水,但頭部央企依然糧草充足。
保利發展手握貨幣資金1338億元,雖同比減少11.98%,但資金底盤依然穩固。上半年經營性現金流淨流入245.5億元,連續第9年為正,同比大幅增長53.3%;融資成本降至2.61%,上半年發行的3年期公司債利率僅1.85%。
第二名中海地產手握貨幣資金1211億元,同比增長11.1%,是TOP20中少數實現現金正增長的房企,上半年經營現金流淨流入285.2億元,這也是中海下半年敢於大手筆拿地的底氣所在。
招商蛇口、華潤置地貨幣資金分別為984.5億元、973.76億元,前者同比增長12.18%,後者則同比減少17.9%。華潤置地雖現金減少,但淨有息負債率僅41%,加權平均融資成本降至2.63%。
02. 融創換賽道 萬科、碧桂園“割肉求生”
從規模到利潤,從土儲到現金流,央企頭部三強的領先優勢正全面放大。但並非所有房企都能留在牌桌上,部分曾經的頭部房企正在資產處置、債務重組、戰略轉型中艱難尋找生存空間。
萬科交出了一份割裂感十足的成績單。上半年營業收入701.7億元,同比下降33.4%;歸母淨虧損149.5億元,虧損額同比擴大約25%,平均每天虧損約8300萬元。開發業務毛利率降至6.1%,上半年計提各類減值準備合計42.73億元。
唯一的亮色是經營現金流終於轉正,淨流入4.9億元,結束了此前持續“失血”狀態。但這一現金流轉正並非銷售回暖驅動,更多來自工程款、費用等剛性支出的壓縮,可持續性仍有待觀察。
碧桂園同樣在咬牙堅持。上半年營業收入440.8億元,同比下降39.3%;歸母淨虧損156.2億元,虧損額同比縮小18.1%。截至6月末,現金及現金等價物僅57.4億元,而流動負債高達1015億元,借貸中仍有約824億元處於違約或交叉違約狀態。核數師對這份中期財務資料“不發表結論性意見”。
2026年被碧桂園視為經營轉段的最關鍵一年,但從流動性缺口來看,轉段之路依然困難重重。
融創走的是另一條路,不依賴大規模賣資產,而是選擇戰略換賽道。上半年實現營業收入163.5億元,歸母淨虧損125.4億元,同比縮小約2.1%。真正的訊號是戰略轉向:8月,融創以零現金收購輕資產平台“而今管理”,正式確立“資產管理+資產營運”為戰略轉型方向。上半年商業業態客流同比提升5%、銷售額同比提升2%,在管輕資產項目已達7家。舊局的債務框架雖已搭好,但真金白銀並沒有回來——融創的轉型剛剛起步,遠未到慶功的時候。
非出險房企中,有的形勢也不容樂觀。TOP20中,上半年營業收入、歸母淨利潤下滑最多的都是華發股份:營業收入190.3億元,同比下降50.18%,歸母淨虧損36.54億元,去年同期尚盈利1.72億元,同比下滑2225.71%;經營現金流淨流出8.64億元;房地產開發毛利率僅3.6%,同比暴跌11.25個百分點。
前些年華發股份在不少重點城市溢價拿地,如今市場下行,這些高價地的結轉利潤被大幅壓縮,疊加上半年計提資產減值損失約12.87億元,進一步侵蝕了利潤。
負債最高的是綠地控股,上半年總負債9660億元,同比增加3.11%;其次是保利發展,總負債8365億元,但同比壓降12.86%。萬科、碧桂園、融創的總負債均超7000萬元,但都有不同程度的下降。
8月28日新政落地之後,項目公司制、主辦銀行制、優先現房銷售等規則抬高開發資金門檻,資金無法跨項目騰挪,進一步壓縮高槓桿模式的生存空間。未來行業競爭的評判標尺,已經從銷售規模排名,切換為現金流安全、項目盈利質量、債務結構穩健度。留下來的房企,正在用不同的方式尋找發展下去的新路徑。
(中國房地產報)