
亮瞎眼啊。
今年2季度,長鑫存儲息稅前利潤率高達82%!
一舉超過SK海力士(76%)、三星電子半導體業務(70%),成為全球盈利水平最高的記憶體晶片廠商。
資料出處是QUICK FactSet,也很可信。
而且,同期,長鑫存儲的營收比上年增長約10倍!也超過三星、SK海力士、美光、鎧俠、閃迪這5家老牌記憶體巨頭。
有媒體給出更直觀的說法:
長鑫,日賺5.9億元!
憑什麼?
這裡,有個大背景。
今年,只要你買電子產品,你就會知道現在電子產品價格在呼呼往上漲,其中重要的原因是記憶體晶片在漲價。
那麼,記憶體晶片為什麼漲價呢?
是因為AI熱。有資料說,2026—2031年,AI投資累計會達到約7.6兆美元。
其中,很大一部分成本要花在記憶體上。
三星、SK海力士、美光這些巨頭,把大量資源投向了AI更需要的HBM(高頻寬記憶體,AI伺服器的核心部件)。
這就讓普通DRAM的供應,反而緊了起來。
有報告,今年2季度DDR5合同價格飆升超過20%。
恰恰,DDR5產品是長鑫的拿手好戲。
長鑫也就吃到了這波漲價紅利。
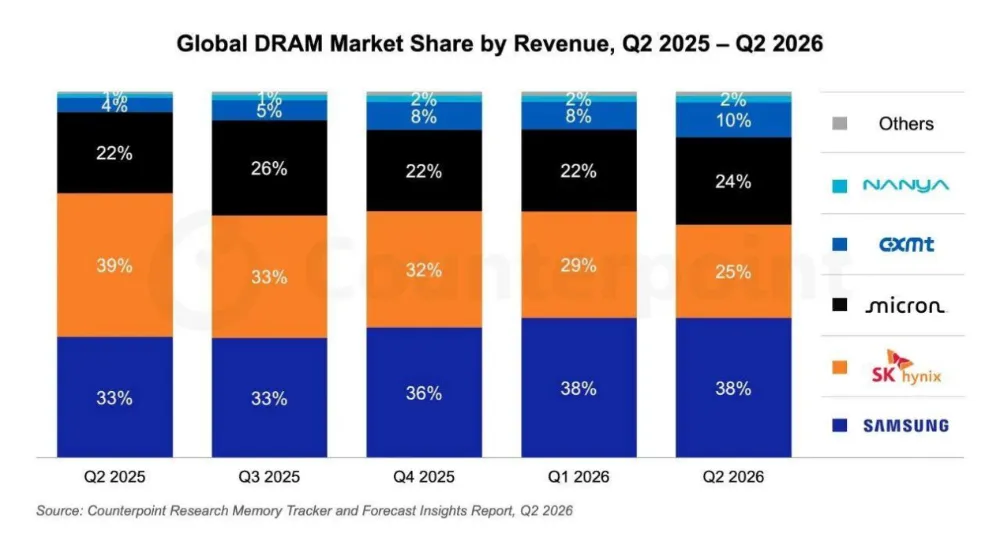
同樣根據業內權威資料,長鑫今年2季度在全球DRAM市場的營收份額爬升到10%,排名全球第4。
2023年這個數字還不到1%,那怕是去年2季度也只有4%。
3年,1%→10%,一個漂亮的翻身仗!
這也是中國記憶體,乃至中國科技成功的典型案例。
說完好的方面,再說另一面。
“利潤率第1”≠“技術第1”。
成績要認,差距也要認。
現在,我們國家記憶體廠商(包括長鑫)第一個關口就是,想辦法吃到HBM,這塊最肥的肉。
上面說的,三星、SK海力士等,它們不傻,它們現在主要精力轉到了HBM,這才是AI浪潮裡最賺錢的記憶體產品。
目前,長鑫等國記憶體儲廠商在這塊還是起步階段,產品良率很低,良率上不去,成本就降不下來,就沒法大規模供貨。
這塊最大的蛋糕,還看得見,但目前還吃不到。
還有更直接的問題:
記憶體晶片是個強周期行業,今年賺錢,明年就可能虧錢。
記憶體晶片是出了名的“過山車”行業,前幾年,SK海力士一年能虧掉超過9兆韓元,創下韓國企業年度虧損紀錄。
一旦AI需求放緩,或者海外巨頭們擴產把供給拉上來,價格隨時可能掉頭。
當然,還有老生常談的,中國的記憶體產業上游裝置和材料,越往上游越“卡”。
但不論怎麼說,最振奮人心的不是開頭那個82%,也不是最賺錢記憶體晶片廠商的名頭。
更重要的是,長鑫存儲、中芯國際等等這些國內晶片廠商,開始帶著整條產業鏈一起跑。
產能擴張會直接帶動上游裝置、材料、零部件的需求。國產靜電卡盤、陶瓷加熱盤、G5級濕電子化學品、先進封裝……
這些過去都是被海外壟斷的,因為有了穩定的本土大客戶,第一次拿到驗證和上量的機會。
那怕未來,漲價周期退潮,但攻克的技術難關、建設的工廠,卻會實實在在留下來。
這才是最有價值的。 (正解局)