
福井環:中國AI模型正進一步提升在全球的存在感。美國AI在性能方面佔優,而中國AI以高性價比拓展市場。兩者不同的戰略似乎在帶來競爭與共存平行的局面……
福井環:中國的人工智慧(AI)模型正進一步提升在全球的存在感。除了9月2日被報導提交上市申請的月之暗面 (Moonshot AI)的“Kimi”之外,DeepSeek(深度求索)、MiniMax集團的“MiniMax”等中國模型的優勢是低價格和高性能。中國企業以高性價比為武器拓展市場,而美國企業則致力於追求最高性能。兩者不同的戰略似乎正在帶來競爭與共存平行的局面。
月之暗面即將上市,Minimax總市值降至峰值的三分之一
月之暗面的主力模型“Kimi K3”價格低,但被廣泛評價為性能接近美國Anthropic的“Claude”,成為中國AI競爭力的象徵。此外,MiniMax和DeepSeek也在積極拓展海外市場。據開源證券估算,在全球面向開發者的平台上,中國模型的Token份額已接近6成。
市場上普遍認為“很難看到中國企業AI模型的盈利路徑”。中國大陸媒體《晚點LatePost》9月2日報導稱,月之暗面已低調申請在香港上市。有觀點認為企業估值可能達到500億美元。不過,儘管Minimax的總市值在今年1月上市後一度增至近500億美元,但目前已跌至3月峰值的三分之一以下。即便大張旗鼓上市,市場能否持續看好也存在不確定性。
從盈利能力這一點對比中國企業和美國企業,首先顯而易見的是價格差。儘管DeepSeek最近宣佈提價,但之後又決定降價,價格水平仍遠低於美國企業。例如,該公司最新模型“DeepSeek V4 Pro”的價格定為每百萬token輸入不到0.4美元,輸出不足1美元。相比之下,美國Anthropic公司Claude的同等水平的模型,輸入費用達到數美元,輸出更是高達十幾美元。
盈利模式日益多樣化
由於中國企業的崛起,擔憂AI模型走向“大眾化(commodity)”的聲音根深蒂固。這種擔憂與純電動汽車(EV)和太陽能電池等行業曾發生的情況一樣,即中國企業將以低價格為武器搶佔全球市場份額,從而壓低整個市場的盈利能力。
不過,AI與純電動汽車和太陽能電池在結構上存在區別。與硬體不同,作為服務的AI模型本身並不需要通過產品直接盈利。
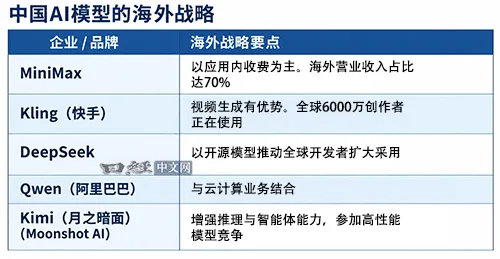
事實上,即便是中國企業之間也並非都在同一賽道上展開競爭。DeepSeek尋求通過開源模型的普及來擴大開發者生態;阿里巴巴則將“千問”(Qwen)與自家雲服務合約繫結;MiniMax正通過海外應用實現盈利;而快手科技的“可靈(Kling)”則在視訊生成市場尋找突破口。各家企業瞄準的盈利來源並不相同。
性能方面美國佔優,性價比方面中國領先
中美兩國的AI戰略重心有所不同。中國政府在2024年推出的“AI+”行動中,重點推動AI在各行各業和社會領域的應用。追求的是實用性。與追求最高性能的美國相比,中國更注重性價比。日本SOMPO Institute Plus的高級研究員初田好弘指出:“美國AI在需要更高計算能力的研發一線需求旺盛,另一方面,在新興市場國家等無法承擔高昂成本的地區和企業,中國AI更容易普及”。
美國超大規模雲服務商(Hyperscaler)似乎也在探索與中國企業合作的路線。路透社8月下旬報導稱,亞馬遜、微軟和Google正考慮在其自有平台上提供Kimi服務。這意味著一種互補關係可能形成:即中國模型可利用美國雲巨頭的銷售管道,而云服務商則能為客戶提供低成本模型。
根據使用AI的使用者的需求,中美AI或許可以形成分工。但無論如何,中美關係仍將是制約因素。SOMPO的初田指出:“美國政府不太可能允許推進中國模型的使用”。 除了對安全和審查的擔憂之外,還存在部分中國AI模型基於Anthropic等美國技術進行開發的疑慮。
即使在不久的將來AI模型趨於大眾化,這也不意味著企業業績和整個行業可以走向大眾化。未來全球AI市場的格局,似乎將更多取決於各家企業能建構怎樣的生態系統(經濟圈),而非價格競爭。 (日經中文網)