
你會成為川普的提線木偶嗎?
絕對不會。
四月,參議院聽證會,聯準會主席提名人凱文·華許給出了這四個字的回答,當時它像一句場面話。
五個月後,它變成了一個利率問題。
要弄明白華許這周為什麼非動手不可,得從四月那場聽證會說回去。
那天的火藥味,從聽證會門外就開始堆,開場前幾個小時,川普隔空喊話,說如果華許上任後不降息,他會失望。
會議一開,亞利桑那州的參議員加列戈直接把窗戶紙捅破,他引了一篇報導,說川普曾在白宮和華許談了 45 分鐘,問的就是上任後靠不靠得住,會不會支援降息。
加列戈的追問很沖,他說,那說明有人在撒謊,要麼是他,要麼是川普。
華許的回應很穩,他說,總統從未要求我預先承諾、固定或決定任何一次利率決定,我也不會答應這種事。
同一天,川普在門外遞話,華許在門裡回絕,這段關係,從一開始就是擰著的。
聽證會上,華許還把底牌亮了一張,他說,低通膨是聯準會的防護盾。邏輯是:
通膨一失控,民眾的怨氣就會燒到聯準會身上,到那時候再談獨立性,就是個笑話。
同一場質詢裡,他把聯準會的舊帳也翻了出來,2021 到 2022 年的通膨失控是政策錯誤,這家央行需要一場體制變革;快結束時,他補了一句,央行家必須證明,我們配得上這個時代。
五月底,白宮東廳,宣誓就職,川普當著他的面說,給他完全獨立,就做你自己的事。好吧,這句話,後來就沒人再提了。
還有一件他兌現過的事,承諾是在聽證會上給的,就職前賣掉名下所有金融持倉,八月的披露檔案顯示,真賣了。
哦對了,上任之後,他先動的是聯準會的嘴,會後聲明從三百多字壓到 130 字,前瞻指引整個刪掉,每個季度公佈的點陣圖,19 個委員,只有他一個人的格子是空的。
為什麼要這麼幹?他解釋過:
聯準會這些年話說得太多,市場養成了等指引的習慣,等到風向變了,誰都下不來台,乾脆閉嘴,把判斷還給市場。
有記者追著問下一步,他的回答,我不能給你任何關於下一步的指引,好消息是,六周之後我們還會見面。
四個月裡,他幾乎不公開說話。唯一一次系統性發聲,是八月底的傑克遜霍爾,他沒講下一步要幹什麼,只釘了一個標準,2% 是固定靶,通膨回不到這裡,工作就沒做完。
現在把幾件事摞在一起看,他當眾承諾過不聽命,上任後把聯準會的聲音收小了一大截,又在傑克遜霍爾給自己上了根弦。
這麼一收,全世界能拿來判斷他的訊號,只剩一個:他做什麼。真的,就剩這一個,話說得越少,動作就越響。
他的下一句話會是一個動作,盯著他動作的有兩撥人,一撥在白宮,另一撥,在交易螢幕前。
......
白宮變臉,從六月開始。
五月就職禮上,川普給的話要多漂亮有多漂亮,到了六月,副總統范斯率先開炮,把聯準會拒絕降息稱作貨幣政策瀆職。
川普跟著在社交平台上放話,要降,就一次降一個百分點。
九月,火力更密,9 月 3 日,范斯在白宮喊話,該降息了,9 月 4 日,川普放狠話,要麼降息,要麼停止跟貿易逆差國做生意。
白宮經濟顧問哈塞特上電視說,如果聯準會加息,總統會有話說,過了兩天,他又改口,說總統首先會捍衛華許的獨立性。急,是有日曆管著的,11 月 3 日中期選舉,就剩七周。
嗯,硬的手段,其實也打過一遍了。
一月,司法部給鮑爾送了傳票,4 月 24 日,調查撤銷,盯上庫克理事的位置,官司一路打到最高法院,沒贏。
人事動不了,司法走不通,剩下的,就只有喊話。
喊話的效果,市場已經用真金白銀回答過了,白宮忙了一個夏天,定價只認另外兩個頻道,一個是資料,另一個是華許自己的嘴。
彭博的經濟學家說:未經過濾的市場訊號很明確,投資者希望並預期聯準會加息。
道理不複雜,一個公開承諾過不聽命的人,被總統喊幾嗓子就軟了,市場會立刻認定,他之前的強硬全是演的。
市場那邊的帳,算得比較直接。
這個夏天也不是沒反轉,9 月初,理事沃勒公開唱過反調,說通膨資料在改善,主張再等一等,機率應聲回落了一截;沒過幾天,8 月就業資料和通膨資料接連落地,把話全堵了回去。
這話從一位有投票權的理事嘴裡說出來,份量不輕,差一點,市場就被帶回了觀望的隊伍,沒過幾天,8 月就業資料和通膨資料接連落地,把話全堵了回去。
9 月 10 日,市場給加息的把握是七成出頭,9 月 11 日,核心通膨的數字一出來,跳到八成五以上。對,你沒看錯,一天時間。
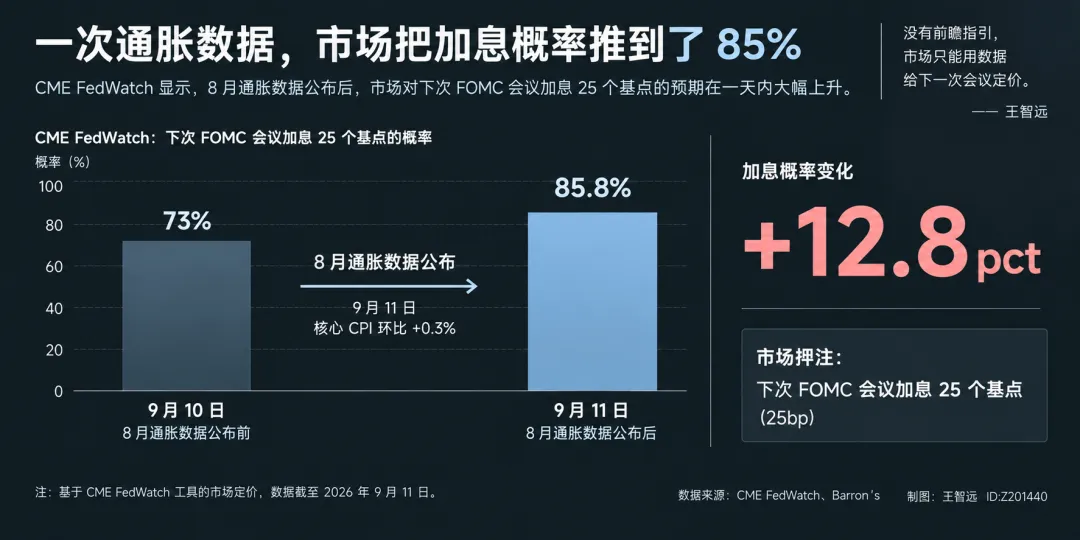
跳這麼快,跟他的沉默也有關係,沒有指引可以猜,市場神經就全繃在資料上,數字超一點點,盤面就跳一格。
資料本身沒那麼嚇人,核心通膨環比,只比預期高了一點點。真把預期推上去的,是信譽兩個字。
華許八月裡放過話,現在得他自己來兌,他還順帶說過,金融條件算不上緊,真動手,也談不上傷筋動骨;數字遞到了手裡,他要是不動手,就真成了喊狼來了的男孩。
這幾個月,他的公信力坐了一趟過山車。
六月開會,漲了一截。七月含糊,折了一截。八月傑克遜霍爾,修了回來。修回來的東西,只能靠兌現保住。
真正的懸念在加完之後。會還沒開,華爾街已經把預測改完了,高盛、摩根大通、花旗、野村集體上調,高盛押這一刀是單次,法興押後面還有兩刀。
有機構說,往後每個資料,市場都會拿來測試他的信用,真的,他的動作還沒落地,帳單已經寫好了。
......
要找這張單子上最大的那個名字,不用找太久,一句話就夠:美國政府,四十兆美元的債。
八月中旬,這個數剛破了四十兆,光利息,一年要還一兆出頭。
什麼概念?
比國防預算還高,攤到每個月,960 億美元,還在漲,前九個月,比去年同期多了 15%,錢先緊著債主,才輪得到軍隊和醫保。
更麻煩的是,這些債是滾動著借的,舊的到期,發新的還,每滾一次,利息按當下的價重算一次。
國債,就是一張永遠在續期的借條,照這個滾法,十年之後,光利息,一年 2.1 兆。債主們也不傻,借期越長,要的價越高,髮長債時,財政部得捏著鼻子認。
誰最急,白宮。為什麼急成這樣?
真不全是選票的事,川普自己算過這筆帳,他在社交平台上說,利率降下來,光即將到期的國債利息就能省下一大筆。
喊經濟,疼的是利息。全世界最大的債務人,在朝自己的央行喊話降息,這筆帳省下利息,押上去的,是聯準會的獨立性。
智遠認為,這筆買賣,白宮過去幾十年做過好幾回,帳,從來沒有平過。
政府那本帳翻過去,下一張,寫的是普通人。很多人覺得加息是華爾街的新聞,跟自己沒關係,帳不是這麼算的。
三十年期房貸的平均利率,現在是 6.76%。
同樣一百萬的貸款,上一輪低利率的時候月供約四千五,現在約六千五,一個月差兩千美元,簽合同那一刻,這張單子就跟著你三十年。
信用卡的價簽也換了,平均年利率 22% 以上,刷一萬,一年光利息兩千二;美國人的信用卡上,還趴著 1.26 兆的餘額,家庭總債務 18.77 兆,利率每往上走一點,這些數字都跟著長。
哎,也別光看見血的,同一場加息,高收益儲蓄帳戶還掛著 4% 上下的利息,存錢的那一撥,也在收這份錢。
這個利息,是 2009 到 2022 年那段近零利率的日子裡,想都不敢想的,錢沒有蒸發,它只是從借的人手裡,走到了存的人手裡。
最後一張單子,開出美國國境。
9 月 11 日,十年期美債收益率摸到了 5% 的門口,近三年的最高。這個數字是全世界借錢的參考價,它往上挪一點,歐洲房貸、新興市場國債、做外貿的公司的融資成本,都跟著挪。
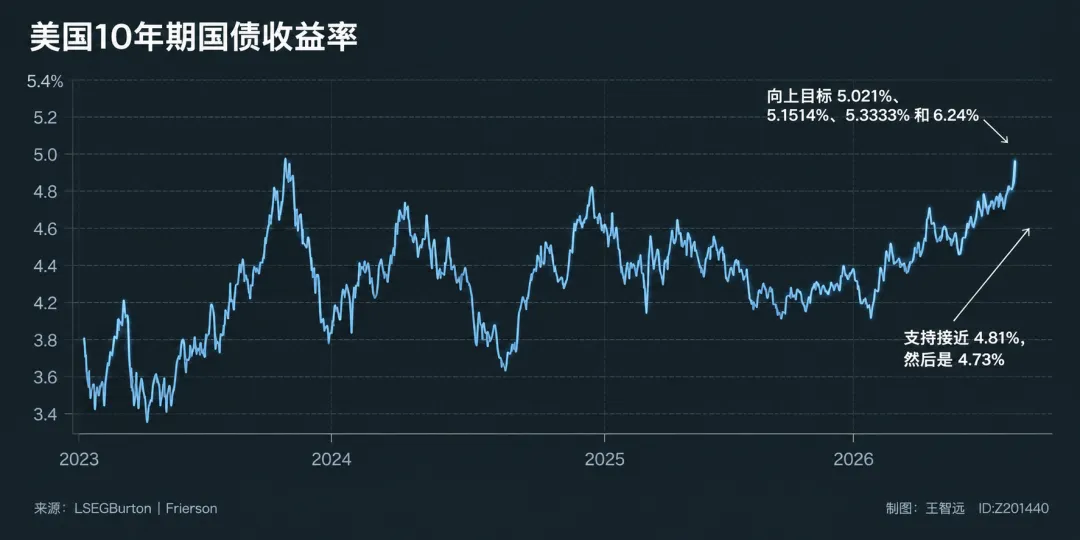
這張單子上,也有一頁開給中國,按老劇本,美元一緊,人民幣就承壓。
這次不太一樣,中美利差已經拉到歷史極值,人民幣反倒一路走強,定價它的,是外貿商手裡的結匯單,今年出口硬,順差堆在帳上,換匯的勁頭自然足。
這股利子,表面是利差,往下看跟工廠和碼頭的忙碌有關係。
美元那邊的水龍頭擰緊一格,全世界都得跟著調一調,我們的降息空間、理財收益裡的那點薄利,都在這根鏈條上。
單子看到這,誰都會問一句,有沒有便宜點的做法。
......
還真有。便宜的路,一條叫再等一等。通膨這東西不等誰,松一尺,進一丈。
等它自己回去,等就業先穩住,等大選過完,這幾種等法,歷史上都試過,收場一樣的,等來一張更貴的帳單。
另一條,叫讓央行低頭,土耳其走過,通膨衝到 85% 時,利率還按著不漲,政治上舒坦了,里拉和老百姓的存款,替它買了單。
上一次,有人試過,那個人叫:阿瑟·伯恩斯(Arthur F. Burns)。
1970 年,他坐上聯準會主席那把椅子,很快就給白宮交了個底,不能讓衰退發生。
伯恩斯是哥倫比亞大學的教授,給艾森豪威爾當過經濟顧問委員會主席,放縱貨幣的後果,他比誰都清楚。清楚,還是沒扛住。
到了 1972 年 2 月,尼克松錄音帶裡的一句話,把這層底全抖了出來,四月之後,我根本不在乎你做什麼。嗯,翻譯一下就是,要給選票看的東西,四月之前交卷。
伯恩斯給得很利索,聯邦基金利率從 5.6% 一路降到 3.3%,只用了五個月。
那份利索換來的東西,1973 年到帳,通膨開始往上滾,1974 年越過 11%,失業跟著往上頂,經濟一頭紮進衰退。
錢不值錢,工作也在丟,工資追著物價跑,越追越遠,經濟學界後來給它定了個名字,滯脹。
福特、卡特兩任總統都栽在上面,直到 1979 年沃爾克接手,把利率拉到 15% 以上,經濟被摁進衰退,通膨才低頭。
這筆帳,一還就是十幾年,伯恩斯透支的那一截,下一代人還;沃爾克攢下的,下兩代人吃。
伯恩斯的前任馬丁,在那把椅子上坐了十九年,1965 年約翰遜要他配合放水,他偏把利率加上去,扛著罵名也沒鬆手。他任內的美國,通膨常年趴在一個多點,日子穩當。
半個世紀過去了,那會兒的債跟今天不是一個量級,信用也厚得多,是家裡最厚的那個存摺,怎麼取都有。何況那會兒,沒有點陣圖,沒有分鐘級的定價,2% 也還沒被當成鐵律。
現在它成了抵押出去的那套房,動一下,就是大事。信用的每一分,都標在國債的利息裡。
失了信,賠的不只是面子,往後每借一筆錢,利息裡都要加一筆信任費。這筆帳怎麼算?看長債的臉色,每一絲他可能撐不住的風聲,都會先記進長債的收益率裡。
這次加息,華爾街給它起了個名字,信譽性加息。說白了是筆置換,短端多付 25 個基點,換長端的風險溢價往下走,利息多付一點,信用買回來一點。
25 個基點,一次立信。這一刀,就這麼大,比起滯脹那筆學費,連零頭都算不上;對了,這周會上,還要亮出一張點陣圖,委員會每人一個點,那是他們對這輪加息的第一份正式表態。
四月聽證會上那句回答,到周四凌晨,要第一次接受公開評分。
從這周起,沒人再聽他怎麼說了,全球的錢只看他做,然後給出兩個字,信,或者不信。
真的,打分的人不在現場,美元那邊賭他早晚會被磨軟,債市那邊賭他能扛住,誰賭對了,報價上見。 (王智遠)