
“百鏡大戰”裡的口徑生意。
張茗是一家國資背景投資基金的經理。2024年10月她在深圳出差時看了幾家AI眼鏡公司,最終沒有出手。彼時AI眼鏡已經在海外火了大約半年,但一級市場對這種產品形態還沒有形成共識,很多人和她一樣,選擇了只看不投。
幾個月後,情況變了。2025年春節前後,“杭州六小龍”概念走紅,一位阿里系的朋友向張茗推薦了杭州的一家AI眼鏡公司Rokid,這家公司此前做分體式AR裝置,剛剛開始做AI眼鏡,第一款產品尚未上市。張茗猶豫了一個月,再想約見創始人時,已經約不到了。
再往後,AI眼鏡創業公司紛紛冒頭,大廠也不約而同地下場,小米、阿里、百度先後推出AI眼鏡,連理想汽車也在年底發佈了自己的產品。據不完全統計,近兩年湧入這一賽道的企業接近70家,平均每9天就有一款新品上市。僅2025年前11個月,智能眼鏡賽道的融資總額就超過40億元,進入2026年,無論融資頻次還是單筆金額都還在繼續攀升。
一個行業被置於資本的聚光燈下之後,往往會出現一種熟悉的現象:所有能和這個熱門概念扯上關係的公司,都會給自己貼上一個新標籤,去競爭行業的“第一”。AI眼鏡也是如此。市面上的AR裝置、AR眼鏡,無顯示有AI的、有顯示沒AI的,都說自己是AI眼鏡或智能眼鏡,行業裡也冒出了許多“第一”。
不久前,雷鳥創新發佈了一張海報,5家第三方統計機構將其列為2026年上半年智能眼鏡出貨量第一。在雷鳥之前,Rokid、Xreal等公司也認領過行業“第一”。
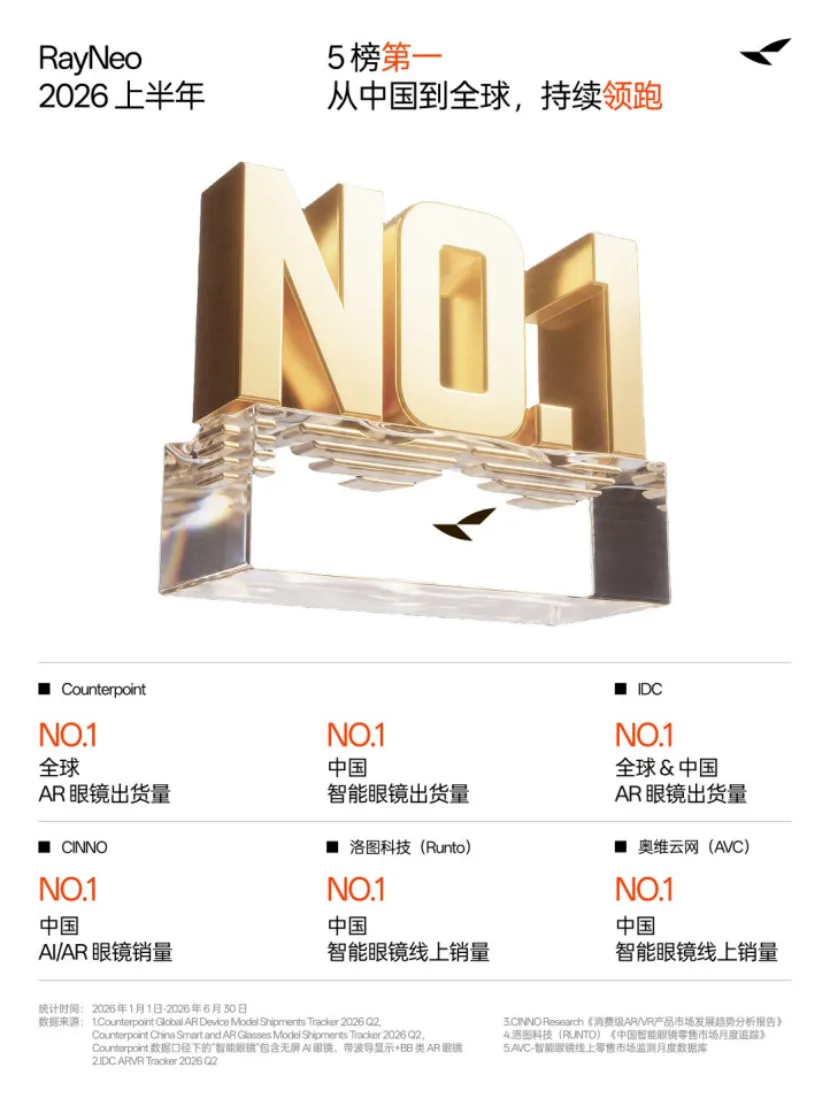
這些排名看上去互相矛盾,細讀限定條件,又各有依據。有的統計出貨量,有的比較銷售額;有的覆蓋全球,有的只看國內線上管道。更容易被忽略的是,榜單上的“眼鏡”也未必是同一種產品。
“第一”牽動的是估值、入口和議價權,這些“第一”誰更有含金量?真實的市場格局究竟如何?
01.五份榜單,誰是第一?
AI眼鏡的格局之所以難以一眼看清,很大程度上源於幾條產品路線被放進了同一個市場。
一類產品主打觀影和大屏顯示,通常需要連接手機、電腦或其他外部裝置。另一類更接近普通眼鏡,依靠音訊、攝影機與AI服務提供互動,也有產品加入顯示功能,用於呈現文字和資訊提示。它們在外形上相似,消費者購買時要解決的問題卻不盡相同。
目前主流的智能眼鏡出貨/銷量榜單主要來自五家機構——Counterpoint、IDC、CINNO、洛圖、奧維雲網。我們依次來看。
Counterpoint與IDC兩家的統計方式類似,按顯示技術類型劃分,只計出貨量。
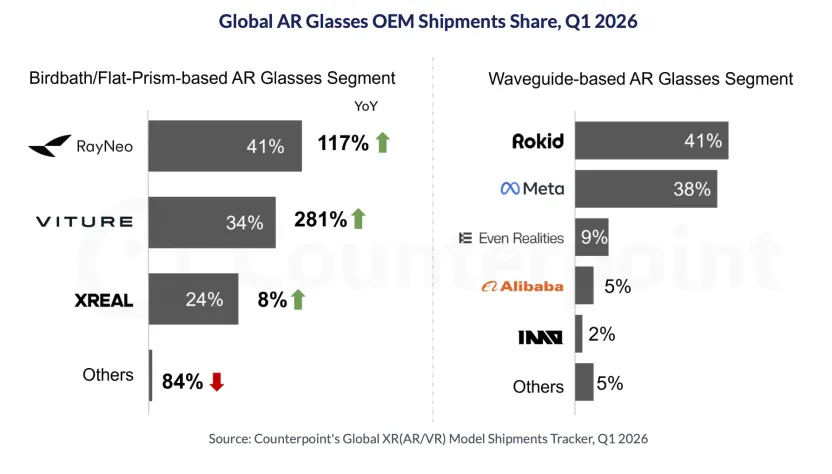
Counterpoint目前在公開管道可查的上半年資料只有行業總量。2026年上半年,全球智能眼鏡市場同比增長212%,環比增長22%。
具體到各家公司的資料,只披露到今年一季度。Counterpoint按顯示技術把智能眼鏡分為兩大類:一類更接近傳統AR頭顯,強調沉浸式體驗的幾何光學類,雷鳥以41%的出貨量佔比位列第一;另一類是目前帶顯示AI眼鏡普遍採用的光波導路線,不追求顯示質量,通常為單色(綠色)顯示,主打輕量化資訊提示,Rokid在這一分支排名第一,佔比同樣是41%。
前者佔整體市場的58%,後者佔42%。也就是說,如果抹平顯示技術上的差別合併計算,雷鳥創新是第一。IDC的統計方式與Counterpoint類似,公開資料同樣截至一季度,但沒有詳細的品牌排名。
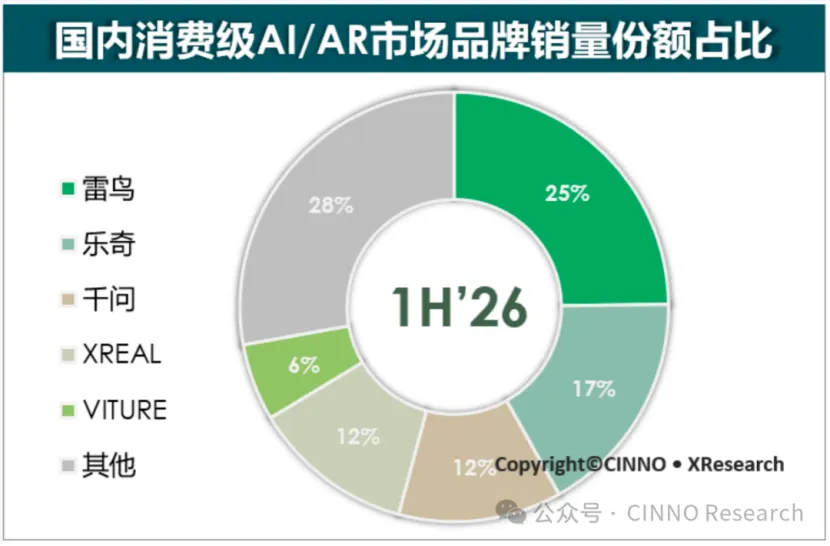
CINNO的口徑下,雷鳥也是第一,但CINNO在配文中說明,將雷鳥的主要產品歸類為分體式AR眼鏡,眼鏡無法單獨使用,需要外接裝置,屬於傳統AR眼鏡的產品形態。
奧維雲網和洛圖統計的都是線上市場,一個統計銷售額、一個統計銷量。
一位長期關注AI眼鏡的投資人告訴「定焦One」,線上是AI眼鏡的主流管道,但不同品牌間管道結構差異巨大。創業公司一般更依賴線上,小米、華為等大廠有豐富的線下管道,線下佔比更高,還有一部分品牌與傳統線下眼鏡店合作,也有一定出貨量。整體來看,線下約佔25%,線上佔75%。
奧維雲網的資料截至一季度,按銷售額計,Rokid以1.2億元排名第一,均價3178.1元;雷鳥銷售額5891.7萬元,排在第四,但單價只有1921.9元。換算成出貨量,基本與Rokid處於同一水平。洛圖的資料更新到二季度,按線上銷量計,雷鳥第一,Rokid第二。
五份榜單交叉驗證之後,AI眼鏡市場的真實格局可以歸結為兩點。
其一,雷鳥的份額第一併非全靠AI眼鏡撐起。
它的產品線橫跨多種類型。V系列主打拍攝等AI功能,Air系列偏向AR觀影,兩者都可以計入某些機構定義的智能眼鏡市場。品牌總銷量領先,既可能來自新出現的AI互動需求,也可能包含已有的觀影需求。僅憑一個合計數字,很難判斷各自貢獻了多少。
結合其產品線和單價看,賣得最好的是主打無顯示、拍攝的V系列和主打性價比AR觀影的Air系列,如果以2023年Ray-Ban Meta爆火帶來的這波熱潮為節點,前者算AI眼鏡,後者只能算AR眼鏡。
其二,雷鳥走的是性價比路線,熱銷款單價在2000元以下,銷量上天然佔優;Counterpoint、IDC、CINNO均以銷量計,若換成銷售額口徑,雷鳥並無優勢。
回到“AI眼鏡”這個概念的起點,2023年9月,Ray-Ban Meta推出第一款帶AI功能的眼鏡,它沒有顯示,只有音訊,接入AI問答能力,再往後,隨著單色光波導技術逐漸成熟,AI眼鏡又加上了顯示功能。這是這條產品線發展的主線。
這個過程中,有一些公司把AR眼鏡和AI眼鏡統稱為智能眼鏡,或者在AR眼鏡上疊加AI功能,更像是支線。支線併入主線統計,“第一”自然就多了起來。
02.“第一”不僅是面子,也是“本錢”
從產品的角度來看,“行業第一”似乎並不重要,口徑一換,第一就可以有很多個。但從公司發展的角度看,第一很重要,因為它事關估值、入口和議價權。
估值是最直接的考量。今年以來,頭部玩家的融資節奏明顯加快。
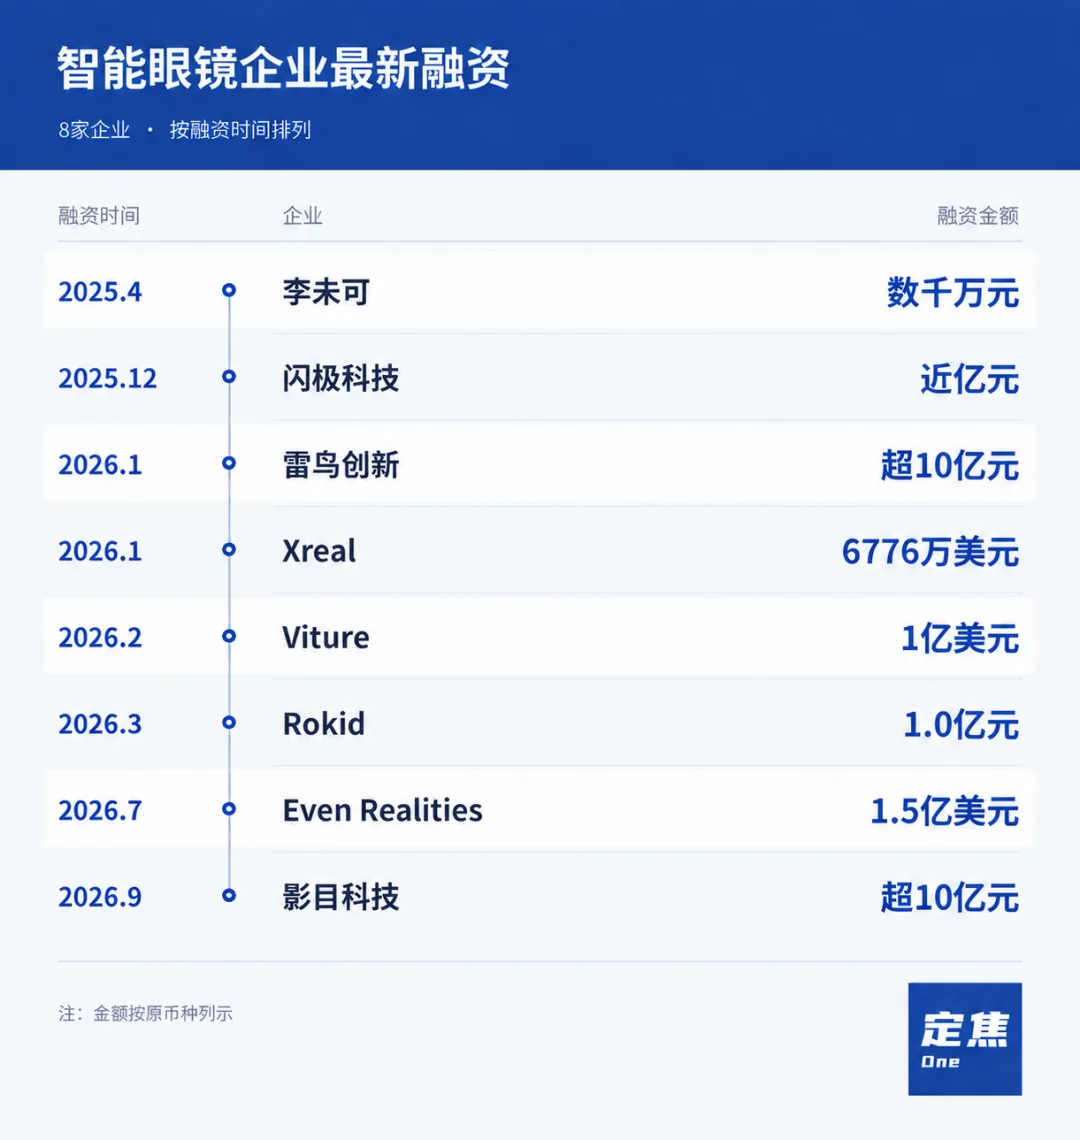
影目科技9月完成新一輪融資,整個C輪累計超過10億元;雷鳥1月融資超10億元;Even Realities 7月融資1.5億美元。更早些時候,閃極和李未可分別在2025年12月和2025年4月拿到近億元和數千萬元。可以看到,頭部企業要麼單筆融資接近或達到10億元量級,要麼在短時間內連續融資。資本熱潮之下,佔據更靠前的身位,就有更大的可能性獲得更多資金支援。
張茗告訴「定焦One」,目前AI眼鏡的估值水平和其他AI硬體差別不大,大約在10到15倍PS。
從Xreal的招股書看,這仍是一個普遍虧損的行業,無法用利潤和商業模式去衡量,市場份額就成了估值最重要的錨。份額更高、出貨量更大,顯然更容易打動投資人。
爭第一還有一層更現實的動力:儲備現金。
拿到融資只是起點,儲備現金則是應對當下市場的必要動作。洛圖資料顯示,2026年7月,京東、天貓、抖音三大主流電商平台上,智能眼鏡市場的監測零售量為7.4萬台,同比下降15.3%,環比下降20.9%;零售額1.3億元,同比下降25.8%,環比下降43.0%。銷售額降幅明顯高於銷量降幅,說明“百鏡大戰”之下,價格戰是一件確定會發生的事,各家都需要融到更多的現金儲備,來應對越來越激烈的競爭環境。
對於那些仍需持續投入研發、備貨和管道的公司而言,這樣的資金規模可以支援更長時間的產品探索。反過來,量小、榜單不佔優的廠商,融資難度大,也更難在這個降價周期裡活下去。
入口則是更深一層的邏輯。這一輪AI眼鏡熱最早可以追溯到Meta,整個行業的熱度都建立在“AI時代硬體入口”的想像之上,這也是Meta對其AI眼鏡最初的定位,當AI能夠隨時回應使用者,眼鏡或許能承接一部分原本發生在手機上的互動。
這個設想讓企業格外在意使用者規模。更多裝置進入市場,意味著觸達更多使用者的機會,也可能增強對開發者和合作夥伴的吸引力。做入口就必須量大,誰能率先獲得更大的使用者基數,誰就更有可能成為AI的硬體入口。這是最簡單也最有效的網際網路商業思維。
最後是上游議價權。規模還會影響上游的硬體採購,AI眼鏡終究是一門硬體生意,而眼下恰恰是一個對硬體廠商極不友好的成本周期。TrendForce集邦諮詢的資料顯示,2026年一季度常規DRAM合約價環比上漲90%至95%,NAND Flash合約價環比上漲55%至60%,近15個月記憶體晶片均價累計漲幅已超過400%。
雖然當前市面上主流的AI眼鏡普遍採用的是2GB+32GB、4GB+64GB這類中小容量記憶體配置,但上游產能的轉移也必然會導致後續的供貨緊張和成本上漲。
當前漲價潮已經從手機、PC蔓延到所有帶記憶體的終端。在這樣的背景下,更大的銷量意味著更強的議價能力,能拿到更穩定的供貨和更低的價格,一定程度上能避險價格戰帶來的負面影響。反之,量小的廠商將同時承受上游漲價和下游降價的雙重擠壓。
03.“第一”背後,誰是真需求?
AI眼鏡的火熱有目共睹,它也確實開闢出了一個明確的需求場景。硬體層面,眼鏡具備手機、耳機等硬體不具備的一些特性,目前已能清楚看到的一點是“始終線上”,它可以做到長時間的無感佩戴,這會催生許多手機所沒有的新互動需求。
即時翻譯、第一視角拍攝、導航提示、看一眼就能完成的支付,這些已經在售產品上跑通的功能,都建立在“眼鏡一直戴在臉上”這個前提之上。
出貨量也支撐這一點。Omdia統計顯示,2023年、2024年、2025年,全球AI眼鏡出貨量分別為38萬台、206萬台和870萬台,預計2026年全年將突破1500萬台。
作為參照,TWS(真無線)耳機2026年的預計銷量大約是4億台。同樣作為AI配件,眼鏡的銷量遠低於耳機,但耳機均價僅有幾百元,AI眼鏡的均價要高得多。從單品價值看,這已經是一門不能被忽視的生意。需求是真實存在的,但行業中的問題同樣存在。
銷量增長與場景缺乏並存,是當下AI眼鏡最難解的一道題。目前還沒有一個“殺手級”場景,大多數功能停留在嘗鮮和智慧型手機替代的階段,翻譯、拍攝、導航這些功能,手機都能做,而且在多數情況下做得更好。眼鏡要證明的是自己不可替代,而不只是更方便。
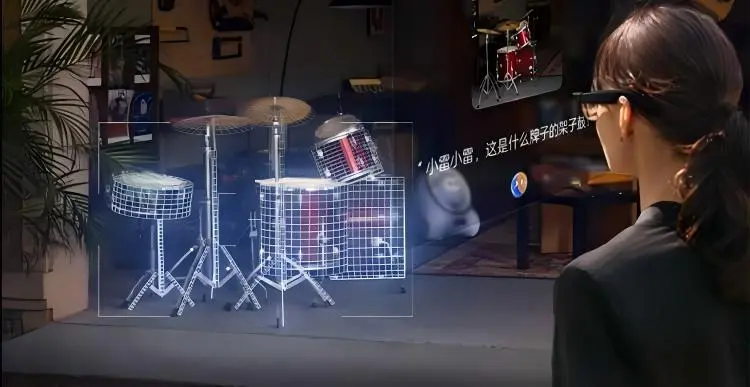
技術層面也有硬傷。隨著光波導+Micro LED技術成熟、電池密度提升、雲端多模態API與端側SoC分工趨於清晰,曾被稱為AI眼鏡“不可能三角”的續航、重量、算力已經得到很大緩解,但仍有一些問題懸而未決。
一位AI眼鏡從業者告訴「定焦One」,受形態限制,AI眼鏡很難做到入耳式耳機的私密性,只能通過聲道設計和聲場抵消來達到近似耳機的效果,安靜環境下漏音依然無法避免;也因為這個問題,揚聲器音量不能做得太大,到了嘈雜環境裡又聽不清楚。
帶顯示功能的AI眼鏡還有漏光問題,目前行業內普遍能做到的是大部分角度不漏光,原理類似手機防窺膜,但無法保證所有角度都不漏。這些問題單個看都不算致命,疊加在一起,就構成了使用者長期使用的瓶頸。
另一個問題是商業化路徑不清晰。目前已經披露經營資料的行業內頭部公司Xreal一直在虧損,招股書顯示其經調整淨虧損分別為4.4億元、3.8億元和2.5億元,三年累計虧損約10.6億元。頭部尚且如此,腰部和尾部公司的處境可想而知。
上述從業者大致算過一筆BOM帳:一款無顯示AI眼鏡的整體成本至少在1000元,其中SoC主機板約佔總成本的60%;如果再加上顯示功能,僅顯示模組的成本就與無顯示AI眼鏡的整體成本基本持平,總BOM至少翻倍。硬體本身毛利率就低,再疊加上AI所需的算力、記憶體、電池、顯示成本,以及還在上漲的上游元器件價格,這筆帳很難算得平。
廠商們並非沒有嘗試,其中兩條路徑比較有代表性。
Rokid的做法是開放生態,與大廠合作,並上線智能體商店,試圖用外部開發者的力量解決缺場景的問題;雷鳥則在最新款眼鏡上做減法,砍掉揚聲器和攝影機,減輕重量、加強續航,讓整副眼鏡更有經濟性。一條路線做加法,賭生態能長出場景;一條路線做減法,先把成本和佩戴體驗做到位。
不同嘗試平行,說明行業仍在摸索產品與需求之間的對應關係。現階段就把AI眼鏡歸為短暫的熱潮,容易忽略已經出現的購買和使用需求,把出貨增長直接視為下一代入口已經成立,也超出了資料能夠證明的範圍。至少在證明某個應用場景“非它不可”之前,AI眼鏡還是一個幾千塊的玩具。區別在於,有人願意為玩具付錢,而資本願意為“玩具長大”的可能性付錢,這才是爭奪行業“第一”真正的含金量所在。(定焦One)