
如果用一句話形容 2026 年的人形機器人行業,大概是 “一半火焰,一半海水”。
火焰在輿論端:春晚舞台上百台機器人整齊跳舞、家庭裡端茶倒水,工廠擰螺絲、各家廠商輪番發佈跑跳翻跟頭的演示視訊,彷彿通用人形機器人明天就能走進工廠、走進家庭。
海水在產業端:真正落地量產的機型屈指可數,工廠場景裡任務完成率隨環境複雜度指數級下降,核心零部件依然卡脖子,單台成本居高不下,大多數公司還停留在 “演示產品” 階段。
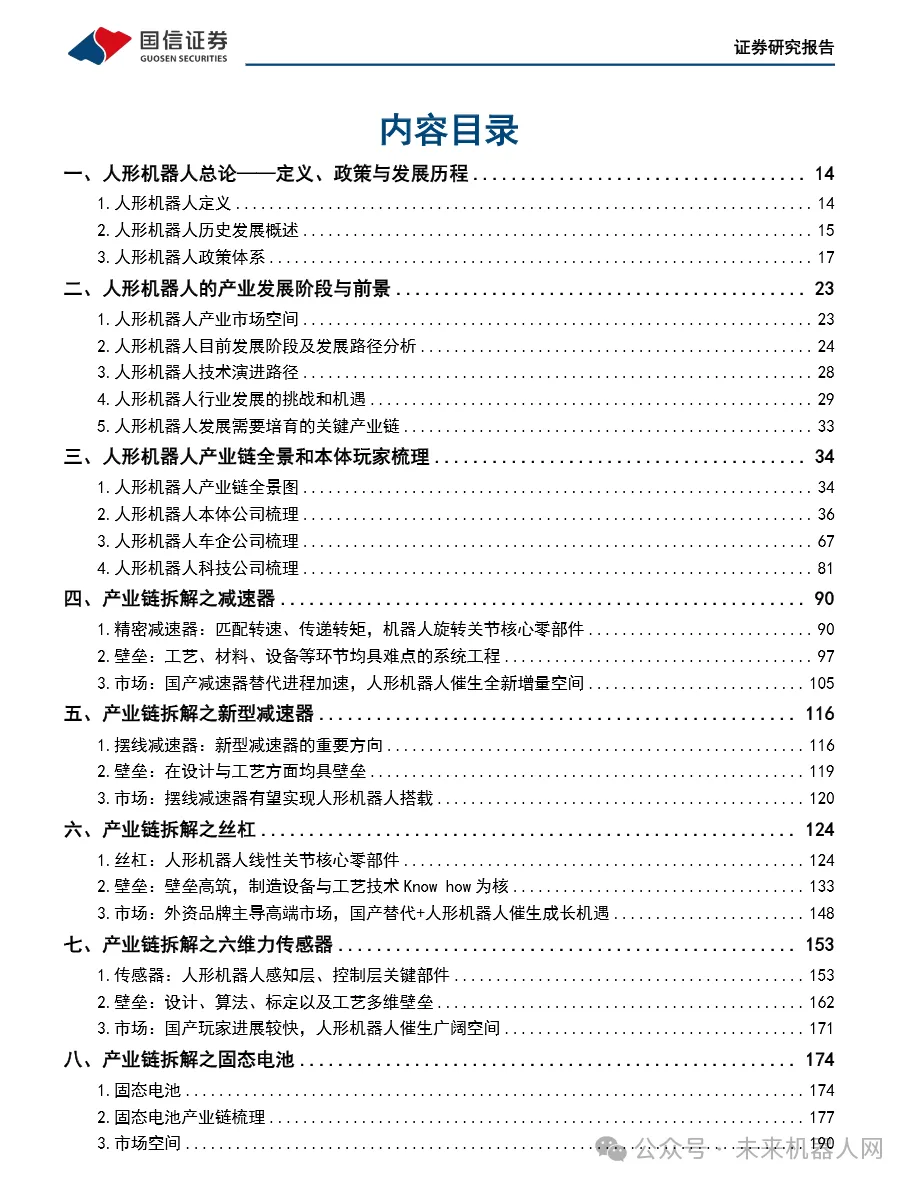
最近國信證券 200 頁的《2026 人形機器人產業研究藍皮書》,從技術範式、產業周期、玩家生態、產業鏈條、政策資本五個維度,把人形機器人的 “真實水位” 扒了個底朝天。今天我們站在行業觀察視角,拆解這份報告,看看這個被稱為 “第四次智能革命” 的賽道,到底走到了那一步。
一、範式重構:這不是 “會走路的機器”,是物理 AI 的載體
很多人對人形機器人的理解,還停留在 “長得像人的機器人”。這份藍皮書開篇就推翻了這個認知 ——人形機器人的本質,是通用人工智慧的物理載體,是數字 AI 向物理世界延伸的閉環。這不是 “機器人 + AI”,而是第五次生產力革命。
1. 為什麼是現在?從 “數字大腦” 到 “物理軀體” 的臨界點
回顧四次智能革命的底層邏輯:
- 第一次:工具機械化,用蒸汽機突破人體力的邊界;
- 第二次:電力規模化,用流水線突破生產組織的邊界;
- 第三次:數字資訊化,用電腦突破腦力運算的邊界;
- 第四次:具身智能化,用物理 AI 突破數字世界與物理世界的邊界。
過去幾年,大模型完成了 “認知革命”,讓機器擁有了邏輯推理、語言互動、知識理解的 “大腦”,但它始終停留在數字空間裡 —— 能寫程式碼、能寫文案、能做分析,卻不能直接伸手改造物理世界。
而傳統工業機器人剛好相反:有強壯的 “軀體”,卻沒有自主的 “大腦”,只能在固定場景裡按預設程序重複單一動作,換個環境、換個任務就徹底失靈。這也是全球自動化行業發展了幾十年,卻始終只能覆蓋結構化場景的核心瓶頸。
2026 年 GTC 大會上輝達確立 WAM(World AI Model)新範式,黃仁勳明確表態 “物理 AI 是輝達的下一波增長浪潮”,本質上就是宣告:人工智慧正式從數字 AI 時代,進入物理 AI 時代。
而具身智能 / 人形機器人的出現,第一次打破了這層壁壘。它融合大模型認知能力、多模態環境感知、即時運動規劃與自主執行控制,讓機器首次具備 “感知環境、理解場景、自主決策、自適應作業” 的通用能力,實現從 “數位化認知” 到 “物理化改造” 的歷史性跨越。
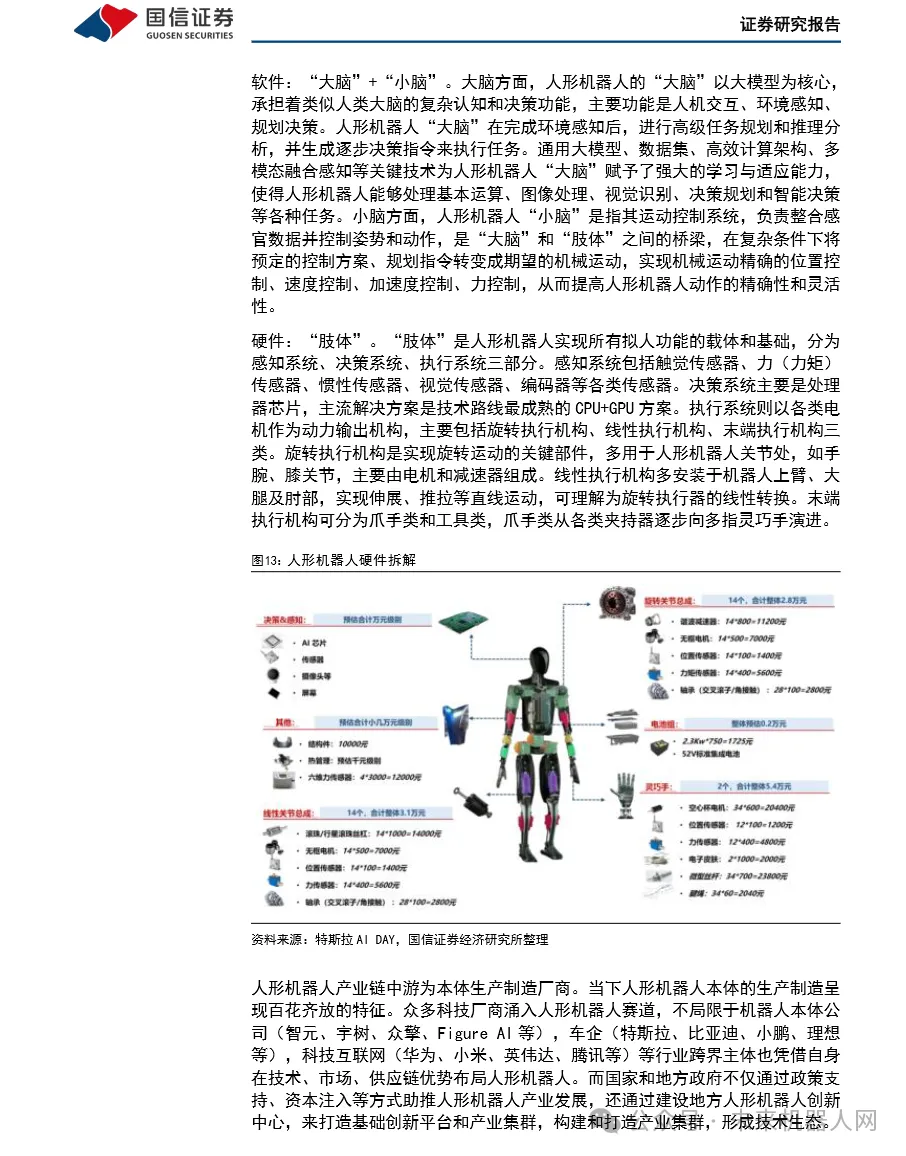
2. 技術架構:大腦、小腦、肢體的三層協同
報告清晰拆解了人形機器人的技術體系,這是理解整個產業的基礎:
- 大腦層
負責環境感知、任務理解、推理規劃、決策輸出。技術路線從早期的規則驅動,演進到現在的大模型驅動,主流方向是 VLA(視覺 - 語言 - 動作模型),更前沿的是多模態大模型 + 世界模型 —— 不僅能理解指令,還能對物理空間建模、預測環境變化。
- 小腦層
負責運動控制、平衡調節、軌跡規劃。技術路線從基於模型的控制(ZMP、MPC 演算法),向基於學習的控制演進,用端到端 AI 替代複雜的運動學模型,靠模仿學習和強化學習提升迭代效率。
- 肢體層
負責執行具體動作,由關節、感測器、執行器、結構件組成。核心演進方向是降成本、提性能、輕量化。
多數人看人形機器人,只看 “能不能走路、會不會跳舞”,這是停留在 “肢體” 層面的認知。真正決定產業天花板的,是 “大腦” 的泛化能力和 “小腦” 的適應能力。現在行業的核心卡點,恰恰就在上兩層 —— 肢體已經摸到了及格線,大腦和小腦還遠沒到可用的程度。
二、產業周期真相:萌芽期的 “虛假繁榮” 與真實落地線
報告最有價值的一個判斷,是打破了 “人形機器人馬上量產普及” 的行業幻覺。它用明確的資料和階段劃分,給出了產業的真實坐標:當前整體仍處於從 “0” 到 “1” 的萌芽期,距離通用場景的大規模應用,至少還有 10 年以上的路要走。
1. 市場規模:別信兆,現在是幾十億級
報告引用中國信通院的測算,給出了非常清晰的時間刻度:
- 2024-2028 年
以科研、教育為主要落地場景,整機市場規模僅 20 億 - 50 億元;
- 2028-2035 年
以特種場景、工業場景應用為主,整機市場規模達到 50 億 - 500 億元;
- 2035-2040 年
工業場景形成規模,服務場景逐步落地,整機市場規模 1000 億 - 3000 億元;
- 2040-2045 年
工業 + 服務場景大規模應用,整機市場規模 5000 億 - 1 兆元。
換句話說,現在談 “兆市場”,至少是 15 年以後的事。當下整個行業的整機盤子,還不如一款熱門消費電子單品的年銷售額。
2. 落地路徑:不是一步到位,是三級跳
報告明確提出,人形機器人絕不會一步實現 “通用”,而是沿著專用場景→跨專用場景→通用場景的路徑逐級滲透,不同形態長期共存。
第一階段:專用場景機器人(當前 - 2030 年)
核心特徵:單一場景、固定任務、規則清晰,優先替代 3D(枯燥、危險、骯髒)崗位。 這是未來 5 年唯一能跑通商業閉環的階段。報告測算了四個最成熟的專用賽道:
很多人看不起這些 “輪式機器人”,覺得不算人形機器人。但產業的真實規律是:技術永遠從簡單向複雜演進,商業永遠從成熟場景向藍海場景延伸。這些專用場景機器人,就是人形機器人的 “前身”—— 它們先跑通了 “AI + 物理執行” 的商業邏輯,積累的感知、運控演算法和供應鏈能力,最終都會遷移到人形機器人上。
第二階段:跨專用場景機器人(2030-2035 年)
核心特徵:有限場景遷移、多工復用。 當單一專用場景的技術成熟度達到閾值,多場景復用的經濟性會驅動技術躍遷。這個階段的機器人能在幾個相似場景間遷移,比如既能做倉庫搬運,又能做車間分揀;既能做園區巡檢,又能做安保巡邏。形態上也會多樣化,輪式、足式、半人形根據場景最佳化。
第三階段:通用人形機器人(2035 年以後)
核心特徵:全場景自適應、非結構化任務處理。 全人形機器人成為主流,具備物理世界推理和長周期任務規劃能力,能像人一樣應對陌生環境、處理突發問題。報告也坦言,這需要物理大模型、世界模型的深度突破,是 10 年以上維度的長期目標。
3. 分級類比:參照自動駕駛,現在是 L1 到 L2 過渡
報告做了一個非常精準的類比:機器人產業的智能化分級,和自動駕駛高度相似。
| 當前所處階段 | ||
這個分級最清醒的意義在於:別拿 L5 的願景,來給 L2 階段的公司估值。現在行業裡絕大多數公司,都還在衝擊 L2 的路上 —— 能在特定結構化場景裡穩定完成任務,就已經是第一梯隊了。
三、玩家生態全譜:三類玩家的長板與命門
報告梳理了國內外近 40 家核心玩家,形成了三大陣營清晰對峙的格局。沒有全能玩家,每家都有自己的長板,也都有自己繞不開的命門。
1. 專業本體廠商:運動控制領先,場景理解是短板
這是最 “純正” 的機器人公司,深耕本體技術多年,運動控制能力紮實,產品迭代速度快,是當前產業化的先鋒軍。
- 宇樹科技
國內人形機器人量產領頭羊。從四足機器人跨界而來,2025 年人形機器人出貨 5215 台,是全球少數實現規模化交付的廠商。產品線覆蓋 3.99 萬元的入門級 R1,到 19.9 萬元的全尺寸 H2,價格帶下探速度行業最快。核心優勢是運動控制和成本控制,短板在大模型和場景理解能力。
- 智元機器人
產能擴張最快的玩家。2026 年 3 月第 1 萬台通用具身機器人下線,產品覆蓋遠征(工業多載)、靈犀(互動服務)兩大系列,拿下中移動等千萬級 B 端訂單。核心優勢是具身大模型和本體製造均衡,率先提出 ViLLA 架構,短板是高端工業場景驗證還不足。
- Figure AI
全球降本標竿。背靠微軟、輝達、貝索斯資本,第三代產品成本較上一代降低 93%,產能爬坡至每天 350 台。核心優勢是 AI 演算法和降本能力,短板是產品線單一。
- 優必選
行業老兵,工業場景落地先行者。Walker S 系列已進入比亞迪、極氪等車企工廠實訓,是首批實現工廠場景驗證的廠商。牽頭制定人形機器人國家標準,工程化能力強。
- 傅利葉智能
從康復機器人跨界,主打醫療康養場景,GR 系列產品落地全球 200 多家機構,是垂直場景落地的代表。
除此之外,眾擎、開普勒、雲深處、星動紀元、逐際動力等創業公司各有側重,有的主打開源、有的主打戶外防護、有的主打演算法,共同構成了百花齊放的本體生態。
2. 車企玩家:最被低估的跨界黑馬
報告用了大量篇幅分析車企陣營,這也是很多人忽略的一股力量。汽車和人形機器人,本質上都是 “感知 - 決策 - 執行” 的 AI 端側應用,零部件重合度超過 60%,製造體系、供應鏈、成本控制能力完全可以遷移。
- 特斯拉
全球產業風向標。Optimus 從概念原型迭代到能跑、能跳舞、能在工廠執行作業,只用了不到 5 年。最可怕的不是技術,而是它把造車的整套方法論全搬了過來:用一體化壓鑄思路做結構降本,用 FSD 的演算法積累做機器人大腦,用超級工廠的供應鏈體系做規模化製造,目標最終售價低於 2 萬美元。
- 比亞迪
全產業鏈佈局的隱形玩家。沒有高調發佈整機,但通過投資串起了整條產業鏈 —— 領投智元機器人、早期投資優必選、入股帕西尼感知,自身組建具身智能研究團隊,還與港科大成立聯合實驗室。它的最大優勢是場景 —— 自己的幾十座工廠就是最大的客戶。
- 小鵬汽車
產品迭代最激進的新勢力。IRON 機器人已在廣州工廠投入試用,提出通用人形設計系統,計畫 2026 年實現 L3 初階能力量產,2027 年進軍全球市場。核心優勢是智能駕駛演算法遷移,短板是本體製造經驗。
車企可能是這波產業化裡最大的變數。它們不缺製造能力、不缺供應鏈、不缺錢,甚至不缺應用場景。一旦技術路徑收斂,它們的規模化速度會遠超純機器人公司,就像當年智慧型手機時代,跨界的蘋果最終碾壓了傳統手機廠商。
3. 科技網際網路廠商:掌握規則的 “賣水人”
這類玩家不親自下場做整機,但掌握演算法、算力和生態標準,是給全行業提供工具的底層賦能者。
- 輝達
全球物理 AI 的定義者。從 Jetson 算力平台、Isaac 模擬平台,到 Cosmos 世界模型、GR00T 機器人基礎模型,全端賦能人形機器人產業。黃仁勳直接定義了 “物理 AI” 這個賽道,幾乎所有主流人形機器人公司都在和它合作。
- 華為
國內生態的搭建者。以盤古大模型 + 昇騰算力為底座,發佈 CloudRobo 具身智能平台,聯合 16 家產業鏈企業共建生態,走 “技術賦能 + 生態共建” 路線。優勢是算力和大模型,短板是本體硬體積累少。
4. 特殊玩家:政企共建的創新中心
報告還專門提到了地方創新中心的作用,這是中國特色的產業力量。北京、上海、深圳、浙江、安徽等地紛紛建立人形機器人創新中心,推出了天工、青龍等開源機型,開放資料集、開源演算法、開放硬體設計,承擔著行業公共技術底座的角色。
四、產業鏈深扒:四大核心部件的卡脖子程度與國產替代進度
報告用了超過一半的篇幅,深度拆解了減速器、絲槓、六維力感測器、固態電池四大核心零部件。這才是人形機器人真正的技術深水區,也是國產替代最核心的機會。
1. 減速器:關節的心臟,成本佔比最高
作用:匹配轉速、傳遞轉矩,直接決定關節的精度、壽命和負載能力。
成本佔比:約佔單台人形機器人 BOM 成本的 15%-20%,是價值量最高的部件。
三條主流技術路線各有分工:
- 諧波減速器
傳動比大、體積小、精度高,多用於小臂、腕部等輕負載旋轉關節。全球市場長期被日本哈默納科壟斷,市佔率 80% 以上。
- 行星減速器
體積小、壽命長,多用於腿部、髖部關節。
- RV 減速器
大扭矩、高剛性,多用於重負載關節,工業機器人裡應用廣泛。
核心壁壘:不是原理,是材料、工藝和裝置。
- 材料:柔輪材料的純度、熱處理工藝直接決定壽命,國產材料雜質多、組織均勻性差,壽命和海外龍頭有差距;
- 工藝:齒形設計、加工精度要求達到微米級,高端磨齒機、插齒機嚴重依賴進口,單台裝置上千萬元,到貨周期一年以上;
- 裝配:RV 減速器零件多、公差要求嚴,裝配精度要求極高,需要長期的工藝積累。
新方向:報告專門提到擺線減速器,有望在人形機器人腰髖等重負載部位替代傳統方案,是當前技術迭代的熱點。
國產替代進度:工業機器人領域已經在加速替代,但人形機器人用的高精度、高可靠性減速器,依然是海外品牌主導。人形機器人的新增市場,給了國內廠商換道超車的機會。
2. 絲槓:線性關節的核心
作用:把旋轉運動轉化為直線運動,用於手臂伸縮、膝蓋彎曲等線性關節。
技術路線:分為滾珠絲槓和行星滾柱絲槓,後者負載能力更強、壽命更長、剛性更高,是高端人形機器人的主流方案。
核心壁壘:加工精度和加工裝置。
- 精度要求:螺紋精度、表面粗糙度要求極高,誤差會直接影響關節定位精度;
- 裝置依賴:高精度磨床、數控車床長期依賴進口,高端裝置價格昂貴、交貨周期長;
- 工藝積累:熱處理、磨削工藝需要長期經驗沉澱。
國產替代進度:中低端市場國產已經佔據主流,但高端行星滾柱絲槓依然由外資主導,國內廠商正在逐步突破。
3. 六維力感測器:讓機器人擁有 “觸覺”
作用:同時測量三個方向的力和三個方向的力矩,是機器人實現精細操作、力控的核心。抓取物體、擰螺絲、裝配作業都離不開它。
成本佔比:雖然單體價值不高,但用量大,是感知層的核心部件。
核心壁壘:結構設計、解耦演算法和標定工藝。
- 結構設計:彈性體結構直接決定測量精度和抗干擾能力;
- 解耦演算法:六個維度的力會相互干擾,解耦演算法是核心技術門檻;
- 標定工藝:需要高精度標定裝置和複雜的標定流程,工作量大、成本高。
國產替代進度:這是國產化率提升最快的環節之一,國內廠商進展迅速,中低端場景已經實現替代,高端場景正在突破。
4. 固態電池:終極能源方案
作用:為人形機器人提供能源,直接決定續航時間、負載能力和安全性。
為什麼是固態:人形機器人對能量密度、安全性、輕薄化要求極高,傳統液態鋰電池能量密度不足、安全性差,難以滿足需求。固態電池能量密度高、安全性好、可薄型化,是最佳匹配。
核心壁壘:電解質材料、介面工藝、量產裝置。
- 固態電解質材料性能和成本是核心瓶頸;
- 固固介面接觸差、阻抗高,是工藝難點;
- 量產裝置和傳統鋰電池差異大,需要全新產線。
產業進度:還處於早期佈局階段,人形機器人的起量會反向推動固態電池技術成熟和成本下降。
報告裡還給出了特斯拉 Optimus 的成本拆解,非常有參考價值:全身關節 + 靈巧手的成本佔了整機的 70% 以上,是絕對的成本重心。這也解釋了為什麼現在行業都在死磕核心零部件 ——零部件降本,是人形機器人走向商業化的前提。
五、政策與資本:是助推器還是泡沫機?
報告梳理了從 2023 年到 2026 年,從國家到地方的幾十項政策,清晰展現了政策的支援邏輯。
1. 政策:不是撒錢,是補短板、建場景、育生態
從工信部《人形機器人創新發展指導意見》定調,到各地方密集出台政策,核心方向非常明確:
- 補短板
重點支援減速器、感測器、絲槓等核心零部件技術攻關,支援精密加工裝置研發;
- 建場景
開放工廠、園區、市政等應用場景,鼓勵先行先試;
- 育生態
建設創新中心、產業叢集,培育產業鏈配套。
以深圳為例,目標到 2027 年,具身智慧型手機器人關聯產業規模達到 1000 億元以上,培育估值過百億企業 10 家以上,落地十億級應用場景 50 個以上。各地的政策不是盲目補貼整機,而是沿著產業鏈逐層支撐。
2. 資本:從概念炒作,走向產業鏈價值投資
資本端也在回歸理性。早期熱炒整機概念,現在越來越多資金流向核心零部件、上游裝置和場景落地公司。宇樹科技衝刺科創板、智元借殼上市,也標誌著行業進入資本化驗證階段。
六、清醒判斷:未來 3 年的真機會與偽風口
基於這份藍皮書的深度梳理,未來機器人網給出幾個判斷:
1.別等通用人形,先抓專用場景
未來 3 年,90% 的商業機會都在 B 端專用場景。工業搬運、倉儲分揀、園區巡檢、特種作業,這些能算得過來 “機器替代人” 經濟帳的場景,會先跑通。指望人形機器人走進家庭,至少是 10 年以後的事。
2.整機還早,零部件先受益
就像新能源汽車起量時,先爆發的是電池、隔膜、電解液,人形機器人的產業紅利,會先沿著產業鏈向上游傳導。核心零部件的國產替代,是未來 3-5 年最確定的投資和創業機會。
3.沒有全能贏家,跨界融合是關鍵
純機器人公司懂運動不懂場景,車企懂製造不懂演算法,科技公司懂 AI 不懂硬體。最終跑出來的公司,一定是能把這幾類能力整合起來的玩家。
4.這不是下一個智慧型手機,這是下一個汽車產業
人形機器人不會像智慧型手機一樣幾年就普及全球,它更像一百年前的汽車 —— 誕生之初笨拙、昂貴、只能跑特定路段,故障頻發,被很多人嘲笑是玩具。但它最終會重構整個社會的勞動形態,重塑千千萬萬的行業。
這份 200 頁的藍皮書,冷靜地告訴所有人:潮水確實來了,但還沒到漫上來的時候。與其站在岸邊爭論是不是泡沫,不如早點下水,找到真正能造船的人。
產業的拐點從來不是某一天突然到來的,是無數人在無數個細節裡一點點拱出來的。 (未來機器人網)