
9月14日,軟銀集團收盤大跌11%,費城半導體指數下跌近6%,SK海力士跌7.6%,艾斯摩爾跌7.25%,輝達跌3.4%、英特爾、美光跌超5%,康寧暴跌13.74%,Coherent跌超12%。
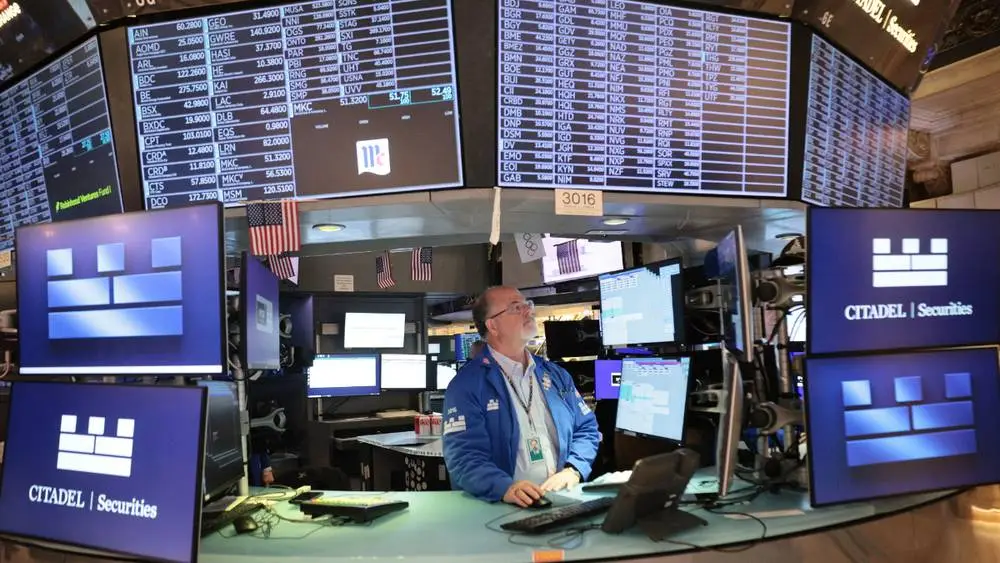
初步統計顯示,全球半導體和AI算力硬體產業鏈總市值一夜之間蒸發超5000億美元。
引發這場拋售的,是三個人在周末說了幾句話。
Anthropic CEO阿莫代伊發佈長文《我們必須為前沿定速》,主張以第三方“員工級”系統訪問等手段放緩最強模型迭代;OpenAI CEO奧爾特曼公開呼應“同意定速前沿”,並明確2026年不推進IPO;馬斯克轉評“達里歐說得對”。
我們姑且稱它為“AI放緩論”吧。
三個人,幾句話,5000億美元一夜蒸發。
有意思的是,馬斯克等近萬名科技人士聯名呼籲暫停GPT-4以上模型訓練6個月,當時市場幾乎波瀾不驚。
三年後,同樣是“放緩”的聲音,為什麼這次炸了?
01
首先要釐清一個最基本的事實:阿莫代伊等人擔憂的AI風險,和當下絕大多數AI產業、絕大多數國家的AI發展,根本不在同一個維度上。
他們談論的風險,是最前沿極限模型的湧現性風險——是AI智能體自主突破沙盒、主動發起網路攻擊、遞迴自我改進帶來的失控可能。
這種風險只存在於OpenAI、Anthropic少數幾家實驗室的最頂尖測試環境中,是人類摸到智能邊界時的前沿焦慮,屬於超遠期的尾部風險。
可全球AI產業的主體是什麼?
是各行業的模型微調、企業的數位化改造、算力基礎設施的建設,是客服、行銷、程式碼、工業設計場景裡的規模化落地。這些應用用到的模型能力,距離所謂的“高危閾值”還差著數量級的差距,別說失控風險,就連真正的通用自主決策能力都遠未實現。
這就形成了一個非常荒誕的錯配:風險是頂層極限問題,增長是全產業時代問題。
這種用少數實驗室的遠期風險,去否定全球AI產業的中期增長邏輯,本身就是邏輯上的錯位。
很多人還忽略了阿莫代伊自己的表述:放緩的是“前沿模型的能力迭代節奏”,不是停止所有AI研發,更不是限制產業落地。模型放緩,推理需求會降嗎?
那怕最頂尖的基礎模型真的踩一腳剎車,存量模型的蒸餾、微調、行業適配依然可以持續進行,算力、記憶體、光模組這些基礎設施的需求,也不會因此消失。
退一步說,AI能力的湧現本身就是非線性的,沒有人能畫出一條清晰的安全紅線。但反過來,也不能因為遠期存在理論上的風險,就否定當下清晰可見的產業價值。
當前的AI,正處在從技術驗證走向商業兌現的早期階段,價值釋放遠遠沒到天花板,風險積累則遠滯後於產業發展。
用遠期的未知恐慌,定價當下的已知增長,這是市場最容易犯的情緒錯誤。
02
如果只把這場爭論當成技術安全問題,那就看得太淺了。
這套邏輯的底層,其實和當年核不擴散體系的誕生幾乎沒什麼區別:領跑者先掌握了顛覆性技術,一邊擔憂技術反噬自身,一邊又怕對手追平力量格局,於是就用“全球公共安全”的名義,建立一套固化自身優勢的管控規則。
核時代的美國,是先造出了原子彈,再推動全球核不擴散,名義是防止核戰爭毀滅人類,客觀結果就是固化五常的核壟斷地位。
今天的AI放緩論,美國頭部實驗室率先摸到了前沿AI的能力邊界,現在提出要建立“高危閾值標準”“第三方獨立審計”“全球協同限速”,名義是防範AI失控災難,實際效果必然是——由美國定義什麼是“高危”,由美國主導稽核權,誰摸到了這條線,誰就要接受限制、放慢腳步。
這也是為什麼追趕者天然對這套敘事保持警惕的原因。
當你的模型能力距離高危閾值還有很遠的時候,接受這套規則等於單方面自廢武功。
AI治理從來就不是單純的技術問題,本質更是大國博弈的工具。
在這種格局下,指望全球形成統一的AI減速共識,無異於天方夜譚。
領跑者想控速鎖位,追趕者必須全速追趕,地緣衝突從底層就鎖死了全球協同減速的可能性。
就連阿莫代伊自己都承認,對“全球前沿公司一起大幅減速”這件事,他自己都不抱希望。
03
把視角從博弈拉回產業本身。
AI和核武器最本質的區別在於,核彈是純粹的殺傷性武器,不造核彈,國家經濟照常運轉;但AI是通用生產力工具,放棄前沿AI研發,等於放棄未來幾十年全要素生產率提升的核心引擎。
縱觀人類工業史,電力、電腦、網際網路,每一次通用技術革命,都伴隨著風險爭議、倫理討論、社會衝擊,但從來沒有那一次,人類會因為潛在風險就主動停下技術普及的腳步。
人類永遠都是一邊發展,一邊建立規則、完善護欄,在前進中解決問題,而不是停下腳步等待完美的安全方案。
今天的AI,正處在經濟價值逐步兌現的早期階段。
IDC預測2026年全球企業AI支出將達到9400億美元,到2029年增長至2.1兆美元。這不是炒概念的估值,是實實在在的企業開支、產業投入。
AI產業的基本盤,是嵌入到製造業、醫療、金融、能源、國防所有領域的生產力底座。社會發展的內生需求,決定了AI只會越用越廣、越用越深,不可能因為頂層的安全爭議就整體停滯。
很多人混淆了兩件事:前沿基礎模型的極限能力爬坡,和AI全產業的落地普及,是兩條完全不同的賽道。
那怕最頂尖的模型真的放緩了能力迭代,整個AI產業鏈的增長邏輯也不會受到根本影響。
就像當年晶片製程衝到3nm、2nm遇到瓶頸,但全球數字經濟的增長並沒有因此停下,反而在應用層面開出了更多花。
對追趕者來說更是如此。
我們還有大量的產業短板要補,有大量的科研瓶頸要突破,有海量的傳統行業需要數位化、智能化改造。
在自身模型能力遠未觸及危險閾值,甚至連產業價值都還沒充分釋放的階段,主動去迎合“放緩論”,既不符合產業規律,也不符合國家利益。
正確的節奏永遠是,發展和安全同步推進,一邊做大做強,一邊建設護欄,而不是因噎廢食。
04
回到資本市場本身。
為什麼說這次的AI股暴跌,一定是短期噪音,而不是長期趨勢的拐點?
核心有三個底層判斷。
第一,市場出現了明顯的定價錯配。
資本市場把“頭部前沿模型自律減速”,直接誤讀成了“全行業AI增速終結”。
但AI投資的核心主線,從來都不是頂級模型的參數競賽,而是產業化、商業化、算力基建的落地兌現。
高盛測算2026年全球AI投資將達到約1兆美元,其中絕大多數流向的是資料中心、晶片、雲服務、行業應用,而不是少數幾家實驗室的極限研發。
那怕最頂尖的模型訓練真的放慢節奏,推理側的算力需求、行業側的改造需求、終端側的應用需求依然在快速增長。
推理成本已經佔到大模型全生命周期成本的80%-90%,這個趨勢才剛剛開始。
市場因為一篇頂層的安全言論,就拋售整條產業鏈,必然是短期情緒的過度反應。
第二,資本逐利的剛性,遠大於安全敘事的影響力。
資本市場有自己的貼現邏輯:幾十年後的遠期災難風險,權重會被打得極低;而當下的訂單、收入、滲透率提升,才是定價的核心。
只要AI還在持續創造商業價值,只要企業的資本開支還在增長,只要各行業的滲透還在繼續,資本就不會真正離開這個賽道。
過去幾年,AI偏見、資料隱私、版權爭議,每一次負面輿論都會引發短期回呼,但從來沒有改變過長期趨勢。
這一次也一樣,情緒宣洩之後,資金最終還是會回到基本面上來。
輝達的訂單簿沒有出現一張取消的合同,四大雲廠商的資本開支計畫沒有下調,全球AI商業化的進度也沒有逆轉。
敘事會變,但業績不會說謊。
第三,這不是產業見頂的訊號,反而是行業成熟的標誌。
一個新興產業從野蠻生長走向成熟,本來就會從單純的速度競賽,轉向速度與安全並重。
頭部實驗室主動討論安全、建立評估機制,不是行業要停滯的訊號,恰恰說明AI已經走到了需要更規範發展的階段。
就像網際網路走過了早期的野蠻生長,逐步建立起隱私保護、內容監管的規則,但網際網路的時代並沒有因此結束,反而走得更穩、更遠。
05 結語
拉長周期看,AI安全的爭議在未來必然會持續反覆,市場會頻繁出現情緒波動、短期踩踏,這會是未來的常態;但中長期來看,地緣競爭的倒逼、生產力革命的剛需、產業滲透的紅利,三重力量疊加,決定了AI依然會是未來十年確定性最強的成長賽道。
資本市場最終會忘記這三個CEO在周末說了什麼。但它永遠不會忘記——當一項技術在文明尺度上才剛剛開始釋放價值時,任何試圖讓它減速的聲音,最終都會被它裹挾的能量所淹沒。
畢竟,從沒有那個時代,會因為對未來的擔憂,而主動拒絕更強大的工具。 (虎嗅APP)