
最近這些日子,全世界的金融市場都不太平。首先是韓國股市跌跌不休,從高點跌了40%,還帶崩了A股的硬體類股;其後,則是美國和伊朗戰和不定,油價低了就做過一場,油價高了就和平消停幾天;最後,隨著美債總規模超過40兆美元,美債收益率持續高企,導致了全球金融市場的風險偏好降低,進而全球金融市場承壓。
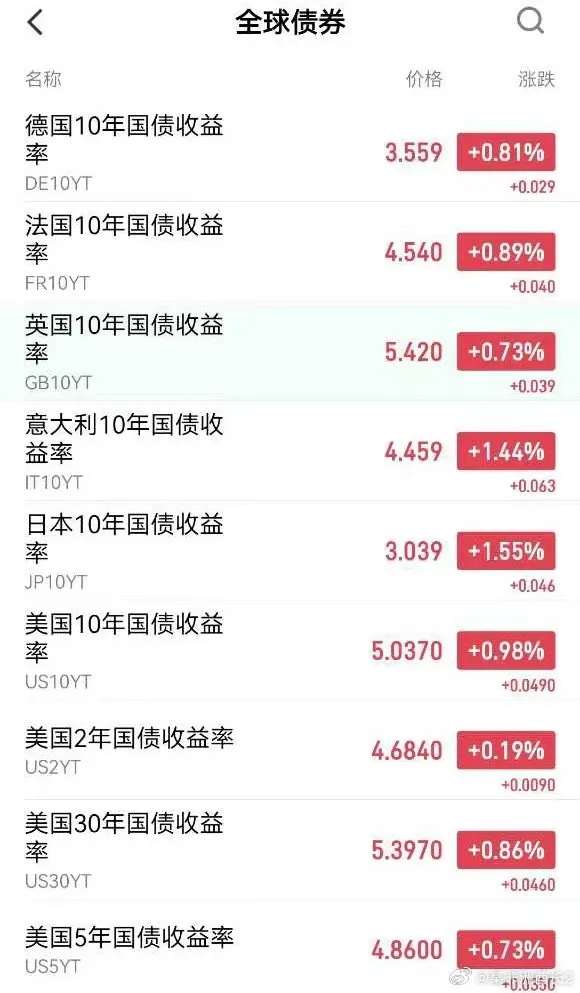
9月8日,各期限美債收益率全線上行,10年期上行約5個基點,30年期上行4.35個基點至5.291%;到9月10日,30年期突破8月18日高點、升至5.34%,創2007年6月以來新高,10年期升至4.89%附近;9月14日,10年期盤中突破5%,2年期最高昇至4.688%,30年期最高昇至5.388%。
而真正被市場記住的是9月15日——10年期美債收益率快速上行,一度摸到5.041%的高點,越過了2023年10月23日創下的5.024%,刷新金融危機以來的新高。同時,德國10年期收益率升到3.38%,創2011年以來最高;英國10債升至5.255%,為2008年金融危機以來最高,30年期一度高見5.904%,是1998年以來最高;法國30年期也創下2008年以來最高。
這期間還有一條線。9月12日,Anthropic首席執行長達里歐·阿莫迪發佈長文,警告AI風險,呼籲放緩前沿模型開發速度;9月13日,馬斯克在X上轉發附議"達里歐說得對",OpenAI的奧特曼也公開表示"我認同達里歐",並向《財富》表示OpenAI不會在2026年推進IPO。
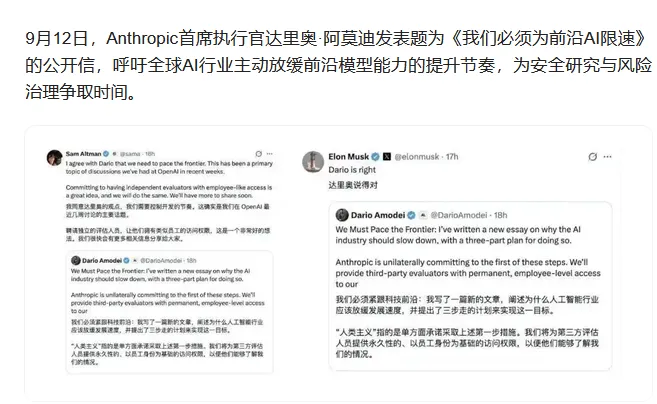
9月14日,川普則發帖,把AI安全警告斥為病態陰謀和騙局,強調"誰贏得AI,誰就贏得一切",同日費城半導體指數收跌5.86%、創7月1日以來最大跌幅,10年期美債盤中突破5%,為2023年10月以來首次。9月15日,CME資料顯示市場對聯準會9月加息25個基點的定價機率升至92.4%——半個月前這個數字還在三分之一上下。
我們先來解釋國債收益率上行這個概念。債券價格與收益率是反著走的,比如原來的債券票面利率2%,但在二級市場的交易中因各種因素導致收益率已經變成了5%,這就意味著舊券的交易價格在二級市場中下跌了。然後新發國債的收益率定價也要參考這個收益率,提高票面利率。這實際上是金融市場在定價國債的發行利率。
為什麼9月這一輪國債收益率上行,幾乎是全部西方國家齊齊上行?因為美債是西方國債雁陣的頭雁,它一動,整個雁陣就會跟隨擺動。這半個月裡,就連日債也在持續走高,日本10年期收益率9月初突破3%,是1996年9月以來首次;30年期一度升至4.194%,創下這個品種1999年推出以來的歷史新高。日本國債長期被收益率曲線控制(YCC)摁在地上,是全球金融市場便宜錢的來源,日元的套利交易想必讀者們已經耳熟能詳,按下不表。
而在AI這條線上,Anthropic 正在衝刺一輪估值高達2兆美元的IPO,原本市場預計 OpenAI 也會隨後跟上;而就在這個當口,GPT-6 發佈,性能出現巨幅提升,奧特曼等人稱這是AGI的開始。而達里歐所發出的警示、控制AI風險並獲得奧特曼和馬斯克當即贊同的倡議,則被市場解讀為AI減速的訊號,認為預示著AI的capex(資本開支)將會放緩。
還是資產負債表問題
上文所列舉的這些問題,其實從基本結構來看,屬於同一個問題的不同視角,即美元-美債體系的資產負債表問題。對美元-美債體系的資產負債表,筆者已經在之前多次撰文分析,有興趣的讀者可以回溯。
從當下來說,美國市場在AI的研發投入上主要目標有兩個,較高的一個是美國需要AI來制勝下一代,形成新的技術制高點,而技術制高點的形成有利於美國在國際經貿中獲取超額利潤,以維繫其資產負債表的穩定性;退一步說,較低的目標,則是至少需要AI發展和建設的浪潮推動有效的資本形成,來應對資產負債表的平衡壓力。
我們知道,美元是聯準會的負債,美債則是聯準會的資產,所以美元就是美債、美債就是美元。在根結上,美債和美元是一而二、二而一的。捍衛美債,就是保衛美元;保衛美元,同樣必須要捍衛美債。
同時,從美債的角度來說,當下的美債規模過於龐大,而且利息支出已經超過了國防開支的規模,因此美國需要控制美債規模,最好是能夠通過財務重整和縮減支出規模來少借多還,以縮減美債的總體規模;次好的目標是經濟增長覆蓋美債增長,確保GDP的名義增速和聯邦財政收入增速遠遠跑贏美債的增速(拜燈時期就是拿這個論證其債務增長合理性的);最差的也是底線的目標,是需要控制美債的利息支出規模增長,不然會迅速迎來總清算時刻。
筆者所謂的總清算時刻,是指整個美債出現嚴重的負反饋調節。美債收益率快速上行,會讓美債的利息跟隨搖擺。美債的票面利率那怕上升一點點,乘以其龐大的存續規模和未來融資需求,其利息支出都會快速增加。那麼這就意味著美債的基本面變差,會進一步導致收益率上行,從而反映出其國家信用的下跌。
也就是說,並不是違約事實出現才叫清算,而是市場開始按"可能還不上"給出定價的時候,清算就已經開始了。看數字,美國聯邦債務總額已突破40兆美元,2026財年前10個月赤字達1.799兆美元,全年利息支出接近1.2兆美元。而按彭博統計,2026年30年期收益率收盤站上5%的交易日已累計55天,為近二十年以來最多。
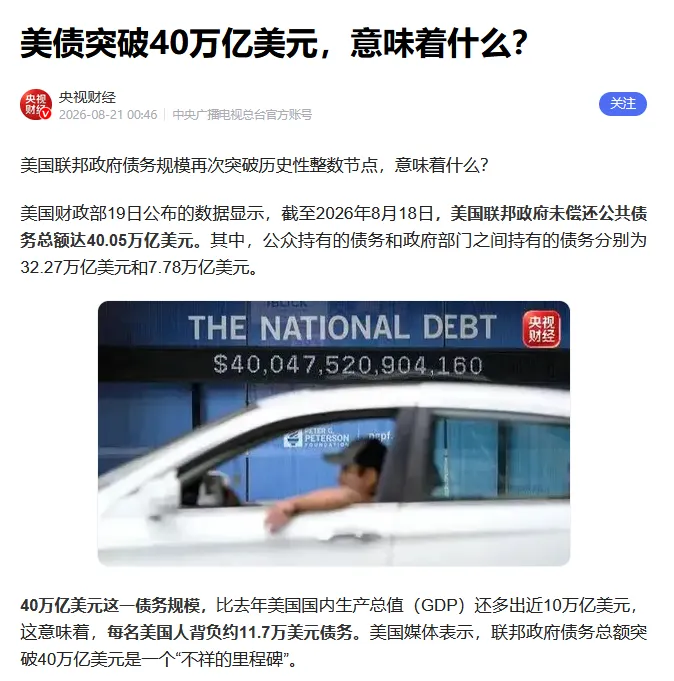
但是,上面只是從純粹的財務分析和政治經濟學視角審視下的美國資產負債表。如果再從政治學視角來看,川普政府現在以及未來一段時間,仍然還需要增發,特別是大筆增發新的國債進行政府融資。一方面是借新還舊,另一方面則是美國政治的結構性板結,導致削減政府開支、扭轉財政赤字為財政盈餘以壓縮美債規模,進行財務重整之類的政治決策是無法實施的。
我們已經看到,去年的政府效率部彷彿百日維新,而搞出政府效率部的馬斯克,自己在相當長一段時間陷入了大麻煩。節流不行就開源,這才是川普政府去年實施萬國關稅政策的根源。但美國最高法院否決了其加關稅的合法性,隨後的關稅返還讓開源和節流的兩條路都被堵死,所以今年的川普就又盯上了石油。贏不了,那就玩玩贏學吧。
與此同時,還有一件事必須要做,就是給AI融資。事實上,AI當下的火熱,並不是產業本身的投資-經營性現金流-再投資的反饋,而是AI企業直接從資本市場進行募資-講故事-股價上漲-再募資的過程。從聯準會資產負債表來看,川普第一任期最後一年和拜登四年任期,聯準會資產負債表極大膨脹,這五年時間美元大量超發,給予了市場充足的流動性,這是2023年以來美股牛市的根源。但如今,隨著今年年初隔夜逆回購帳戶的清空,市場的存量流動性已經不多了。
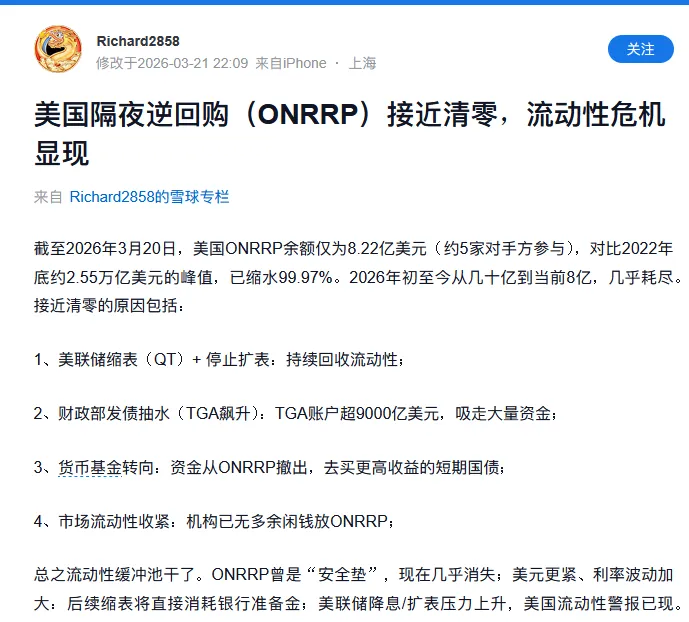
也就是說,目前川普最後一年和拜登時期聯準會擴表的基礎貨幣,已經被這政府融資和AI產業融資花得差不多了,沒錢了。所以在當下,美債和AI發生了互斥。
而不能再進行QE,這已經是共和黨現任政府的政治正確。所以我們可以看到,當下的華爾街和聯準會,在努力吸引境外資金回流,比如說慫恿俄烏衝突(做空歐洲),比如說在中東搞事、破壞全世界局勢的穩定,比如說出具一些分析報告、做空韓國股市(做空韓國股市並不是目的)。這些折騰所有的東西都為了一個目的,就是讓資金回流到美國。
然而不論怎麼說,全世界的流動性也不是很充裕了,而當下的政府融資和AI產業融資構成了一個比較尖銳的矛盾。所以,聯準會是否加息就是一個測量的表徵。從上文分析,我們可以得出一個顯而易見的結論,聯準會加息實際上是違反國債管理上中下三重目標中的任何一重目標,會推高政府融資成本、進而影響財政支出規模,讓利息變多,能用來還錢的錢變少,更無法控制和削減國債總規模。
按傳統的經濟學理論分析,加息會影響提高融資成本,進而影響市場行業融資情況,但這對AI產業影響甚微。目前的國際金融市場認為,AI行業的投資回報率極高,加息0.25%基本不影響投資回報,說個極端的話,那怕2.5%行業也可以承受。
因此,加息對傳統行業和政府融資影響極大,而對AI行業影響甚微。因為美國政府目前能承擔的財政支出很有限,加息之後付出的利息變多了,融資就會相應變少。這就是為什麼,筆者說在加息與否的對立衝突中,聯邦政府和AI行業構成了對手。
而反過來說,如果發生降息,並不是對AI產業的利多,相反是對政府融資的利多。事實上,當下市場存量流動性是有限的,如果降息,會鬆弛對國債融資額度的限制,而美國政府融資的增多,就會將民間融資擠出,也就是擠出效應(市場上總是有大量機構需要買入這種低風險基石資產的)。
那麼,又應該怎麼理解達里歐·阿莫迪的倡議和馬斯克、奧特曼的跟進呢?筆者仔細讀了讀他的原文,有了一個小小的猜想。筆者以為,AI頭部公司當然也看到了目前的局面,融資變難已經是既定事實了。所以原定年底在Anthropic之後上市的OpenAI,已經大幅度的推遲了其IPO計畫。
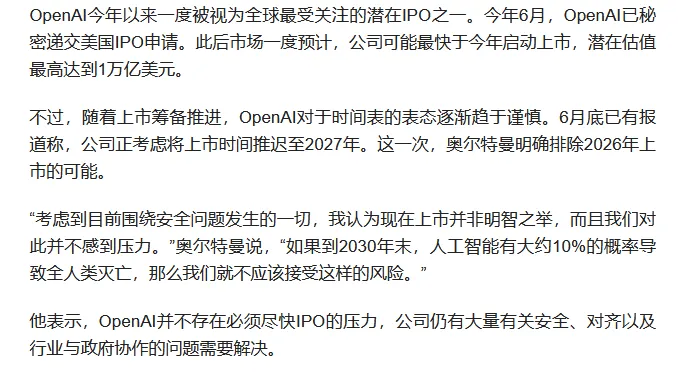
關於推遲IPO的理由,山姆奧特曼顯然在胡說八道
而已經面對既定事實後,AI巨頭們這是適度向白宮、向財政部和聯準會輸誠,表達不對抗的態度;當然還有最重要的,是俘獲監管,實現卡特爾化。(卡特爾化是指多個獨立實體通過協議形成壟斷聯盟的行為過程)
在達里歐的倡議書裡,很容易會得出一個結論,未來的AI需要高度合規,而這種成本只有巨頭能夠承擔;同時,規是什麼,怎麼合規,監管方面肯定是遠離技術的,那麼就需要AI巨頭們訂立規則,然後推廣給整個行業。這也就意味著,AI巨頭們表態,在可用的行業融資中,它們要吃掉全部份額,即全面扼殺初創型企業的空間,否決一切後來者。這也是Anthropic及其吹鼓手們,天天叫喊自己技術能毀滅人類、中國AI能毀滅美國的原因所在。
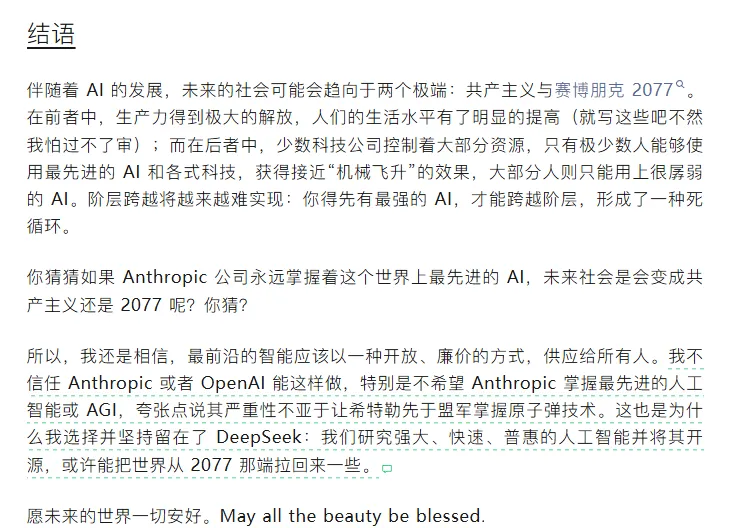
這兩天DeepSeek員工的一篇文章引爆了全網討論
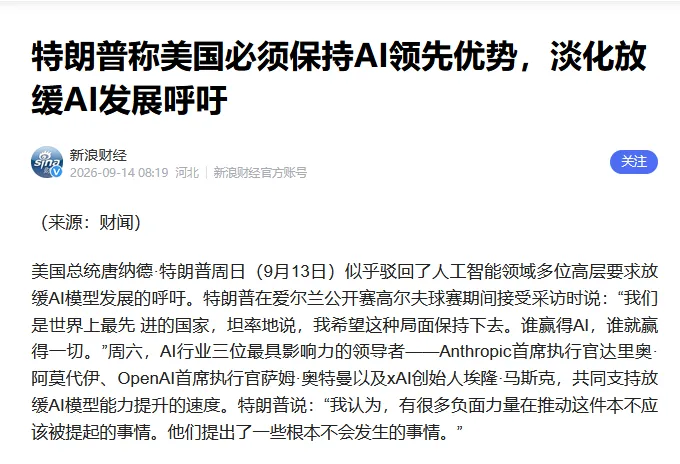
從AI巨頭們已經做出部分讓步這個角度看,川普發帖說必須要確保中國不會超過我們,所以AI的發展速度不能降下來,這意思就是在AI巨頭讓步之後,白宮方面也做出了一定讓步。直接的讓步就是進行一定幅度的加息,再給人工智慧市場提供融資空間。這也是市場普遍覺得會加息的原因之一。估計這個月的劇本就是加息0.25,然後今年加息到此為止。
就像上文所說,AI融資和國債發行屬於對撞的關係,所以AI繼續吸融資,就一定會導致美長債的收益率劇烈波動。這又會帶來災難性後果。一般情況下,金融機構會把美國長債當成一種十分穩健的基礎資產,因此大量持有美國長債的金融機構,往往風險偏好並不高,而且都是市場的基礎性機構。但是,如果美國長期收益率發生歷史等級的波動,過高的久期會讓這些低風險偏好的金融機構遭受滅頂之災。
譬如,對於2021年發行的票面利率為2.1%的30年期國債,如果按照5.35%的貼現率來貼現,其現值只能剩下一半。因此在某些特定的位置,墨菲定律一定會起作用,之所以壞事會發生,是因為人人擔心壞事發生。事實上,2023年3月上旬就出現過類似的情況,當時聯準會加息速度過快,導致一些金融機構資不抵債,其中矽谷銀行鬧出的動靜最大。當時是以聯準會緊急開閘放水,定向釋放流動性解決的。
所以,根本上來說白宮還是想降息的,但顯然all in AI的華爾街不想。這一輪雙方雖然都是小幅讓步,但顯然白宮還是被華爾街綁架了。美國越把經濟增長賭在AI上,反而越容易讓人在長期上看空美國經濟,進而長期看空美元和美債。至於川普發帖回懟AI安全威脅的強硬語氣筆者覺得不值得過多分析,一直主張降息的他很可能根本想不明華爾街為了AI融資需要推動加息,只要白宮幕僚讓他覺得必須繼續發展AI,那這回白宮和華爾街與矽谷AI巨頭這出戲就算演好了。
正如陸磊在《貨幣論》中所說,如果整個經濟體的貨幣增量進入且全部進入資產市場,那麼全社會將僅僅具有名義增量而無任何實際增量,此時,任何一絲一毫貨幣供給下行都將導致資產危機和金融體系危機。
華許的改革初心
美國也不是沒人想改革,聯準會新主席華許就是奔著改革來的。先說下改革的背景。
有一個違反直覺、或者說初級金融經濟學教材都寫錯了的概念,即加息會緊縮經濟。從拜燈時期到現在,聯邦基金利率(FFR)不斷升高,美股月月收漲,很是紅火。按教科書的說法,加息會逐漸把長端收益率壓下來;現實卻完全相反。答案是,因為聯準會現在運行的是充裕準備金框架,而不是危機前的稀缺準備金框架。
2008年金融危機之前,聯準會運行的是稀缺準備金框架。這套體系中,準備金是稀缺的,聯準會通過每天調節準備金供給量,把FFR推到目標位,準備金供給是個緊約束,央行不會根據市場需求足額供給。而市場利率是一個差序結構,即資信水平不同、久期不同則信貸利率也不同。
2008年QE之後的結構,則是準備金供給遠遠大於需求,聯準會改用管理利率來框住市場,用準備金利率(IORB)做走廊上限,銀行有錢不會低於這個利率拆出去;用隔夜逆回購利率(ON RRP)做走廊下限,貨幣基金有錢不會低於這個利率出借。準備金供給變成了鬆弛約束,發生信貸就意味著銀行體系要擴表,就要更多準備金,聯準會則有求必應。
所謂隔夜逆回購,就是錢趴在央行帳上,本身就有收益。銀行的準備金存在聯準會,躺著就能拿準備金利率的收益;貨幣市場基金等機構可以把現金存給聯準會,拿隔夜逆回購的利息,2020到2023年高峰期這個池子每天吸走兩萬多億美元。
隔夜逆回購工具,簡直是金融資本空轉的一大發明。其一,資金無風險地收到利息,錢不承擔任何風險、不進任何項目,就能拿到這個收益。所以比隔夜逆回購利息還低的項目,就會立刻被套利交易碾碎,這也是為什麼21年-24年中國資本外流壓力極大的緣故。
其二,是資金不經過任何項目流動,不進入生產、不進入流通、不形成任何投資,卻在隔夜逆回購帳面上不斷累加收益,這是純粹的錢生錢,在人為製造通膨。它的收益沒有任何產出,是貨幣存量的空轉收益。
也正因如此,利率越高,國民經濟越脫實向虛。無風險利率越高,回報慢、風險高、周期長的實體項目吸引力就越低。而AI融資恰恰是少數能承受高利率的例外,預期回報率高到可以無視利息成本,於是資金進一步向AI與金融空轉兩端集中,這是美國當下K型經濟的根源。
而現在執掌聯準會的華許,想做的恰恰是把上面這套框架推翻。他上任以來一直主張縮表,希望回到稀缺準備金框架。
在稀缺框架下,聯準會不是有求必應的,融資需求是差序結構的,一旦銀行發生信貸即資產負債表擴表,就會需要準備金,那麼就出現準備金缺口,缺口一出現,兩年期美債利率就會高於聯邦基金利率FFR,市場就會額外計價風險溢價,也會因此抑制通貨膨脹。
而現在隔夜逆回購帳戶規模,已經從兩萬多億美元的峰值,掉到2026年7月中旬的約1億美元,基本抽乾了。再進一步緊縮,就將直接從銀行和資本市場交易商的資產負債表上抽流動性,刀快要架到整個金融體系的脖子上了。
顯然,華許上任後也在對金融資本逼宮。而這次如果聯儲真選擇加息,則說明改革的阻力仍然是巨大的。當然,即便今晚沒加息,也不意味著白宮就取得了金融爭鬥的勝利,畢竟現在只是這場博弈的開始,就像川普已經被忽悠得也要all in AI了。無論如何,美國的經濟和國家的前途,都已經被牢牢綁在了AI資本的戰車之上了。 (新潮沉思錄)