
手機進入"奢侈品時代",誰在為此買單?
記憶體首次超越處理器,成為手機裡最貴的零部件——而消費者用"不換手機"投出了最真實的反對票。
開篇:一萬元的"一塊錢距離"
9月1日,華為Mate 80 Pro的12GB+256GB版本從5999元變成了6999元。同一天,小米17從4799元變成5099元,榮耀Magic8從4499元變成4799元。
沒有發佈會,沒有預熱,三家主流品牌幾乎同步在官方商城"悄悄改價"。華為Mate 80 Pro Max頂配版更是從8999元直接跳到9999元——離一萬元只差一塊錢。
這不是某一家廠商的個別行為。從千元機到萬元旗艦,2026年的手機價格標籤正在集體向上跳動。而驅動這輪漲價的,不是螢幕、不是晶片,是一個你可能想不到的部件——記憶體晶片。
第一部分:價格奇觀——旗艦機逼近萬元,手機比電腦貴
先把9月1日這輪調價的價目表擺全。
華為:Mate 80 Pro系列全繫上調1000元,12GB+256GB從5999元升至6999元;Mate 80 Pro Max的16GB+1TB版本從8999元升至9999元,逼近萬元關口。Mate 80系列全繫上調800元,12GB+256GB從4699元漲至5499元。子品牌線也沒放過,暢享90 Pro Max上調200元。
榮耀:Magic8系列漲幅300至500元,12GB+256GB版本從4499元漲至4799元;Power2系列全繫上漲500元(12GB+256GB從2699元升至3199元)。
小米:小米17系列全繫上調300至500元,小米17起售價從4799元升至5099元,17 Pro Max從6499元升至6999元;子品牌REDMI K90 Max起售價從3499元上調至3899元。
漲價範圍幾乎覆蓋所有主流價位段——從萬元旗艦到千元中端,無一倖免。部分品牌的老款機型在一個月內連調兩次價,個別中低端產品對比首銷價的漲幅高達40%。
上游的晶片也在同一天漲價。高通宣佈自9月1日起上調全產品線價格,漲幅達兩位數百分比(部分報導稱全系列上調10%起步、高端旗艦接近18%);聯發科早在6月底就下發了漲價函,天璣9600系列報價上調8%至20%。
"手機比電腦貴",第一次有了資料支撐。IDC預計,2026年智慧型手機平均售價將達581美元,同比上漲27.6%,市場總值因此增長6.3%至6130億美元——出貨量暴跌,總值反而上升,靠的就是價格拉升。Counterpoint的資料更直觀:2026年二季度全球智慧型手機行業營收同比增長7%、達到創紀錄的1090億美元,而同期出貨量同比下滑11%。
量在跌,價在漲,營收在創新高——這就是2026年手機行業最反直覺的一幕。
第二部分:根因拆解——記憶體晶片如何吃掉手機利潤
漲價的根因不在廠商的定價策略,在產能的分配邏輯。
AI搶走了手機的記憶體晶片。三星、SK海力士、美光三大記憶體原廠把大量先進製程產能優先分配給利潤豐厚的HBM產品線,擠出了消費電子所需的DRAM和NAND產能——超70%的先進產能轉向HBM,消費級記憶體因此緊缺。日本記憶體巨頭鎧俠證實,其2026年NAND快閃記憶體產能已全部售罄,供應緊張局面至少持續至2027年。
價格漲幅是量級性的。TrendForce資料顯示,2026年一季度DRAM合約價格環比暴漲90%至95%,NAND快閃記憶體價格同步上漲55%至60%。CINNO Research資料顯示,手機主流配置8GB+128GB記憶體組合的成本漲幅最高達290%。以12GB+256GB主流組合為例,採購價從約500元飆升至約2200元,漲幅超300%。
BOM結構被根本性改寫。Counterpoint Research資料顯示,2026年二季度:售價200美元以下手機的BOM成本較2025年同規格產品同比上漲70%,漲幅幾乎全部來自記憶體;售價400至600美元手機的BOM同比上漲52%,其中記憶體佔整機BOM約40%。TrendForce的口徑是:過往記憶體器在智慧型手機物料成本中佔比10%至15%,如今已上升至30%至40%。
把時間軸拉直看變化:2025年一季度,DRAM+NAND在手機BOM中的合計佔比僅為13%;到2026年,旗艦機BOM中DRAM佔比約23%至24%、NAND約18%至19%,兩者合計約41%至43%(Counterpoint拆解口徑)。記憶體首次超越處理器,成為手機中最貴的零部件。
成本壓力還在疊加。高通稱已無力消化記憶體、晶圓、封裝與測試成本,宣佈調價;旗艦影像感測器、散熱材料、金屬結構件的成本同步上行,進一步推高整機成本。
於是有了"賣一台虧一台"的預警。華為常務董事余承東8月5日公開表示:"記憶體高昂漲價,所有的手機之後可能都要大規模漲價,否則按原來的價格都是虧損銷售。"小米的財報則給出了會計意義上的證據:二季度營收1089億元、同比下降6.1%;經調整淨利潤62億元、同比下降42.6%;毛利率從22.5%降至19.8%;智慧型手機出貨量同比減少26.5%。
漲價不是廠商想多賺錢,是產能被更高利潤的客戶鎖定後的被動傳導。
第三部分:市場悖論——漲價後"門可羅雀"
漲價的另一端,是沉默的市場。
銷量下滑的烈度超出預期。IDC資料顯示,2026年全球智慧型手機出貨量同比下降16.7%;國內市場已連續五個季度銷量下滑。Counterpoint預測2026年全球出貨量同比大跌13.9%,降至約10.8億部,創下2013年以來新低;二季度全球出貨同比下滑11%,創2013年以來同期最低。
終端管道的反饋更冰冷。據媒體實地探訪,漲價首日晚高峰,線下門店門可羅雀,有門店銷售表示"不希望漲價,客戶都跑了";有經銷商反映,漲價後門店手機銷量下滑三成,衝擊最大的就是2000元以下的低端機。訂單端同樣在收縮:小米、OPPO下調超20%的2026年整機訂單,vivo下調近15%。
"需求前置-銷量透支"的負向循環已經形成。CINNO Research指出,記憶體短缺疊加新機漲價10%至30%,導致消費者換機周期延長至36個月以上,部分剛需提前至2026年3月漲價前集中釋放——需求被提前消耗,後續銷量自然更弱。
換機周期持續拉長。國內使用者平均換機周期2021年是25個月,2024年34個月,到2026年已突破42個月。五年時間,換機周期拉長了將近一倍——手機正從"快消品"劃入"耐用消費品"範疇。
這就是"量跌價升"的核心悖論:出貨量在暴跌,行業營收卻在增長,靠的全是價格拉升。漲價能否持續,取決於一個問題——消費者願意為漲價買單嗎?目前的答案寫在42個月的換機周期裡。
第四部分:行業重塑——二手回暖、品牌分化與價值競爭
漲價正在加速手機行業洗牌。
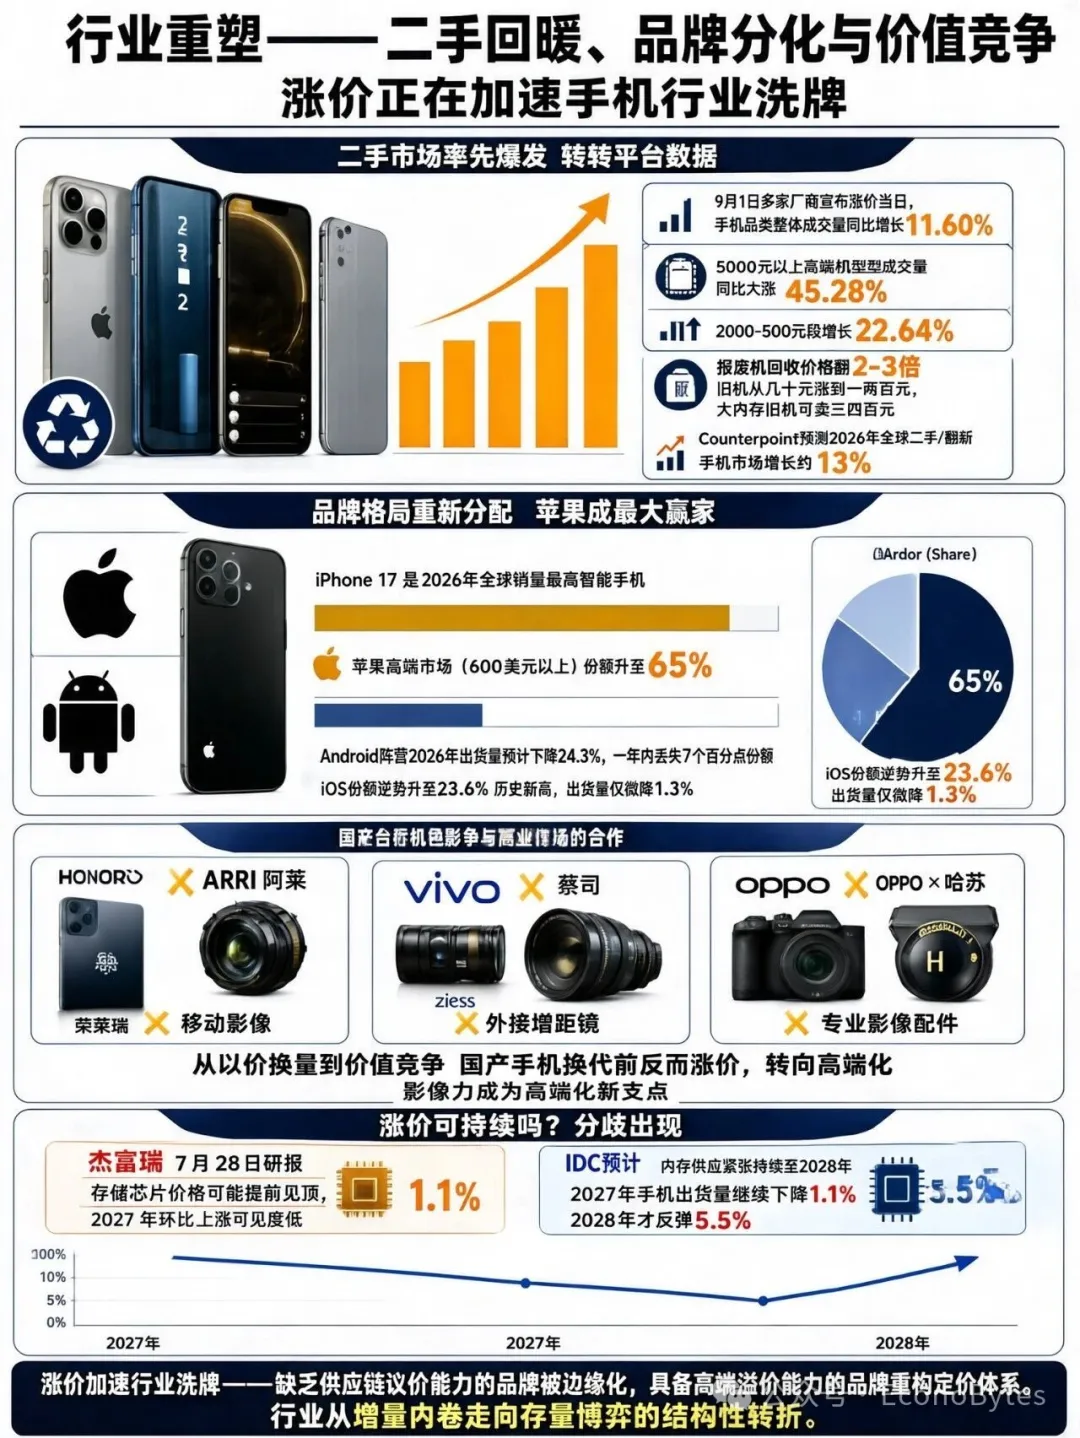
二手市場率先爆發。轉轉平台資料顯示,9月1日多家廠商宣佈漲價的當日,平台手機品類整體成交量同比增長11.60%,其中5000元以上高端機型成交量同比大漲45.28%(2000-5000元段增長22.64%)。報廢機回收價格飆升——"往年幾十元沒人要的舊機,如今能賣一兩百元,大記憶體的賣三四百元也不少",部分廢舊手機回收價翻了2至3倍。Counterpoint預計,2026年全球二手/翻新手機市場將增長約13%。
品牌格局在重新分配。蘋果成為這輪漲價的最大贏家:iPhone 17是2026年全球銷量最高的智慧型手機,蘋果在高端市場(600美元以上)的份額升至65%(2026年上半年口徑)。據IDC資料,Android陣營2026年出貨量預計下降24.3%、份額在一年內丟失7個百分點;iOS份額則逆勢升至23.6%的歷史新高,出貨量僅微降1.3%。
| 蘋果 | |
| 華為 | |
| Android其餘 (vivo/OPPO/小米/榮耀) |
從"以價換量"到"價值競爭"。中信建投證券電子行業分析師何昊的判斷是:"今年國產手機在換代前反而漲價,實屬罕見,但這與國產手機多年的'高端化'訴求不謀而合。"頭部廠商紛紛尋求跨界技術下沉——榮耀與阿萊(ARRI)合作打造移動影像工具,vivo聯合蔡司推出外接增距鏡,OPPO與哈蘇合作推出專業影像配件套裝。當成本無法壓縮,"影像力"成為高端化敘事的新支點。
漲價可持續嗎?分歧已經出現。傑富瑞7月28日研報指出:大部分價格上漲由雲服務提供商推動,消費電子產品製造商對進一步加價表現出疲態,2027年進一步環比上漲的前景可見度較低,記憶體晶片價格見頂的時間可能早於預期。IDC則預計,記憶體供應緊張將持續至2028年才會緩解,2027年手機出貨量將繼續下降1.1%,到2028年才出現5.5%的反彈。
漲價不是簡單的"好事"或"壞事"——它在加速行業洗牌:缺乏供應鏈議價能力的品牌被邊緣化,而具備高端溢價能力的品牌反而借此重構定價體系。這是行業從"增量內卷"走向"存量博弈"的結構性轉折。
第五部分:給讀者的行動清單
對數位消費者,三條。
一,如果不是剛需,繼續用舊機是最理性的選擇——42個月的換機周期不是被迫的,而是手機性能過剩後的自然結果。二,如果必須換機,優先考慮大記憶體版本——這輪漲價最狠的就是記憶體晶片,低容量版本"省不了多少錢但體驗打折扣"。三,二手市場是當前性價比最高的選擇,Counterpoint預計2026年二手市場增長約13%,高端二手旗艦機的性能完全夠用。
對消費電子分析師,盯三個先行指標。
其一,DRAM/NAND合約價與現貨價的價差走勢——價差縮小可能意味著漲價見頂;其二,原廠產能分配中HBM與消費級DRAM的比例變化——比例回擺意味著消費級供給恢復;其三,Android陣營與蘋果陣營的出貨量增速差——差距擴大意味著高端化窗口正在關閉。
對手機管道從業者,調兩類結構。
庫存端:降低2000元以下低端機的備貨比例,提高3000元以上機型的陳列權重——漲價衝擊最大的是低端機,而高端機消費群體對價格敏感度更低。業務端:積極佈局二手手機回收與認證翻新——新機越貴,"買舊不買新"的需求越旺盛。
記憶體晶片正在把手機推向"奢侈品時代",但奢侈品的前提,是消費者願意為溢價買單。
當漲價撞上42個月的換機周期,答案最終寫在管道的門店客流裡,而不在廠商的價目表上。 (EconoBytes)