
9月17日午後,光刻膠類股突然拉升,華軟科技被超24萬手買單封上漲停,彤程新材、南大光電、佳先股份等紛紛跟漲。
但把這只領漲股的公告翻出來,會看到它自己白紙黑字寫著:公司沒有光刻膠業務,唯一沾邊的光引發劑,2025年收入佔比還不到4%。
換句話說,當天衝在最前面的,是個“偽光刻膠”;真正的國產龍頭,只是默默跟漲。一張來自日本的漲價函,到底點燃了什麼?誰在蹭概念、誰有真東西?
這篇文章咱們先把漲價消息核實清楚,別又被小作文帶了節奏。再將A股光刻膠整個產業鏈從頭到尾捋一遍,發現主角是一家叫彤程新材的公司。
一、漲價函確有其事:日本三巨頭10月1日起集體提價
先核實消息來源。據上海證券報報導,9月16日,日本JSR、東京應化(TOK)、信越化學等光刻膠巨頭宣佈,自2026年10月1日起,面向全球客戶的光刻膠新定價整體上調15%。
分品類看,漲幅差異很大,越是高端漲得越狠:
全品類基準上調約15%;
高端ArF系列長協報價上調16%~22%;
HBM專用浸沒式ArF最高上調24%;
現貨散單漲幅達32%~38%;
KrF系列常規牌號上調9%~14%。
更關鍵的是背景:這不是一次孤立的漲價。2025年11月,日本修訂《出口貿易管理令》,把ArF、EUV光刻膠納入出口管制清單,實行“逐案審批”。這一次是供貨配額收緊和提價一起來。
看懂漲幅結構就明白了:普通KrF只漲個位數到十幾個點,最卡脖子的HBM浸沒式ArF和現貨散單漲了兩三成甚至近四成。誰的產品越不可替代,誰的議價權就越硬——這本身就是一張產業鏈地位的“自畫像”。
二、為什麼一瓶“液體”,能讓整條產業鏈繃緊
光刻膠是晶片光刻環節裡最核心的耗材之一,曝光、顯影后把電路圖形轉移到晶圓上,屬於典型的配方型材料。它的市場規模不算驚人,但壁壘極高。
先看幾組資料:中國半導體光刻膠市場2024年約56億元,機構預計2026年達到81億元、2029年增至115億元;全球前六大廠商合計佔據約84%的份額,日本廠商約佔全球54%的生產份額,在ArF、EUV等高端品類上,海外廠商佔有率超過90%。中國是全球最大的光刻膠消費市場,2025年需求佔比約35%。
再看國產化率,差距就是空間:技術門檻最低的g/i線膠國產化率已超過30%;KrF膠只有個位數(約1%~8%);ArF膠整體不足1%,其中浸沒式ArF低於0.5%;最頂尖的EUV膠,國產化率幾乎為零。
一款光刻膠要進晶圓廠產線,通常要經過1到3年的驗證,配方、純度、批次穩定性差一點都不行,上游的樹脂、光致產酸劑(PAG)、溶劑又長期被日系把持。正因如此,當“漲價”和“出口管制”同時落下,會逼著下游發生兩件事:一是進口膠越來越貴,國產膠的性價比窗口被強行打開;二是晶圓廠出於供應鏈安全,必須加快匯入國產供應商。
所以這輪行情炒的從來不是“漲價”本身,而是國產替代被外力按下了快進鍵。
三、真龍頭彤程新材:憑什麼是它
A股做光刻膠的公司不少,但論綜合實力,彤程新材(603650)是繞不開的一家。它的核心平台是子公司北京科華——國內半導體光刻膠銷售額排名第一的本土供應商,也是唯一被SEMI列入全球光刻膠八強的中國企業。
先看產品矩陣,這是它和概念股最大的區別。彤程是國產廠商裡少有的覆蓋g/i線、KrF、ArF(含乾式和浸沒式)全製程的公司,高端的多款ArF乾式和浸沒式產品已經在多家客戶產線穩定供貨。
再看2026年半年報的硬資料:上半年公司營收21.36億元、同比增長29.1%;其中半導體光刻膠及配套試劑收入2.86億元、同比增長近50%;ArF及底部抗反射塗層(BARC)產品同比增幅接近300%,包含3款浸沒式光刻膠在內的產品在客戶端穩定量產;配套試劑EBR收入同比增長超過500%。分品類看,KrF膠在售產品超過60款、本土市佔率超過10%;g/i線膠在售上百款、本土市佔率超過35%;顯示面板光刻膠國內市佔率也超過30%。把時間拉長,2025年全年公司ArF光刻膠收入曾實現超過800%的爆發式增長,全年淨利潤5.63億元。
資料背後是兩道別人短期抄不走的壁壘。
第一道是客戶驗證壁壘。光刻膠一旦通過晶圓廠驗證、進入穩定供貨,客戶不會輕易更換,彤程已經把產品送進了頭部晶圓廠的產線,這是用年為單位堆出來的卡位。
第二道是原材料自供。這輪日系漲價,相當一部分漲的是上游樹脂、單體,而彤程部分KrF用的PHS樹脂、i線用的酚醛樹脂已經實現自主供應。上游越漲價,對原料靠外購的廠商越是成本壓力,對它反而是一種保護。
產能方面,公司管理層在9月3日的業績會上明確表態,現有光刻膠產能可以滿足未來2到3年的訂單增長需求,同時公司也在推進A+H融資佈局。
當不少公司還停留在“送樣、驗證、小批次”的階段,彤程已經在穩定量產、並且部分核心原料自給。龍頭和題材股的分野,就在這裡。
四、產業鏈其他公司,各自站在那一環
光刻膠產業鏈可以拆成“上游原材料—中游光刻膠—下游晶圓廠”三段,A股真正有業務的公司,大致可以這樣歸類(詳見下方產業鏈圖譜)。
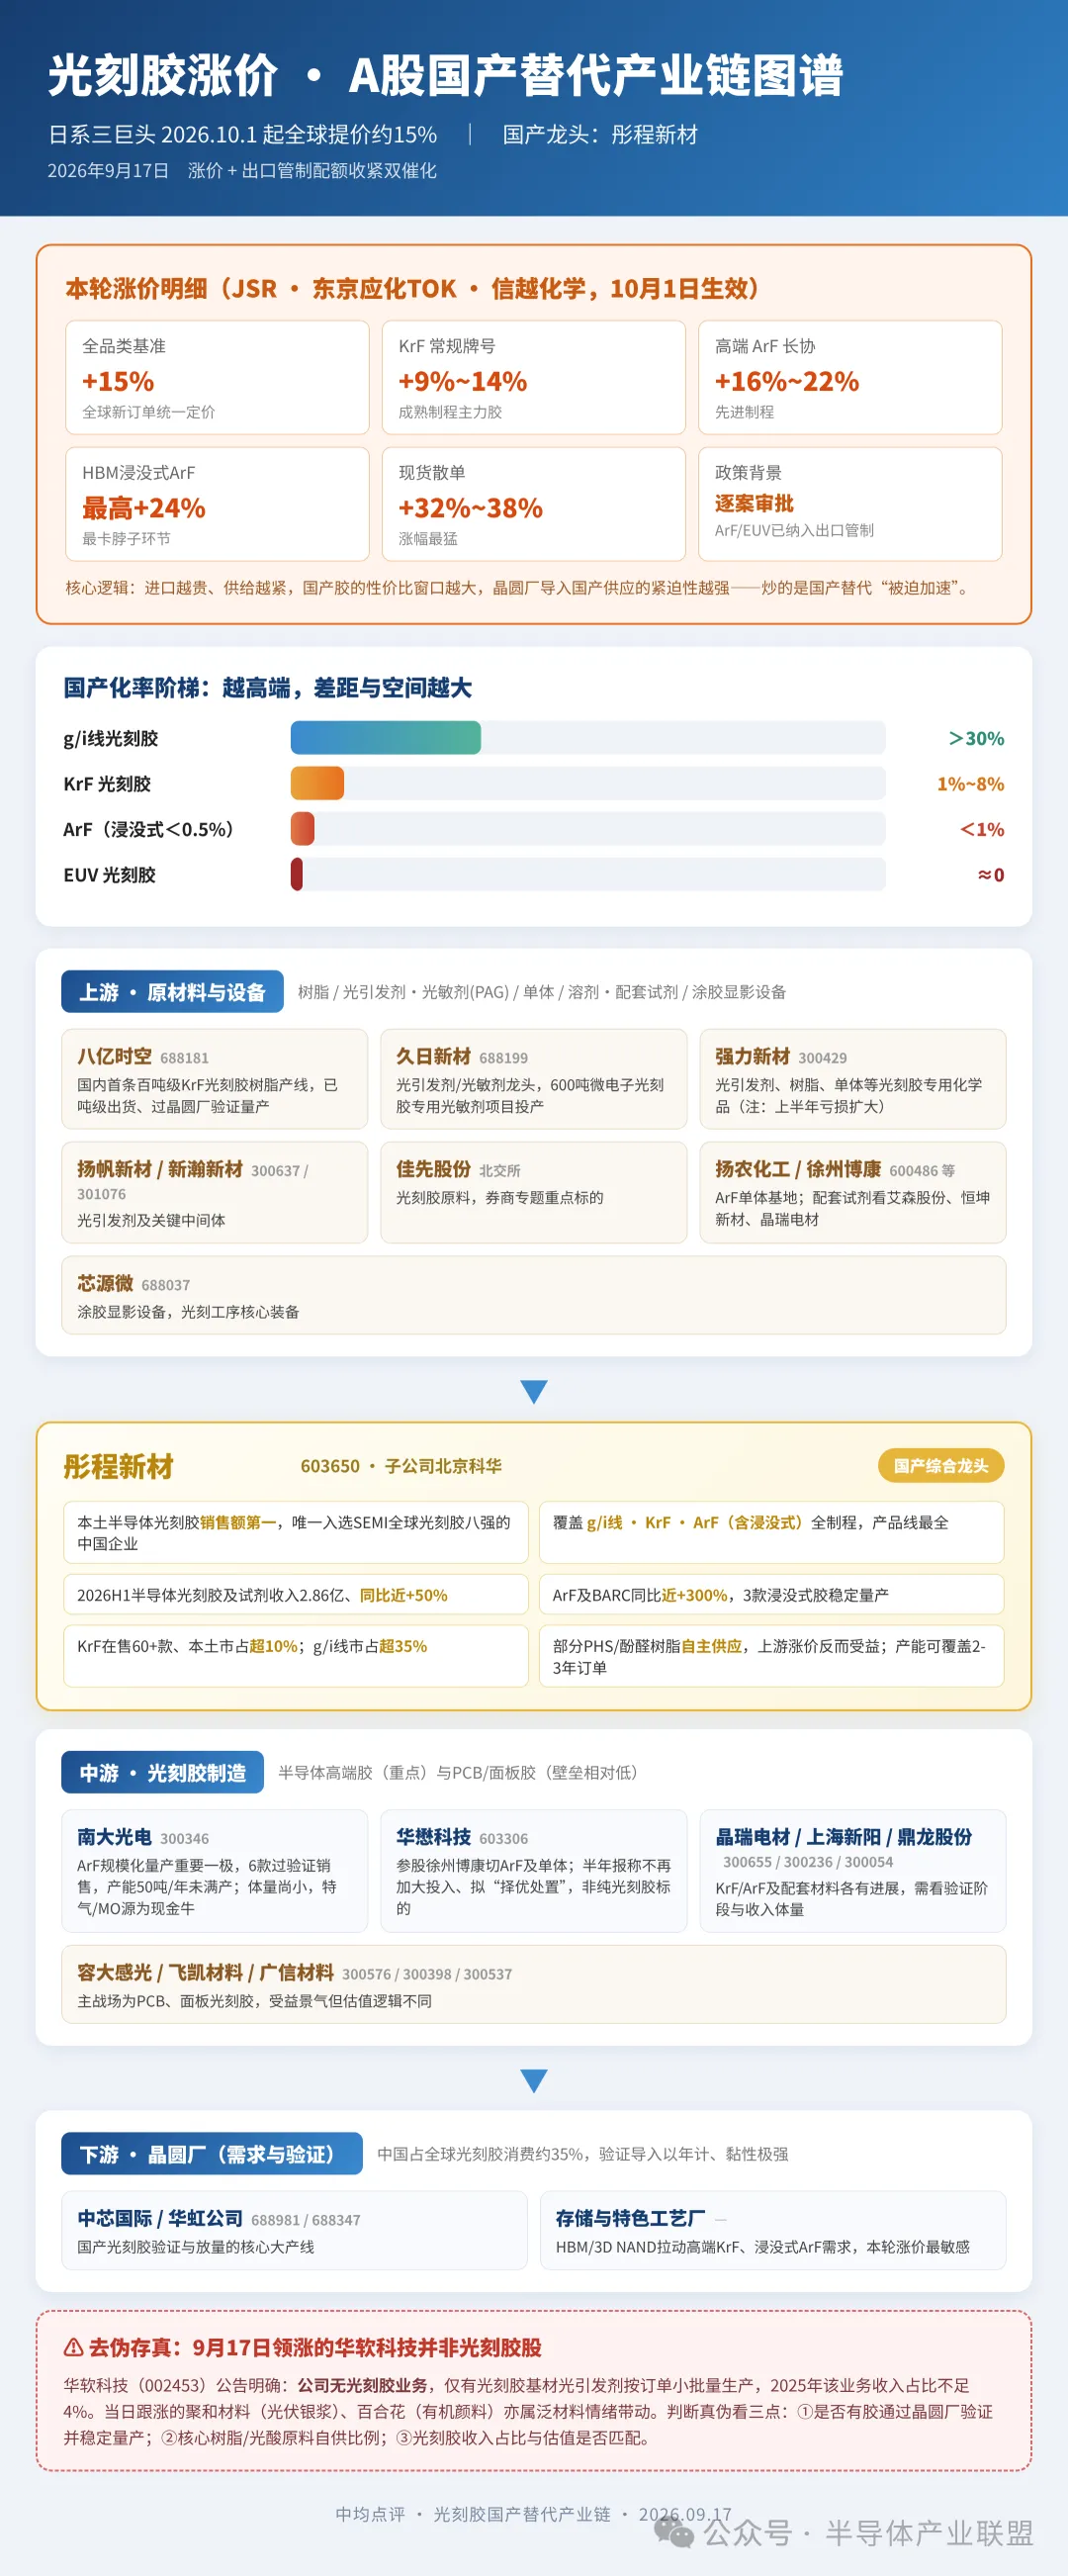
中游·半導體光刻膠:
彤程新材(603650):全製程綜合龍頭,主線最清晰。
南大光電(300346):ArF量產的重要一極,公司在互動易稱是國內唯一實現ArF光刻膠規模化量產並供應頭部晶圓廠的企業,目前有6款產品通過客戶驗證並實現銷售,現有ArF產能50噸/年、尚未滿產,2026年上半年ArF收入同比增長48%。短板是絕對體量還小(2025年ArF銷售收入剛超過2000萬元),電子特氣和MO源是支撐研發的現金牛。
華懋科技(603306):通過參股公司徐州博康切入ArF光刻膠及單體、樹脂。但要特別注意,公司2026年半年報明確寫道,光刻膠業務投入大、回報周期長,預計不會繼續加大投入,並將在合適時機“擇優處置”。它並不是純粹的光刻膠標的,不能按龍頭給預期。
晶瑞電材、上海新陽、鼎龍股份:在KrF/ArF或配套材料上各有進展,但所處驗證階段和收入體量不同,需要逐一看財報。
中游·PCB/面板光刻膠:容大感光、飛凱材料、廣信材料等,主戰場是技術壁壘相對低一些的PCB和顯示光刻膠,受益於行業景氣,但和半導體高端膠不是一個估值邏輯。
上游原材料(“賣水人”):
樹脂:八億時空(688181)建成國內首條百噸級半導體KrF光刻膠樹脂產線,已實現噸級穩定出貨,並通過晶圓廠驗證量產。
光引發劑/光敏劑/光致產酸劑:久日新材(688199)、強力新材(300429)、揚帆新材、新瀚新材等,北交所的佳先股份也被券商專題點名;單體環節有徐州博康、揚農化工等。
配套試劑:艾森股份、恆坤新材、晶瑞電材以及彤程自有的EBR。
裝置:塗膠顯影環節對應芯源微。
需要甄別的“偽概念”:領漲的華軟科技(002453)已多次公告公司無光刻膠業務,光引發劑收入佔比不足4%;當日跟漲的聚和材料主業是太陽能銀漿、百合花主業是有機顏料,更多是泛材料情緒帶動。把跟漲當龍頭,是這輪行情裡最容易踩的坑。
五、冷靜一點:國產仍需時日
第一盆,漲價的是日系,國產膠短期未必同步跟漲。對國產廠商而言,當下更現實的策略是用性價比換匯入、換份額,而不是跟著提價。漲價函不等於利潤表,真正的業績彈性要等產品驗證通過、訂單批次放量之後才會體現,中間存在時滯。
第二盆,最高端的環節差距依然很大。浸沒式ArF國產化率還低於0.5%,EUV幾乎是空白,而這恰恰是漲價最凶、壁壘最高的部分。高端膠的驗證以年為單位,短期主題熱度和真實業績之間,隔著不短的距離。
第三盆,估值和分化都不便宜。以彤程為例,市場此前一度給到約90倍PE,光刻膠收入佔公司整體比重還不到三成,也出現過股東減持;類股內部同樣冷熱不均,2026年上半年強力新材虧損擴大,多家公司“增收不增利”,華懋還在考慮處置博康。一旦概念退潮,華軟科技這類純情緒、低相關度的標的,回撤往往最快。
寫在最後:三個問題,真公司和蹭概唸得分開
這輪由日系漲價引發的光刻膠行情,與其追著漲停板跑,不如用三個問題去偽存真:
一問產品——有沒有光刻膠真正通過了晶圓廠驗證,從送樣走到穩定量產供貨,而不是只在互動平台回一句“有佈局”;
二問原料——樹脂、光致產酸劑這些卡脖子原料自供了多少,面對上游漲價,到底是受益還是被卡;
三問報表——光刻膠收入佔比多大、增速多快,和當前估值是否匹配。
三個問題都過關的,才是日系漲價和出口管制之下,真正能接住國產替代訂單的公司;只蹭一句概念、相關收入佔比個位數的,漲得快,退潮也最快。
日系漲價是發令槍,但能跑到最後的,從來不是第一個沖上漲停的,而是那些早就把產品默默送進晶圓廠產線的公司。 (半導體產業聯盟)