
最近,國家統計局發佈2026年8月份70個大中城市商品住宅銷售價格變動情況。
8月份,一線城市新建商品住宅銷售價格環比由上月持平轉為上漲0.1%;上海、廣州、深圳分別上漲0.4%、0.1%、0.2%,北京下降0.2%。二手住宅方面,一線城市環比上漲0.1%,其中上海漲0.3%、深圳漲0.1%,廣州持平,北京下降0.1%。
對於上海樓市來說,這份資料的關鍵不在於“漲了多少”,而在於,在全國仍處修復期的階段,上海是否具備更早走出底部的條件。
01. 全國盤面:一線回正,二三線還在磨底
上海8月新房環比上漲0.4%,與無錫並列70城第一;同比漲3.0%,在一線城市中獨一份。
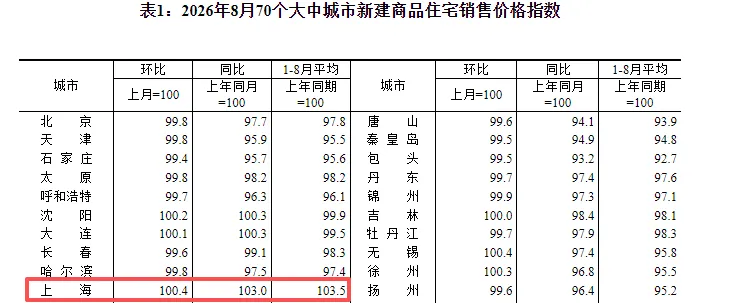
但把資料翻譯成市場語言,會發現它不是“閉眼買都漲”的行情,而是結構性走強。
一方面,外郊環的首次改善產品、中心城區的高階改善盤,構成了新房價格的主要支撐。
備案均價6萬元/平方米以上的改善產品佔比提升,10萬元/平方米以上的高端項目仍有去化,說明真實購買力並沒有消失,只是更挑產品、更挑地段、更挑開發商信用。
另一方面,8月本是傳統淡季,上海新建商品住宅成交面積卻環比增加10.1%、同比增加12.0%,最後一周衝到12萬平方米等級。
這種“淡季不淡”,背後是“滬八條”等政策對購房意願的修復,也是置換鏈條重新轉動的結果。
所以看上海新房,不能只看指數漲0.4%。更要看:誰在漲、為什麼漲、能不能持續。目前答案偏向,核心地段+好產品+安全交付,是價格韌性的來源。
02. 上海二手房:8連漲背後,是掛牌理性與剛需托底
二手房是觀察上海樓市的“真實體溫”。
8月上海二手住宅環比上漲0.3%,實現“8連漲”;成交約2.08萬套,環比微增0.96%,同比增長18.13%,連續保持在2萬套以上,並創下近5年同期新高。
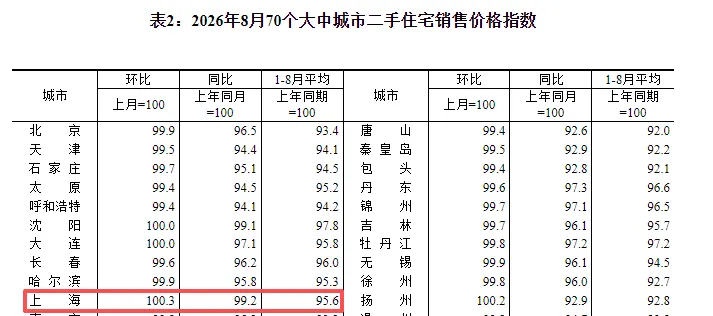
這組資料有兩層含義。
第一,2萬套是上海二手房市場公認的“榮枯線”附近。持續站上這條線,說明自住需求沒有退場。300萬元以內房源仍佔大頭,但中高端佔比小幅抬升,意味著“賣舊買新”的置換鏈在慢慢通起來。
第二,房東預期在變。市場反饋顯示,上海二手房掛牌率控制在相對安全區間,房東議價空間繼續縮小,低總價房源甚至出現“謝絕議價”。但這不是全面惜售,而是優質類股、低總價、近地鐵、滿五唯一這類資產先被市場認可。
也要冷靜,70城裡二手房環比上漲或持平的只有8個,真正上漲的僅3個。全國二手房大邏輯仍是“以價換量”,上海只是少數跑出來的城市。它的強勢是相對的,不是脫離基本面的狂熱。
03. 寫在最後:
70城資料出來後,市場上容易出現兩種極端,一邊喊“上海又起飛了”,一邊說“全國還跌呢,上海只是回光”。
更客觀的判斷是:上海進入“局部復甦、整體走穩”階段。
新房端,“好房子”會繼續有流量,遠郊和同質化項目還是要靠價格、管道和開發商背書。
二手房端,2萬套上下的成交量若能維持,價格就有底部,但全面普漲需要收入預期、置換槓桿和新增人口共同加碼,目前還沒到那一步。
對買房人來說,2026年下半年的上海不是閉眼上車,也不是繼續躺平等暴跌。自住、改善、核心區、低槓桿,仍然是安全邊際最高的組合。 (上海樓市情報)