
小摩認為:開源模型非威脅、監管擾動屬短期、雲廠商槓桿仍低——算力投資基本面未變。其預測七大科技巨頭資本開支將從2025年4430億美元飆至2027年1.577兆美元,半導體裝置將成供應鏈最核心瓶頸,晶圓代工、先進封裝迎來新一輪漲價周期。
市場近期對AI基礎設施投資的信心出現動搖。開源大模型的崛起、AI安全監管呼聲升溫,以及超大規模雲廠商自由現金流轉負——三重壓力疊加,令科技硬體類股情緒持續低迷。小摩分析師Gokul Hariharan等在最新的亞洲科技策略報告中,對上述三大疑慮逐一作出回應,結論是:算力需求的基本面並未動搖,AI安全監管擔憂屬短期擾動,資本開支周期仍將延續,半導體裝置將在2027年前後成為整條供應鏈最關鍵的瓶頸。
一、AI基礎設施投資遠未到頂
市場近期對AI基礎設施投資出現三重擔憂:
- 開源大模型崛起,可能壓低token價格,侵蝕模型廠商盈利;
- AI安全監管呼聲升溫,可能放緩訓練節奏;
- 超大規模雲廠商自由現金流轉負,外部融資壓力上升,資本開支能否持續存疑。
摩根大通分析師Gokul Hariharan等在報告中逐一回應,結論是:
- 算力需求基本面未變;
- AI安全監管擔憂屬短期擾動;
- 資本開支周期仍將延續;
- 半導體裝置將在2027年前後成為整條供應鏈最關鍵的瓶頸。
報告認為,當前市場情緒偏弱,但尚未看到資本開支下行周期即將到來的明確訊號。推動下一輪行情的關鍵催化劑,仍將來自模型層和AI應用層持續變現能力的更多驗證。
二、對市場疑慮的逐一回應
1. “買算力”是否也能持續盈利?
市場第一個疑慮是:賣算力固然賺錢,但買算力的AI模型廠商和垂直AI應用商是否也能持續盈利?
摩根大通指出:
- 當前推理業務毛利率已有多份報告顯示達到60%至80%;
- 假設一家模型廠商通過出售AI token,每GW算力每年可產生200億至400億美元收入,遠高於2025年的每GW約100億美元;
- 已有逾80家垂直AI公司在極短時間內實現年經常性收入(ARR)突破1億美元,印證算力消費下游的價值創造。
這意味著,AI算力不僅上游“賣鏟子”賺錢,下游“買算力”同樣具備可驗證的商業模式和收入彈性。
2. 開源模型不是威脅,而是需求催化劑
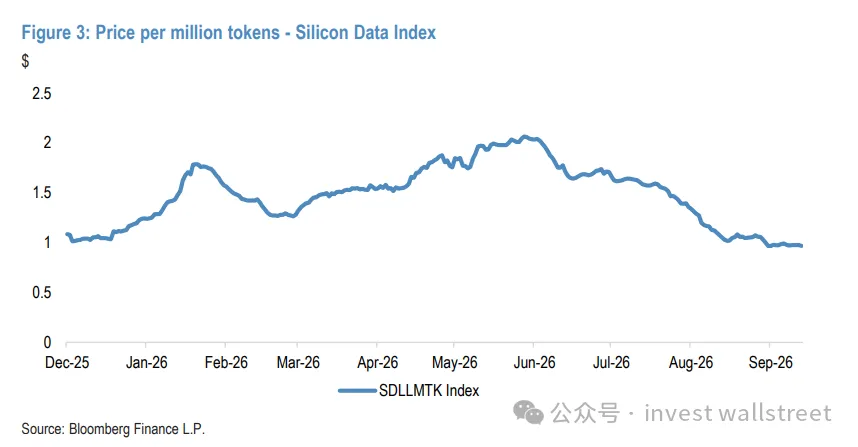
市場第二個擔憂是:開源大模型興起將壓低token價格,侵蝕模型廠商盈利空間。
摩根大通持相反看法:
- 開源模型歷史上推動了token成本持續下降,每token成本長期下降幅度達80%至90%;
- 這一趨勢會加速AI在各行業滲透,而非削弱整體算力需求;
- 在當前算力供給仍然緊張的環境下,專有前沿模型與開源模型的token消耗量都將保持強勁增長;
- 開源普及將推動AI向更廣泛的應用層下沉;
- 更多垂直AI應用公司將利用低成本開源token,解決特定行業問題,形成新的收入層。
報告特別指出,2026年上半年token成本出現階段性反彈,屬於算力嚴重短缺疊加智能體AI興起所導致的“異常值”,並非趨勢逆轉。
3. AI安全監管:短期擾動,不改訓練節奏
第三個擔憂來自監管。Anthropic首席執行長近期公開呼籲放緩AI模型改進節奏,引發市場對算力需求前景的擔憂。
摩根大通認為這一擔憂被放大:
- AI模型正在以更快速度演進,RSI(遞迴自我改進)的臨近,恰恰說明技術演進和AI擴展定律並未放緩;
- 即便新模型推出可能受到對齊限制等因素約束,前沿模型的訓練節奏本身不太可能減慢;
- 開源模型也不會停下腳步,反而會倒逼前沿模型實驗室加快訓練以保持領先;
- AI安全議題背後,是技術演進速度過快引發的監管跟進,而非需求萎縮的訊號。
報告預計,未來1至2年內,生成式AI有望開闢類似過去18個月程式設計和智能體工作流那樣的全新市場空間。
4. 雲廠商資本開支:槓桿仍低,現金流在加速
第四個疑慮是超大規模雲廠商的資本開支融資能力。多家雲廠商已進入自由現金流為負階段,外部融資壓力上升。
摩根大通判斷:未來幾年資本開支仍有增長空間。 理由有三:
- 大型超大規模雲廠商的淨債務/股權比目前僅為13%,槓桿水平仍然偏低;
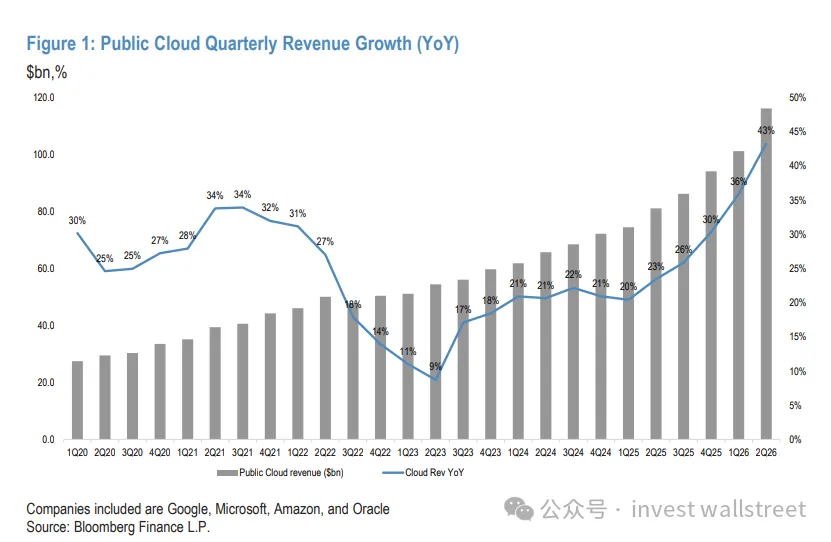
- 公有雲業務增速正在加快,且定價更高,將成為經營性現金流增長的重要來源;
- 超大規模雲廠商及算力下游買家的股權融資,可提供額外資金支撐。
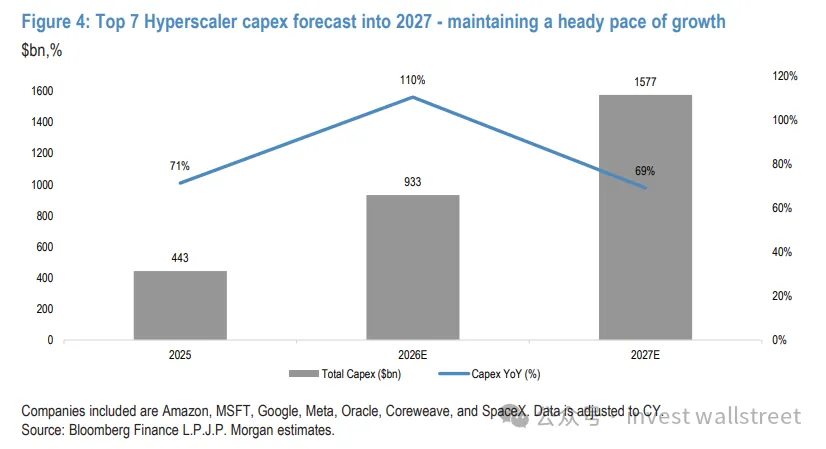
分析師預測,亞馬遜、微軟、Google、Meta、甲骨文、Coreweave和SpaceX七家公司合計資本開支:
- 2025年:4430億美元
- 2026年預估:9330億美元
- 2027年:1.577兆美元
同比增速分別為71%、110%和69%。
同時提示,利率上行環境及部分AI基礎設施融資領域風險偏好的變化,仍是需要持續關注的變數。
三、資本開支預測:從4430億到1.577兆美元
報告最引人注目的資料,是七家公司合計資本開支的爆發式增長:
這一預測意味著,AI基礎設施投資並非短期脈衝,而是至少延續到2027年的超級資本開支周期。其支撐邏輯是:
- 雲廠商槓桿仍低;
- 公有雲增速加快且定價更高;
- 股權融資可提供額外資金;
下游AI應用和垂直AI公司持續創造收入,驗證算力消費價值。
四、供應鏈瓶頸:半導體裝置成為2027年最核心制約
在供應鏈層面,摩根大通認為,展望2027年,半導體裝置(SPE)將從此前的“潔淨室及其他領域”瓶頸,轉變為整條供應鏈最核心的制約因素。
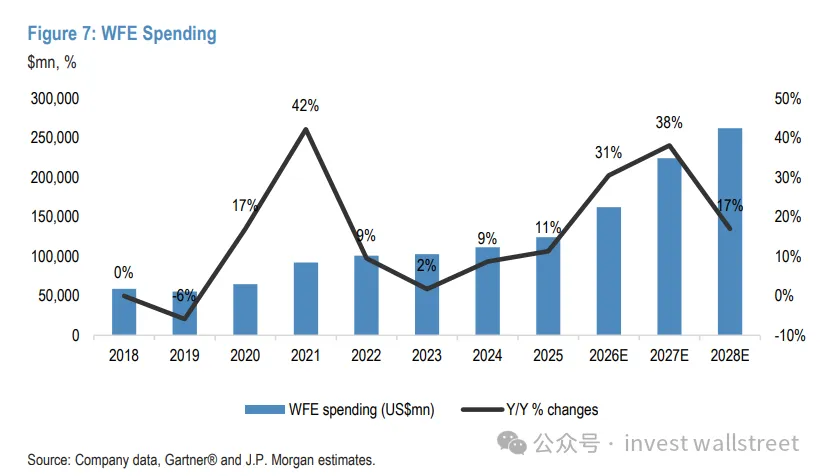
需求端驅動因素
- 台積電將大幅加碼N2、N3及A14製程的裝置投入;
- 英特爾、三星晶圓代工及Terafab等挑戰者也將增加資本開支;
- 成熟製程晶圓廠啟動四年來首個新投資周期;
- DRAM和NAND Flash廠商將在2027至2028年隨潔淨室產能上線而快速擴大裝置採購;
- 中國記憶體器投資也將在未來兩年顯著提速。
供給端特徵
半導體裝置廠商已開始享受罕見的漲價紅利,原因是:
- 產能緊張;
- 投入成本上升;
- 來自多家客戶的加急訂單。
這意味著,裝置環節的定價權和盈利彈性正在增強,成為AI資本開支周期中確定性較高的受益方向。
五、封裝、基板與光互連:瓶頸持續,光互連崛起
在元器件層面,摩根大通認為IC基板和先進封裝仍是關鍵瓶頸。
1. IC基板
- 基板供給高度集中於Unimicron、Ibiden等一線廠商;
- 產能擴建周期長達約2.5年;
- AI加速晶片推動單封裝基板用量提升;
- 2027年底EMIB-T封裝技術引入,供需缺口預計進一步擴大。
2. 光互連
- 摩根大通預計Google、AWS及輝達將在未來兩年全面採用NPO(近封裝光學)方案;
- 目的:解決GPU間、GPU與CPU間及記憶體互連的性能瓶頸;
- CPO(共封裝光學)是長期方向,但供應鏈成熟仍需時間。
六、記憶體:基本面健康,但情緒仍需修復
記憶體子類股是摩根大通態度相對審慎的領域。
報告指出,以下因素使記憶體類股投資邏輯較為嘈雜:
- HBM降規格擔憂;
- 演算法效率提升(如循環Transformer等)對記憶體用量的壓縮;
- KV快取向DDR或NAND等低層級記憶體的遷移。
但基本面並不悲觀:
- 供需平衡預計不會早於2028年出現;
- 價格應持續上漲至2027年;
- 若AI情緒在2026年四季度回暖,記憶體股有望跟隨上漲;
- 但在此之前,投資者參與意願可能仍低於其他科技子類股。
七、2027年那些環節漲價更強?
摩根大通梳理了2027年相較2026年價格漲幅有望擴大的細分領域:
- 晶圓代工:台積電預計在2027年對所有製程節點提價(2026年僅限先進製程);8英吋成熟製程漲幅或達10%至15%,高於2026年的8%至10%。
- OSAT:漲價範圍擴大至引線鍵合及成熟倒裝晶片封裝。
- 基板:漲價周期啟動,EMIB-T的引入將進一步收緊供需。
- 高端CCL(M7及以上):AI需求與伺服器規格升級雙輪驅動,供給增速持續落後於需求。
- 記憶體:漲價節奏預計放緩。
- PCB材料:漲價動能同樣趨弱。
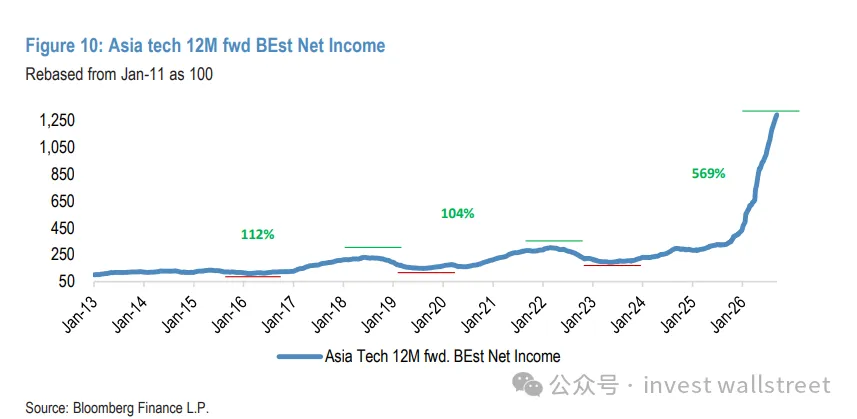
分析師指出,亞洲科技硬體供應鏈的EPS修正趨勢依然健康,估值具有吸引力。
八、投資含義、風險與催化劑
投資含義
- AI資本開支周期仍將延續,供應鏈瓶頸從“潔淨室”轉向“半導體裝置”;
- 晶圓代工、先進封裝、基板、高端CCL等環節漲價擴散;
- 裝置廠商定價權增強,成為2027年前後最核心瓶頸;
- 記憶體基本面健康,但情緒修復需要時間,2026年四季度是觀察窗口;
- 亞洲科技硬體供應鏈EPS修正健康,估值有吸引力。
主要風險
- 利率上行環境;
- 部分AI基礎設施融資領域風險偏好變化;
- 模型層和AI應用層變現能力驗證不及預期;
- 記憶體類股情緒持續低迷,HBM降規格、演算法效率提升等擾動。
關鍵催化劑
- 模型層和AI應用層持續變現能力的更多驗證;
- 2026年四季度AI情緒是否回暖;
- 2027年半導體裝置、晶圓代工、先進封裝、基板等環節漲價兌現;
- 生成式AI在未來1至2年開闢類似程式設計和智能體工作流的新市場空間。
九、深刻總結
摩根大通這份報告的本質,是對市場悲觀情緒的一次系統性反駁。它傳遞出五個深層判斷:
- 市場把短期噪音誤讀為長期拐點。 開源、監管、自由現金流轉負,都不是算力需求萎縮的訊號,而是技術擴散、監管跟進和融資結構變化的表現。
- AI資本開支的約束不在需求,而在供給。 2027年最核心瓶頸是半導體裝置,而非算力訂單不足。
- 漲價周期將從先進製程向成熟製程、從先進封裝向傳統封裝、從基板向高端CCL全面擴散。 這是AI擠佔全產業鏈產能的結果。
- 記憶體是“基本面健康但情緒嘈雜”的滯後類股。 價格漲至2027年,供需平衡不早於2028年,但HBM降規格、演算法效率提升和KV快取遷移壓制估值,情緒修復是上漲前提。
- 下一輪行情的關鍵不是“有沒有算力需求”,而是“模型層和應用層能否持續變現”。 只要變現驗證持續,資本開支周期就不會輕易結束。
一句話總結:摩根大通認為,AI算力投資遠未到頂,2027年半導體裝置將取代潔淨室成為最核心瓶頸,晶圓代工、先進封裝、基板、高端CCL進入新一輪漲價周期;記憶體基本面健康但情緒修復需等待,關鍵催化是模型層和應用層持續變現驗證。 (invest wallstreet)