
索羅斯有過這麼一個觀點,市場參與者的認知,會反過來影響市場現實,而市場現實又會反過來影響參與者認知。
日元近期波動持續放大,價格趨勢開始出現逆轉。
從貶值,轉向升值。
所有人都覺得日元暴漲,可能意味著風險來了的時候,市場真實的表現可能是恰恰相反。
不是壓力更大了,而是如釋重負。
01.
所有人都覺得日本要升息了,日元要升值了,這樣想沒問題。
日本下一次議息會議將在9月17日到18日舉行,市場普遍預期日本將政策利率提高25個基點至1.25%。
甚至,市場已經在討論,日本9月升息只是剛剛開始,新一輪升息將會就此開啟。
市場也越來越相信,日元將會持續大漲。
那麼,會發生什麼結果?
日本不用再拋售美債了。
美債的供需關係可能就此趨緩,收益率就此緩慢著陸。美國也許會升息,但是起碼持續地、大幅度地升息預期可能就會減弱。
意思是,全球金融市場壓在美債收益率上的一個石頭正在緩緩地軟著陸。
美債壓力驟減。
過去數年,全球金融市場上槓桿時,有一個經典策略。
借日元,換美元,上槓桿。
日元因為利率很低,
發行規模龐大, 並且,外匯自由兌換,
所以,華爾街喜歡借日元,然後去買美債、美股、黃金、數字貨幣等等。
邏輯很簡單,日元便宜。
華爾街直接借美元,利息是5%,而日元,利息不足1.0%。
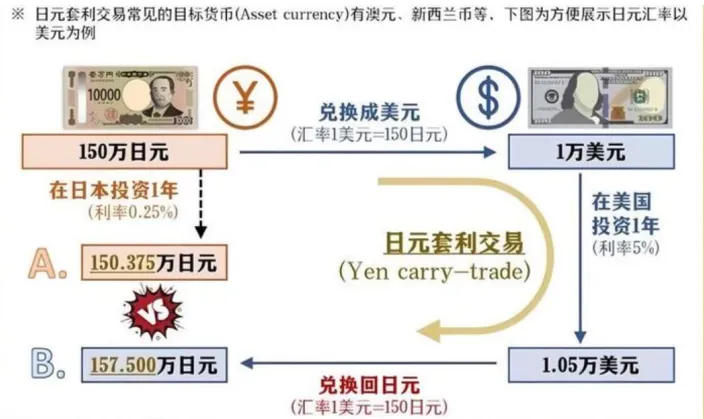
所以,很多資金在套利,
借到日元,轉手賣出日元,兌換成美元。
但是,問題是日元壓力會很大,日元持續地被賣出,就代表著外匯市場裡有無窮無盡的拋盤,日元被動貶值。
日元的貶值又使得華爾街將來換日元時,成本更低了。
比如,
150萬日元時借了1萬美元,過一段時間日元跌到了160點,這時1萬美元可能已經在美元資產的交易上盈利了0.1萬美元,變為了1.1萬美元。
華爾街準備歸還日元借貸,發現原來需要1萬美元還掉借來的日元,現在因為日元貶值,只需要償還約0.93萬美元即可。
不僅賺了美元資產交易的利潤,還賺到了日元貶值的利潤。
賺錢效應,又進一步地加強了套息行為,也就進一步地增加了日元貶值壓力。
形成了一個無休止的螺旋。
日本當然很著急,
日元螺旋下跌,極其容易形成系統性金融風險。
所以,日本要外匯干預。
怎麼干預?
拋售外匯儲備里美債,換成美元,然後在市場裡買入日元,穩定匯率。
如此一來,壓力就給到了美國。
結果就是,你們看到的全球股市動輒巨震,美債頻繁暴跌。
美國已經因為中東衝突,原油暴漲,通膨黏性,貿易逆差各種頭疼,這時美債再暴跌,就真的是在走鋼絲了。
怎麼辦?
美國找到日本,日元持續貶值確實得解決,
但是更好的解決方法不是拋美債,而是日本升息。
邏輯在於,
日本升息就代表著華爾街需要支付更高的日元融資成本,並且預期一旦改變,日元可能會掉頭升值。
整個遊戲規則反過來了。
原來借100日元,換成美元去投資,最後還100日元。
很好辦。
但如果日元突然升值了,融資成本也增加了,你還回去的100日元,可能意味著你需要拿出更多美元。
於是華爾街為代表的全球資金開始幹一件事情,
日元平倉。
02.
現實是,日元市場早已經腥風血雨。
9月1日至9月8日,日元連續跌破160、159、158、157、156、155、154整整7個整數關口。
日元空頭踩踏的同時,也創下2月以來的最高點。
所有人看到這一幕時,都覺得要發生大事時。
但是事實上,可能恰恰相反,大事已經悄悄石頭落地。
簡要拆分下背後邏輯。
日元升值,有三點重要影響。
第一,日元升值意味著,日本不用再拋售美債了。
美債的壓力小了,美債收益率就會緩慢回落。
全球金融資產的融資成本下降,股票市場估值就可以激進一些。
第二,日元升值意味著,美元強勢趨勢放緩。
日元升值意味著美元並不用表現地太強勢,美國的出口也許更有競爭力,而進口成本也許會上漲,使得需求更多地轉向本土替代。
也就意味著美國貿易逆差的壓力減小。
第三,日元升值意味著,資金重新從防禦轉向進攻。
日元升值,全球宏觀資金需要考慮配置的再平衡,意味著市場又到了選擇方向的時候。
無論是美國貿易逆差壓力的減少,美債拋售力度的減弱,還是通膨壓力的減少,都將使得全球資金重新審視下一步的選擇。
說白了,就是日元升值之後,美國利率也許還會升息,
但是大機率不會持續升息了。
問題在於,市場早已經充分定價了美國升息,甚至連續升息的預期。
比如美債暴跌,美股震盪。
日元升值,一旦解除了美國升息的壓力,市場會快速地把過早押注的籌碼全部平掉,並重新反向押注。
也就是美債價格、美股價格等全球金融資產重新回到正常的趨勢當中。
一句話概括就是,
日元升息,如果按照劇本的初衷走下去,就意味著全球資產的調整告一段落了。
從調整,重回趨勢。
而市場最容易搞反的地方,恰恰就在這裡。
日元上漲,未必意味著全球金融風險正在增加。
因為日本貨幣政策正常化,迫使套息交易降槓桿,並減緩美元上漲壓力,美國貿易逆差減小,美債收益率回落。
那麼,它帶來的可能不是金融風險擴大,
而是,重新走向正常化。
最後總結一下就是,日元上漲,不一定是在製造風險,它也可能是在釋放風險。 (起點財經)