
9月11日,康寧宣佈在全球範圍內對日元計價的顯示玻璃基板產品提價15%及以上,新價格從2026年第四季度生效。給出的理由是日元匯率持續走弱,關鍵原材料、貴金屬、能源和物流成本一起上行,內部已經消化不掉。
9月10日,TCL華星率先向下遊客戶發出電視面板漲價函,把原因直接指向上游原材料成本。
京東方隨後發出產品價格調整通知函,提到關鍵物料採購成本持續上行,擬對顯示系列產品調價,同樣自四季度生效,惠科也向客戶發出了調價通知。三星、LG和索尼都已經收到函件。
昨日玻璃基板概念就直線拉升,沃格光電最高觸及漲停,三峽新材封住漲停。今天盤中部分股票回吐,沃格光電盤中一度跌超4%,三峽新材跌2.35%,京東方和帝爾雷射分別漲1.39%、1.68%。
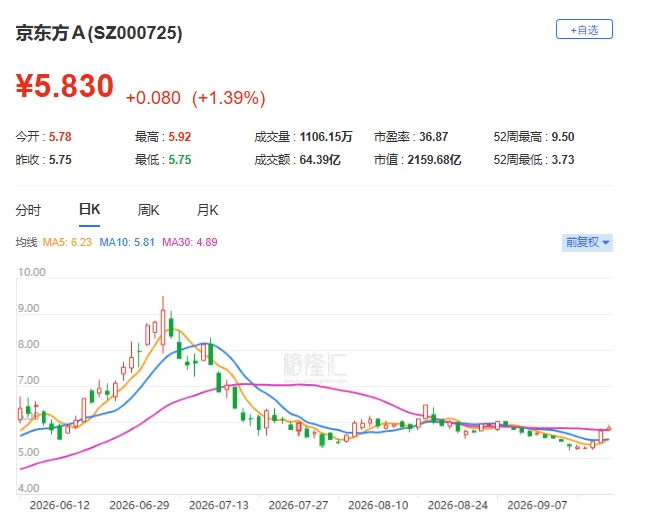
漲價的利多在股價上已經先走了一段,近五個交易日沃格光電漲9.44%,京東方近三日漲10.82%。
康寧是全球顯示玻璃基板的主要供應方,與旭硝子、電氣硝子一起佔住市場,這次調價按產品類別和世代尺寸區分執行。
三季度京東方、TCL華星、惠科三家頭部電視面板廠平均稼動率維持在90%高位,大尺寸化又在消耗產能,今年上半年京東方電視面板出貨片數下降1.1%,出貨面積反而增長4.5%。三家合計佔全球液晶電視面板七成份額,韓系台系廠商退出後,定價權已轉到大陸廠商手裡。
漲價能兌現多少還要看四季度,品牌端採購才是決定變數,這輪函件更接近一次對價格主動權的試探。
玻璃基板這條線分成兩塊,顯示領域是成熟環節的再定價,半導體領域是剛起步的新賽道,驅動力不一樣。
晶片封裝用的玻璃,邏輯完全不同。AI晶片面積越做越大,有機載板熱膨脹係數高,尺寸一大就翹曲,矽中介層又壓不下成本。玻璃的熱膨脹係數約3.2ppm,能和矽片對上,表面平整度到奈米級,訊號損耗比矽低兩到三個數量級,還能用面板級工藝一次成型大尺寸基板。
台積電、英特爾、三星都在推進各自方案,產業節奏大致是2026年建成中試線,2027到2028年小批次商用,2030年滲透率摸到三成。玻璃基板市場規模2024年90.3億美元,機構預計2032年達到168.1億美元。
產業鏈的卡位分三層,越往上游壁壘越高。玻璃原片仍由康寧、肖特、旭硝子主導,國內凱盛科技在做適配TGV的低介電高硼矽玻璃配方,旗濱集團通過定增擴晶片封裝玻璃產能,彩虹股份9月10日剛成立半導體子公司,註冊資本1.4億元,向半導體玻璃材料延伸。
中游載板製造投入最重,京東方2020年啟動預研、累計投入14億元,9月8日玻璃基封裝載板試驗線全自動化通線,設計產能每月1000片,已經跑通高深寬比開孔、深孔填銅和多層壓合,做出20層大尺寸樣品,還與康寧簽了三年合作備忘,沃格光電建成TGV產線並小批次供貨。
裝置環節離訂單最近,帝爾雷射的TGV雷射微孔裝置在面板級和晶圓級都有批次出貨,國內市佔約四成,德龍雷射、大族數控、利元亨也在跟進。
不過,這些公司的玻璃基板業務大多停在送樣驗證或中試階段,業績貢獻很小。產業方向已經清楚,從樣品到訂單再到收入,中間還橫著客戶認證和良率兩道檻。
賽道潛在市場空間廣闊,但場預期通常領先於基本面。方向判斷只提供勝率,倉位與上車節奏才決定賠率。能把“看對”轉化為“扛得住且加得上”,比單純看對方向更重要。(格隆匯APP)