
AI算力晶片獨角獸奕行智能再獲20億融資,加速RISC-V雲端AI算力商業化落地與生態引領
深科技消息,奕行智能近日完成新一輪近20億元融資。
據相關報導估計,投後估值接近150億元。
繼上半年15億元B輪融資及中國移動戰略投資後,這家成立於2022年的AI晶片企業再次獲得資本加注。
與此同時,首代Epoch晶片已實現量產交付,64芯超節點叢集已在營運商資料中心上線,新一代晶片也已流片。
01|兩輪近35億元,誰在下注?
本輪融資匯聚華泰創新、鐘鼎資本、中芯聚源、九安醫療、仁愛資本、通富微電子、賽意產業基金、和利資本等超過20家投資機構,財務投資人與產業資本共同入場。
僅按上半年15億元B輪與本次近20億元融資計算,兩輪規模已接近35億元,中國移動戰略投資則進一步增強了公司與營運商算力場景的聯絡。
資金與產業資源集中進入,反映出投資人對其技術路線和商業化進展的期待。但投資能否轉化為持續訂單,仍要看產品在真實業務中的表現。
02|RISC-V,如何撐起AI算力?
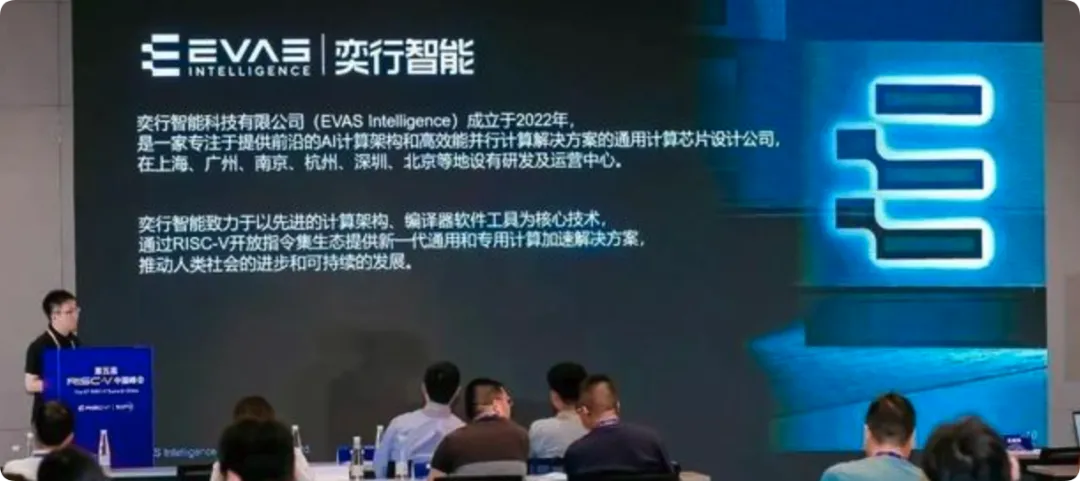
奕行智能的核心路線,是將RISC-V開放指令集與AI領域專用架構結合,自研EVAMIND計算核心,面向大模型訓練與推理最佳化晶片、軟體和系統。
簡單來說,RISC-V提供可程式設計基礎,專用計算單元負責高密度運算,軟體則把模型任務有效分配到硬體上。它的競爭力來自整套設計的協同,而非僅僅採用了開放指令集。
RISC-V的開放性有助於提高架構設計自主性,但不意味著晶片研發免費,也不代表製造、封裝和軟體等環節不再需要外部供應鏈支援。
03|Epoch量產,超節點上線
據企業披露,第一代Epoch算力晶片已實現規模化量產交付,並形成覆蓋晶片、板卡、整機、超節點和叢集的產品體系。
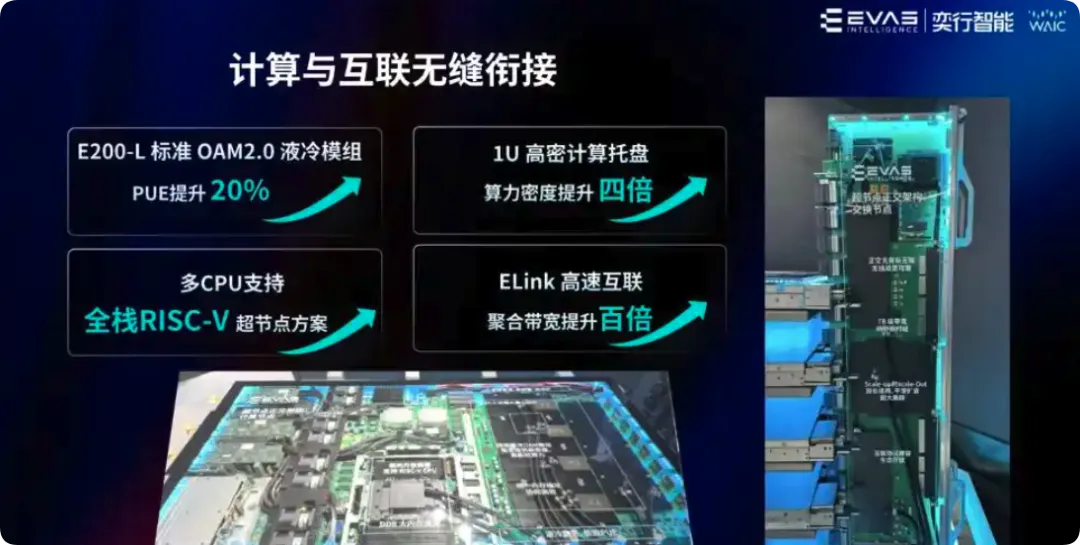
奕行公司聯合產業夥伴打造的64節點正交無背板超節點叢集,搭載E200-L液冷OAM模組,已在營運商資料中心上線。企業稱,該系統實現了64顆Epoch晶片百納秒級低時延互聯。
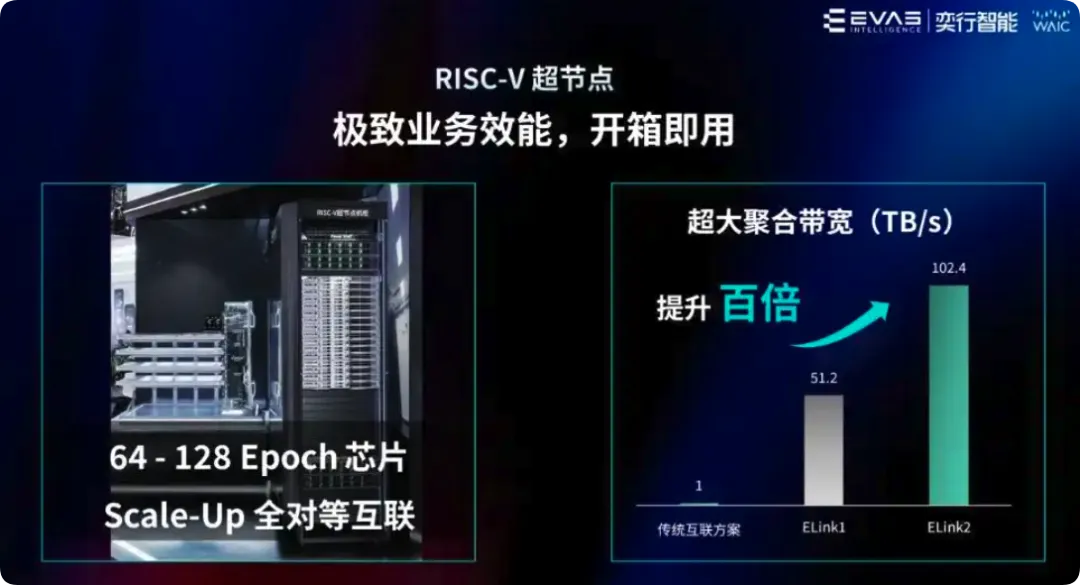
這類緊密互聯對MoE混合專家模型具有價值:當不同專家分佈在多顆晶片上,通訊效率直接影響計算效率。超節點要解決的,就是減少晶片等待資料的時間,讓更多算力真正用於模型運行。
需要區分的是,完成萬卡部署相關驗證,並不等於已經建成並營運萬卡叢集。
04|新晶片流片,瞄準十倍提升
奕行智能披露,新一代雲端算力晶片已經流片,計算與互聯能力較一代產品實現數倍提升;結闔第二代超節點系統,大模型PD分離場景推理性能可提升10倍以上。
PD分離,是將處理輸入的預填充階段與逐步生成內容的解碼階段分開部署,以匹配不同的計算和頻寬需求,提高資源利用率。
不過,“10倍以上”屬於企業披露的特定場景性能口徑,不代表單顆晶片在所有任務中都提升十倍;流片也不等於量產,後續仍需完成測試、驗證和交付準備。
05|軟體生態,決定商業化深度
AI晶片能否賣出去,取決於硬體競爭力;客戶能否持續使用,則離不開軟體和服務能力。
奕行智能通過EVACA軟體棧適配主流AI框架與國產大模型,聯動FlagOS等生態開展最佳化,並推進VISA虛擬指令集開源,希望降低模型遷移和開發門檻。
但框架適配只是起點。模型遷移需要多少人力、新模型能否快速支援、系統故障能否及時解決,都會影響客戶的實際成本。VISA能否形成廣泛影響,也需要更多外部開發者和應用項目參與。
深科技認為,RISC-V提供了架構自主創新的空間,成熟的軟體生態才能將這種空間轉化為商業競爭力。
06|估值之後,訂單也是考驗
從晶片到超節點的全端佈局,有助於奕行智能減少系統適配環節,並利用客戶反饋最佳化下一代產品,但也意味著更高的研發、交付和維運投入。
近20億元融資,為這場長期競爭補充了資金。接下來更值得觀察的,是Epoch能否持續出貨並獲得復購,超節點能否從首套上線走向更多項目,以及新一代晶片能否如期量產。
國產AI算力的競爭,最終要落到模型運行效率、系統穩定性和綜合使用成本上。對奕行智能而言,接近150億元的估值預期帶來了關注,持續交付與客戶復購,才是支撐其長期價值的關鍵。(深科技)