
周五$標普500指數 (.SPX.US)$收漲0.17%,納指收漲0.39%,晶片股領漲提振整體指數;道瓊斯工業平均指數微跌0.18%。半導體股多數收漲, ARM漲4.04%。$希捷科技 (STX.US)$漲6.93%,$西部數據 (WDC.US)$漲4.13%。$比特幣 (BTC.CC)$突破8萬美元,漲幅達5.9%。WTI原油下跌2.2%至每桶99.69美元,但全周仍維持在近100美元高位。
美股在高債券收益率與「三巫日」大規模期權到期的雙重壓力下表現分化,標普和納指艱難收漲、晶片股領漲提振整體指數,道指微跌0.2%。
截至收盤,標普500指數收漲12.74點,漲幅0.17%,報7650.50點,本周累跌0.08%。道瓊斯工業平均指數收跌95.40點,跌幅0.18%,報51682.64點,本周累跌1.69%。$納斯達克綜合指數 (.IXIC.US)$收漲104.25點,漲幅0.39%,報26522.55點,本周累漲0.72%。費城半導體指數漲2.78%。
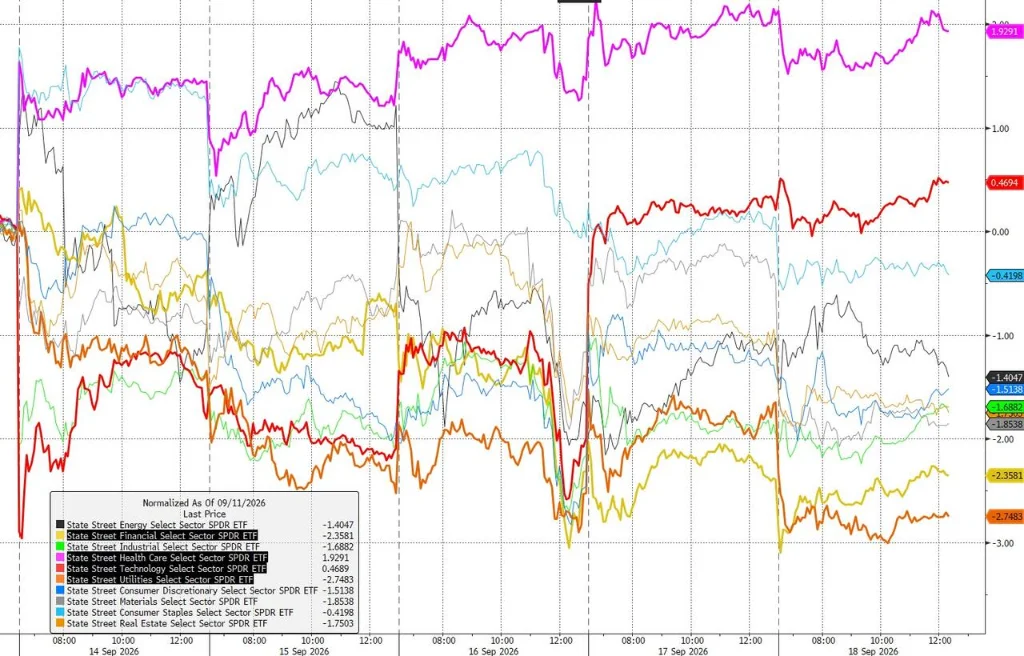
美股行業ETF多數收跌,公用事業ETF跌1.42%,生物科技指數ETF跌1.21%,網絡股指數ETF跌1.19%,全球科技股指數ETF漲0.79%,科技行業ETF漲0.82%,半導體ETF漲2.21%。
標普500指數的11個類股多數收跌,公用事業類股跌1.4%,原材料類股跌1.1%,房地產類股跌0.94%,電信類股跌0.74%,工業類股漲0.47%,資訊技術/科技類股漲0.81%。
大型科技股漲跌不一,$輝達 (NVDA.US)$漲1.34%,$亞馬遜 (AMZN.US)$漲1%,Google漲0.64%,蘋果跌0.26%,$特斯拉 (TSLA.US)$跌0.53%,$微軟 (MSFT.US)$跌0.8%,Meta跌2.4%。
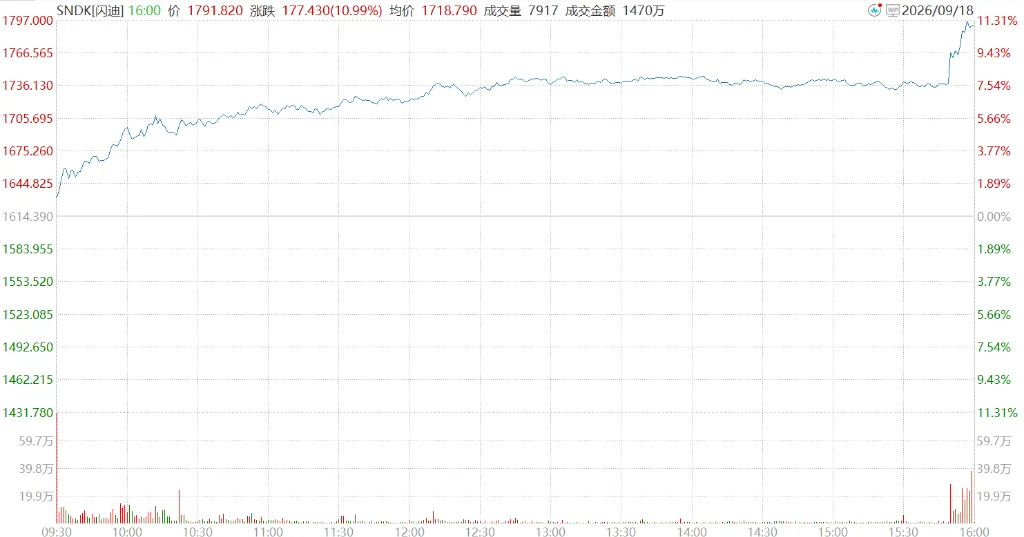
記憶體概念股普漲,$閃迪 (SNDK.US)$大漲約11%,希捷科技漲超6%,西部數據漲超4%,$美光科技 (MU.US)$漲超3%,AMD、$SK海力士 (SKHY.US)$漲逾2%。
$加密貨幣概念股 (LIST20010.US)$漲幅居前,Strategy漲超16%,$Coinbase (COIN.US)$漲超11%,$Robinhood (HOOD.US)$漲超9%,主要受比特幣價格上漲5.9%的推動。
$Xenon製藥 (XENE.US)$股價暴跌30.7%,公司在一款用於治療重度抑鬱症和雙相情感障礙的實驗性藥物臨床試驗中報告出現副作用,並暫時暫停相關研究的患者招募。
$網飛 (NFLX.US)$跌4.67%,富國銀行將該股評級從中性下調至減持,目標價從80美元下調至57美元。
$納斯達克中國金龍指數 (.HXC.US)$漲0.76%, 熱門中概股裡,小鵬漲0.19%,$阿里巴巴 (BABA.US)$漲4.33%,$拼多多 (PDD.US)$漲1.51%,京東漲1.05%,小米漲0.54%,$百度 (BIDU.US)$跌0.11%,騰訊跌1.1%,$網易 (NTES.US)$跌0.37%。
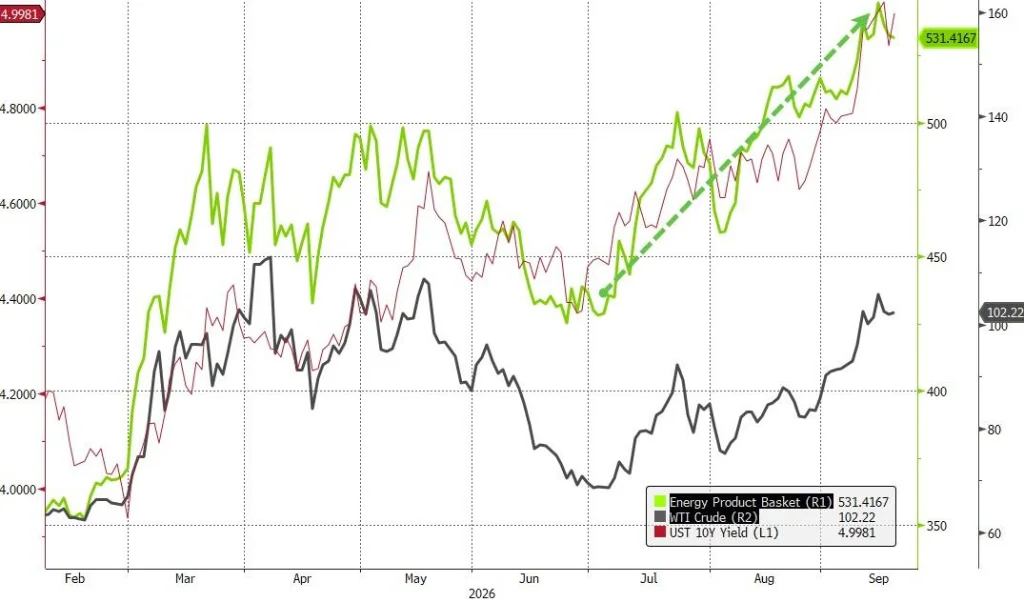
油價回落但仍震盪於100美元附近,通膨預期難以消退令投資者擔憂聯準會將持續升息,10年期美債收益率周五觸及5%關口。
與此同時,華爾街迎來本季度"三巫日",約7兆美元名義價值的期權合約集中到期,成為史上規模最大的到期事件之一,交易量隨之大幅飆升。
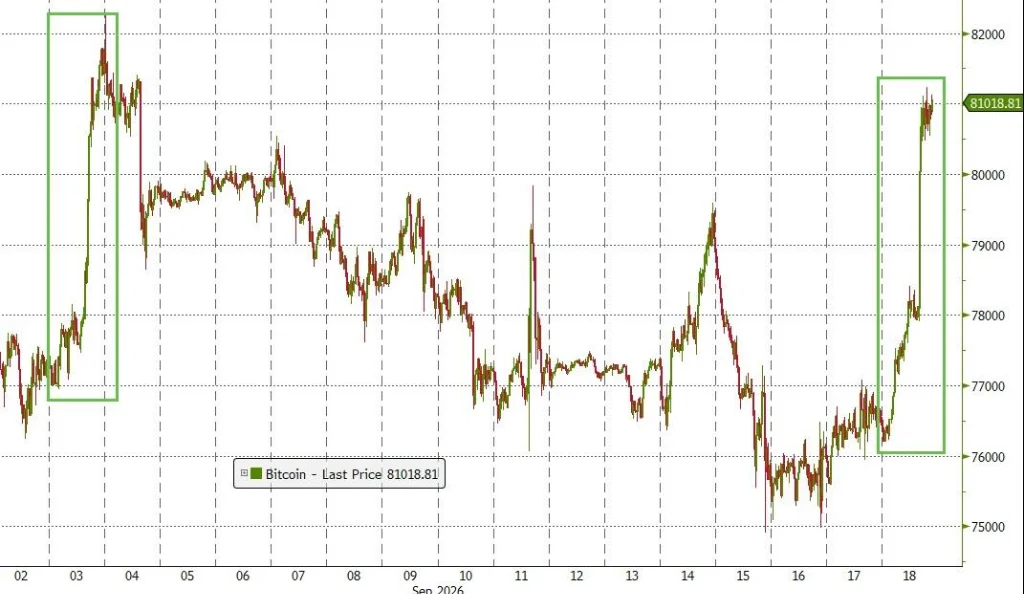
比特幣突破8萬美元,漲幅達5.9%。日元跌勢一度縮小,此前有報導稱日本央行進行了匯率詢價,此舉通常被視為干預市場的前奏。
七兆期權到期,市場交投劇烈
周五標普500指數收漲0.17%,納指收漲0.39%,晶片股領漲提振整體指數;道瓊斯工業平均指數微跌0.18%。
本周整體來看,納斯達克指數是本周唯一收漲的美國主要股指,標普500指數結束了連續兩周的上漲勢頭,而小盤股指數和道指則是本周跌幅最大的股指。
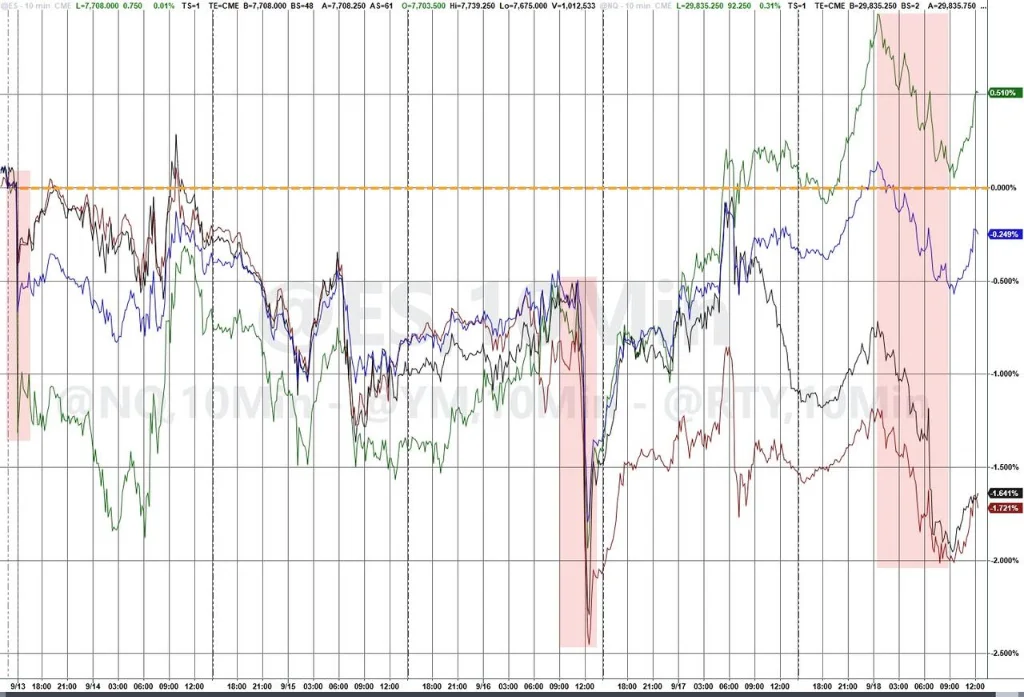
華爾街周五面臨季度性"三巫日"(triple witching),與個股、指數期權及期貨掛鉤的衍生品合約同步到期,迫使交易員平倉現有頭寸或建立新倉位。
據Citadel Securities數據,本次到期的期權名義價值約為7兆美元,規模屬史上最大之列。此類事件歷來容易放大市場波動,但周五整體市場最終以小幅收漲告終。
Miller Tabak的Matt Maley表示:
從基本面來看,沒有任何變化能讓投資者相信油價將大幅下跌,或收益率在中期內會明顯回落。我們仍可能看到波動率出現顯著跳升。
聯準會升息落地後市場分化,科技股受AI算力利多提振領漲,傳統藍籌承壓拖累道指。周五IBM跌超3%,$迪士尼 (DIS.US)$跌逾2%,領跌道指。
半導體股多數收漲, ARM漲4.04%,$艾斯摩爾 (ASML.US)$漲3.08%,$博通 (AVGO.US)$漲2.97%,超威半導體漲2.70%,$高通 (QCOM.US)$則跌5.82%。
記憶體股大幅收漲,閃迪漲10.99%,希捷科技漲6.93%,西部數據漲4.13%,美光科技漲3.92%。
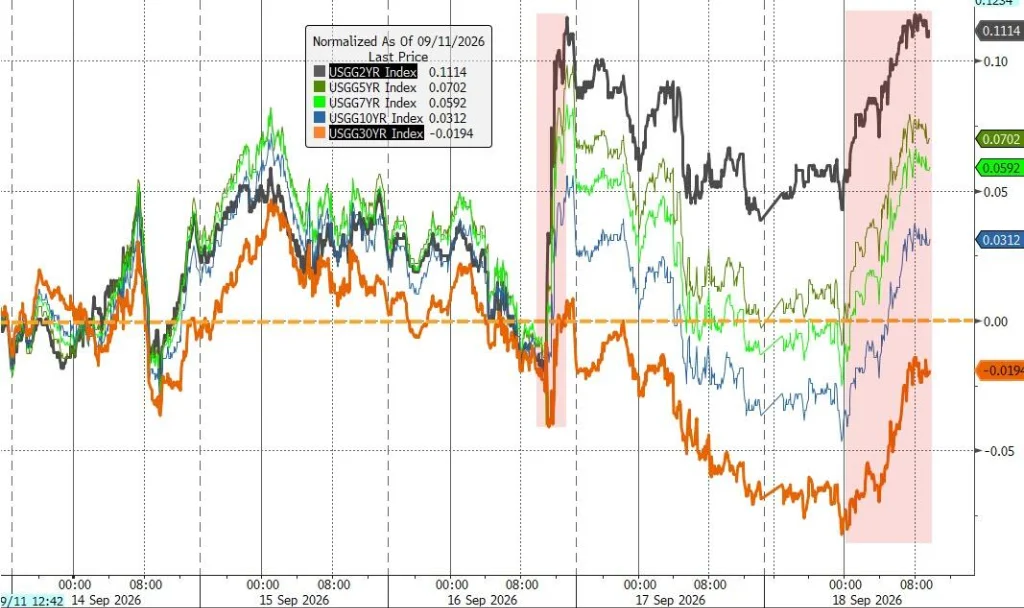
美債收益率觸及5%,通膨與升息預期主導市場
10年期美國國債收益率周五上行7個點子至5.00%,油價徘徊於100美元每桶加劇了市場對通膨持續的擔憂,進一步強化了聯準會維持鷹派立場的預期。
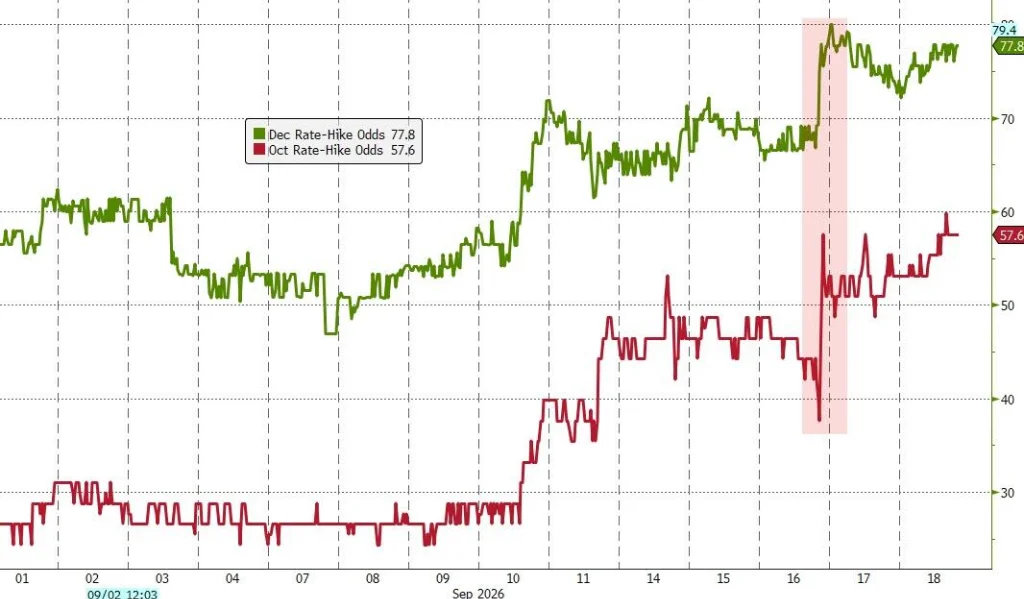
本周聯準會主席華許的評論發表後,12月以及10月升息的可能性大大增加。
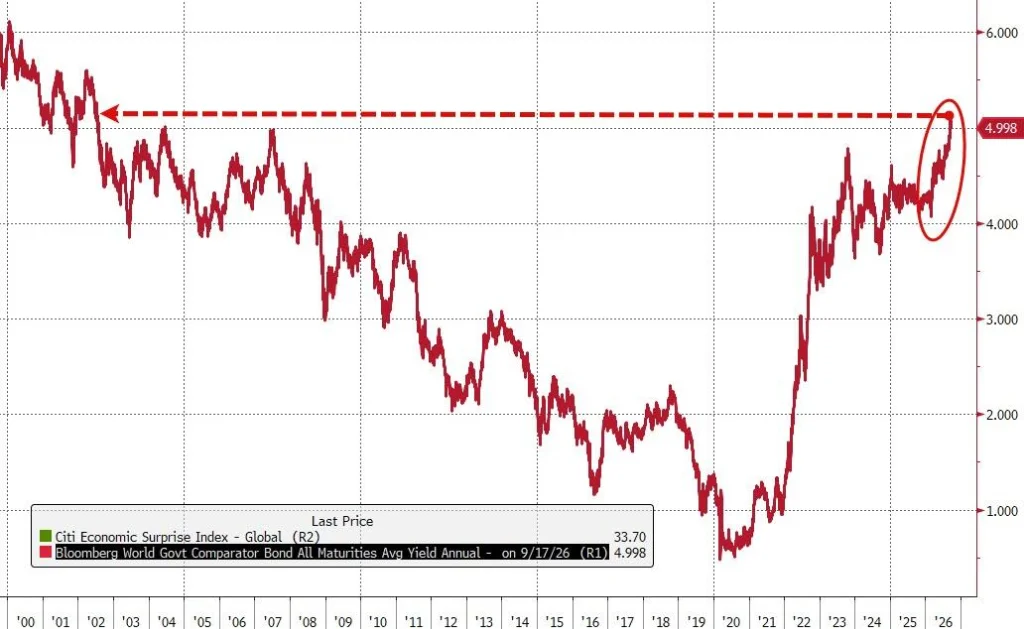
全球平均主權債券收益率升至5.00%,為2002年7月以來的最高水平。
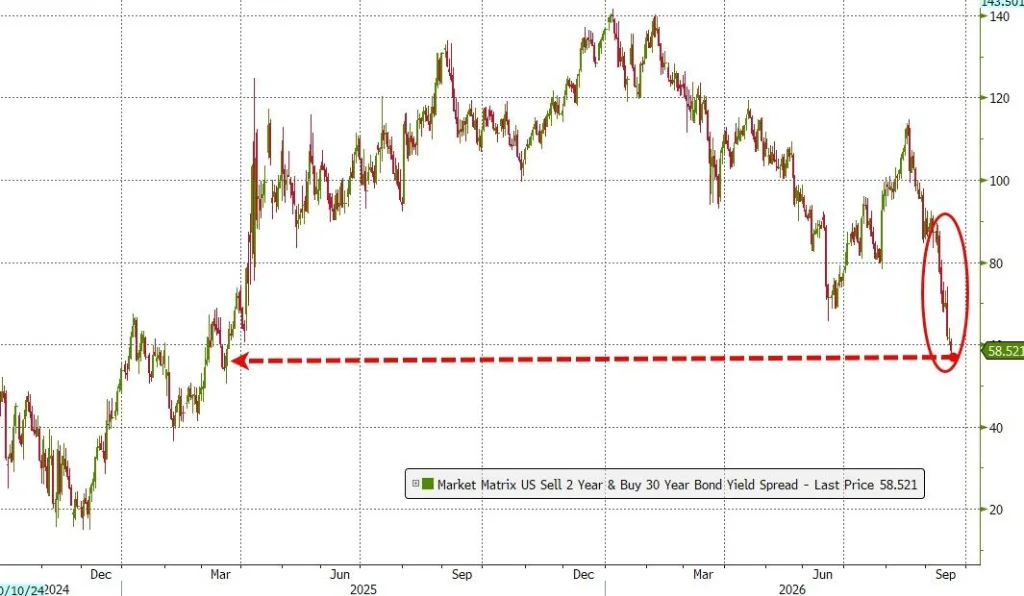
本周美債收益率曲線降至2025年3月以來的最低水平。
聯準會本周宣佈自2023年以來首次升息,以遏制持續上升的物價壓力。堪薩斯城聯儲主席Jeff Schmid表示支援這一決定,稱其為應對高通膨的必要舉措,並強調當前通膨的推動力不僅限於油價上漲。
Edward Jones的Angelo Kourkafas認為,此次升息並不意味著"一次了結",但也不像是激進升息周期的開端。Angelo Kourkafas說:
在我們看來,聯準會並不像2022年那樣大幅落後於曲線。
RGA的Rick Gardner指出,市場目前仍處於"如履薄冰"的狀態,油價高企與債券收益率上升的壓力並未消散,"9月和10月通常伴隨的波動性風險尚未過去"。
摩根士丹利財富管理部門的Daniel Skelly則提出"雙時間軸"框架:短期來看,油價、高收益率及中期選舉等宏觀不確定因素可能加劇季節性波動;但從長遠來看,市場前景依然積極。
經濟數據方面,美國工廠產出今年以來首次意外下滑,商業設備生產降溫,製造商同時承壓於不斷攀升的投入成本。
大宗商品與加密貨幣
原油價格周五回落,WTI原油下跌2.2%至每桶99.69美元,但全周仍維持在近100美元高位。布倫特原油價格周五一度觸及四個月高點110美元,隨後回落至104美元附近。
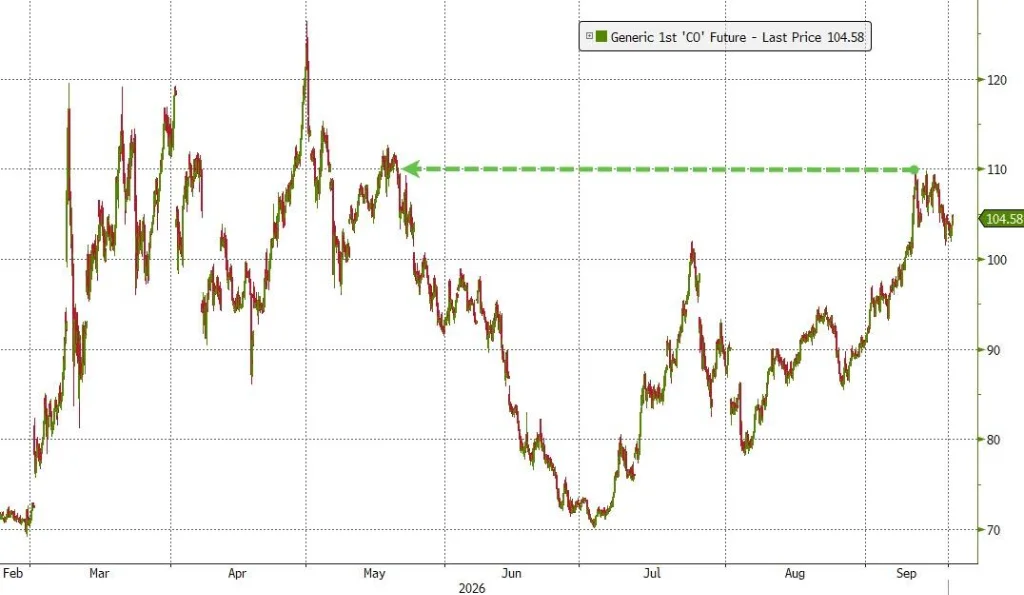
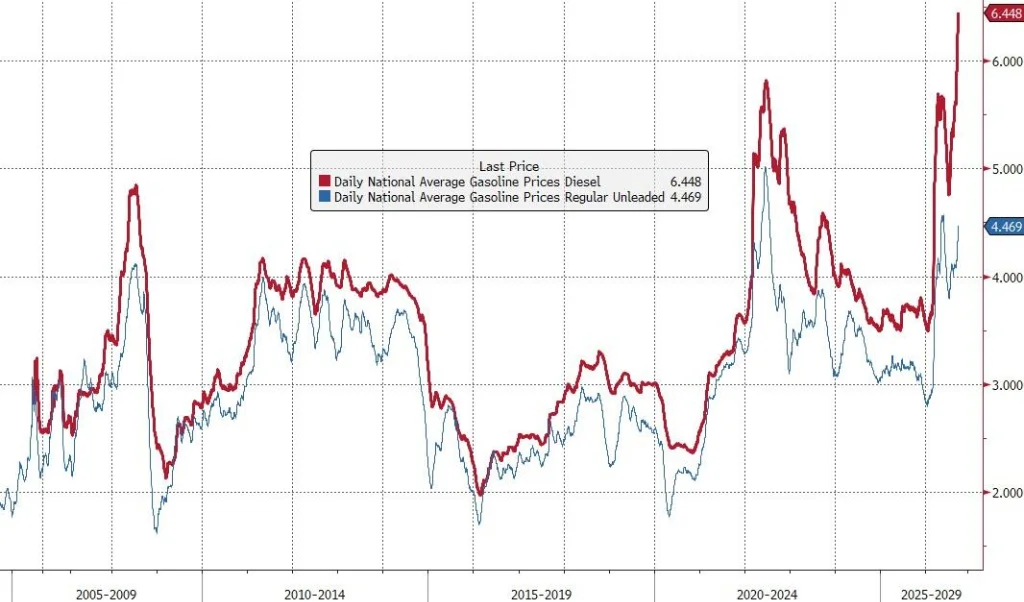
精煉油品短缺問題比原油本身更為棘手,美國柴油均價已突破每加侖6美元。
比特幣則成為本周最大贏家。周五大漲5.9%至約81,000美元,似乎將聯準會三年來的首次升息視為波動性事件而非流動性環境的根本轉變。$以太幣 (ETH.CC)$漲幅更為突出,上漲7.3%至2,629.74美元。
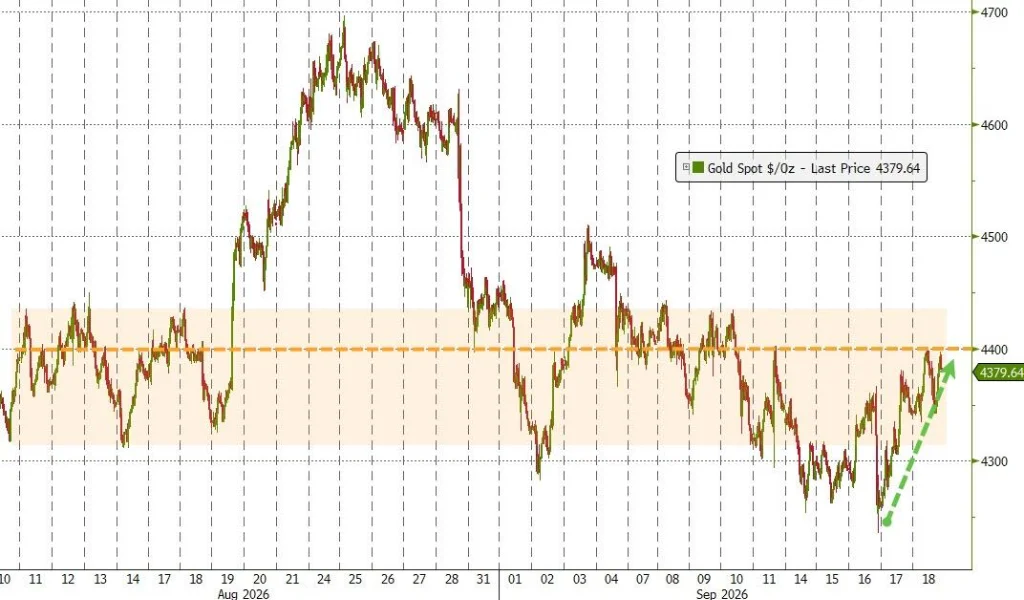
現貨黃金上漲0.9%至每盎司4,378.62美元,全周溫和收漲,在聯準會升息及美元走強的背景下展現韌性,地緣政治避險需求為金價提供支撐。
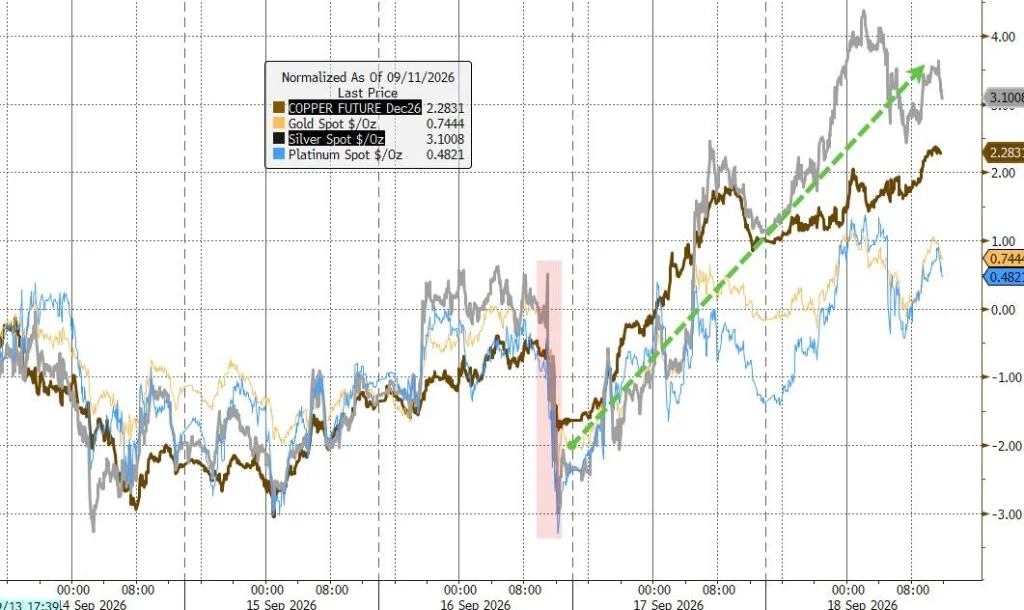
白銀一如既往地表現得像黃金一樣具有高β值,但它也受益於與銅相同的信號,價格飆升,因為它反映了石油減產、中國需求、人工智慧電網等因素。
公司消息
【大眾汽車公司大幅下調利潤預期】
全球第二大汽車製造商大眾汽車當地時間周五警告稱,公司將計提約100億歐元(約合115億美元)的「特殊項目」影響,其中大部分來自保時捷相關資產減值。這一舉措進一步加劇了大眾集團的危機,而此前該公司已經啓動了歷史上規模最大的重組計劃。此次減值公告伴隨著大眾集團大幅下調全年利潤預期。而就在兩周前,大眾剛剛與包括股東在內的相關方達成一項重大轉型協議,其中包括進一步裁員5萬人、簡化集團架構,以及可能關閉部分工廠。
【Anthropic今年年化收入預計將超過1000億美元】
據知情人士透露,Anthropic今年年化收入預計將超過1000億美元,較7月時的650億美元大幅增長。尋求參與IPO的投資者正以這一快速增長的數據,支撐公司潛在2兆美元估值。知情人士稱,Anthropic最快可能在未來幾周公佈IPO相關財務檔案,並有望最早於11月開始股票交易。不過,相關計劃仍可能因投資者情緒和市場波動發生變化。
【輝達參與投資的數據中心公司Nscale申請美國IPO】
輝達參與投資的英國倫敦的垂直整合式AI基礎設施與GPU雲計算企業Nscale申請美國IPO,尋求按代碼「NSCL」在紐交所交易其股票。公司2025年營收3300萬美元,之前一年1910萬美元。2025年淨虧損7.618億美元,之前一年虧損0.782億美元。2026年上半年營收1.406億美元,上年同期0.104億美元。上半年淨虧損10.2億美元,上年同期淨虧損3.689億美元。上半年調整後運營虧損率199%,上年同期185%。與Anthropic達成的那些協議帶來最高約446億美元(支付資金)。 (華爾街見聞)