
誰能想到,只用短短18個月,國內AI算力市場格局就徹底被改寫了。
曾經一家獨大、壟斷國內高端算力、隨便溢價缺貨的輝達,如今在國內市場基本歸零。而當年被極限封鎖、斷供七年的華為昇騰,一路逆勢突圍,不僅穩穩拿下國內市場第一,還正式吹響出海號角,走出國門,“殺”向全球。
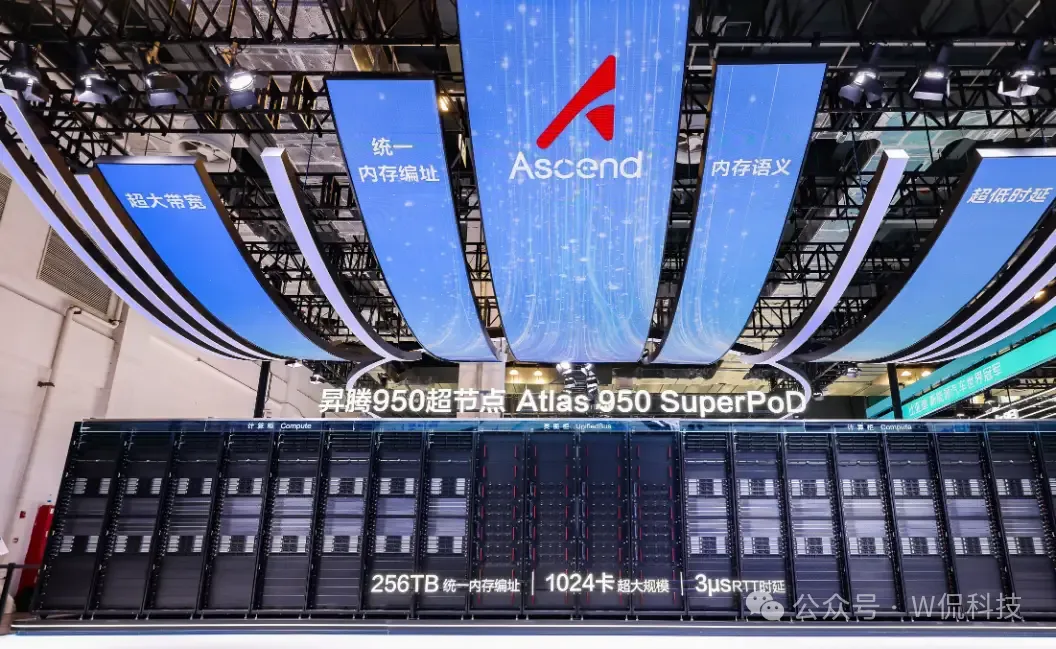
華為全聯接大會2026上,官宣了重磅好消息,靈衢昇騰950智算叢集,9月30日率先在國內商用落地,11月30日正式登陸全球市場、面向海外全面開放服務。
在此之前,華為昇騰一直受限於產能不足,優先保障國內剛需,只能堅守本土市場,填補國產算力空白,根本沒有餘力參與全球競爭。就連余承東此前都坦誠坦言,昇騰現有產能,連國內企業的需求都無法完全滿足。
那時候的國產算力,屬於典型的“防守型自研”,核心目標只有一個:打破海外壟斷,不再被卡脖子。
但這個消息意味著,攻守態勢徹底互換。華為昇騰徹底突破產能瓶頸,不再侷限於自給自足,正式以完整算力生態的姿態,進軍全球市場,和輝達正面同台競爭、搶奪全球算力訂單。
回看輝達這一年半的潰敗速度,堪稱斷崖式下跌。18個月前,國內所有雲廠商、AI大模型企業,百分百依賴輝達晶片。短短一年半時間,黃仁勳已承認,自家產品在中國AI加速器市場,份額已經基本歸零。
行業資料更直觀、更扎心。2025年輝達在國內AI半導體市場還佔據40%的份額,到2026年,這一資料直接暴跌至僅剩8%。取而代之的,是飛速崛起的華為昇騰。
目前昇騰晶片在國內高端算力市場佔比已經突破50%,穩居行業第一。更誇張的是行業最新修正預測,今年國產高端AI晶片的整體市場佔有率,已經無限逼近90%。
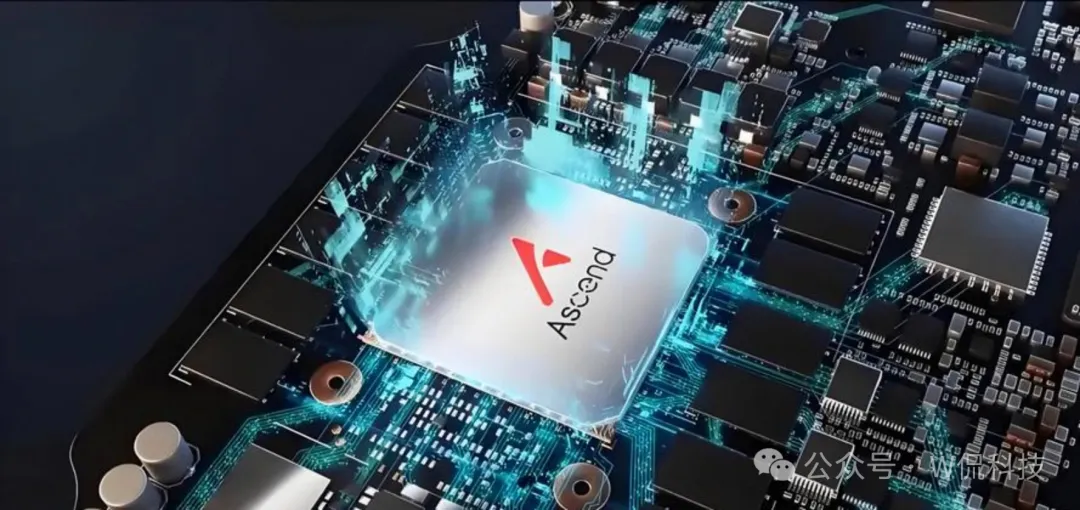
如果說國內替代是情理之中,那華為接下來的全球出海,就是真正讓海外巨頭慌神的殺手鐧。就在本月,埃及國家級AI算力中心開啟超級招標,吸引了全球科技企業角逐。華為直接拿出頂配王炸方案,一次性搭載1408顆昇騰950高端AI晶片、搭配600顆專業推理晶片,硬體配置直接拉滿。
熟悉行業的人都清楚,輝達的商業模式很簡單,只賣硬體單品。客戶買完晶片,後續的裝置搭建、系統適配、維運偵錯、模型最佳化,全部需要自己花錢、花時間摸索,成本高、周期長、門檻極高。
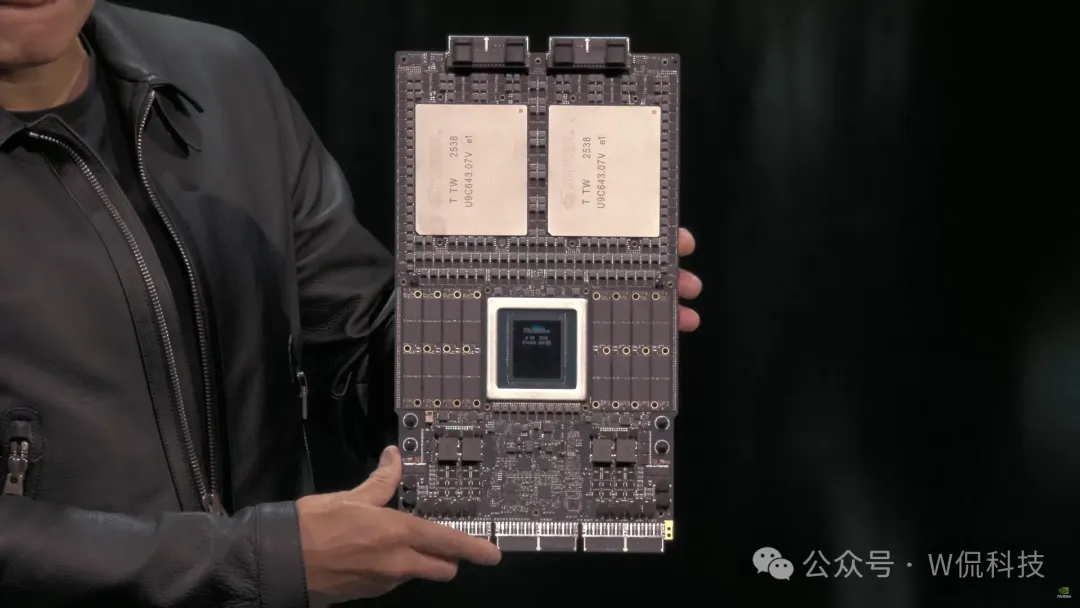
而華為走的是全套交鑰匙方案,一站式解決所有問題。從伺服器硬體、專屬軟體棧、模型適配工具,到落地部署、全域維運、城市AI應用搭建,全程全包。最快12個月就能完成全套落地,客戶到手即可直接運行頂級大模型,零門檻、無顧慮。
這種全方位的優勢,直接打亂了美國科技圈的佈局。
輝達的晶片,看似性能頂尖,但始終受制於政策風險,隨時可能被制裁、斷供、漲價,客戶的AI產業命脈完全握在別人手裡。而華為輸出的,是全套自主可控的算力生態,從硬體到軟體、從部署到維運,全端自研、無外部依賴、無制裁風險,穩定又靠譜。
這也是越來越多國家願意選擇華為的核心原因,沒人希望自己的人工智慧產業,被他國卡脖子、隨時面臨停擺風險。
更值得感慨的是,這場漂亮的翻身仗,完全是被極限封鎖逼出來的。
2022年的全面制裁,徹底切斷了國內獲取高端AI晶片的所有外部通道。當時黃仁勳也曾預判,極限封鎖只會倒逼中國全力自研,徹底擺脫海外依賴。
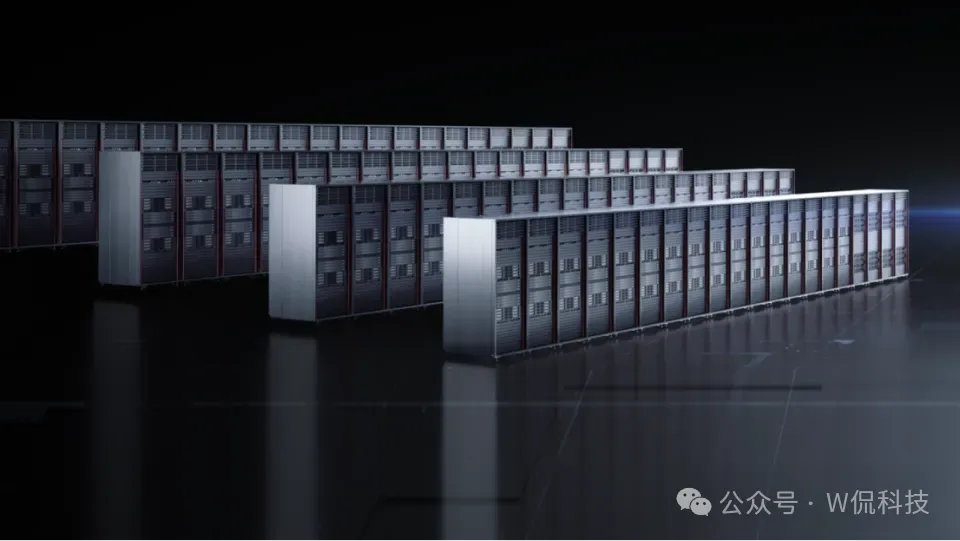
如今預判成真,而且我們的突破速度、迭代速度,遠超美方想像。被逼到絕境的華為,直接提速整條晶片迭代節奏,原本定在2027年四季度發佈的昇騰960DT,直接提前9個月落地。後續的昇騰970、980也已敲定排期,2028至2029年持續迭代,保持一年一代、算力翻倍的高速更新節奏。
曾經用來兜底、救急的備胎技術,如今徹底轉正,形成了獨立自主、全速進階的迭代體系。
從被封鎖、被卡脖子,到國內市場碾壓外資,再到堂堂正正進軍全球、參與國際競爭,靈衢昇騰950的全球商用,是中國AI算力產業的標誌性拐點。
這意味著,我們的國產算力徹底完成全鏈條自主閉環,從勉強“能用”,進階到可以規模化“出海賺錢”,真正擁有了全球競爭力。七年極限封鎖,沒有鎖死我們的發展天花板,反而逼出了一條世界級的產業出路。 (W侃科技)