
周五,約9600萬美元短期看漲期權集中湧入閃迪(SanDisk)、美光(Micron)、英特爾(Intel)和Marvell四隻AI晶片股。盤中,閃迪漲幅一度暴漲11%。
看著這波“爆巨量”的短期期權交易流,CNBC主持人Jim Cramer在社交平台X上發文感嘆道:“看這架勢,活脫脫Leopold殺回來了!”
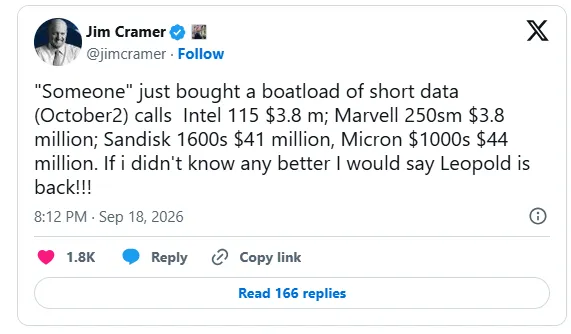
如果你一直在關注全球AI算力和大模型賽道的投資機會,你一定不會對Leopold Aschenbrenner感到陌生。
這位曾經的OpenAI核心研究員、帶著耀眼光環的AI主題避險基金Situational Awareness創始人,曾因使用極高槓桿、瘋狂買入半導體和 AI 公司的短期看漲期權而聞名。2024年,他創立的基金以約2.25億美元起步,憑藉高槓桿AI押注,一路做到約450億美元。
今年7月,該基金遭遇“驚天爆倉”,在7月的AI類股回呼中暴跌67%,並把大部分持倉拋售給了Citadel。英國《金融時報》將其列為避險基金史上最大單筆虧損。但儘管如此,該基金當年仍錄得約80%的正收益。
7月末,Aschenbrenner在致投資人信中表示將"另謀再戰之日"、"汲取必要教訓",並承諾公開市場投資將"以全額支付方式管理"。
上周,CNBC報導該基金已在AMD、Bloom Energy和CoreWeave等標的上重新買入期權。這一次,標的切換到了記憶體和晶片——崩盤前其最大的兩個重倉方向。
近億美元看漲期權的構成
據ZeroHedge彙總的盤中交易資料,這批10月2日到期的看漲期權明細如下:
美光(MU):行權價1000,約1萬張,權利金約4400萬
閃迪(SNDK):行權價1600,約4200張,權利金約4100萬
英特爾(INTC):行權價115,約2萬張,權利金約730萬
Marvell(MRVL):行權價250,約張3500,權利金約385萬
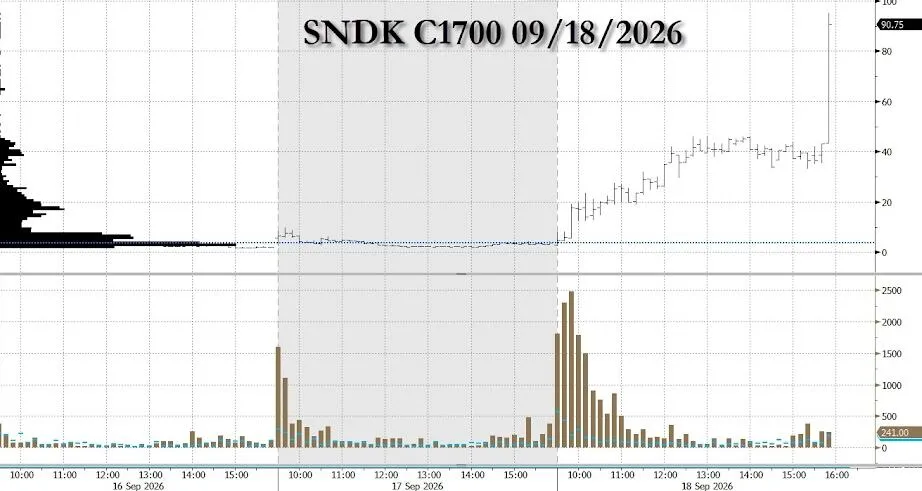
閃迪當時交易在附近,已在行權價之上;美光約990,行權價幾乎平值;英特爾和的行權價則分別略高於現價。美光和閃迪的周高點分別為1255和$2354,當前價位距高點仍有相當距離。
兩周到期的合約,時間衰減和gamma敏感度都極高,留給方向判斷的容錯空間幾乎為零。
Cramer指出,10月到期日落在美光第四財季財報之後——這份財報歷來牽動整個記憶體類股。他在8月就對這一類股持樂觀看法,認為AI資料中心需求和供給紀律正在重塑記憶體行業傳統的繁榮-蕭條周期。
為什麼市場指向"AI股神"
SEC申報檔案尚未披露買家身份,但市場對Aschenbrenner的猜測有據可循。
最直接的線索是標的。Situational Awareness在6月底的監管申報中顯示,閃迪持倉約57億美元、美光約56億美元,是其最大的兩個倉位。這批近億美元的期權權利金,恰好集中在同樣的兩隻股票上。
交易手法也吻合。該基金此前以極高的短期槓桿押注AI動量著稱,槓桿率一度高達400%。短到期、大規模看漲期權正是其標誌性工具——通過大手筆買入觸發做市商gamma避險買盤,推動股價短期沖高。
時間線上同樣銜接。據《金融時報》9月11日報導,Aschenbrenner已通過彈性期權(Flex Options)在AMD、英特爾、SK海力士、閃迪和CoreWeave等標的上重建頭寸。野村證券策略師Charlie McElligott當時捕捉到訊號:多日合計3.15億美元期權權利金湧入AI及半導體標的,涉及Delta敞口11億美元。他還注意到,半導體ETF未來三個月的看漲期權偏斜度已飆升至歷史高位。
換了工具,邏輯未變
與7月依賴高盛等大行提供的總收益互換(TRS)獲取槓桿不同,Aschenbrenner此次被認為改用了全額付款期權(fully-paid options)——最大損失限於已支付的權利金,理論上不存在追保或爆倉風險。
這一轉變有現實原因。崩盤後,摩根大通終止了與該基金的借貸關係,SEC已向為其融資的銀行索取資訊,此前合作的經紀商也遭到美國司法部調查。據《金融時報》報導,Aschenbrenner轉向專注科技類股的經紀商Clear Street重新建立合作。
但策略邏輯並未根本改變。McElligott觀察到,這批交易呈現出"現貨漲、波動率也漲"的聯動特徵——與7月崩盤前的行情模式高度相似。仍是在流動性有限的動量標的上建立大規模集中敞口,意圖觸發連鎖式價格上漲。一旦動量反轉,權利金全部歸零,且無法通過調整槓桿加以緩衝。
該基金第三季度的13F報告將於11月中旬提交,屆時才能從監管檔案中確認這批交易的真正買家。 (華爾街見聞)