
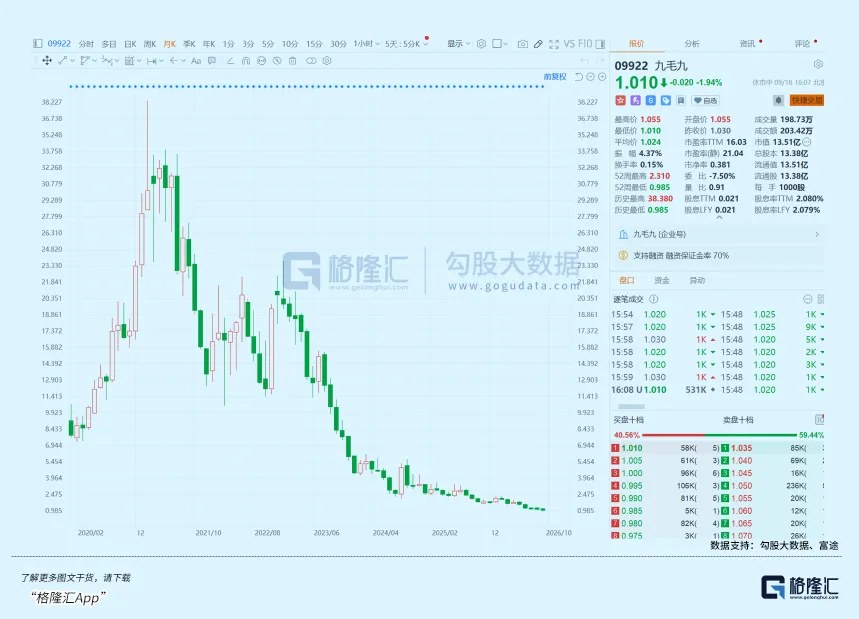
2026年9月17日,港股上市公司九毛九盤中最低下探至0.985港元,與公司名字形成了一種讓人笑不出來的巧合。截至收盤,股價報1.03港元,總市值僅剩13.78億港元。
五年前,2021年初,這只股票突破38港元,市值超過500億港元。
從38塊到9毛9,從500億市值到13.78億市值,跌幅超過97%。即使是以IPO發行價6.6港元來算,跌幅也達到了85%。
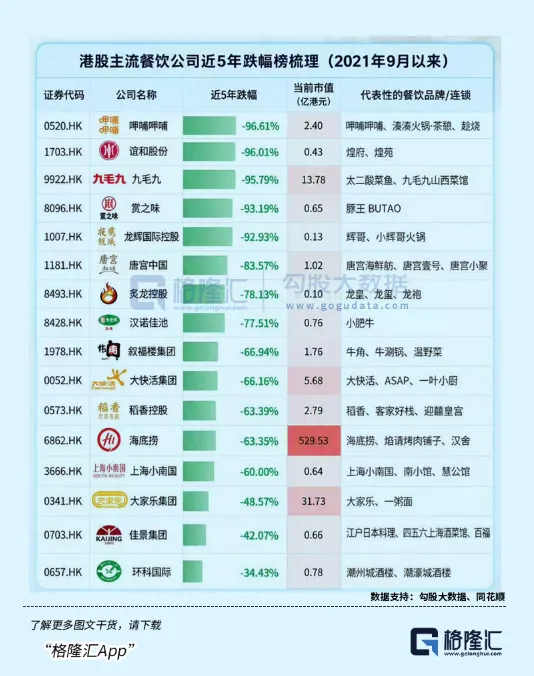
這不是九毛九一家的故事。
呷哺呷哺,巔峰期近300億港元市值,到2026年3月股價在0.6港元附近徘徊,市值縮水超98%,淪為仙股。五年連續虧損,累計虧損額超15億元,資產負債率高達92%。
海底撈,巔峰市值超4500億港元,2026年9月9日因創始人張勇的妻子舒萍通過大宗交易減持2.59億股、套現約27.5億港元,當日股價暴跌9.14%,市值降至576億港元。
一級市場同樣冰封。2026年截至8月26日,港股共有103家公司完成上市,科技公司佔比超過一半,餐飲類企業年內尚無一家成功上市。老鄉雞、袁記食品、巴奴國際、錢大媽、極物思維、比格披薩六家餐飲企業,三家招股書失效,三家重新遞表。
這可以算是一個全股市找不出比它更差勁,即使股神巴菲特來了,也要連夜提桶跑路的行業了。
01
所有行業的估值天花板,都由宏觀環境和使用者習慣決定,餐飲更是如此。
此前資本市場給連鎖餐飲高估值,核心賭的是:一二線人口持續流入、消費經濟持續強勁、線下堂食需求穩步增長。
但短短幾年,隨著地產黃金時代成為過去,這套支撐行業十年牛市的底層邏輯,已經徹底被推翻。
首先是核心城市人口紅利消退。過去連鎖餐飲的核心門店,扎堆一線、強二線核心商圈、寫字樓,靠人口流入吃增量、靠密集客流賺溢價。
如今,核心城市人口流入放緩、局部流出,年輕就業人口不再單向集聚,商圈客流從“持續增長”變成“存量博弈”。
沒有新增人流,餐飲門店的增量故事,從根源上終結了。
更關鍵的是消費場景的結構性降級與萎縮。曾經撐起高端正餐、連鎖餐飲高毛利的商務宴請場景,正在持續收縮。企業預算收緊、社交形式簡化,高客單、高溢價的商務訂單大幅減少。
如今線下餐飲僅剩家庭聚餐、朋友小聚兩個核心場景。這類消費最大的特點:極度理性、價格敏感、無溢價意願。
大家不再為品牌、環境、服務付費,只在乎性價比,直接擊穿了連鎖餐飲的盈利溢價空間。
而真正顛覆行業、造成線下場景大面積失血的,是極致發達的外賣與本地電商體系。
電商讓人足不出戶就可以買到想要的東西,對線下消費場景的衝擊顯著,餐飲作為其中核心一環,衝擊更大。
更大殺傷力來自極致發達的外賣。
2026年國內全平台即時配送日均訂單突破1.9億單,其中純餐飲外賣日均訂單穩定在8000萬單以上,全國外賣使用者規模高達5.45億,對應兆級的龐大消費市場。
這是什麼概念?相當於每一天,全國有海量餐飲消費需求,完全脫離線下門店堂食場景,線上上閉環完成。
尤其後疫情時代,居家就餐、辦公室點單徹底成為國民固化消費習慣,消費者主動出門就餐的頻次大幅降低、堂食消費意願持續弱化,原本屬於線下門店的剛需客流,被外賣體系永久性分流、截留。
更殘酷的是行業雙向擠壓,線上平台高額佣金抽成、無休止的低價促銷內卷吸引使用者點外賣,把餐飲行業的薄利空間徹底榨乾;而線下門店的租金、人工固定成本一分不少。
於是,一個幾乎無解的惡性循環出現了:外賣分流堂食客流→門店翻檯率持續下滑→固定成本無法攤薄→單店利潤持續縮水→行業估值中樞系統性下移。
這是使用者習慣、城市格局、消費結構的不可逆重構,也是餐飲賽道徹底走弱的底層原因。
02
資本市場願意給高估值的賽道,核心只有兩個標準:有堅固壁壘、可永續增長。
但中式連鎖餐飲,剛好完全相反,天生自帶致命缺陷。
餐飲是典型的零轉換成本行業,消費者幾乎沒有任何忠誠度可言。今天排隊吃太二酸菜魚,明天就能轉頭選擇湘菜、粵菜、火鍋,全憑當下的新鮮感、性價比和心情。
這就註定了,所有餐飲品牌的熱度,都是有保質期的。
前幾年資本瘋狂追捧餐飲,核心敘事就是“標準化複製、無限開店、永續增長”。這套邏輯的成立前提,是品牌熱度能夠長期維持、同店營收持續增長。
但現實卻是所有單品餐飲、網紅餐飲,都逃不開紅利周期。
一波流量熱度褪去、消費者新鮮感消退,同店營收立刻見頂,增長直接放緩。
九毛九是最典型的教科書式潰敗。
集團七成以上營收依賴太二酸菜魚這一個單品賽道,單品紅利見頂後,公司後續孵化的所有新品牌,無一能扛起第二增長曲線。主力品牌增長停滯、新品牌突圍失敗,資本市場沒有任何猶豫,直接殺估值、殺預期、殺泡沫,股價開啟自由落體式下跌。
更致命的是,餐飲行業沒有任何不可複製的壁壘。
口味可以復刻、服務可以模仿、裝修可以照搬,沒有專利保護、沒有技術壁壘、沒有流量壟斷。
一旦某個賽道火爆,無數玩家扎堆入局內卷,客流快速分流、價格戰迅速打響,品牌辛苦積累的微弱優勢,短短數月就能蕩然無存。
說白了,絕大多數餐飲品牌,賺的是“階段性流量紅利的錢”,不是”品牌壁壘的錢”。
而沒有永續壁壘的生意,在資本市場眼裡,永遠不配擁有高估值。
03
過去資本願意為“開店預期”買單,那怕新店暫時虧損,也會給企業高估值,賭的是未來規模紅利。
但現在市場越來越清醒了,餐飲的擴張,不再是打開增長空間,而是不斷加重經營包袱。店開得越多,費用增速越快,利潤被持續稀釋,整體盈利質量越來越差。
當開店增速放緩、同店收入下滑、利潤持續縮水,之前靠規模撐起的估值泡沫,自然一戳就破。
如果說前面的問題是慢性致命,那餐飲行業無處不在的分散風險,就是隨時可能引爆的定時炸彈。
上千家線下門店、無數一線後廚和服務人員,品控無法做到100%統一,任何一家門店的一次操作失誤、一次服務糾紛,經過社交媒體的放大傳播,都會瞬間演變為全網輿情危機,重創整個集團的品牌口碑和營收。
西貝的一年崩盤,是整個餐飲賽道風險脆弱性的極致縮影。
巔峰時期的西貝,是國內正餐連鎖的頭部標竿,一級市場估值逼近200億,篤定衝擊IPO,暢想千億市值遠景。
沒有人想到,僅僅一年時間,僅僅是一場預製菜認知輿情危機,品牌近乎斷崖式墜落,最新融資估值僅剩10億出頭,95%以上的估值直接蒸發,幾乎只剩零頭。
為了自救,西貝被迫斷臂求生,一次性關停102家門店,波及4000名員工,半年巨虧超6億元,直接退出多個核心城市市場。但即便斥資數億發放消費券補貼挽回客流,也無法修復徹底受損的品牌口碑,籌備多年的IPO之路徹底戛然而止。
這就是餐飲行業最恐怖的地方:行情好時是規模優勢,行情差、遇輿情時,就是甩不掉的剛性包袱。租金、工資、物業成本剛性支出不會停,客流一旦下滑,虧損會以幾何倍數放大,現金流瞬間承壓。
對比網際網路、製造業、科技行業的穩定可控,餐飲的風險分散、不可預測、毀滅性極強,是資本市場絕對無法容忍的硬傷。
04
尾聲
2020—2021年那波港股餐飲牛市,只是一場行業誤會,一次資本的階段性盲目炒作。
疫情期間,大量中小線下餐飲門店倒閉出清,頭部連鎖品牌短暫搶佔市場份額,迎來階段性的虛假高增長。市場誤把疫情供給收縮的短期紅利,當成了行業永續成長的長期邏輯,瘋狂抬升估值,給海底撈、九毛九等企業透支未來數年的市值溢價。
但隨著線下市場全面復甦,中小餐飲商家批次回歸,行業內卷瞬間拉滿,頭部企業的增量優勢徹底消失,虛假增長的泡沫快速破裂。
港股以機構投資者為主,只認確定性、不認故事、不認情懷。
當機構徹底看透餐飲的底層邏輯:人口紅利見頂、消費場景萎縮、品牌有生命周期、盈利有天然上限、風險難可控,整個賽道的估值中樞,只能迎來系統性、沉重的下移。(格隆匯APP)