
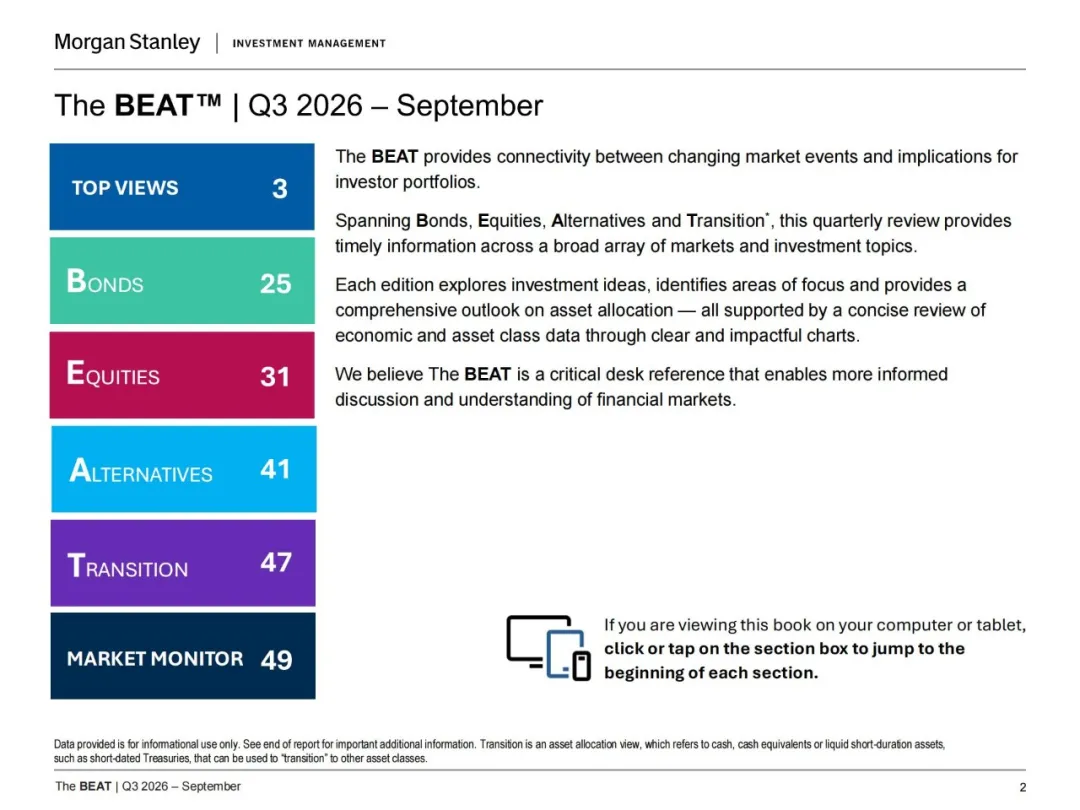
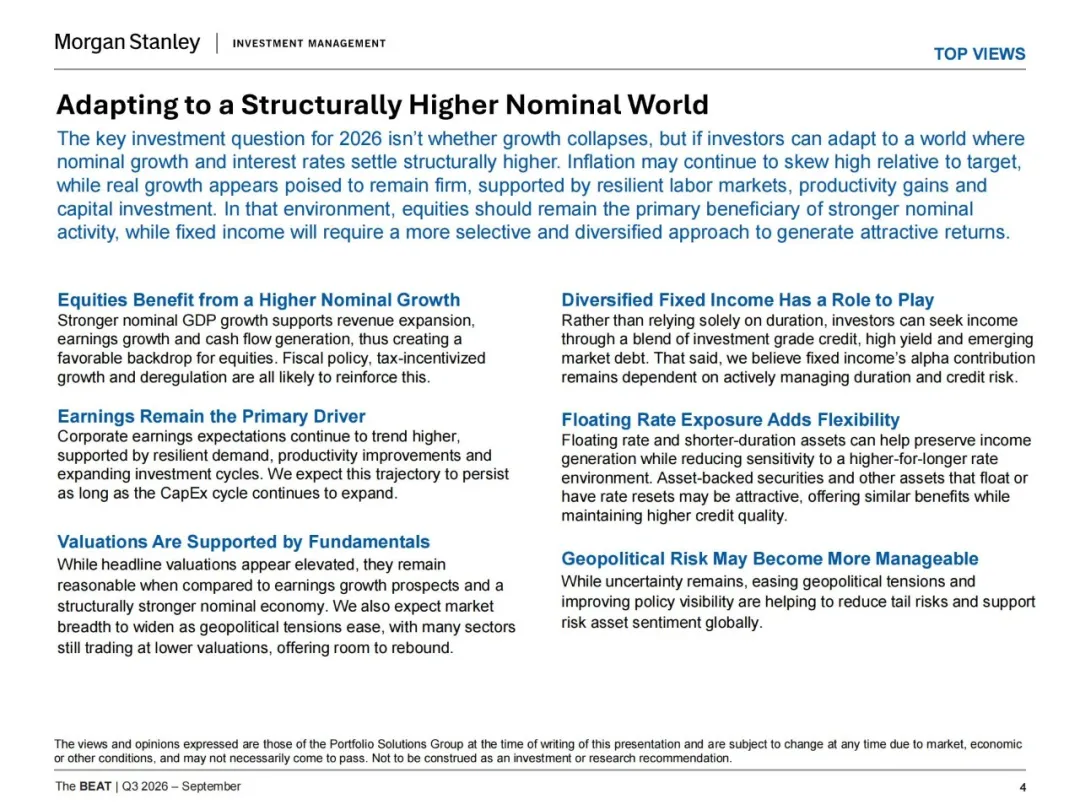
分享摩根士丹利的Q3季度全球市場與資產配置指南,包括債券、股票、另類資產與"過渡資產"四大類股,內有完整市場監測資料。機構的核心判斷是,名義增長與利率將結構性處在更高水平,股票仍是主要受益者,固收則需要更精細的擇券與分散。
報告主要內容
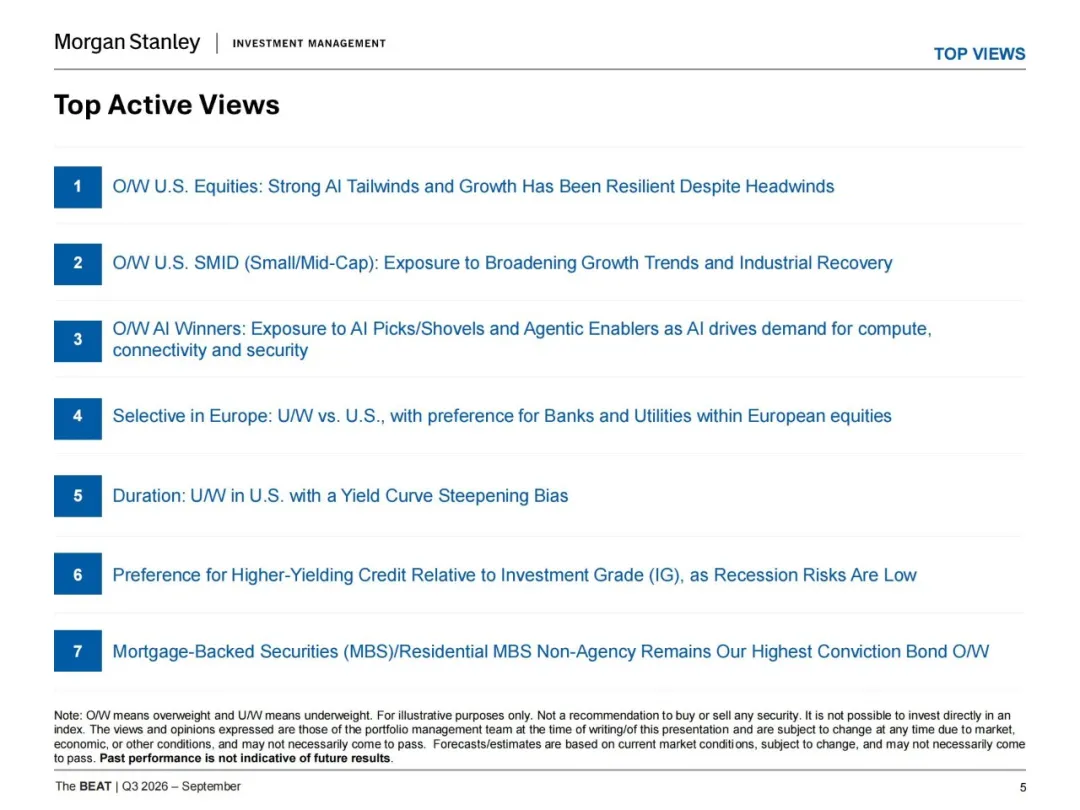
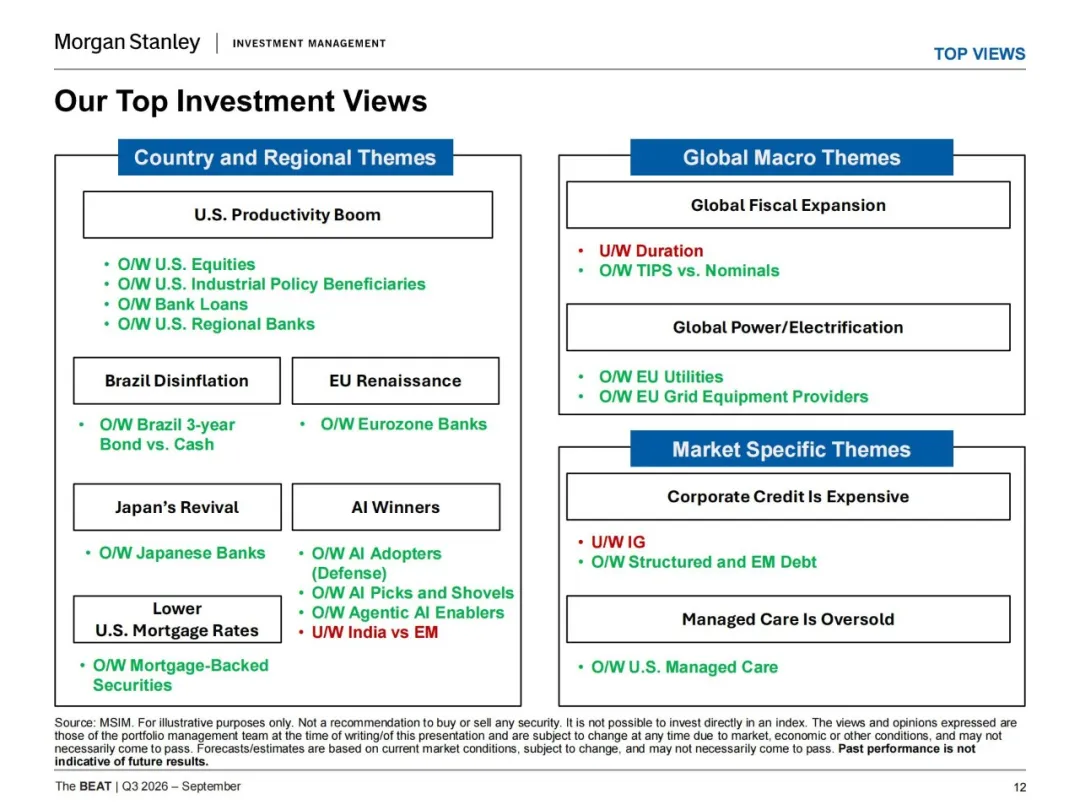
一、核心觀點(Top Views)
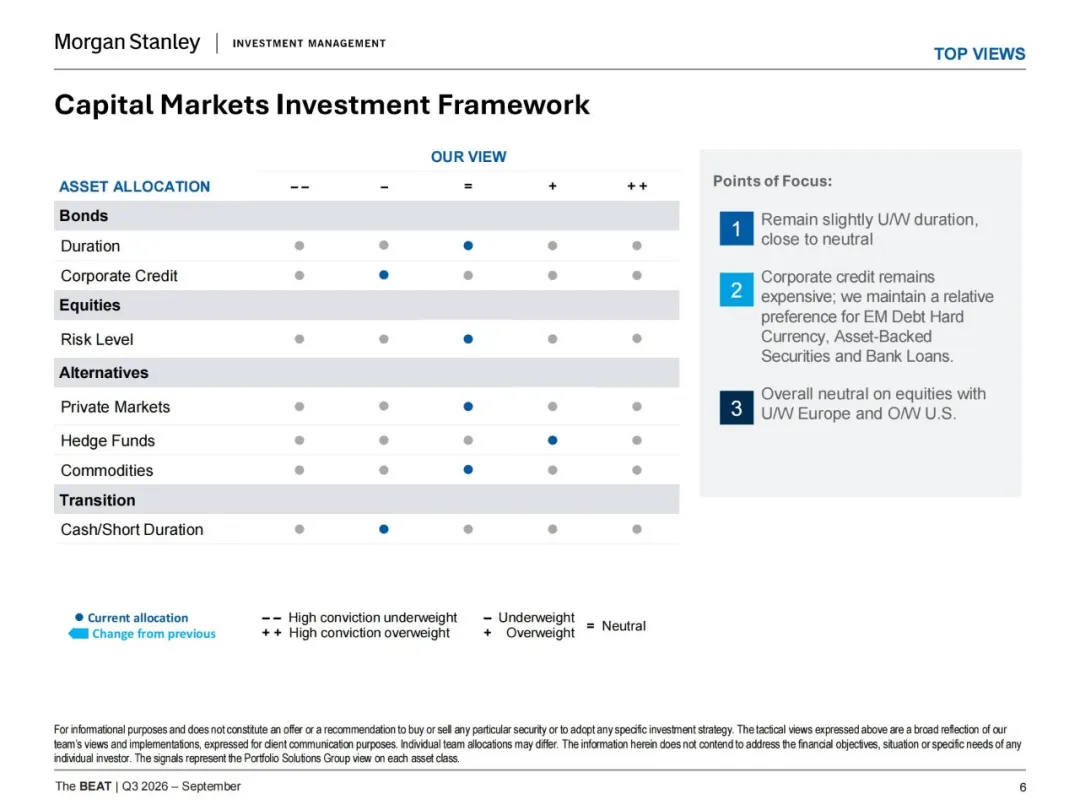
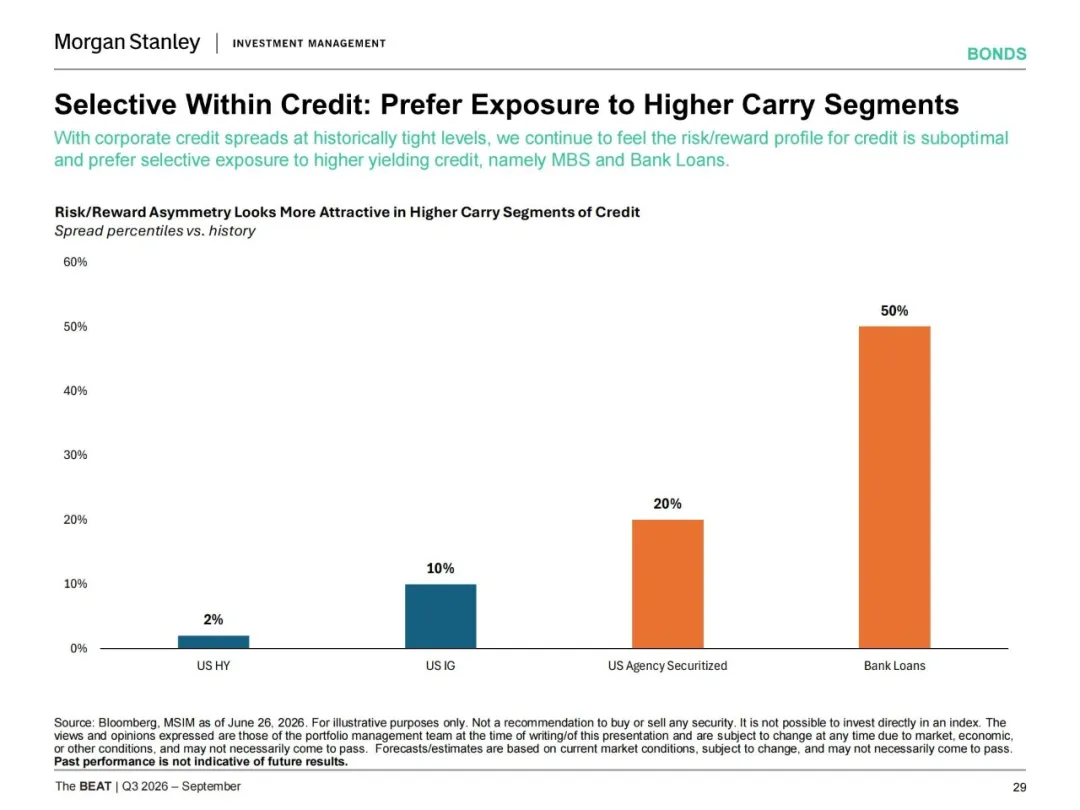
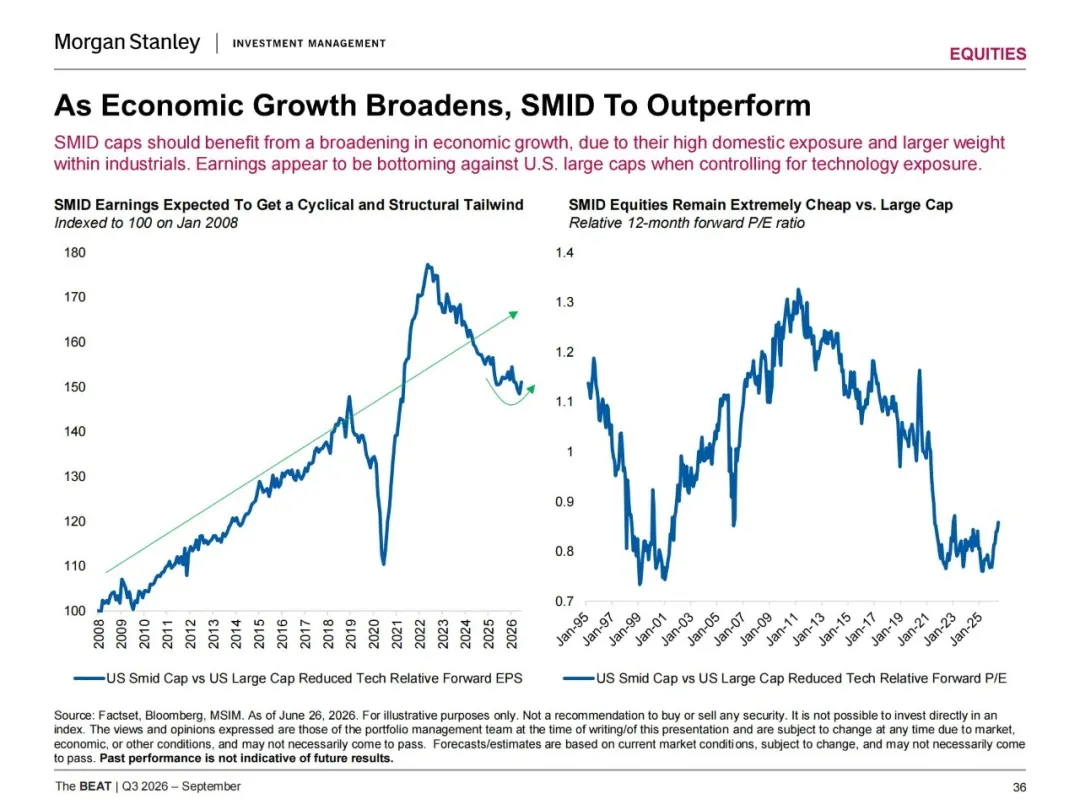
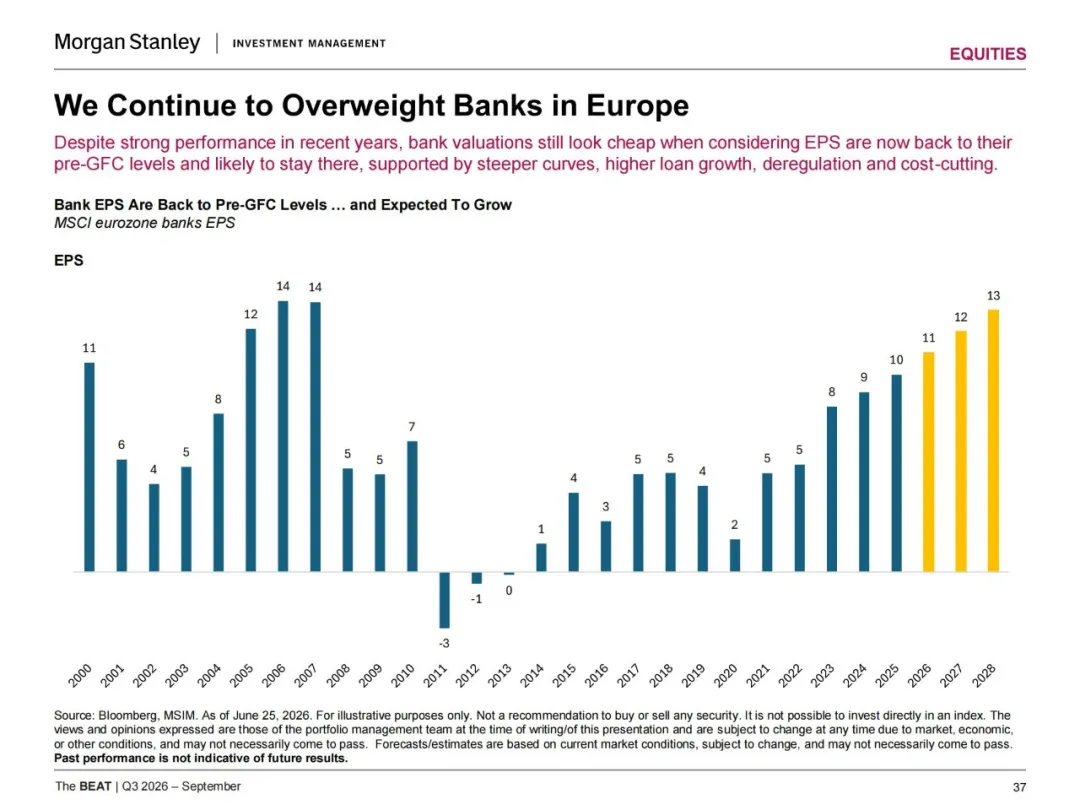
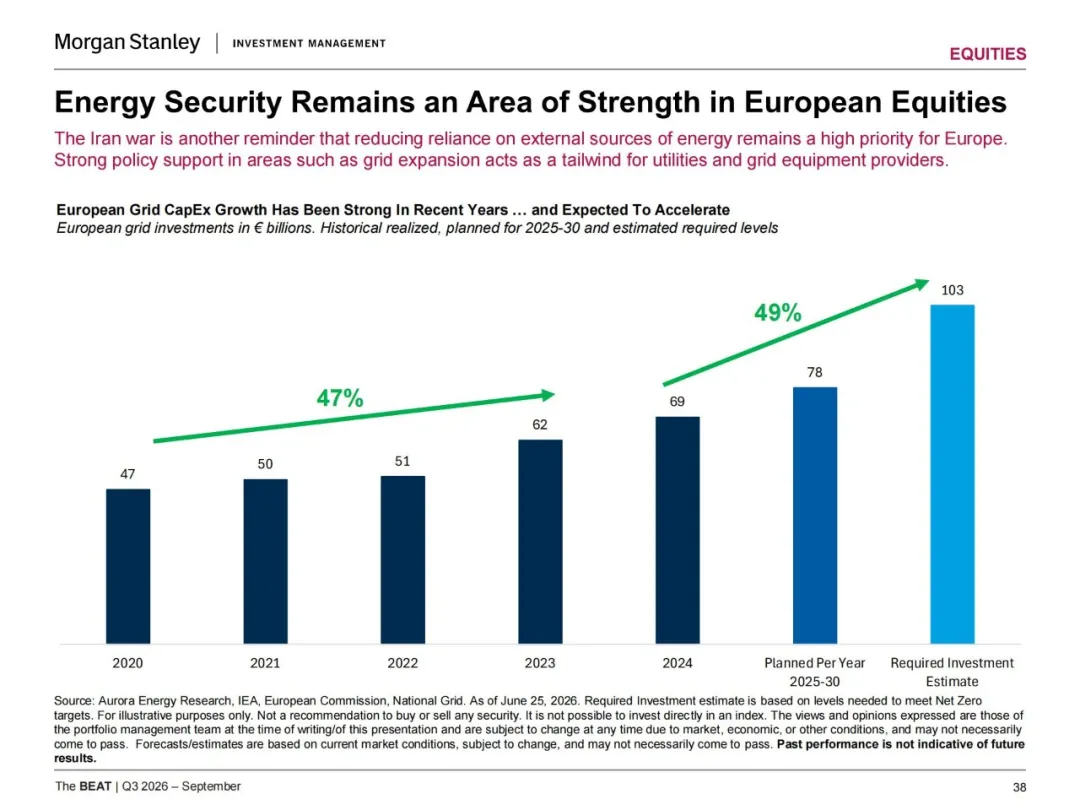
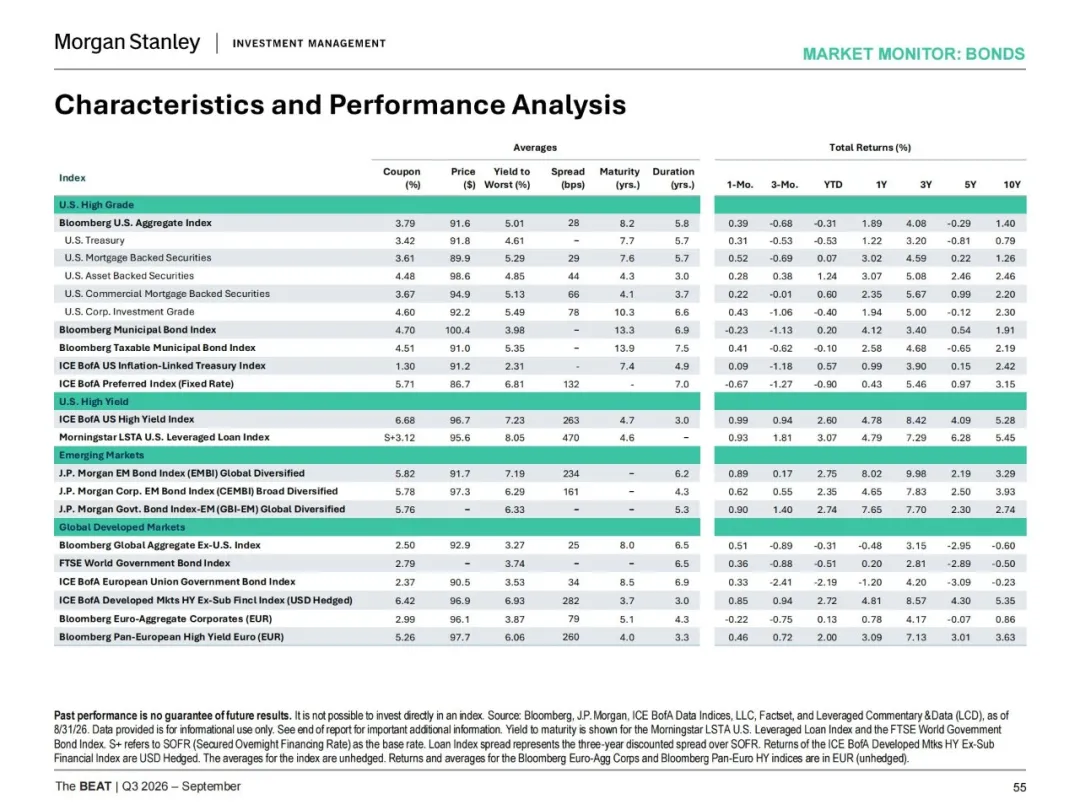
美股超配,理由是美國盈利韌性與 AI 順風;增配美國中小盤;超配"AI 贏家"(算力基建與智能體使能者);歐洲相對美股低配,但內部超配銀行與公用事業;久期小幅低配;信用端偏好高票息資產;機構 MBS 是信心最高的超配品種。
二、宏觀主題
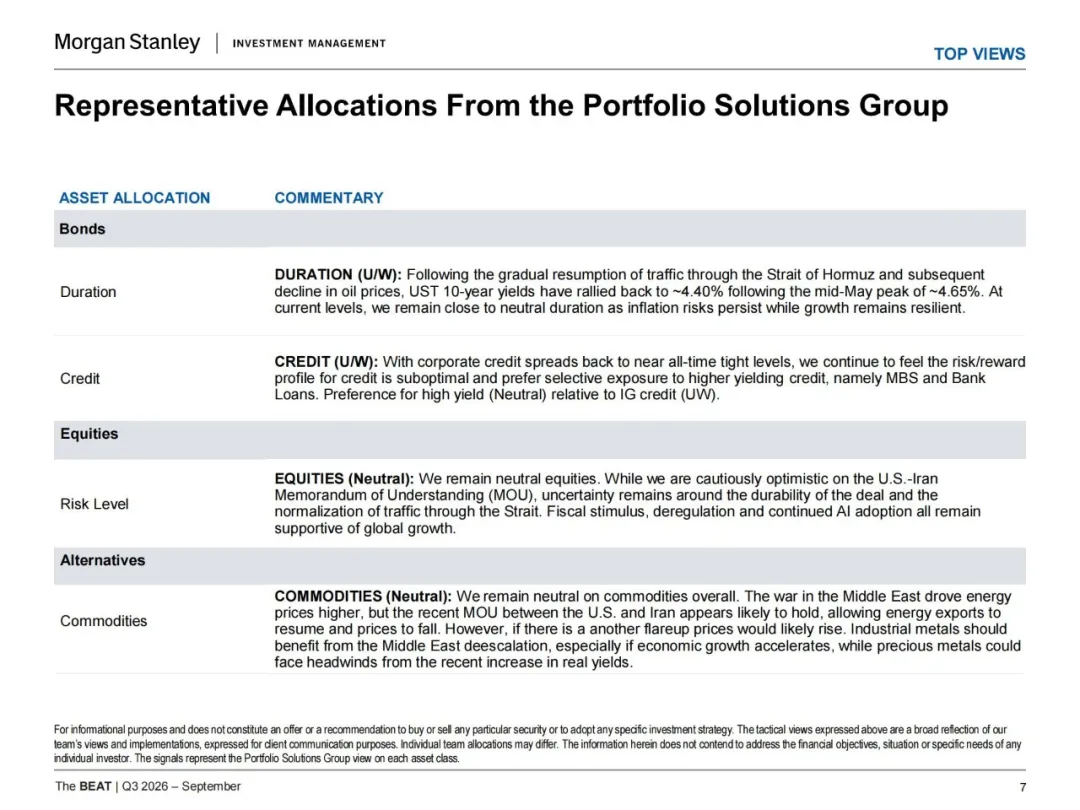
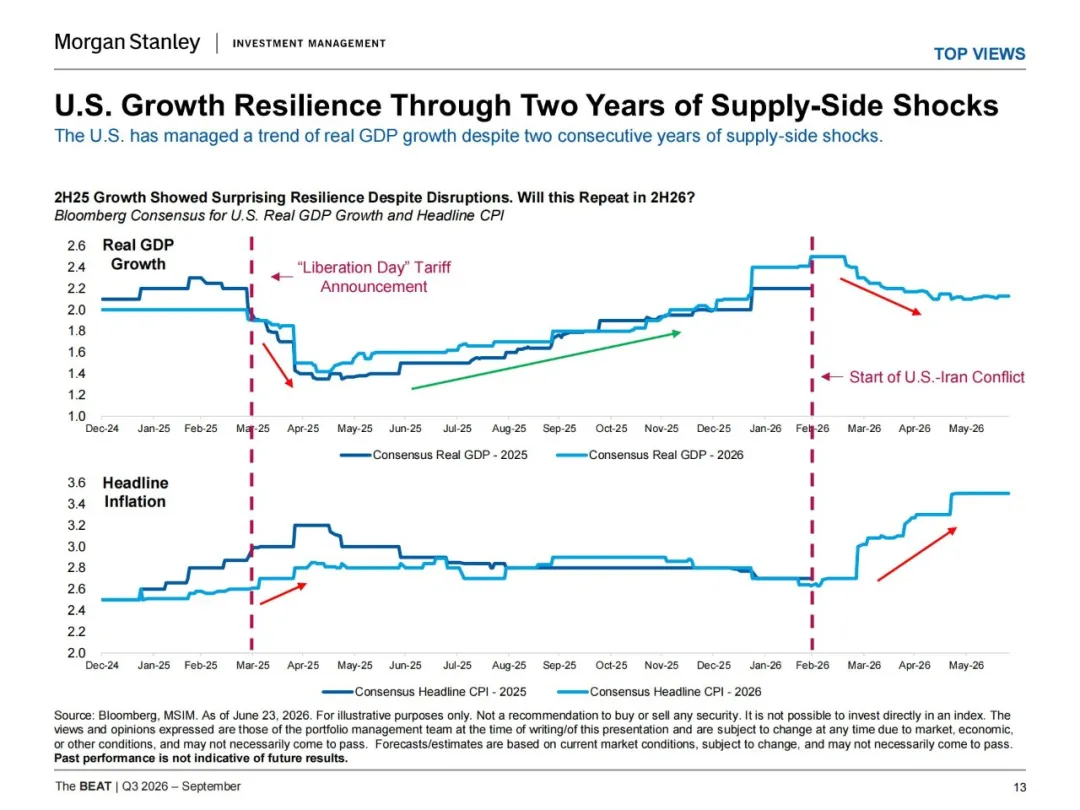
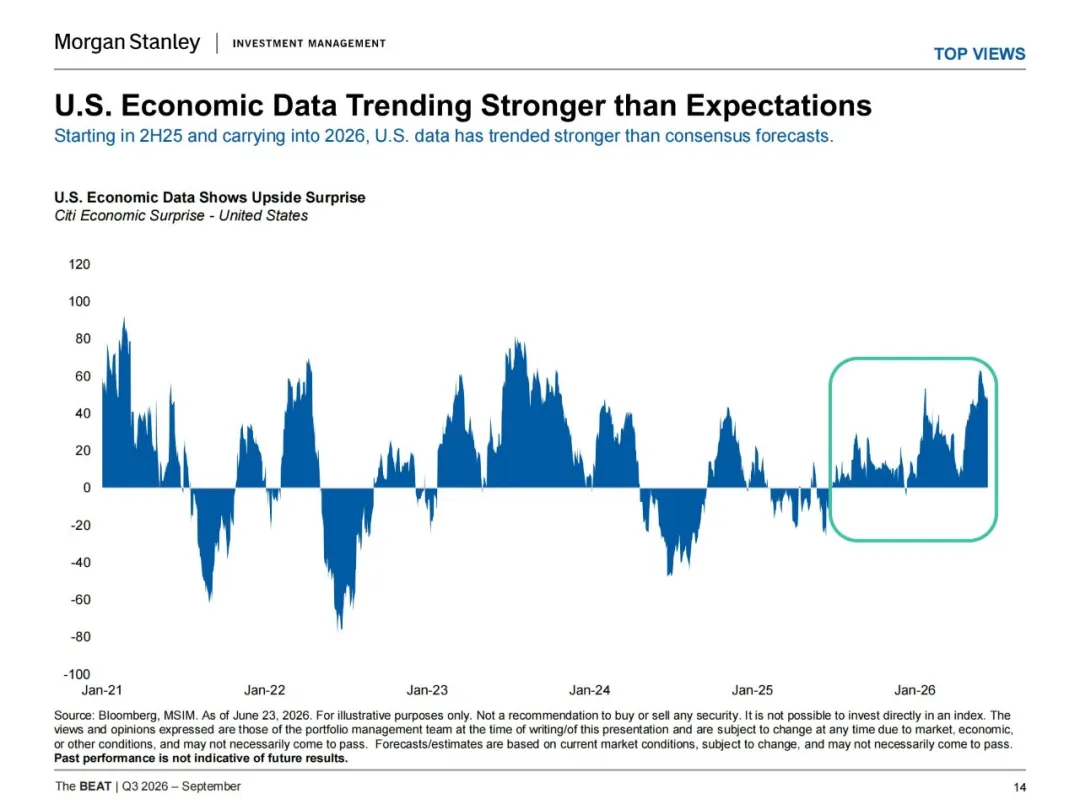
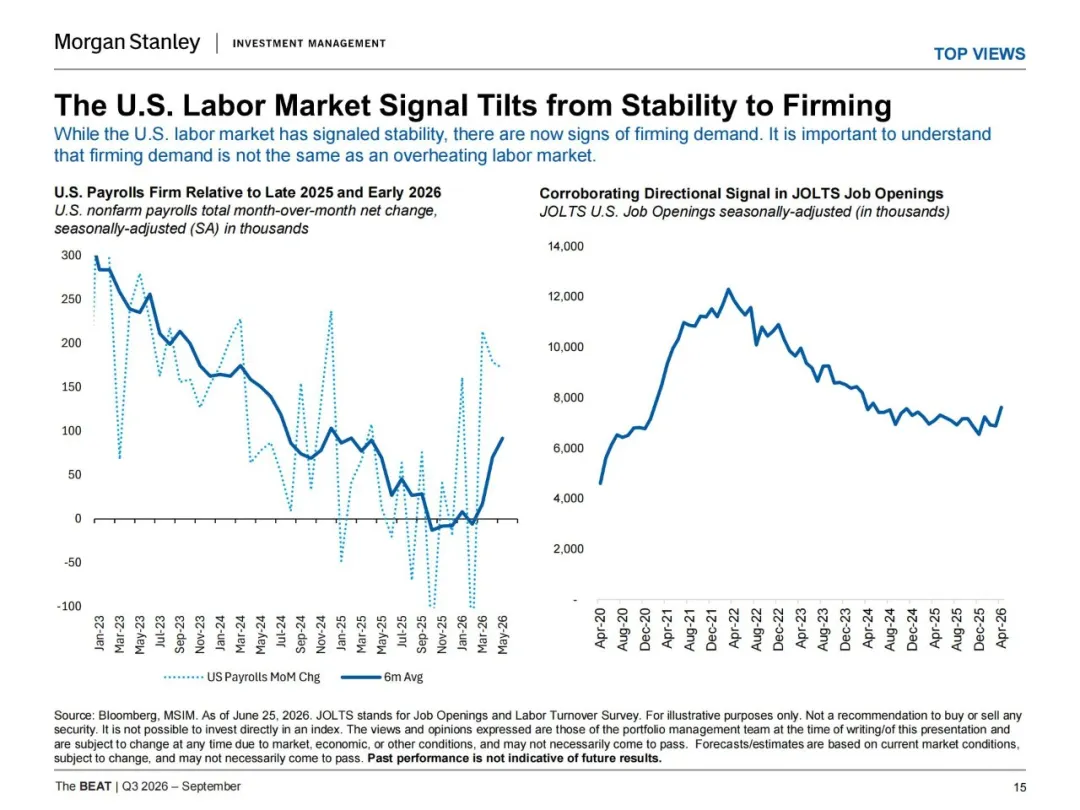
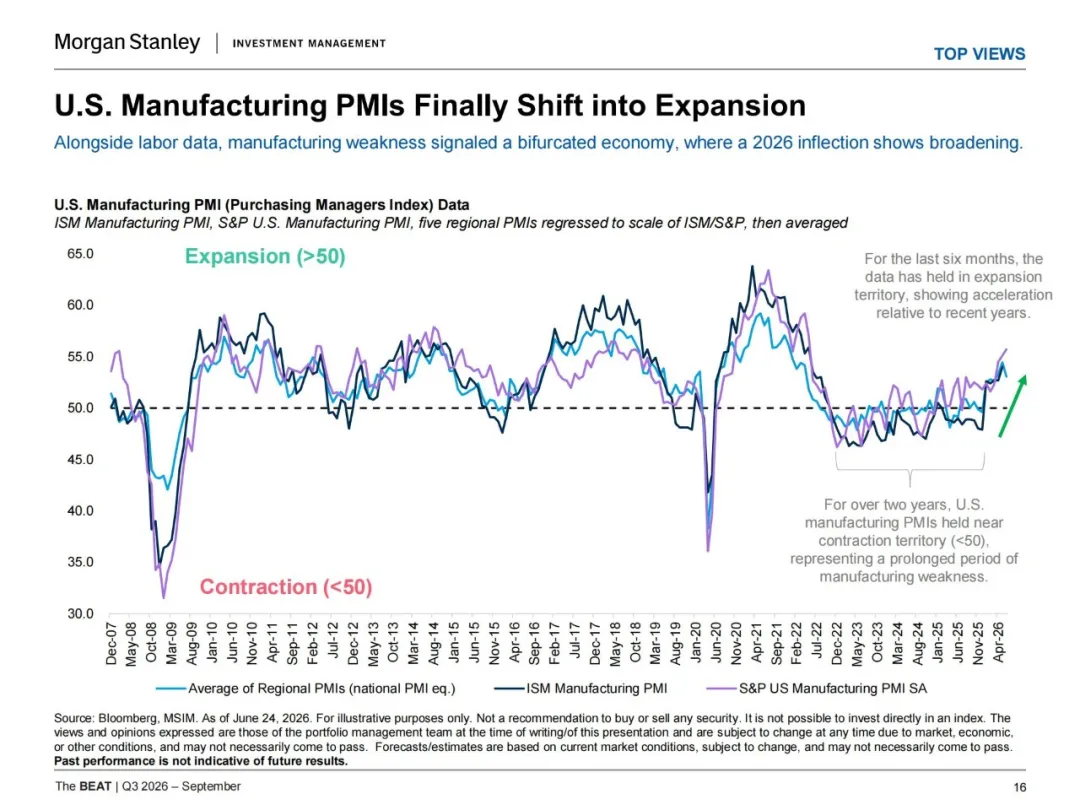
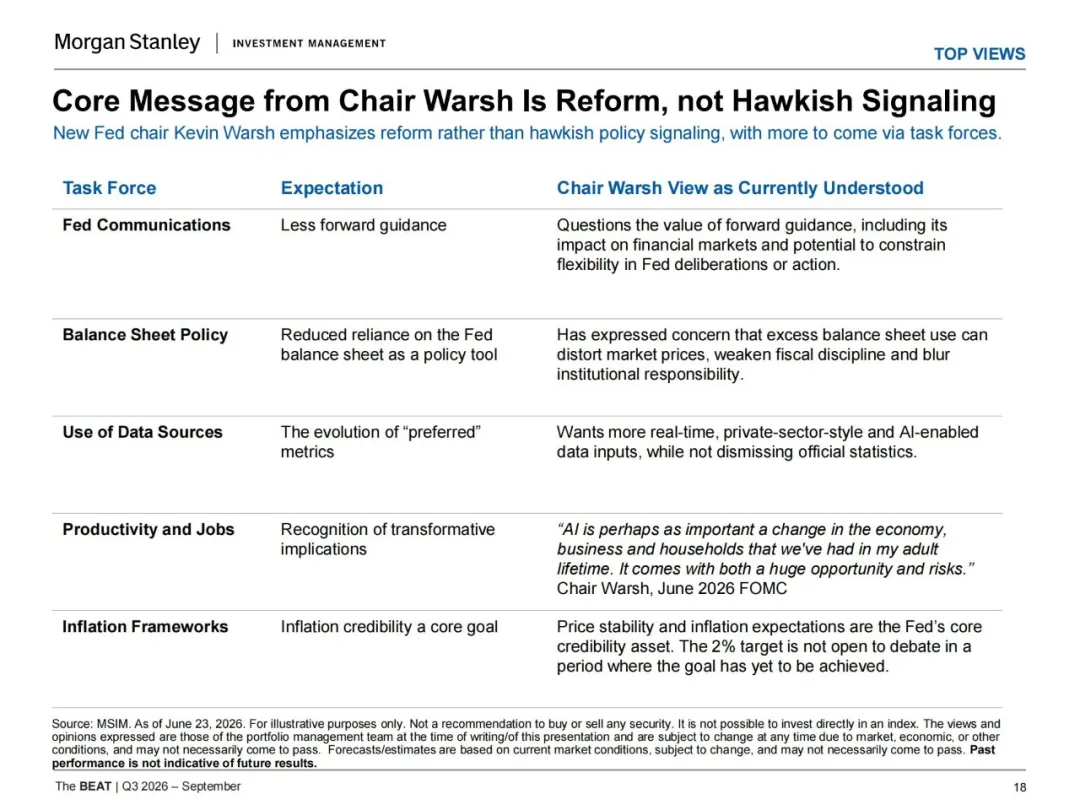
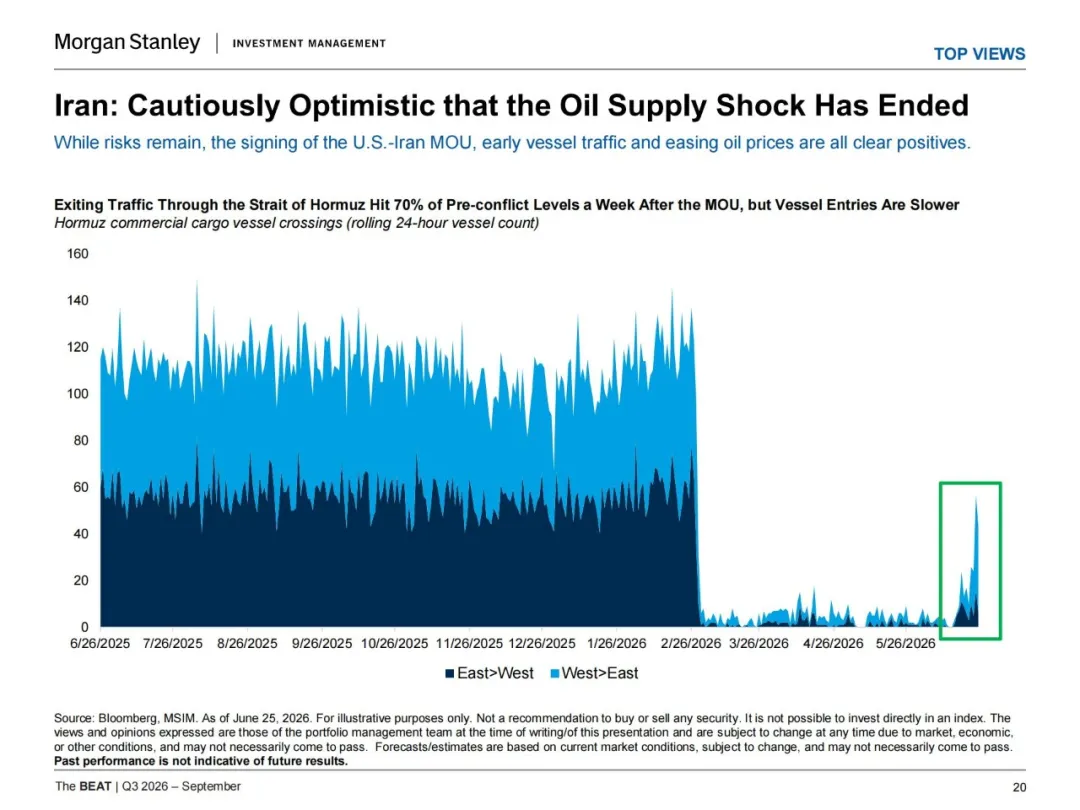
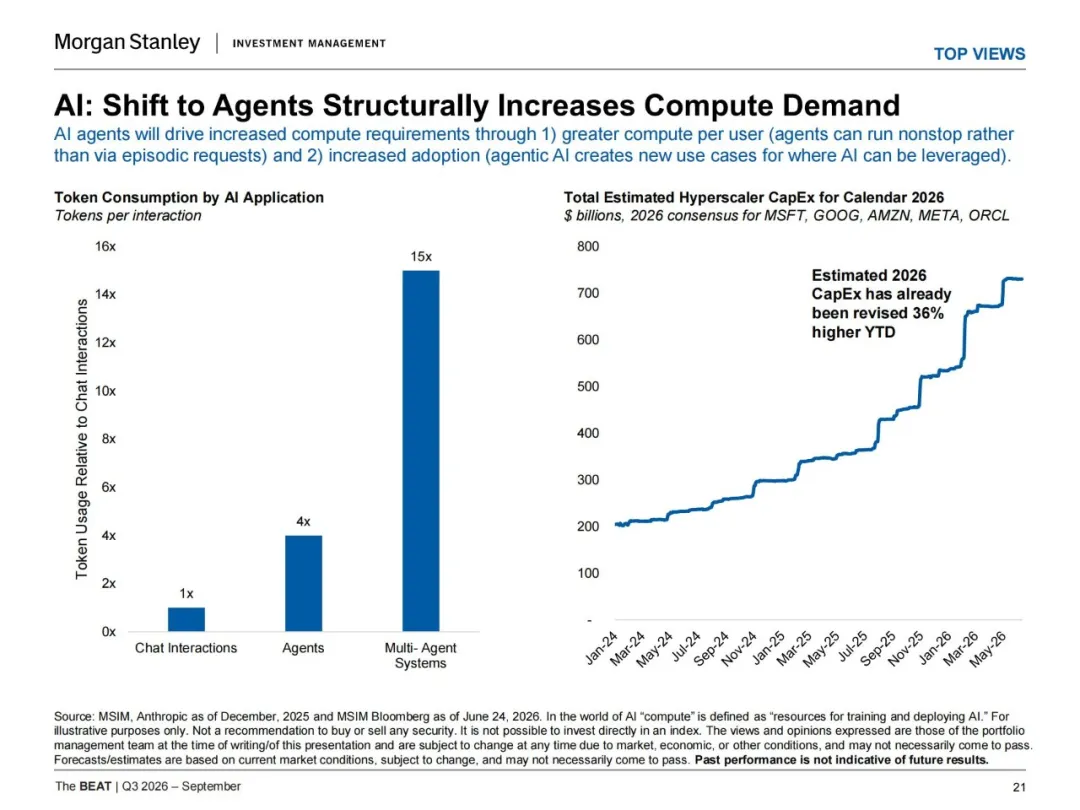
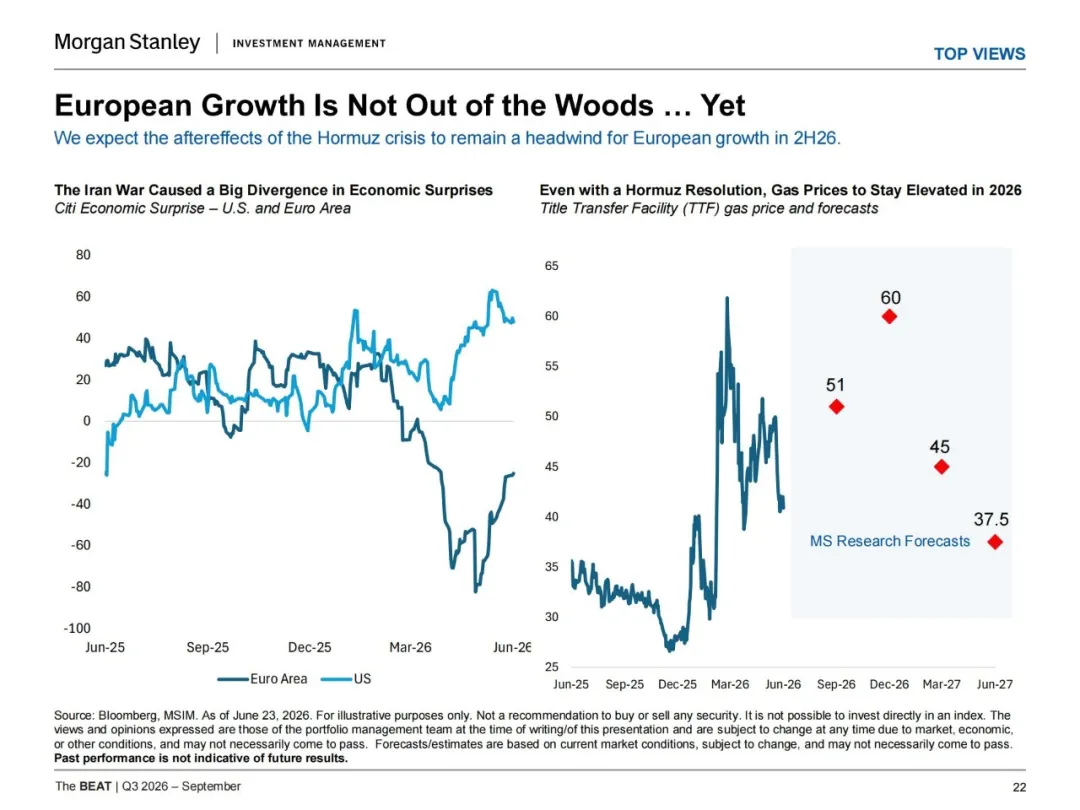
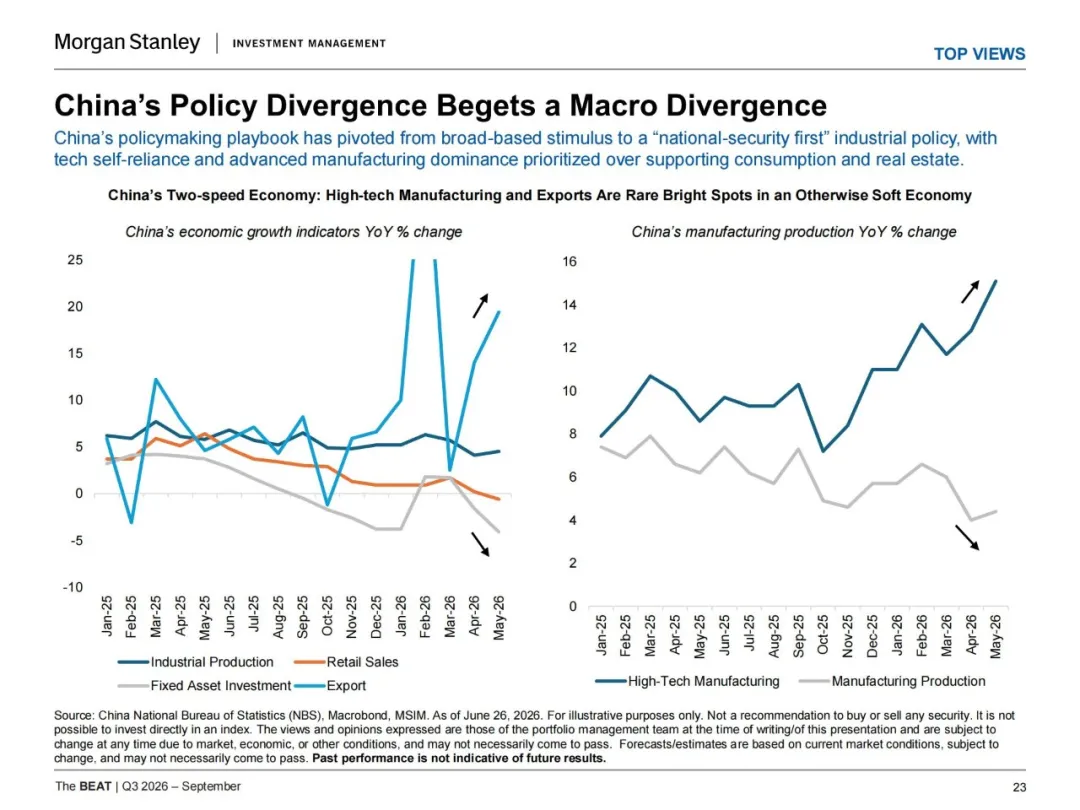
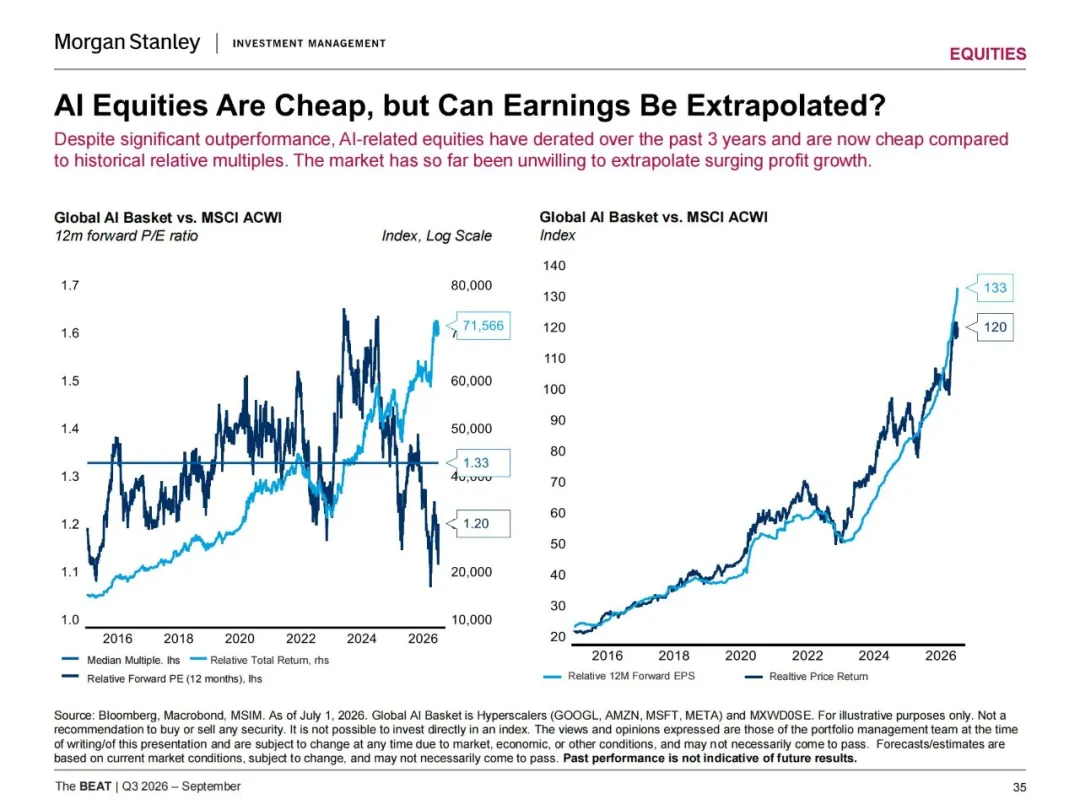
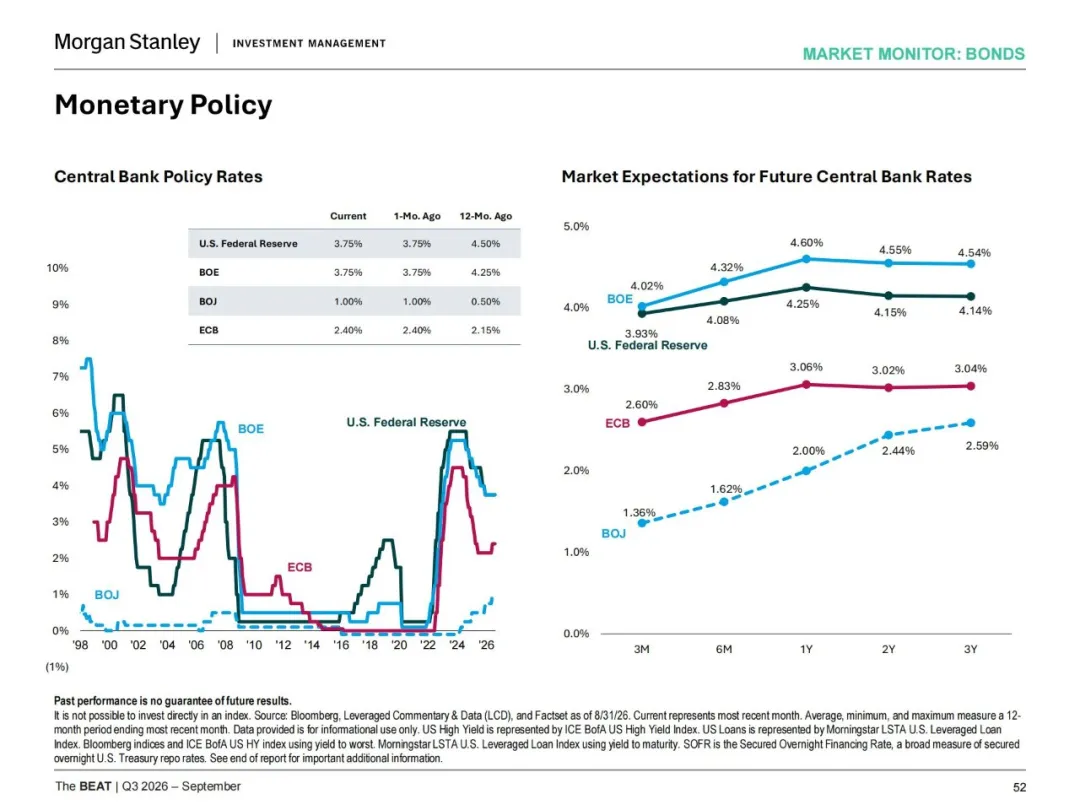
美國實際 GDP 連續兩年頂住供給衝擊,製造業 PMI 重回擴張,勞動力市場回穩而非過熱。新任聯準會主席華許強調"改革"而非鷹派訊號:減少前瞻指引與對資產負債表的依賴,引入 AI 與即時資料。AI 從聊天走向智能體,單次互動算力需求最高達 15 倍,超大規模廠商 2026 年資本開支預期年內已上修 36%。伊朗衝突後荷姆茲海峽通行恢復、油價回落;中國政策轉向"國家安全優先",高科技製造與出口是少數亮點。
三、債券
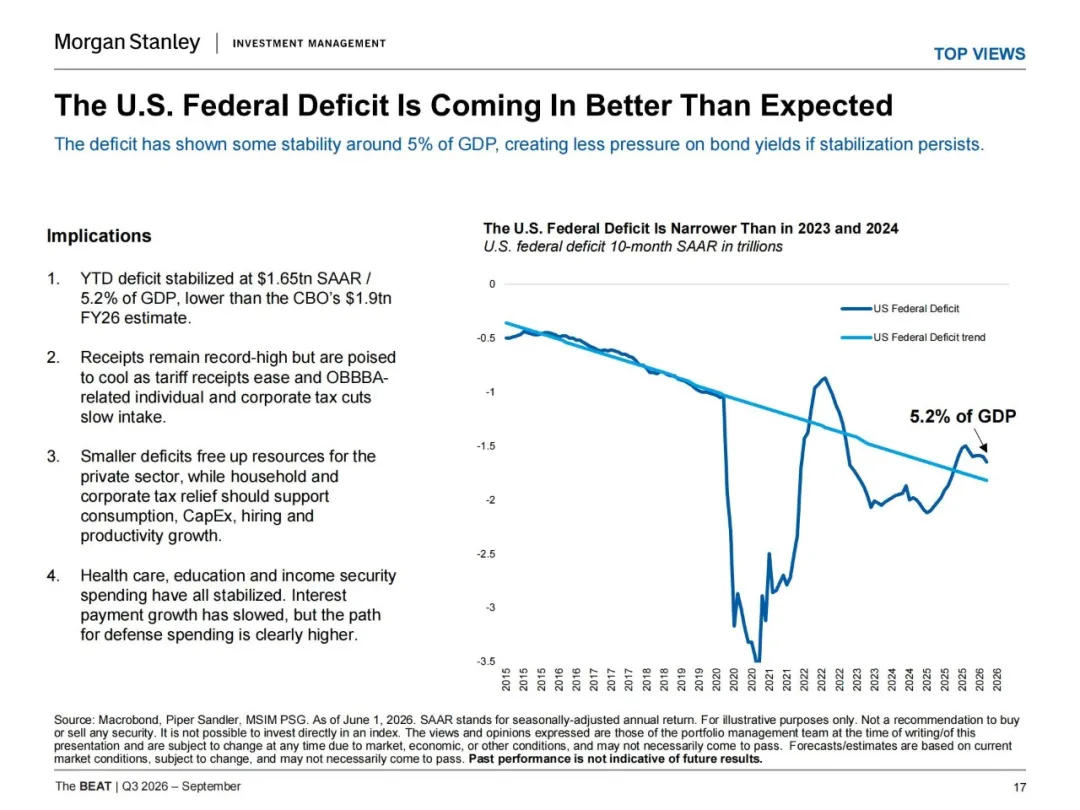
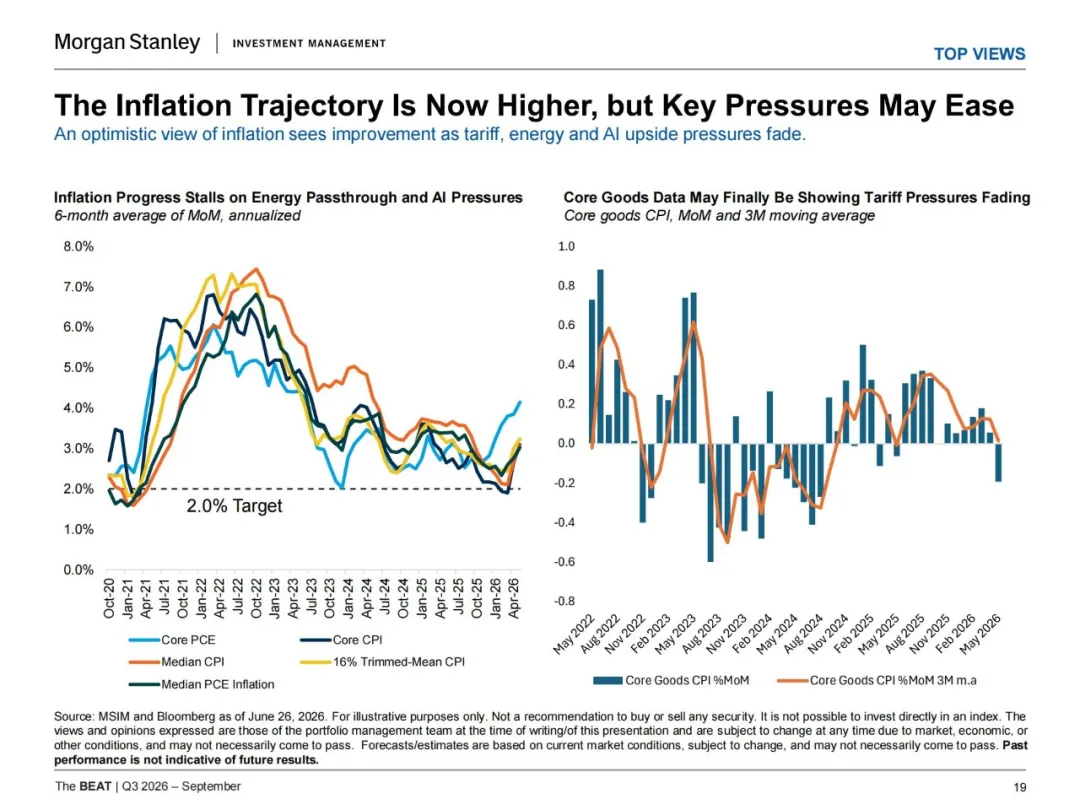
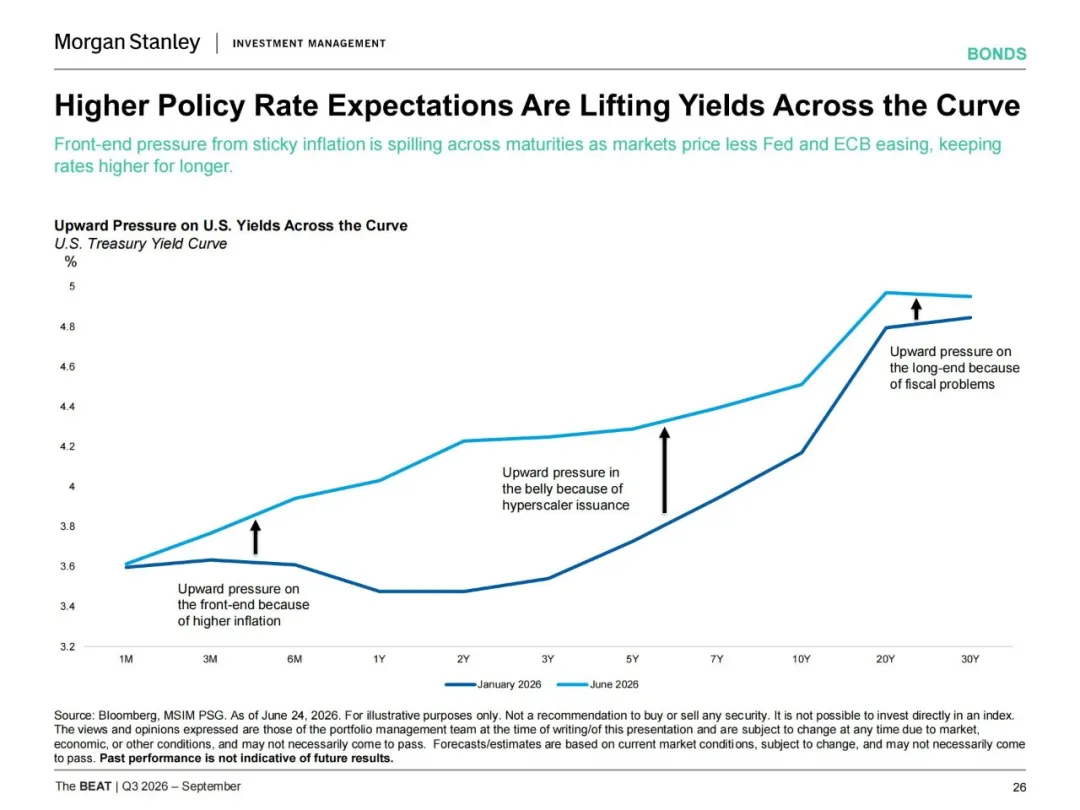
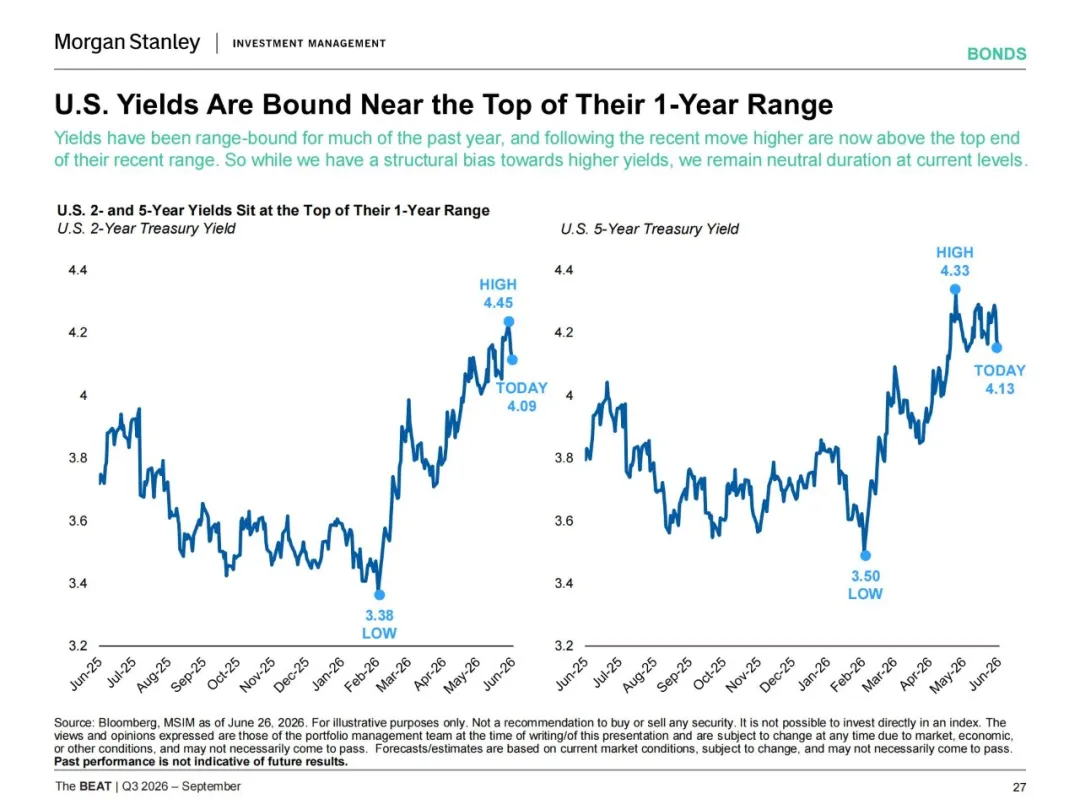
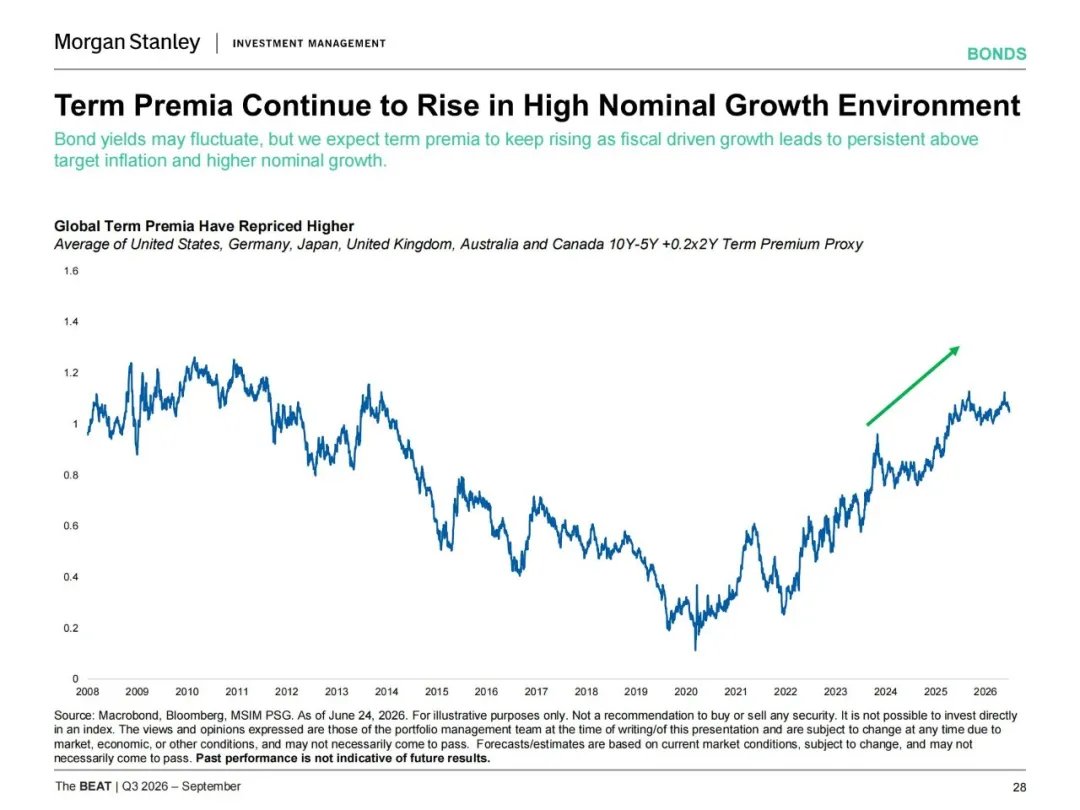
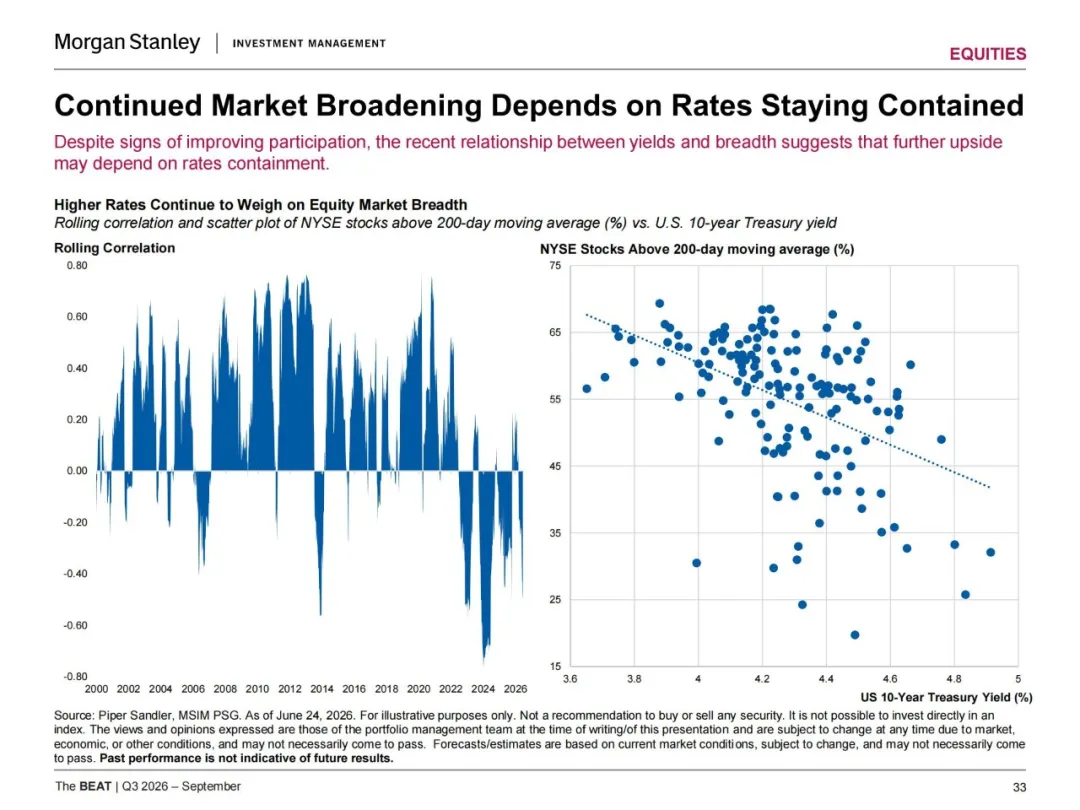
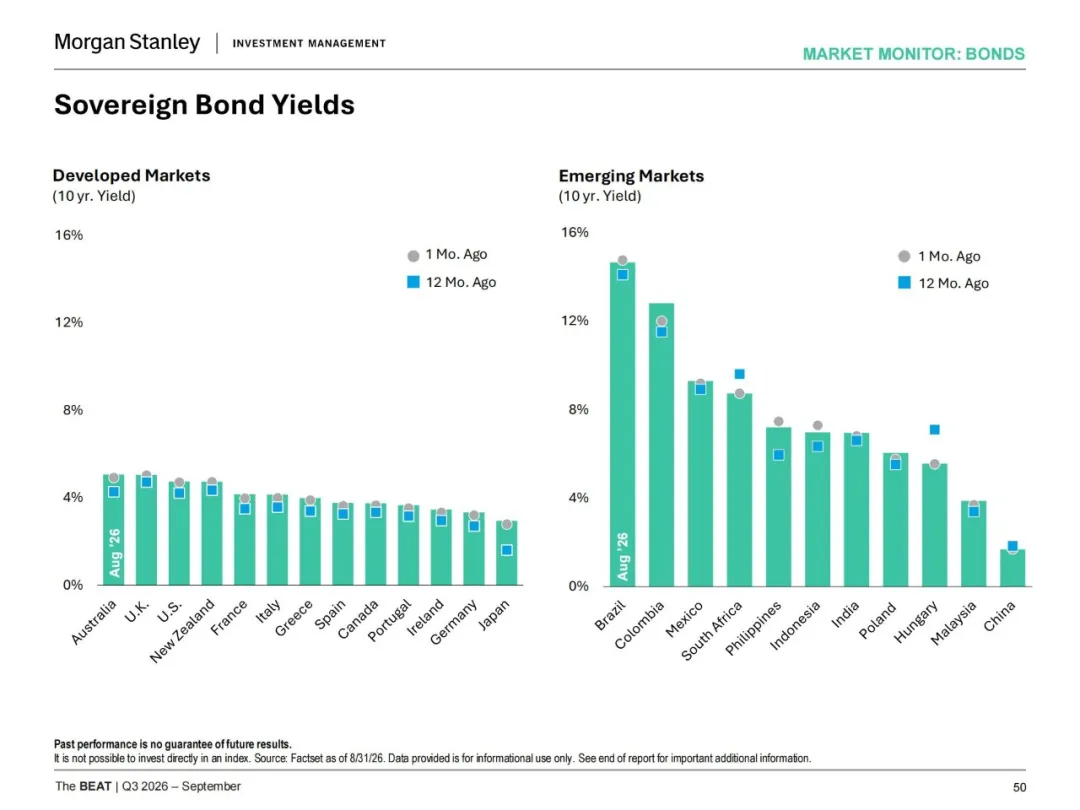
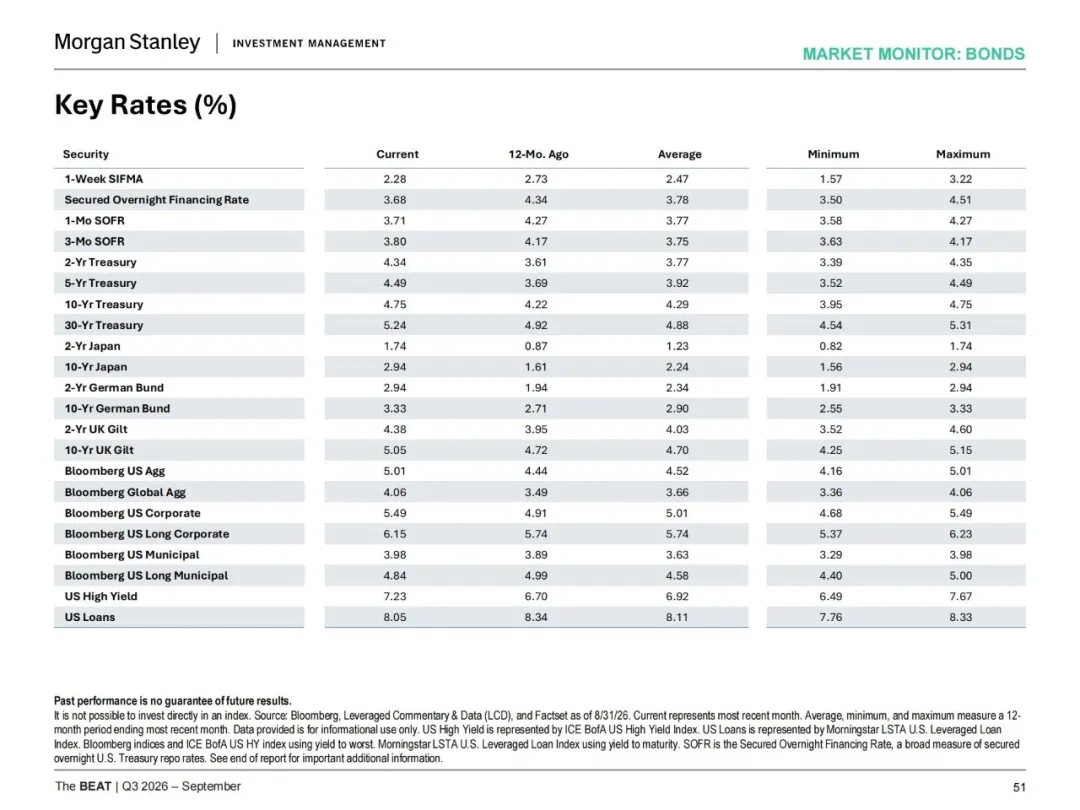
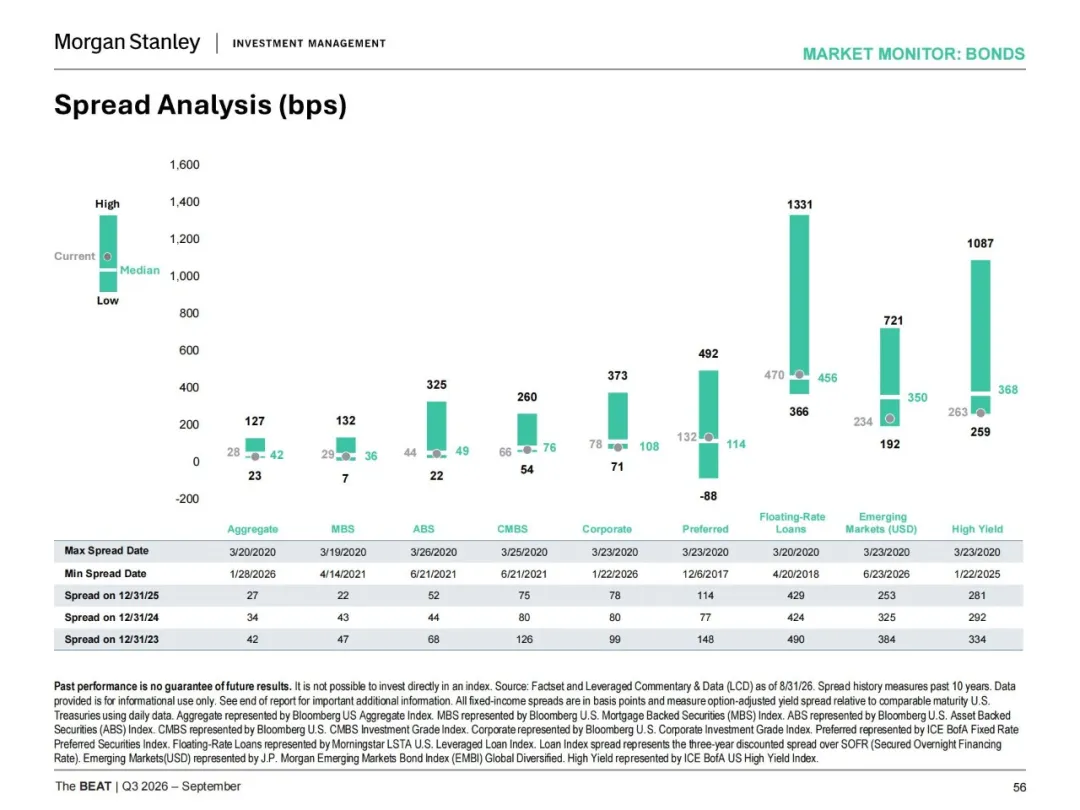
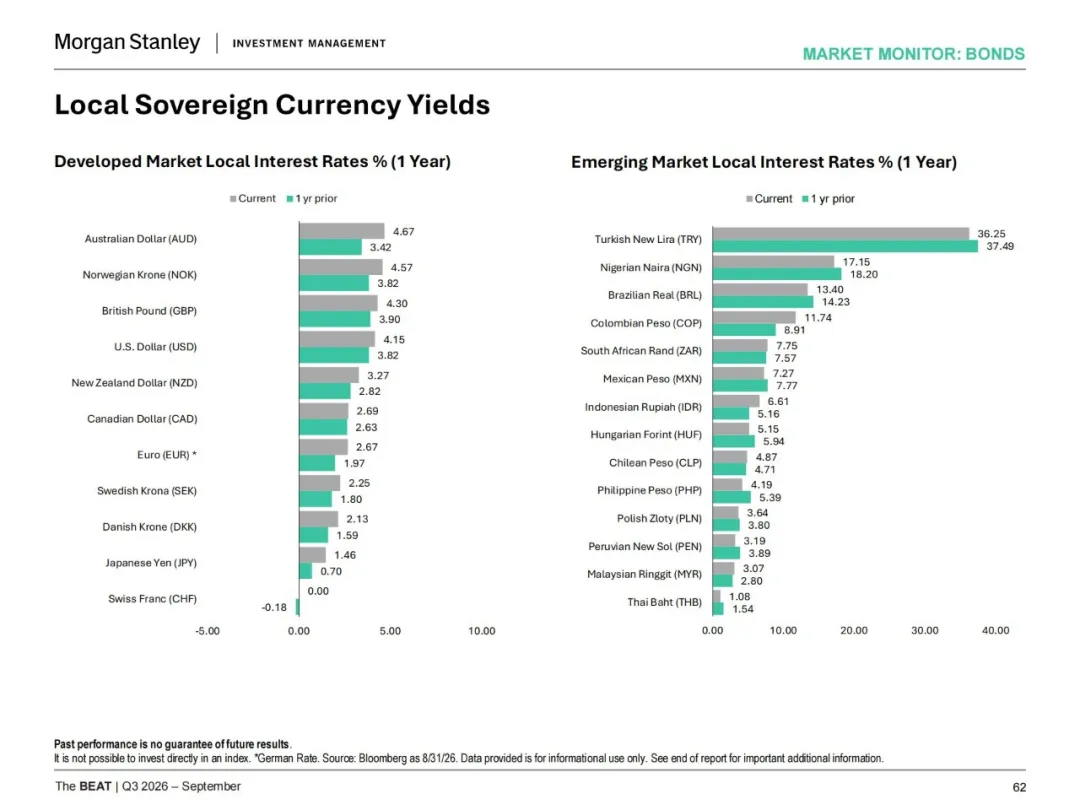
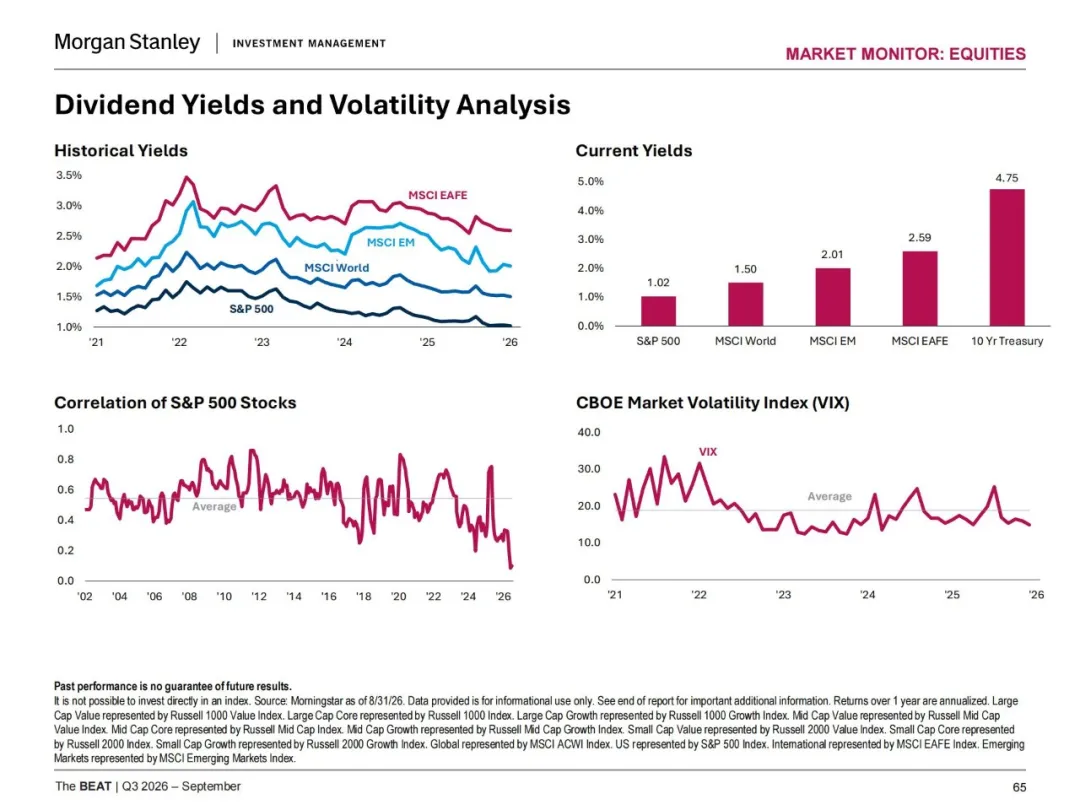
8 月末 10 年期美債收益率約 4.75%,曲線整體上移——前端通膨、中段超大規模廠商發債、長端財政壓力共同推高,期限溢價持續走高。信用利差接近歷史最窄,因此偏好 MBS、銀行貸款與新興市場債。
四、股票
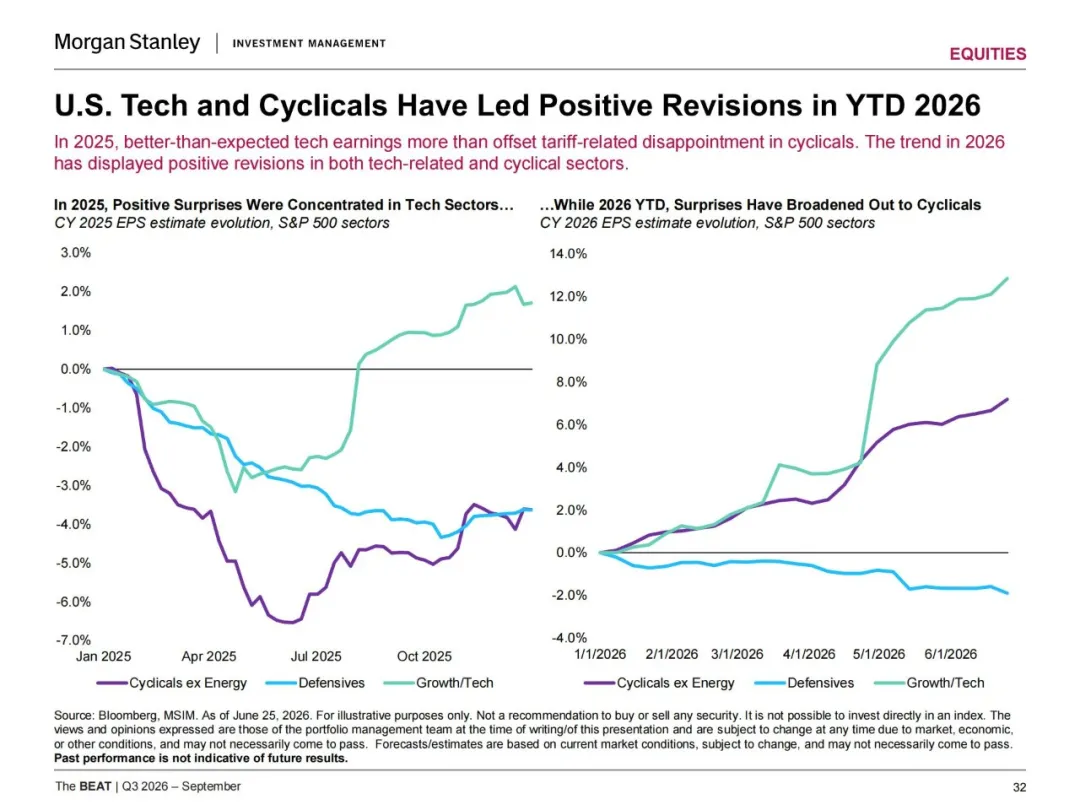
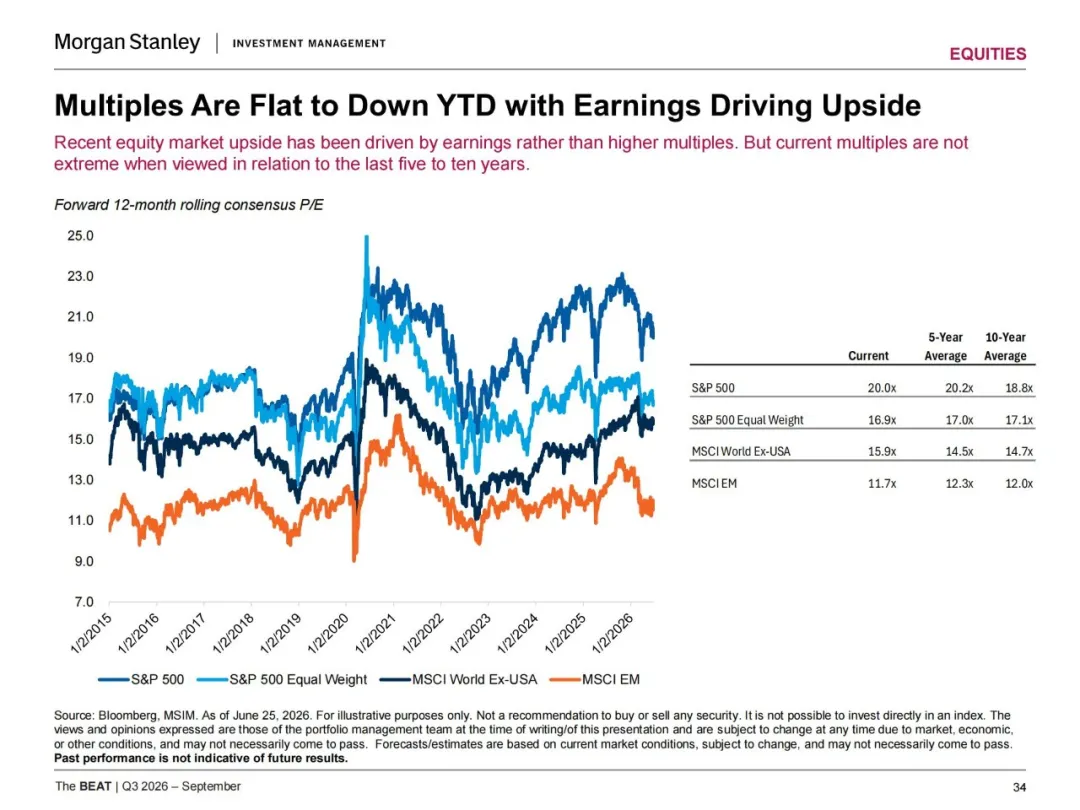
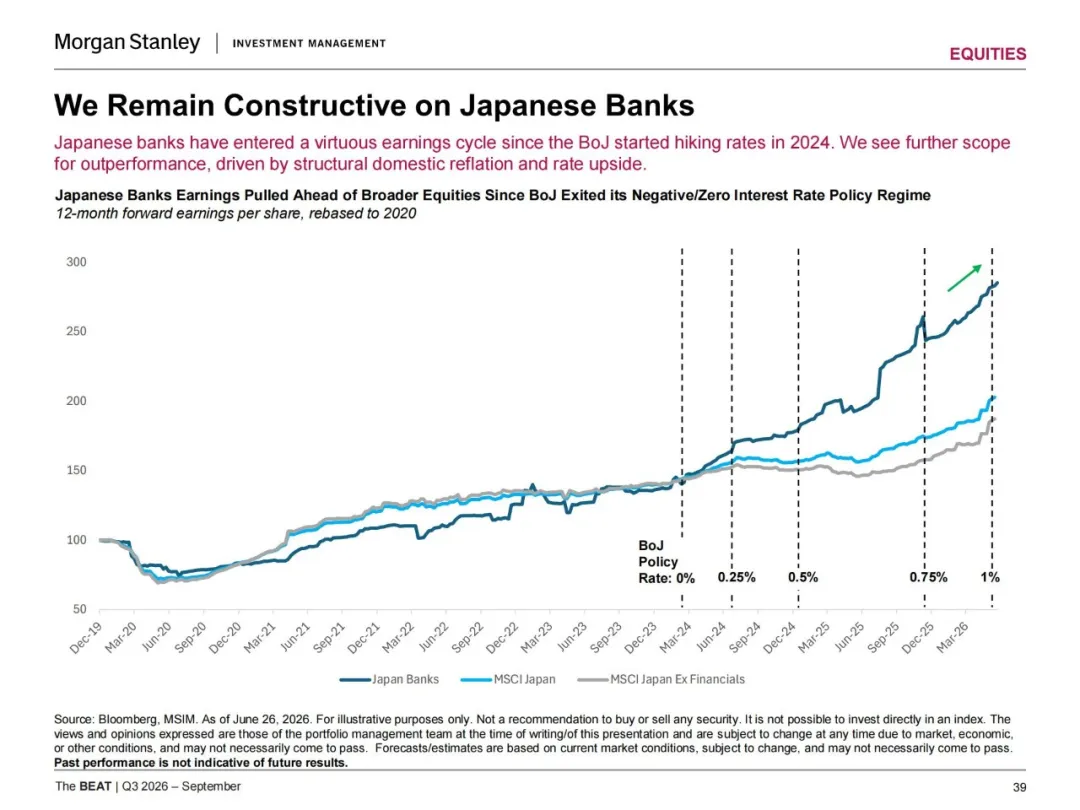
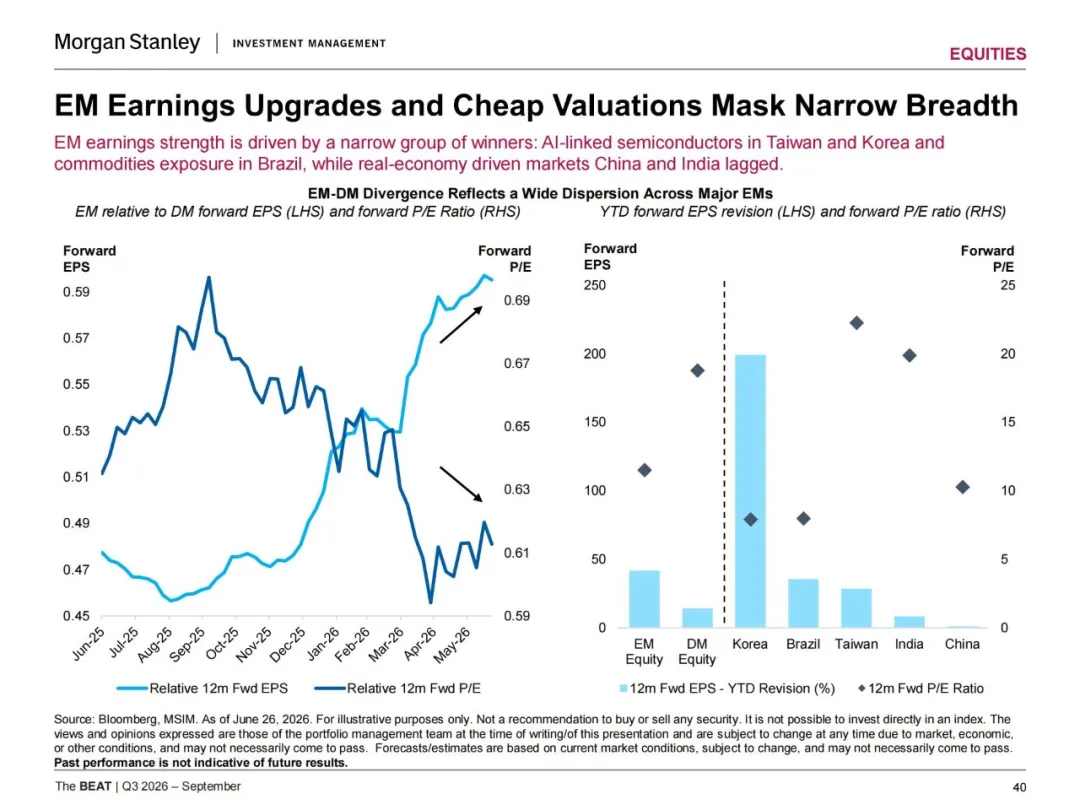
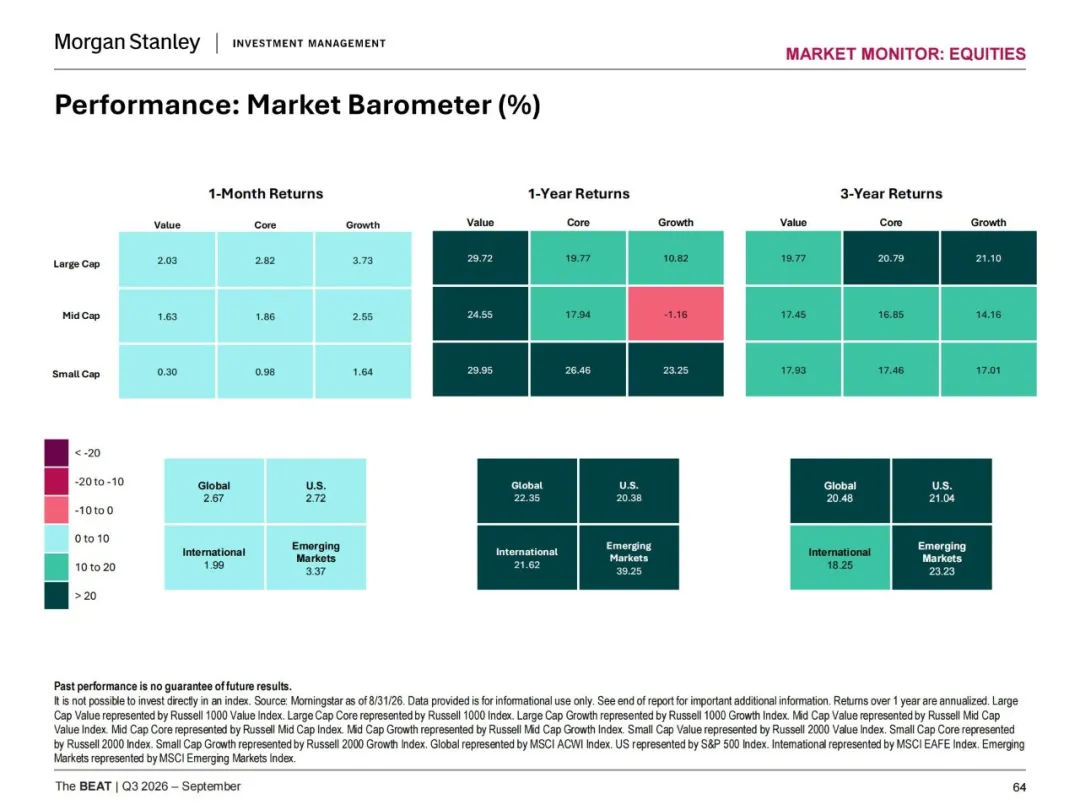
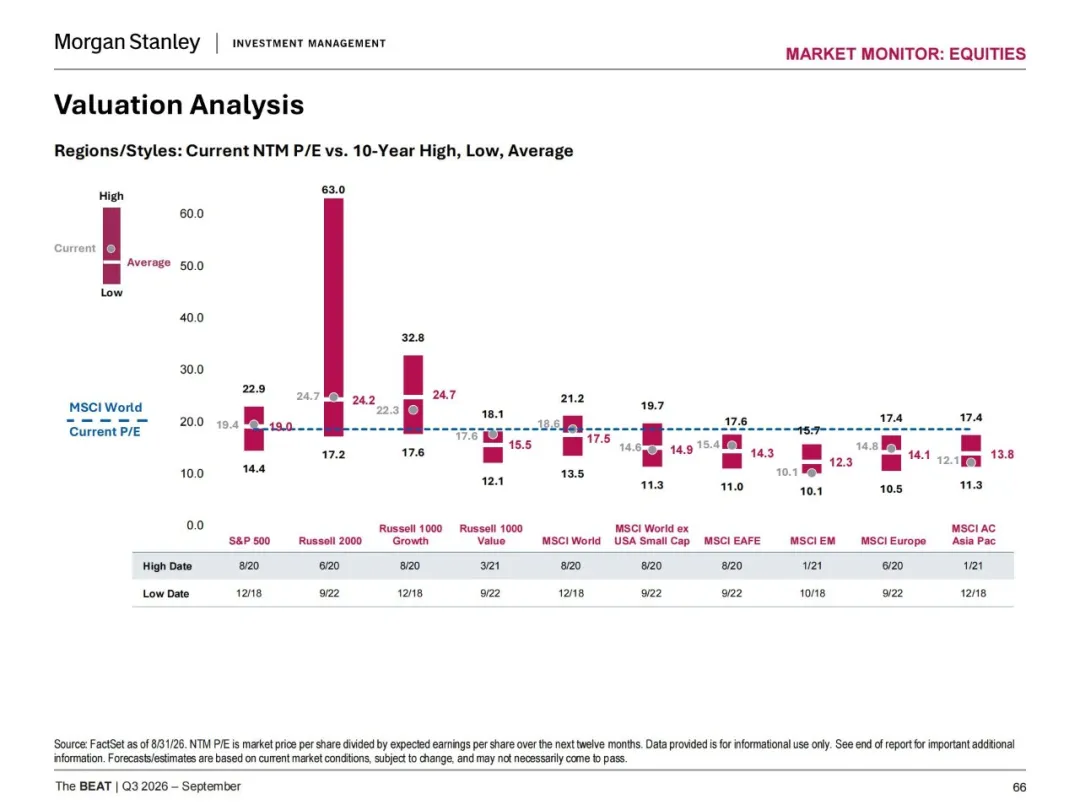
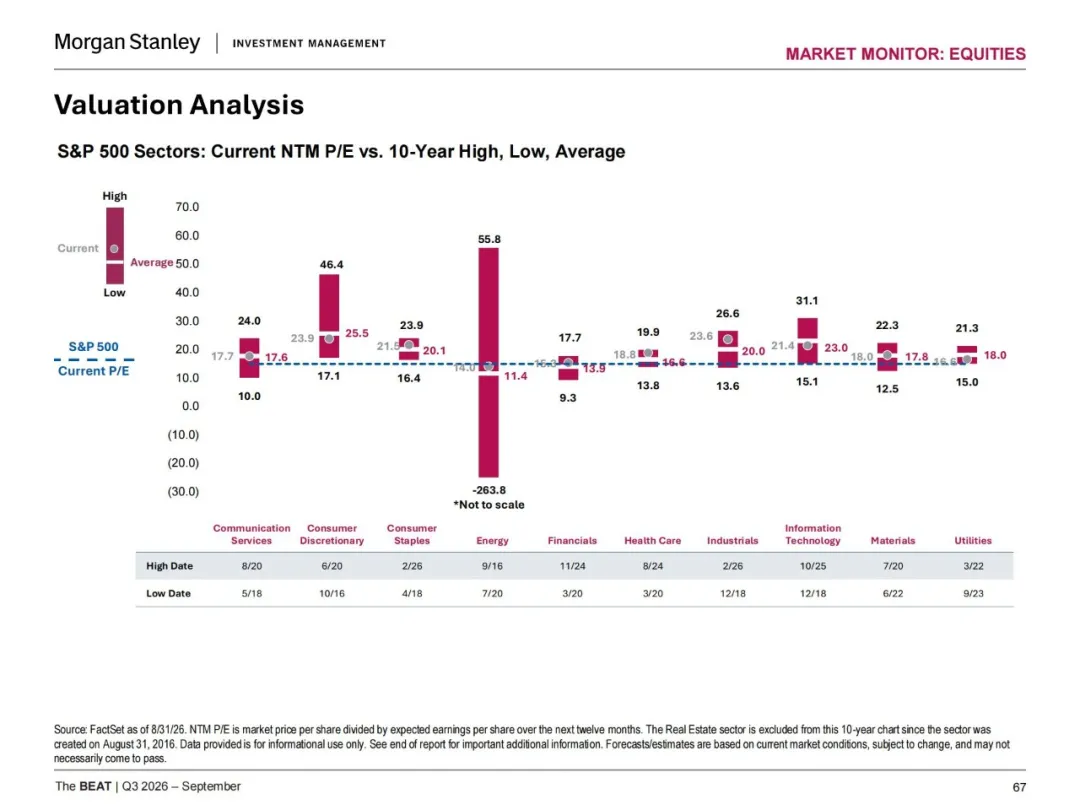
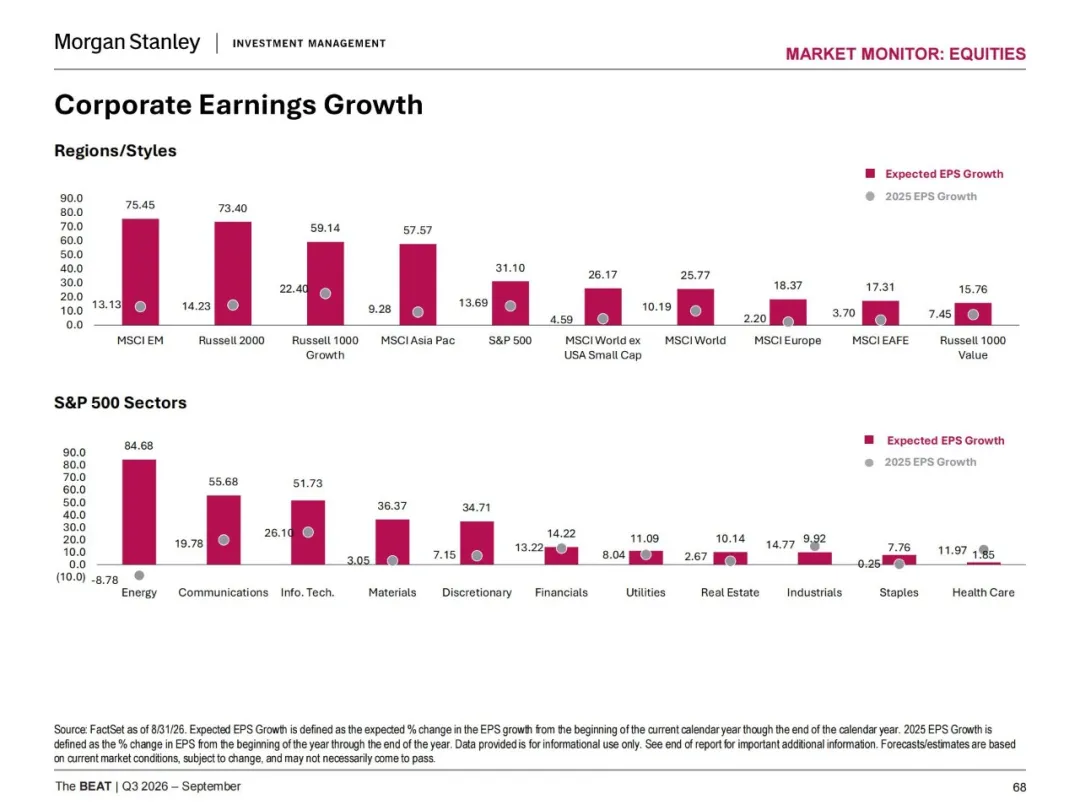
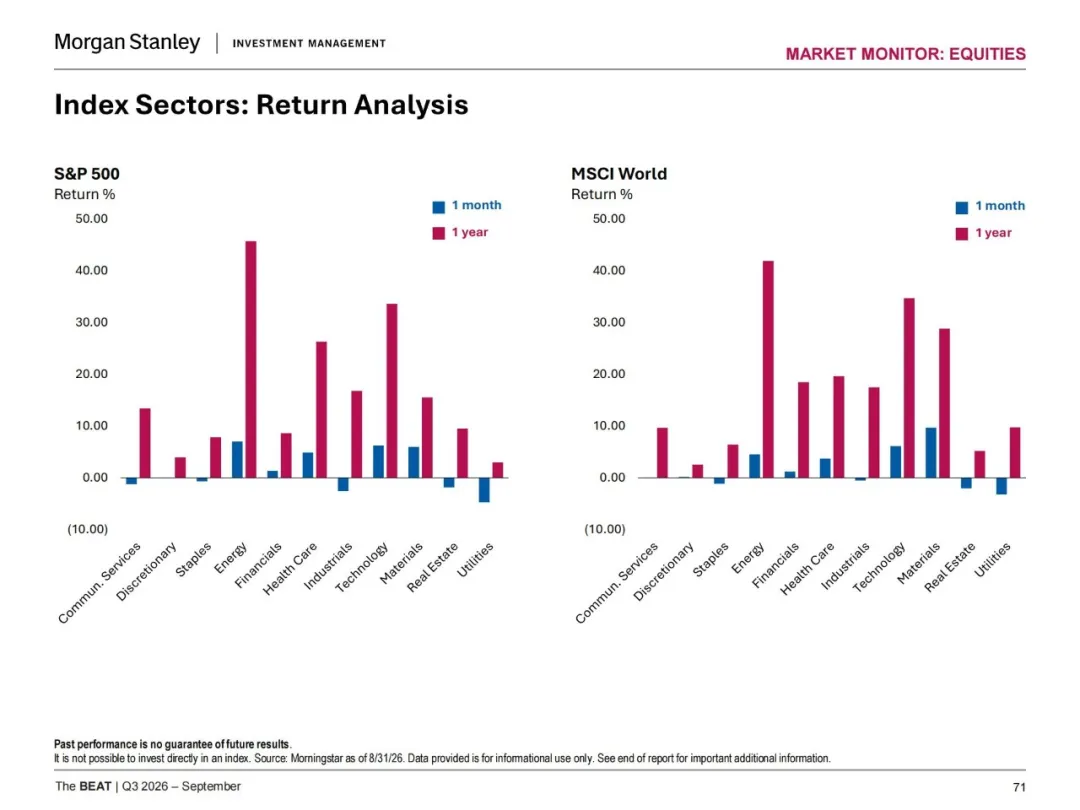
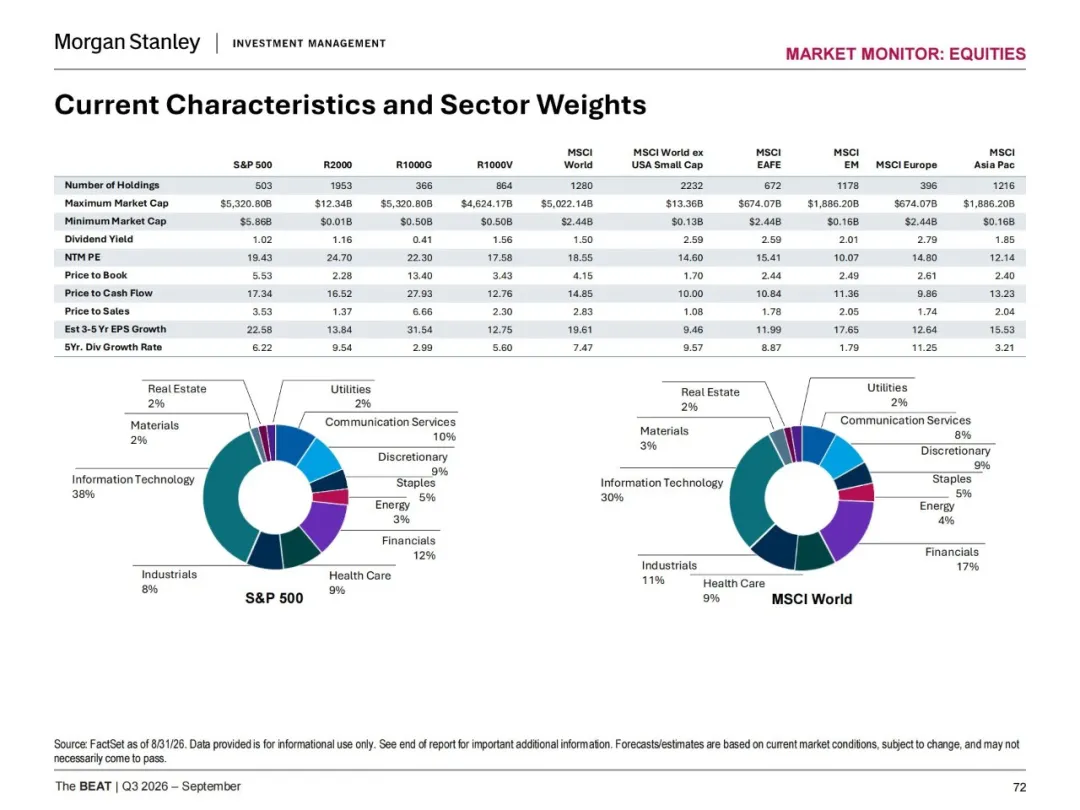
今年股市上漲由盈利而非估值驅動,標普 500 前瞻市盈率約 20 倍;AI 相關股票三年持續降估值,相對不貴。日本與歐洲銀行受益於利率正常化;新興市場盈利上修高度依賴台灣、韓國的 AI 半導體。
五、另類與過渡資產
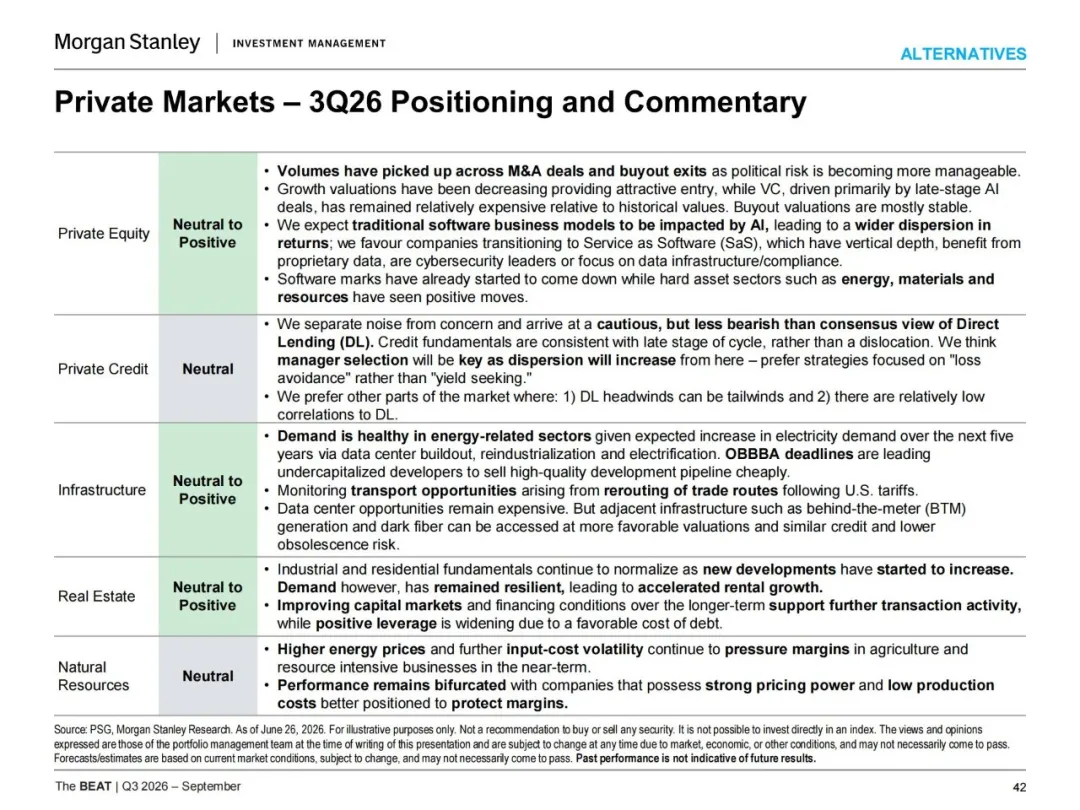
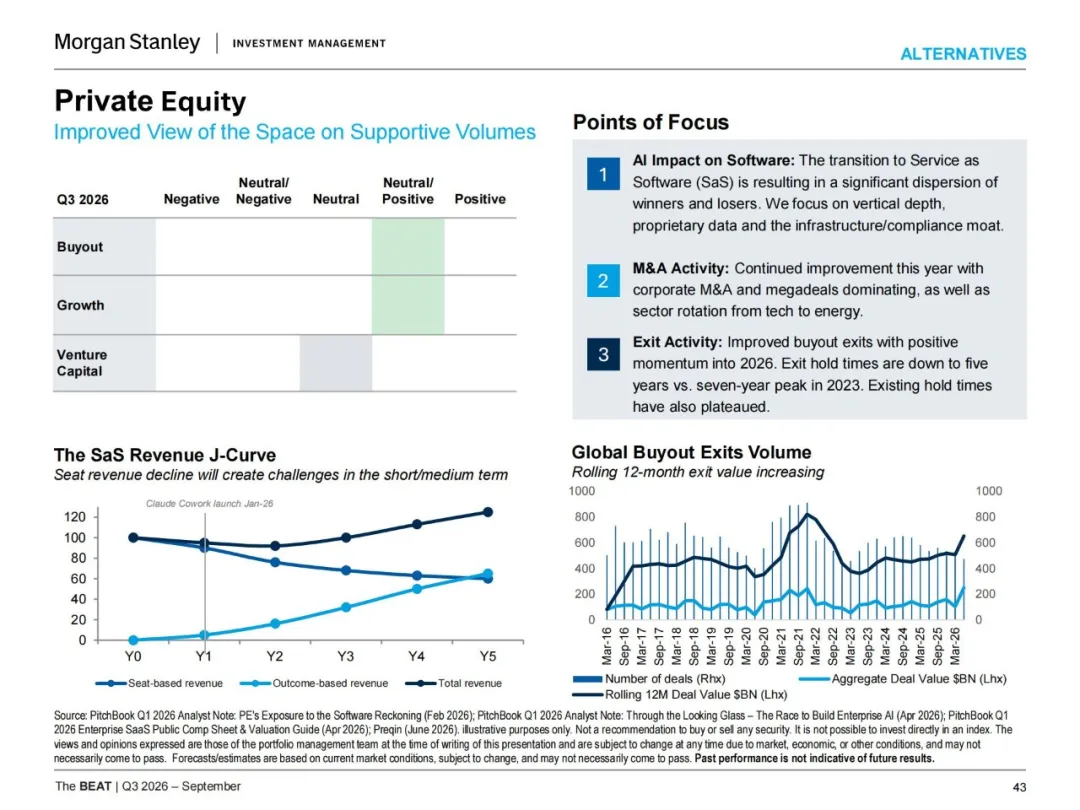
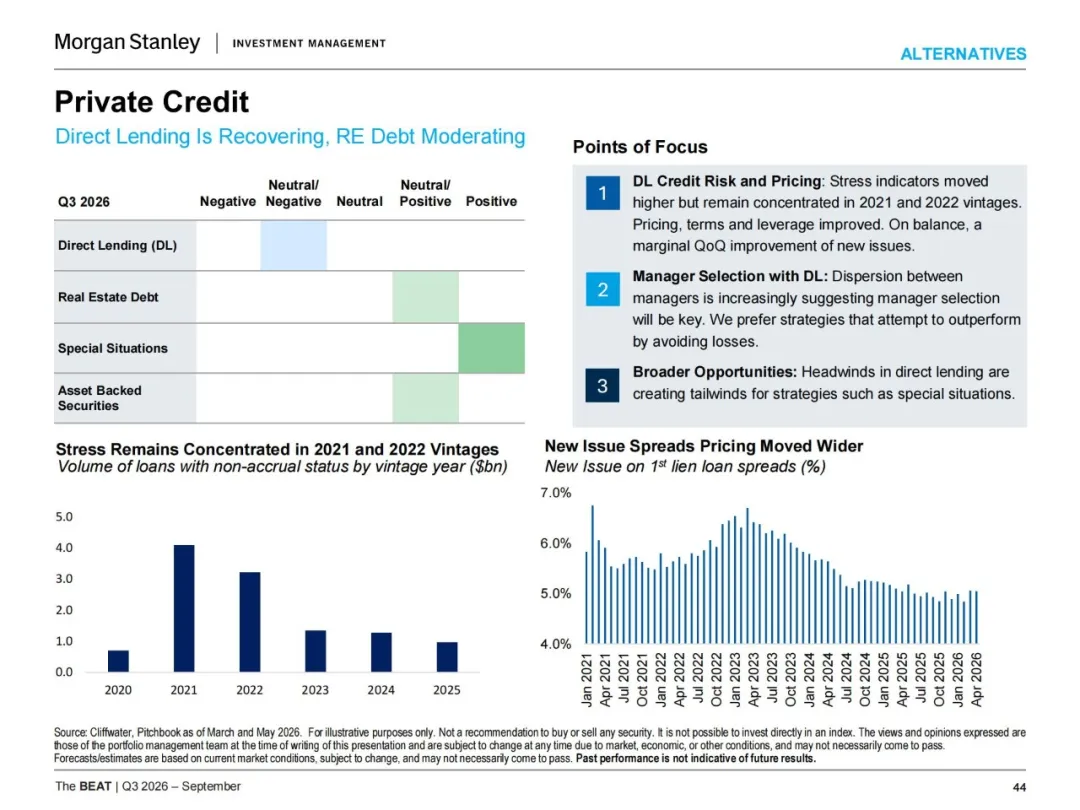
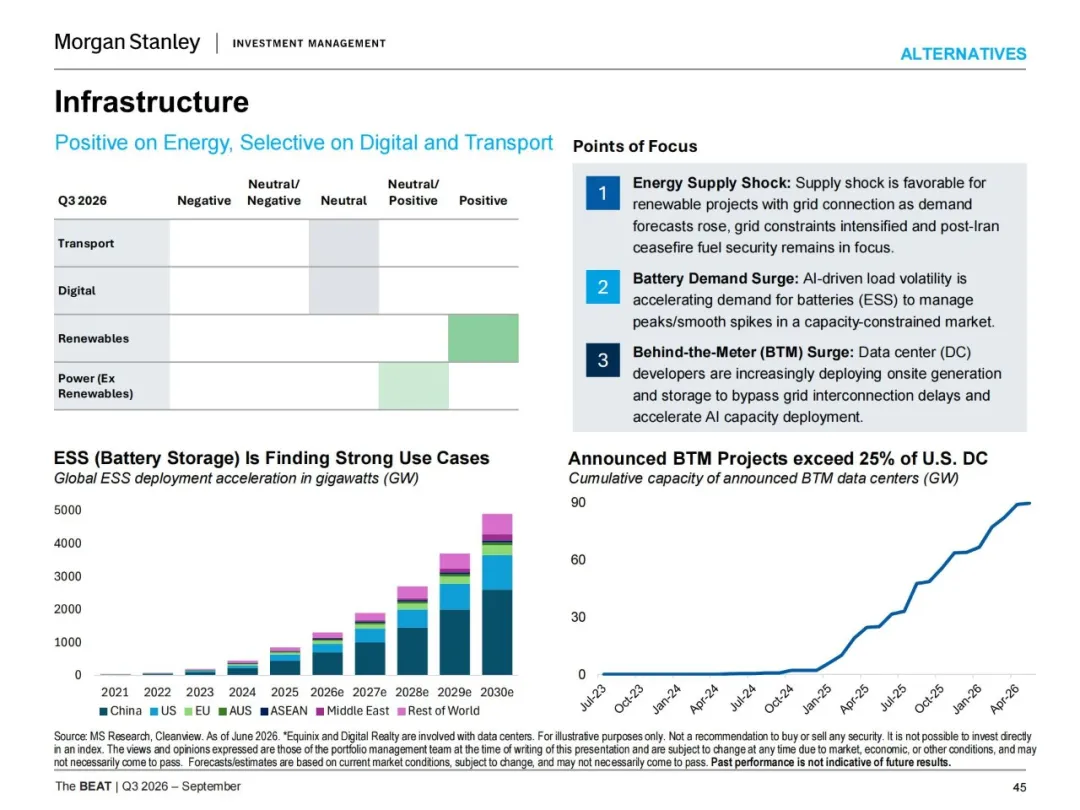
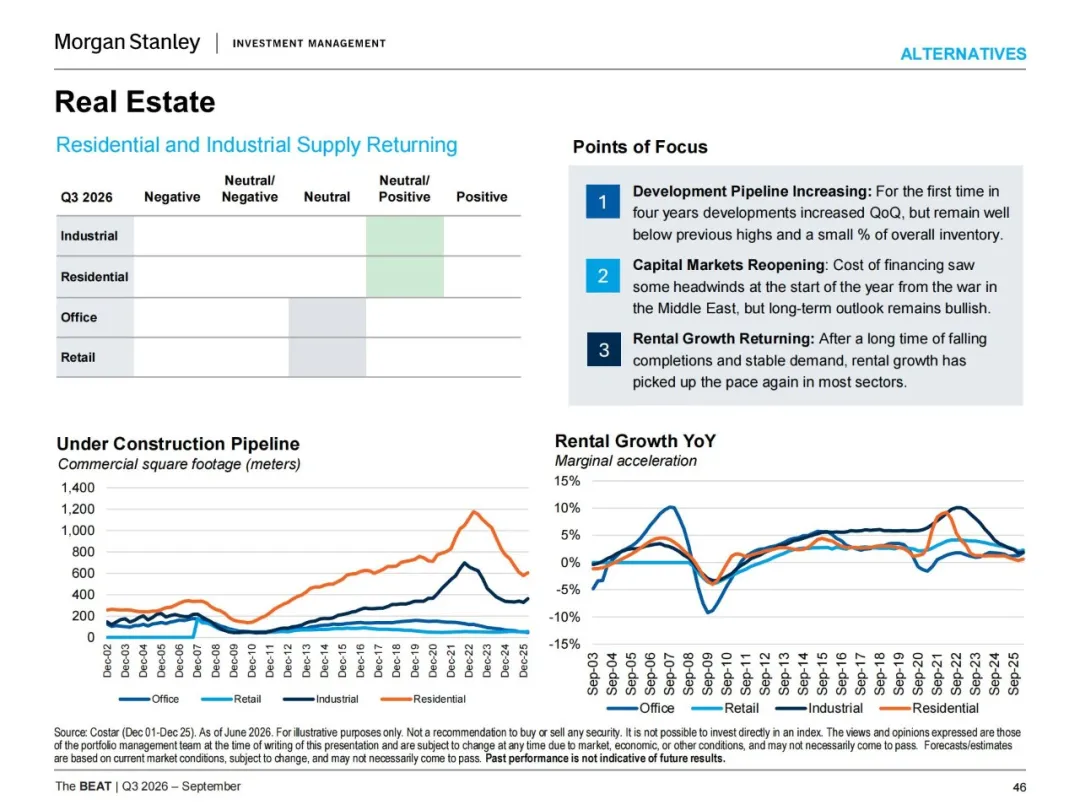
私募股權中性偏正面,看好從軟體轉向"服務即軟體"的公司;私募信貸中性,管理人篩選是關鍵;基礎設施看好能源、表後發電與儲能;房地產住宅與工業基本面回穩。現金/短久期作為"過渡"倉位保留靈活性。
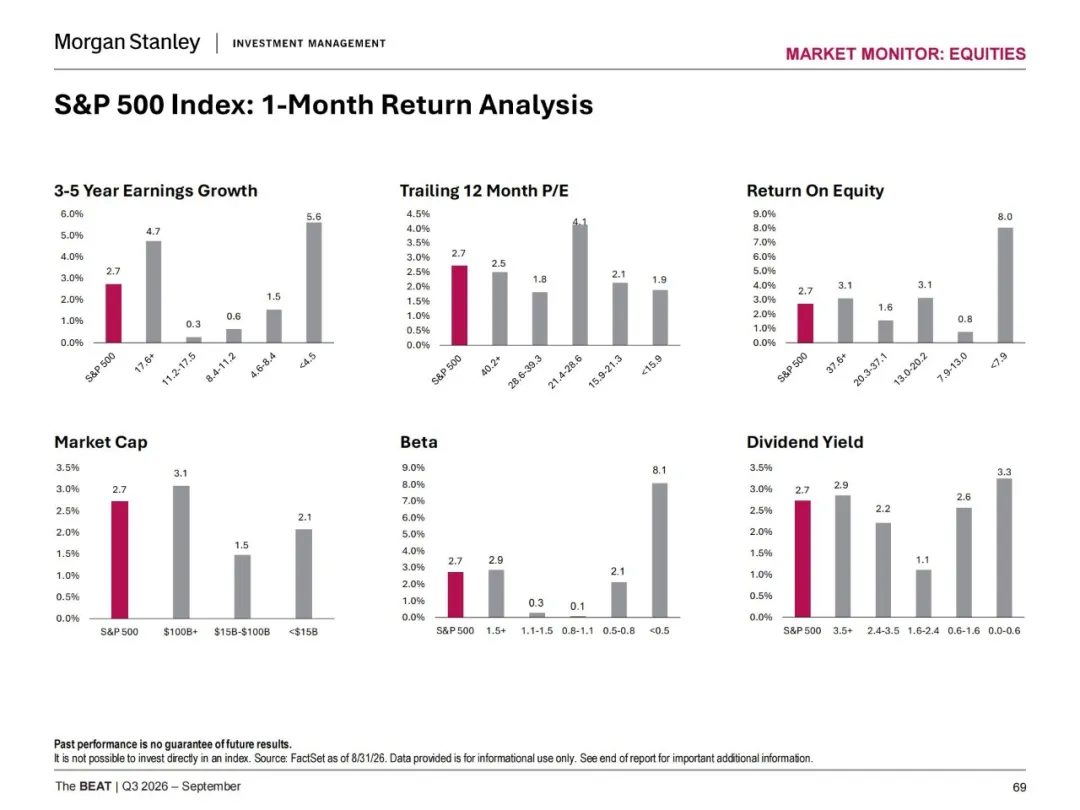
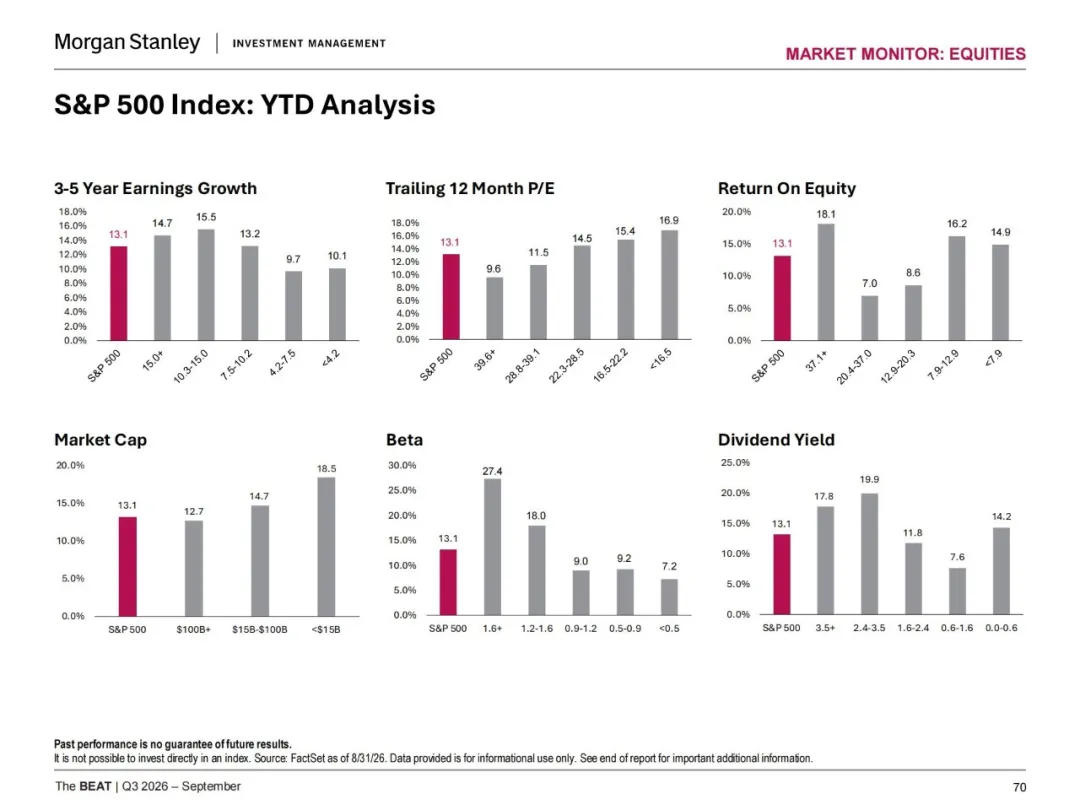
報告頁面摘選(共87頁)
(銳芯聞)