
導讀
我們已連續多年跟蹤全球一線城市房價,縱觀全球,人口持續流入、優質公共與產業資源高度富集,是推高核心城市核心區域房價的重要因素,這類房產是大類資產配置中的硬通貨。
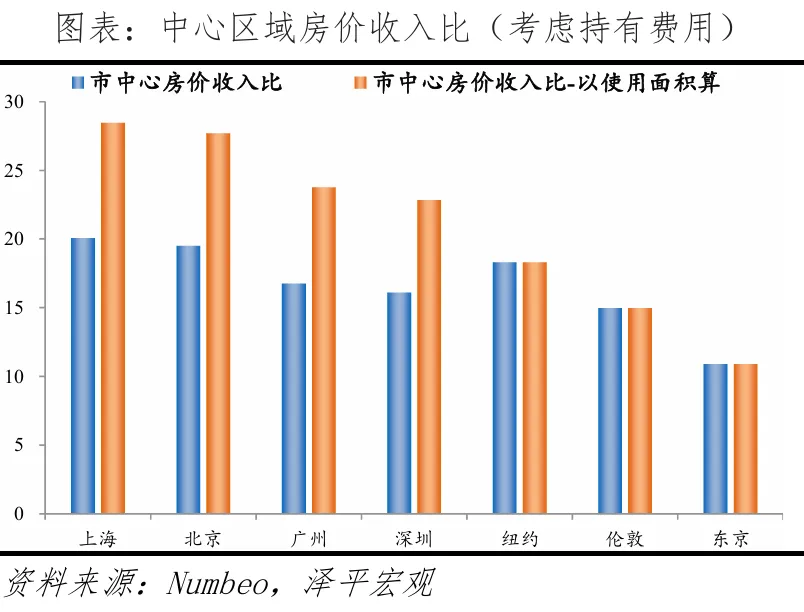
我們選取紐約、倫敦等具有代表性的全球核心城市進行對比,考慮持有費用後,以使用面積算,紐約、倫敦、東京市中心房價收入比分別為18、15、11,北上廣深分別為28、28、24、23,紐約、倫敦、東京市中心租金回報率分別為3.2%、2.8%、2.4%,而北上廣深分別為2.0%、1.8%、1.6%、1.4%。
中國內地一線城市絕對房價、相對房價居全球前列。同時,近年北上廣深居民房貸壓力有所下降,抵押貸款佔收入比例均低於200%,但仍處於全球前列,是紐約、倫敦、東京的1-3倍。
1000萬人民幣,在北京、上海、紐約、倫敦核心區域CBD附近能購買的住宅使用面積差距不大,在61-73平方米左右,紐約和倫敦市中心住宅持有費用遠高於北京和上海,紐約超17萬人民幣,倫敦超6萬元,北京和上海不足5000元。
1000萬人民幣,在北京、上海外圍區可購買使用面積超145平方米的住宅,而在倫敦、紐約外圍區域可購買的使用面積超120平方米住宅。
由於土地供給不足、優質公共資源富集以及貨幣較寬鬆,中國內地一二線城市房價並非由當地中位數收入人群決定,而是由中國高收入人群決定;加上中國居民收入統計不全、高儲蓄率、高經濟增速等情況,使得房價收入比、租金回報率不具備國際可比性。
我在十多年前提出“房地產長期看人口、中期看土地、短期看金融”的行業標準分析框架,2015年預測“一線房價翻一倍”,2020年預測“房地產將出現歷史性大頂”。2026年提出“二八分化”“香港房市將率先復甦,下一個是中國矽谷”。
房價上漲在於人口持續淨流入,關鍵是流入人口質量和地區的產業承載力。決定人口集聚的核心是該區域經濟規模、產業競爭力以及與其他地區的人均收入差距,即人隨產業走、人往高處走。
正文
1 中國內地核心城市絕對房價和相對房價均居全球前列
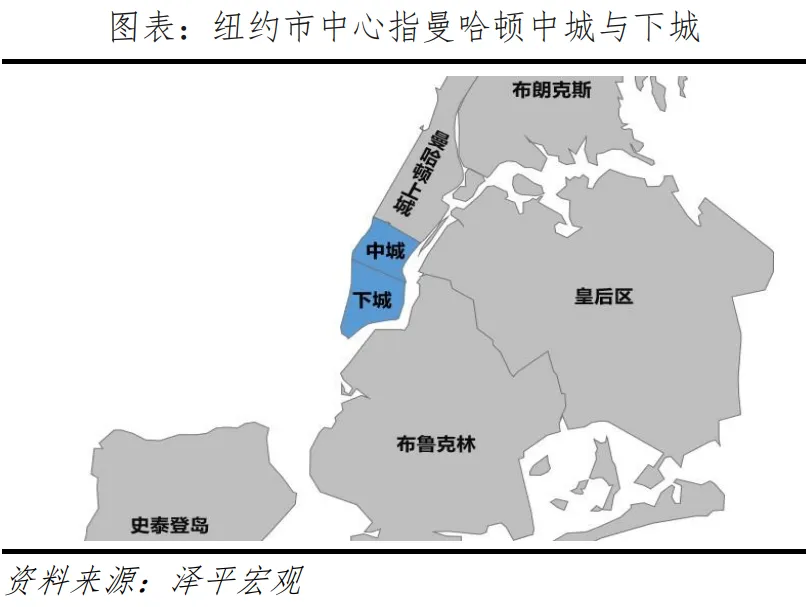
與西方相比,中國城市行政區劃內面積較大,比如北京達1.6萬平方公里,廣州、上海、深圳分別為7434、6341、1997平方公里,而東京、倫敦、紐約、巴黎分別為2194、1577、1214、105平方公里。為增強可比性,我們分別選擇中心區以及距離市中心8公里左右的區域(我們將其定義為外圍區)進行比較。具體來看,北京中心區指東城區和西城區,外圍區指四環與五環之間區域;上海中心區指內環,外圍區指中環與外環之間區域;紐約中心區指曼哈頓中城和下城,外圍區指距離曼哈頓8公里左右區域;倫敦中心區指倫敦一區,外圍區指三區與四區之間。
為保證資料口徑統一,市中心與外圍區房價資料來源於全球最大的生活資訊網站Numbeo。我們通過大量蒐集各國的房產中介網站公佈的中心區與外圍區各個樓盤售價和租金資料驗證了Numbeo資料的合理性,Numbeo顯示2026年9月紐約市中心房價為125895元/平方米,市中心1居室房屋租金為29318元/月。作為驗證,我們通過在美國最大的房產中介網站Zillow蒐集大量樓盤資料得出的紐約市中心房價和租金分別為105375元/平方米、365元/平方米/月,相差不大。此外,通過房價對比驗證,Numbeo口徑下的“非市中心房價”指的是外圍區房價。
1.1 核心城市房價高和漲幅高是全球普遍現象
2009年3月-2026年8月北上廣房價上漲超3.2倍,高於中國平均。由於新房區位逐漸外移及限價等,以二手房衡量房價漲幅更有效。中國層面缺乏二手房價資料,以新房價格計算,2010年6月-2026年8月百城新建住宅價格指數從9042元/平方米升至17255元/平方米,上漲90.8%。根據中國房價行情網以及房產中介資料,2009年3月北京、上海、廣州房價分別為12030元/平方米、14902元/平方米、6986元/平方米,2026年8月分別上漲到54631元/平方米、62654元/平方米、37273元/平方米,分別上漲3.5倍、3.2倍、4.3倍。其中,優質學區房漲幅近7倍,如北京育才小學劃片小區耕天下,2009年2月12900元/平方米,2026年8月達101361元/平方米,上漲6.9倍。
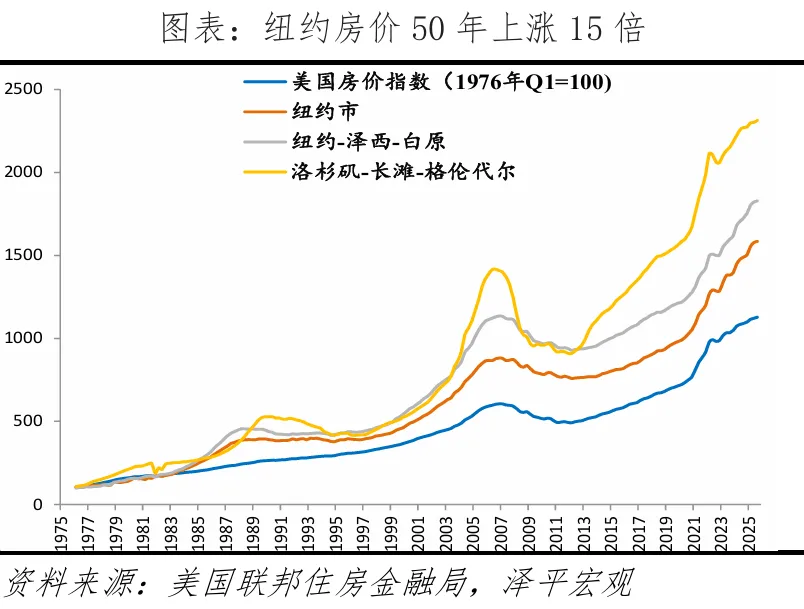
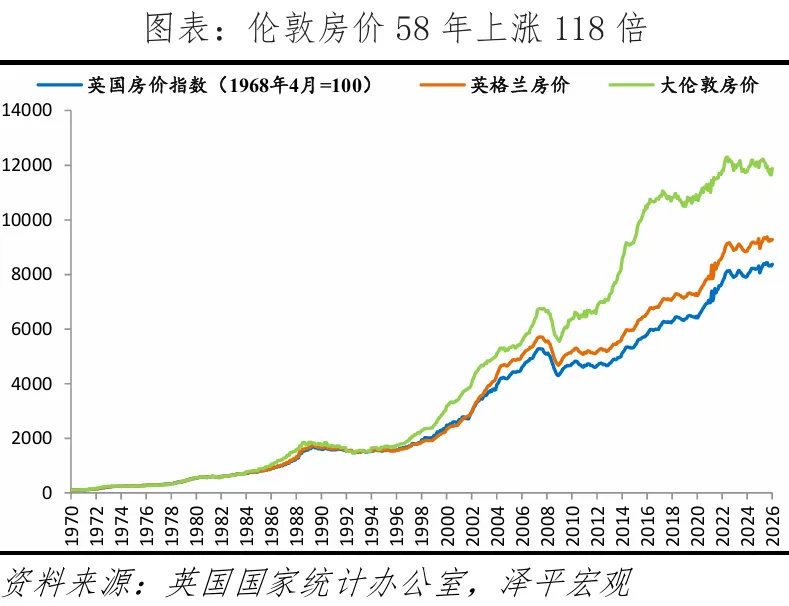
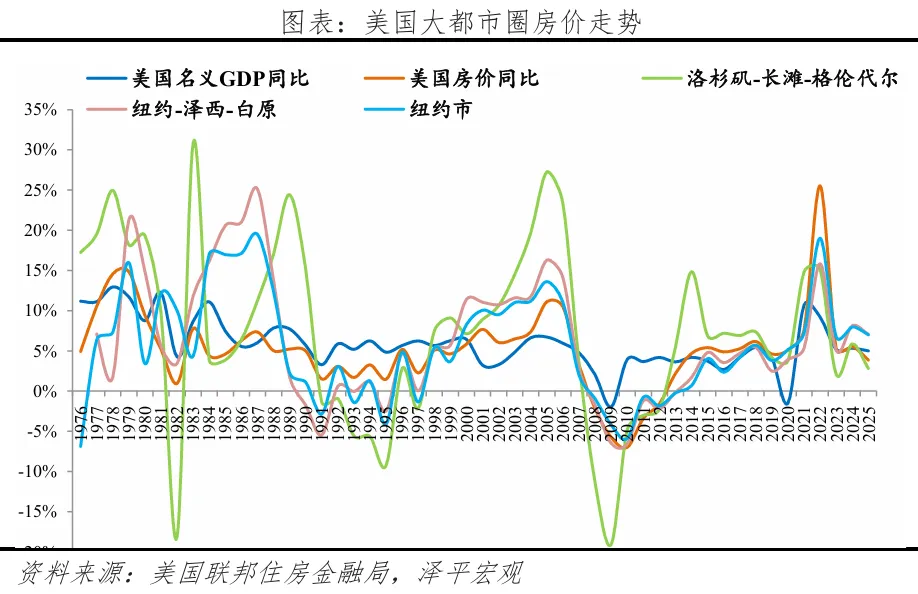
從國際經驗看,核心城市房價高、漲幅高於其他地區是世界普遍現象。在英國,根據英國政府網站資料,1968年4月-2026年4月,大倫敦地區房價上漲118倍,高於英格蘭地區的92倍和中國的83倍。在美國,1976年Q1-2026年Q1,美國、紐約市、紐約-澤西-白原分區(紐約都會區分區之一)、洛杉磯-長灘-格倫代爾分區(洛杉磯都會區分區之一)房價分別上漲10、15、18、22倍。在日本,房地產泡沫破滅前,1975-1991年東京區部、橫濱、名古屋、京都、大阪、神戶等六個核心城市地價上漲4.5倍,其他城市上漲1.7倍。
1.2 北上深絕對房價位居全球前列
換算為可比的使用面積後,北京、上海和深圳市中心及外圍區房價均處於世界前列,但頂級豪宅價格低於國外。國際房價比較需注意統計口徑。中國內地住房面積統計口徑為建築面積,包括使用面積、牆體佔用面積、公攤面積,而大多數國家和地區是套內面積或使用面積。如中國香港採用套內面積,套內面積=建築面積-公攤面積;美國、英國、韓國等是使用面積,使用面積=套內面積-牆體佔用面積。一般而言,套內面積約為建築面積的80%,使用面積約為建築面積的70%。
在中心區域,根據Numbeo資料,2026年9月中國香港以198615元/平方米位居第一,首爾以193815元/平方米位居第二,紐約以125895元/平方米位居第九,倫敦以125636元/平方米位居第十,上海、深圳、北京分別以94313元/平方米、89862元/平方米、83874元/平方米位居全球第十二、第十七、第十九,廣州以57960元/平方米,居第28。換算為使用面積後,上海、深圳中心區實際房價分別為134732元/平方米、128374元/平方米,居前十,北京、廣州分別為119820元/平方米、82800元/平方米,居前二十。但中國內地一線城市中心區的頂級豪宅單價低於國際大都市,比如紐約中心區最貴的豪宅是位於曼哈頓中城的公園大道432號,俯瞰紐約中央公園,2026年8月單價約47.7萬元/平方米。而上海浦東中心區最貴的豪宅是位於陸家嘴金融區緊鄰黃浦江的湯臣一品,2026年9月單價約23.5萬元/平方米,以使用面積算,單價為33.6萬元/平方米,浦西中心區豪宅是緊鄰太平湖的翠湖天地嘉苑,單價約20.8萬元/平方米,以使用面積算,單價為29.7萬元/平方米。
在外圍區域,中國香港以119974元/平方米位居第一,蘇黎世以110743元/平方米位居第三,北京、深圳、上海分別以42826元/平方米、42728元/平方米、41909元/平方米,居第二十五、第二十六、第二十七,依然處於世界前列,但相對中心區域排名有所後移,廣州為22859元/平方米。換算為使用面積後,上海、北京和深圳城市外圍區房價分別為61180元/平方米、61040元/平方米、59871元/平方米,居前十五,廣州為32655元/平方米,居第三十。
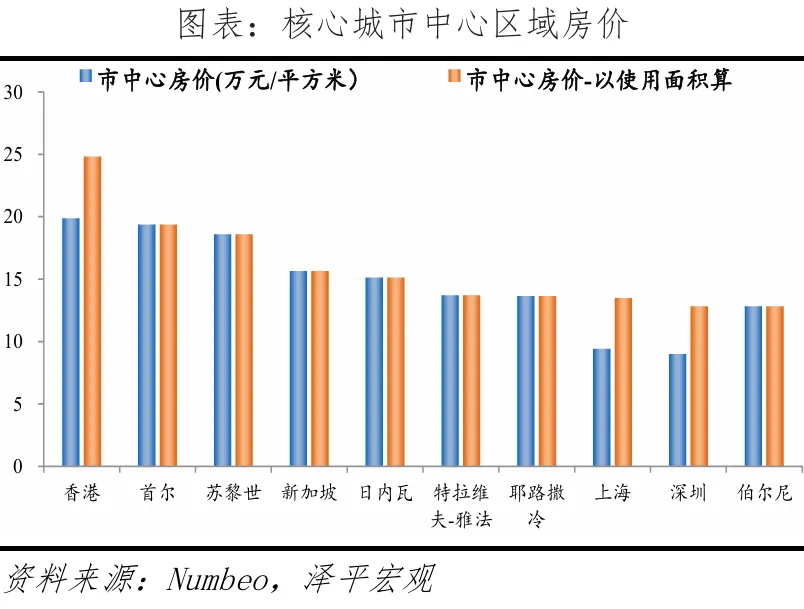
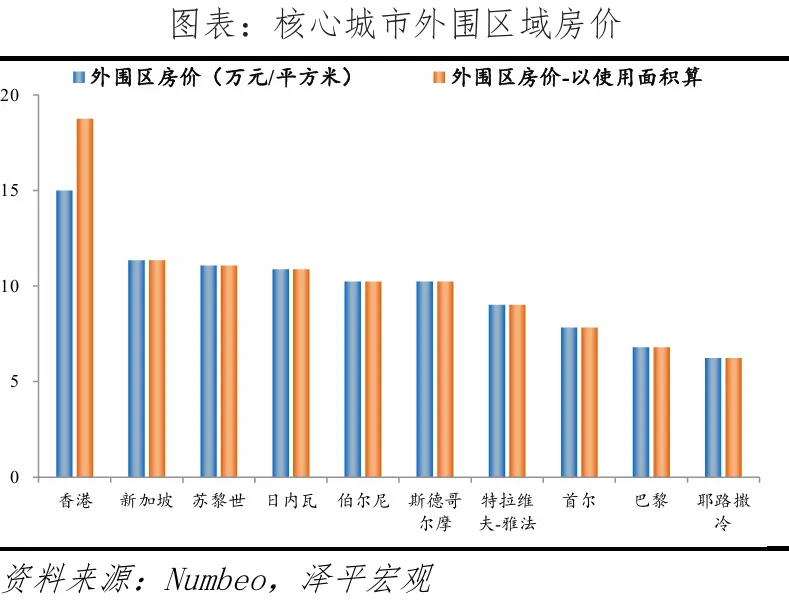
1.3 中國內地一線城市房價收入比高,租金回報率不足2.1%
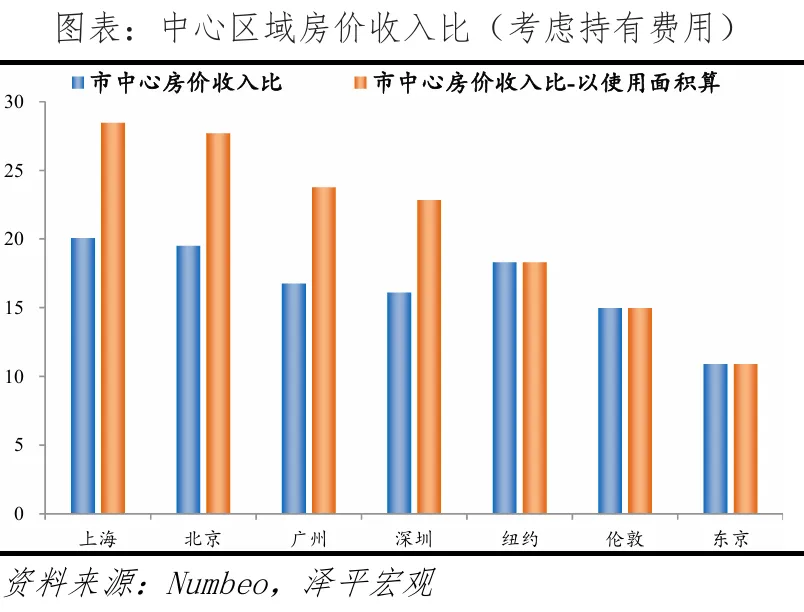
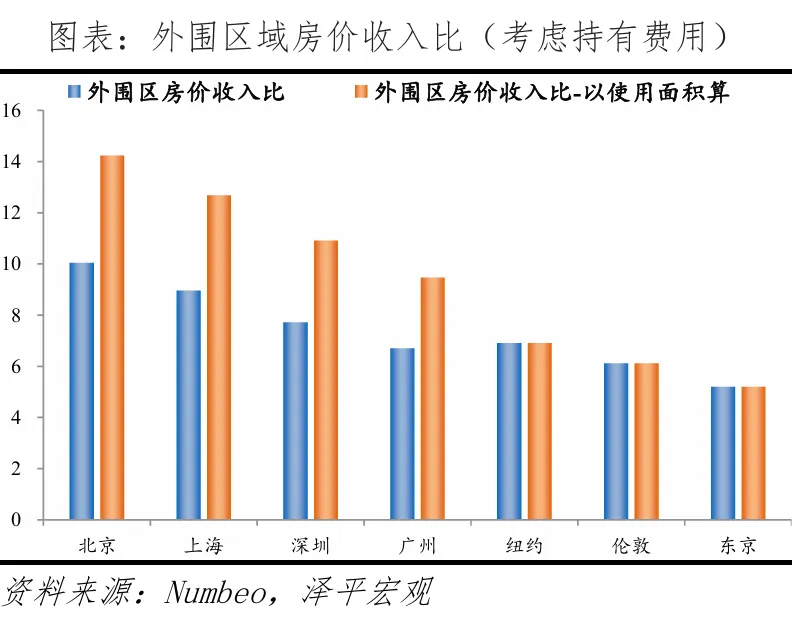
以使用面積算,北上廣深市中心房價收入比分別為27、28、23、22,高於紐約的11,東京的8,倫敦的12;外圍區房價收入比均高於9,同樣高於紐約、倫敦和東京。Numbeo只公佈全市房價收入比,我們採用Numbeo公佈的房價平均資料和人均可支配收入,以及我們整理的人均住房面積計算市中心和外圍區的房價收入比。根據Numbeo,2026年9月,北京、上海、廣州、深圳市中心的房價收入比分別為19、20、16、16,外圍區的房價收入比分別為10、9、6、7,而紐約市中心和外圍區房價收入比分別為11、4,倫敦市中心和外圍區房價收入比分別為12、5,東京市中心和外圍區房價收入比分別為8、4。換算為使用面積後,中國內地一線城市實際房價收入比更高,北京、上海、廣州、深圳市中心的房價收入比分別為27、28、23、22,外圍區的房價收入比分別為14、12、9、11。
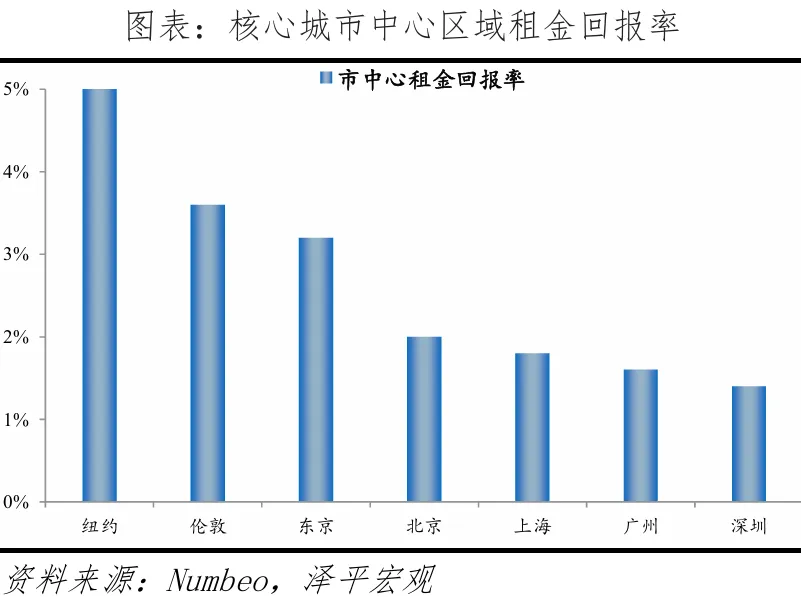
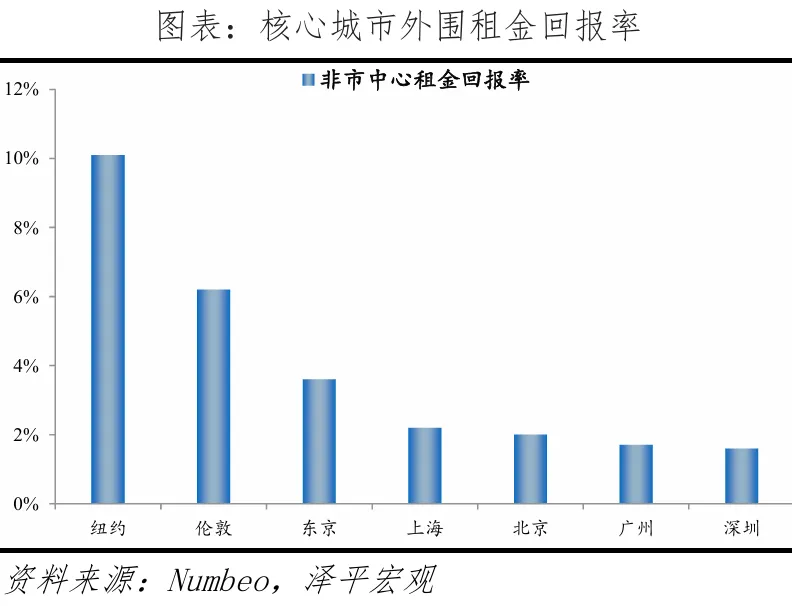
北上廣深市中心租金回報率近年有所回升,但仍低於紐約的5.5%、倫敦的3.6%、東京的3.2%。租金回報率是住房每年租金與售價的比值,租金回報率低意味著投資房地產的現金貼現率低。根據Numbeo2026年9月資料,在全球主要397個城市中,市中心的靜態租金回報率平均值為5.7%,中位值為5%,外圍區的靜態租金回報率平均值為6.4%,中位值為5.5%。其中,紐約市中心與外圍區的租金回報率分別為5.5%、10.1%,倫敦為3.6%、6.2%,東京為3.2%、3.6%,而北京、上海、廣州、深圳市中心租金回報率分別為2.0%、1.8%、1.6%、1.4%,外圍區租金回報率分別為2.0%、2.2%、1.7%、1.6%。我們使用中原地產資料進行驗證,2026年8月北京、上海、廣州、深圳全市範圍的租金回報率分別為1.6%、2.0%、1.9%、1.9%。
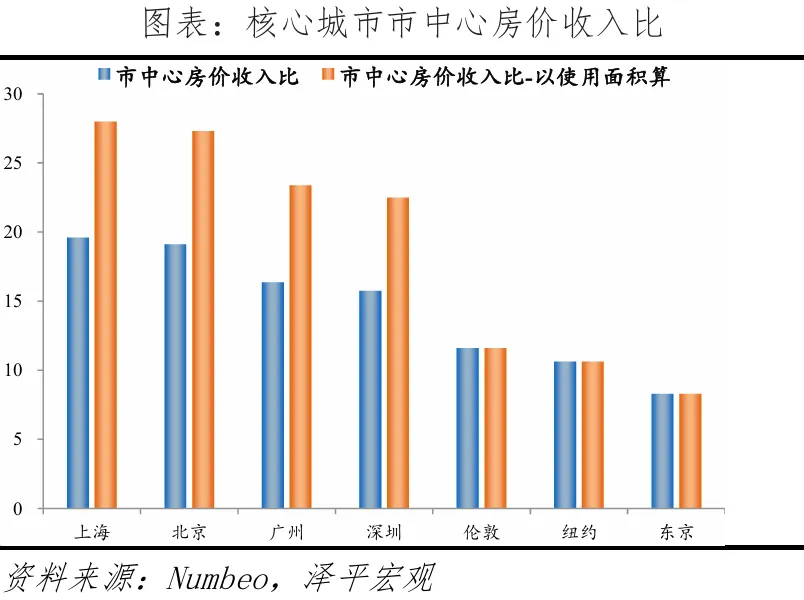
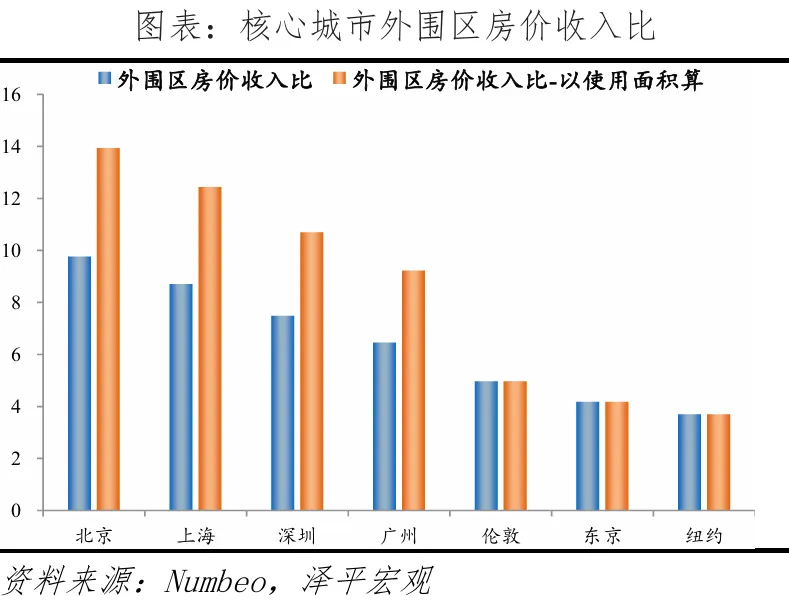
1.4 考慮持有費用後北上廣深與國際都市相對房價差距縮小
國際核心城市普遍徵收房地產稅、且物業費等較高,持有成本明顯高於中國內地。在不考慮房地產稅從個人收入所得稅中扣除情況下,紐約市房地產稅率為0.8%,市中心物業費約為104元/平方米/月,外圍區物業費約為80元/平方米/月;除此之外,業主還需根據房產面積和檔次的不同,每年繳納1000-5000美元的房屋保險費。倫敦業主需要繳納市政稅,約佔房價的0.3%-1.2%,實際稅率隨房價上升而下降,倫敦市中心物業費約為44元/平方米/月,外圍區物業費約為23元/平方米/月。東京業主每年需要繳納房屋評估價1.4%的不動產稅和0.3%的市政建設稅,房屋評估價約為售價的20%,市中心和外圍物業費分別為22元/平方米/月、13元/平方米/月。中國內地除上海和重慶作為試點外尚未推出房地產稅,而且物業費較低,北京、上海、廣州、深圳市中心的物業費約分別為3.6元/平方米/月、4.9元/平方米/月、2.9元/平方米/月、4.2元/平方米/月,外圍區物業費約分別為3.5元/平方米/月、3.4元/平方米/月、2.4元/平方米/月、3.6元/平方米/月。
考慮持有費用後,以使用面積算,紐約、倫敦、東京市中心房價收入比分別為18、15、11,北上廣深分別為28、28、24、23,紐約、倫敦、東京市中心租金回報率分別為3.2%、2.8%、2.4%,而北上廣深分別為2%、1.8%、1.6%、1.4%,差距明顯縮小。各地住房持有成本不同,為較準確比較實際的房價收入比和租金回報率,我們將房地產稅、各項物業(管理)費等持有階段的費用納入考慮。假設居住30年,將這30年的持有費用按照假定5%的折現率計入房價,計算折現後的房價收入比。紐約市中心和外圍房價收入比分別為18、7,倫敦分別為15、6,東京分別為11、5,北京、上海、廣州、深圳市中心的房價收入比分別為20、20、17、16,外圍區的房價收入比分別為10、9、7、8。以使用面積算,北京、上海、廣州、深圳市中心的房價收入比分別為28、28、24、23,外圍區的房價收入比分別為14、13、9、11。考慮持有費用後,紐約市中心和外圍租金回報率分別為3.2%、3.2%,倫敦分別為2.8%、2.4%,東京分別為2.5%、2.6%,北京、上海、廣州、深圳市中心的租金回報率分別為2.0%、1.8%、1.6%、1.4%,外圍區的租金回報率分別為1.9%、2.1%、1.6%、1.6%。
1.5 北上廣深居民房貸壓力較高
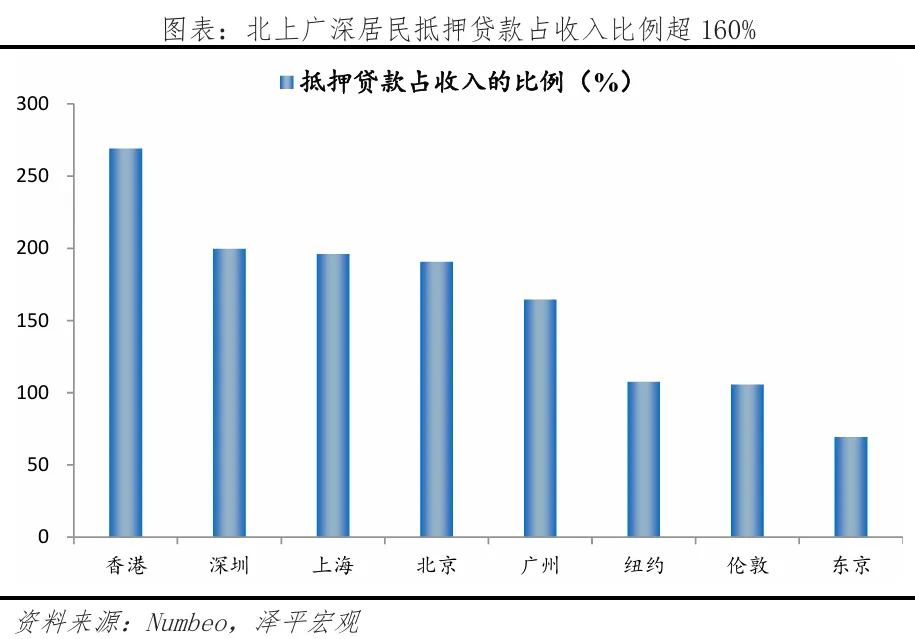
近年北上廣深居民房貸壓力有所下降,抵押貸款佔收入比例均低於200%,但仍處於全球前列,是紐約、倫敦、東京的1-3倍。根據Numbeo定義,抵押貸款佔收入比例指每月抵押貸款與家庭收入的比率(越低越好),貸款負擔能力指數指抵押貸款佔收入比例的倒數(越高越好)。根據Numbeo的資料,2026年在全球主要的397個城市中,深圳、上海、北京、廣州居民抵押貸款佔收入的比例分別為199.6%、195.9%、190.5%、164.3%,居28、49、52和54位;紐約、倫敦、東京分別為107.5%、105.6%、69.2%,排在110位以後。
2 1000萬人民幣能買什麼房子?
為增強直觀認識,我們從自住出發,假定有1000萬人民幣預算,討論在北京、上海、紐約、倫敦核心區和外圍區分別能買什麼品質的住宅以及持有費用。為增強可比性,我們將核心區的選房區域縮小在距離CBD或金融商業區2.5公里內範圍,且避開單價明顯較高的豪宅樓盤。
2.1 核心區能買到的住宅使用面積差距較小
1000萬在北京、上海、紐約、倫敦核心區域CBD附近能購買的住宅使用面積差距不大,在61-73平方米左右;紐約和倫敦市中心住宅持有費用遠高於北京和上海,紐約超17萬人民幣,倫敦超6萬元,北京和上海不足5000元。
在北京核心區,可購買西城區三環內璽源台約87平方米建築面積的房子(折算使用面積約61平方米),均價11.6萬元/平方米。項目北接長安街,南依蓮花河,西連西客站,東望金融街,屬於首都功能核心區;年物業費約4400元,持有成本較低。
在上海核心區,可購買陸家嘴金融區的浦江茗園約105平方米建築面積房子(折算使用面積約73平方米),均價9.6萬元/平方米,緊鄰各大金融機構,通勤屬性突出;首套自住免徵房產稅,年物業費約2050元。
在紐約核心區,可購買曼哈頓1 Wall Street公寓約62平方米使用面積的一居室,均價16.1萬元/平方米,地處金融區中心,距離華爾街僅200米。年度持有成本合計約16.1萬元,其中房地產稅約7.5萬元/年,物業費約8.6萬元/年,高昂的持有成本是海外核心城市住宅的核心隱性成本。
在倫敦核心區,可購買London Dock公寓約67平方米使用面積的一居室,均價14.9萬元/平方米,位於泰晤士河北岸、倫敦金融城和金絲雀碼頭中間,為倫敦核心地帶,距離CBD約1公里,步行10分鐘即可到達火車站。年度持有成本合計約7.1萬元,其中市政稅約3萬元/年,物業費約4.1萬元/年。
2.2 紐約和倫敦的外圍區能買面積更大的住宅
1000萬在北京、上海外圍區可購買使用面積超145平方米的住宅,而在倫敦、紐約外圍區域可購買的使用面積超120平方米住宅。
在北京外圍區,可購買南四環附近國韻村214平方米房子(使用面積約150平方米),均價4.7萬元/平方米,周邊公園較多,有旺興湖郊野公園、宣頤公園、碧海公園三大生態公園,但生活相關配套相對不完善,物業費約7500元/年。
在上海外圍區,可購買日月光水岸花園149平方米的房子(使用面積約104平方米),均價6.7萬元/平方米,靠近2號線廣蘭路站,適配科創人群通勤需求,物業費約2645元/年。
在紐約外圍區,可購買27-28 Thomson Avenue約105平方米使用面積的房子,均價約9.5萬元/平方米,地鐵30分鐘可到達曼哈頓中城,是曼哈頓白領通勤的核心居住類股,年度持有成本合計約11.0萬元,其中房地產稅約2.8萬元/年,物業費約8.2萬元/年。
在倫敦外圍區,可購買Beaufort Park約138平方米使用面積的房子,均價約6.9萬元/平方米,8分鐘步行至地鐵站,通勤至倫敦金融城約35分鐘,年度持有成本合計約9.0萬元,其中市政稅約2.8萬元/年,物業費及地租約6.2萬元/年。
3 中國內地核心城市房價存在泡沫嗎?
3.1此前中國內地核心城市高房價主要源於什麼?
1)人口長期大量向一二線核心城市集聚,近10年一線城市人口年均增速2.37%,人口持續流入但增速放緩;二線城市人口年均增速1.91%,人口持續流入且增速小幅上升;三、四線城市人口年均增速0.43%、-0.49%,人口持續流出。房地產長期看人口,人隨產業走、人往高處走。從國際經驗看,人口不斷從低收入地區到高收入地區,從城市化到大都市圈化。中國內地核心城市優質公共資源富集、產業特別是高端產業高度集聚,人口長期大量流入。總體看,2000-2020年一線、二線人口占比分別由3.7%、19.3%增至5.9%、24.4%,三、四線則由30.9%、43%降至30.5%、36.9%。從趨勢看,2000-2010年、2010-2020年,中國人口平均增速分別為0.57%、0.5%,一線人口年均增速分別為3.4%、2.4%,人口保持集聚,但增速放緩;上述兩個時期,二線人口年均增速分別為1.5%、1.9%,人口持續流入且增速小幅上升;三線人口年均增速分別為0.5%、0.4%,略低於中國平均;四線僅為0.2%、0.5%,明顯低於中國平均,表明三、四線城市人口仍持續流出。
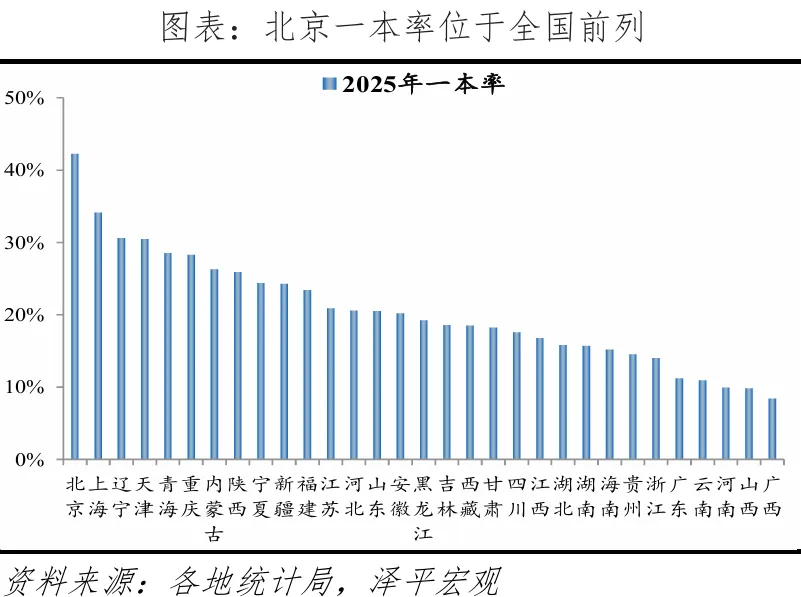
2)核心城市優質公共資源高度富集,戶籍制度使得公共資源與戶口掛鉤、戶口基本與房產掛鉤的情況更加促進高收入人群集聚。從教育看,2025年北京、上海一本率均超34%;兩地985大學數量合計佔中國的31%;211大學數量合計佔中國的29%。從醫療看,截至2025年底,北京、上海三甲醫院合計數量僅佔中國的7%,但集聚了最頂級的醫療資源,如協和醫院、301醫院等。在現行戶籍制度下,戶口不僅是單純的戶籍登記,而且附帶了區域教育醫療等公共資源。並且,按現行規定,戶口要麼登記於個人房產下、要麼通過單位掛靠於集體戶,這使得戶口與住房基本掛鉤。核心城市的房子不僅是具有居住功能的建築物,而且捆綁了一系列的稀缺資源和優質福利。儘管當前部分城市允許租房入學,但條件較多、且排序一般在戶口和住房均在本學區的家庭之後。在國際上,儘管美國也有學區制度,但家庭在學區擁有居住資格即可,可採用租賃方式;並且,美國的學區分佈相對均勻,並未主要集中在部分大城市。此外,儘管北京、上海人口增長放緩、甚至陷入負增長,但流出的主要是中低收入人群,高收入人群很可能仍在持續流入。
3)在土地資源計畫配置、城鄉二元制度、中小城市戰略等因素影響下,建設用地在城鎮、鄉村之間配置失衡,城鎮用地在地區、城市之間配置失衡。中國城鄉二元戶籍制度與土地制度無法調動市場對人口和土地的有效配置,導致進城不能落戶、遷徙不能定居的農民工不願無償放棄鄉村宅基地,農民工群體在城鎮和鄉村“雙重佔地”。
4)貨幣較寬鬆使得廣義貨幣增速多高於名義GDP增長,刺激一線城市的房地產價格上漲。從國際看,1987-2025年英國房價年均增長5.7%,雖高於4.9%的名義GDP年均增速,但仍然低於6.6%的廣義貨幣年均增速。1976-2025年美國房價年均增長5.1%,而名義GDP和M2年均增速分別為5.9%、6.3%。從大都市圈看,1976-2025年,紐約-澤西-白原分區房價年均增長6.1%,低於同期M2,與GDP接近。在日本,1975-1991年六個核心城市地價年均增長11.2%,其他城市地價年均增長6.4%,同期M2年均增長約9%。在中國,過去四十年廣義貨幣供應量M2年均復合增速14%,1998年以來中國新建住房銷售均價年均復合增速達8%,低於同期M2增速,而一線城市房價基本與M2增速持平。
3.2 房價收入比和租金回報率的國際可比性很差
“房價收入比4-6是合理區間的國際慣例”為訛傳,國際並不存在一個客觀標準。房價收入比反映的是居民家庭對房價的支付能力,比值越高,支付能力越低。Weicher(1977)最早使用房價收入比作為住房支付能力判別指標,其房價收入比為每套房屋銷售價格中位數與家庭年收入中位數之比,計算了1949-1975年美國房價收入比,大多數位於2.8-2.9。1989年10月香港大學專家伯納德指出,發達國家房價收入比在1.8-5.5,開發中國家一般在4-6。後來,伯納德蒐集到較多國家房價收入比資料後,發現一些經濟落後的開發中國家房價收入比遠高於6。1998年聯合國統計了96個經濟體房價收入比,最高為30,最低為0.8,平均值8.4,中位數6.4,徹底否定了4-6倍是國際標準的論點。然而部分中國學者和相關機構在引入房價收入比概念時,忽視中國經濟水平、文化傳統、房地產發展階段等因素,不約而同地引用“4-6”這個所謂“國際標準”進行國際比較,這顯然是有問題的。
除土地供給不足外,加上中國居民收入統計不全、高儲蓄率、高經濟增速等情況,使得房價收入比、租金回報率不具備國際可比性。
中國經濟增速在全球較高,核心城市相對房價高是成長性的反映。如果把經濟體或城市比作一家公司,住房可類似為這家公司的股票,房價是股價,租金回報率是股息率。以中國股市為例,由於成長性不同,主機板和創業板的股票估值不具備可比性。在主機板,公司業績增長穩定但不具備爆發性,估值一般;在創業板中,公司業績增長較快,股票估值較高,高估值是對未來盈利的提前反映。當前中國經濟雖從高速增長階段轉向高品質發展階段,但經濟增速在全球仍較高。核心城市是中國經濟的核心,高端產業集聚、人口大量集聚,成長性更具優勢。
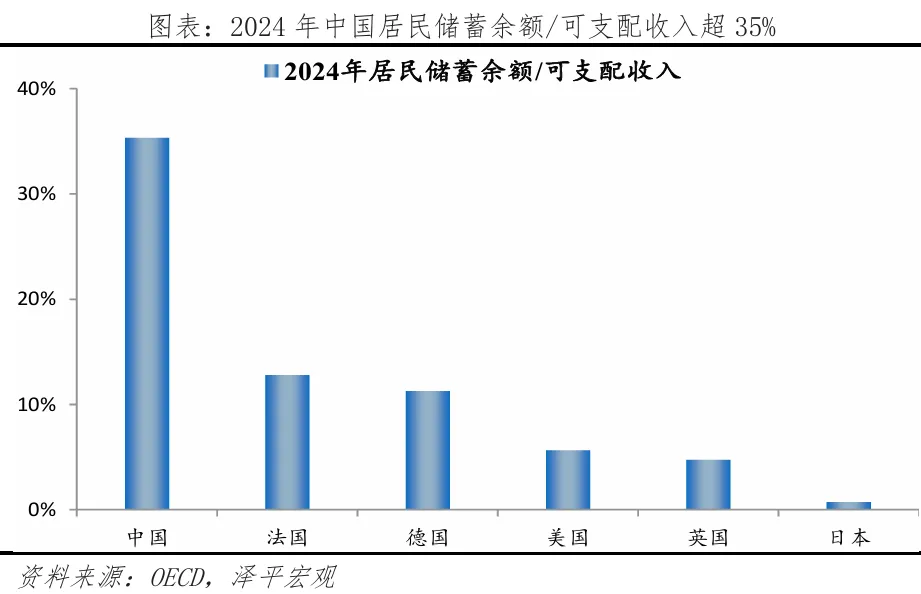
由於人口結構變化,居民消費觀念改變等因素,近年中國居民儲蓄率雖有小幅下滑,但仍超35%,是歐美發達國家2倍以上,高儲蓄率推升房價收入比,房子也被當成儲蓄替代品,同時中國的文化傳統、婚育觀念等也在一定程度增加對住房需求。根據OECD統計口徑,居民儲蓄率指居民儲蓄餘額/可支配收入總額。中國居民儲蓄率遠遠高於歐美發達國家,2024年中國居民儲蓄率高達35.3%,而法國、德國、美國和英國僅分別為13%、11%、6%、5%。居民儲蓄率高意味著中國居民的購房資金準備相對充足,進而推升房價收入比至一個較高水平。
4 啟示
根據我們對美國、日本、英國、中國香港、德國、新加坡等住房制度和房地產市場的研究,結合中國住房現狀和發展階段特點。房地產是中國第一大支柱產業,房地產穩,則經濟穩,就業穩,金融穩。三招可救房地產:
1、組建5兆以上的大型住房銀行收儲,利率要低、期限要長、規模要大、分配要公平,收購開發商的土地和商品房庫存,用於租賃房保障房。地方政府獲得商業銀行資金後支付給房企,緩解房企資金壓力。一舉多得,解決地方財政、開發商現金流、居民“爛尾樓”的問題,同時解決新市民的住房保障體系。2025年12月中央經濟工作會議提到:“鼓勵收購存量商品房重點用於保障性住房。”
央行設立3000億元保障性住房再貸款,方向是對的。可以從以下四方面進行完善。
利率方面,當前保障性住房再貸款年利率1.5%,建議降至1.5%以下,讓國企收儲的收益能夠覆蓋成本;
期限方面,當前設立的保障性住房再貸款期限1年,可展期4次,考慮到保障性住房項目期限長、回款期限長達15-30年,因此收儲相關資金期限要與項目回收期匹配;
規模方面,3000億元或是初步嘗試,政府收儲模式是解決房地產困境的有效路徑,未來需持續加碼,我們認為要將中國住房去化周期壓縮至18個月內,所需的資金總量要加碼至5兆;
監管方面,收儲來的商品房定位為廉租房、保障房,要強化公平分配和兜底作用,保障住房困難家庭居住需求。(參考《關於組建住房銀行收儲的必要性》)
同時,嚴控增量,商品住宅去化周期超過36個月的應停止新增用地出讓。2024年自然資源部規定:各地方商品住宅去化周期超過36個月的,應暫停新增商品住宅用地出讓。商品住宅去化周期在18個月(不含)-36個月之間的城市,要按照“盤活多少、供應多少”的原則,根據本年度內盤活的存量商品住宅用地面積(包括竣工和收回)動態確定其新出讓的商品住宅用地面積上限,政策需加碼。
2、降低利率和稅費,包括降低存量房貸利率,配合降低相關稅費,減少購房成本,為居民減負,並通過降准等降低銀行負債成本。LPR下降、加點部分下降導致此前房貸利率與新增購房利率差距較大,隨著各城市相繼取消或下調房貸利率下限,疊加LPR下調,新增房貸利率步入“3時代”,新增貸款和存量貸款利率利差走闊,無形中增加了居民貸款壓力。為緩解銀行淨息差壓力,可以通過定向降准、繼續下調存款利率等方式進行配合。
調降方式,上一輪方式是變更合同條款,調降加點部分,本輪調降是否可跨行“轉按揭”等仍待具體方案出台。
3、全面取消限購,回歸市場化,釋放剛需和改善型需求,一線城市可以像廣州一樣全面放開。廣州已經全面放開,後續深圳、上海、北京可以全面放開限購。以支援剛需和改善型需求,促進房地產市場穩定。房地產發展階段變了,應該盡快調整此前的收緊措施,防止資產負債表衰退。當前房地產從“防過熱”轉向“防過冷”,不用擔心取消限購引起市場過熱,當前正是放鬆限購的良機。
長期看,以“城市群戰略、金融穩定、人地掛鉤、房地產稅和租購併舉”為核心,加快建構房地產新模式。 (澤平宏觀)